環境問題は投資家の行動を左右する要因としての重要性を増しており、各種インデックスは、持続可能性の各側面における企業のパフォーマンスを追跡することで、こうした投資を導こうとしている。
地域汚染物質は排出量では炭素排出に比べてはるかに少ないが、トン当たりの健康リスクが高いため、多くの企業の環境被害において重要な要素となっている。
複数汚染物質を対象とした環境パフォーマンス指標は、温室効果ガス排出量のみに焦点を当てた指標では捉えきれない情報を含んでいる。
投資家の関心は炭素排出に向けられることが多いが、地域汚染物質も多くの企業の環境被害を構成する重要な要素である。
環境・社会・ガバナンス(ESG)に関する懸念は投資家の行動を左右する要因としての重要性を増しており、各種インデックスは、持続可能性の各側面における企業のパフォーマンスを追跡することで、こうした投資を導こうとしている。この文脈では、企業の炭素排出量が引用されることが多い。『Measuring Firm Environmental Performance to Inform Asset Management and Standardized Disclosure』(NBERワーキングペーパー 29454)において、Nicholas Z. Mullerは、二酸化炭素(CO2)の排出量に加えて地域汚染物質の排出量を組み込んだ指標の方が、環境影響をより正確に評価でき、財務的成果に対する予測力も高いことを明らかにしている。
Mullerは、8種類の汚染物質に基づく企業の総汚染被害から環境パフォーマンス指標を定義している。対象となるのは、温室効果ガス3種(CO2、メタン、亜酸化窒素)と、大気中の地域汚染物質5種(微小粒子状物質、二酸化硫黄、窒素酸化物、揮発性有機化合物、アンモニア)である。地域汚染物質は排出量では炭素排出に比べてはるかに少ないが、トン当たりの健康リスクが高いため、多くの企業の環境被害において重要な要素となっている。
続いてMullerは、環境保護庁が2014年と2017年に収集した施設レベルの排出量データを用いて、米国の電力会社についてこの指標を推計している。企業の総汚染被害を算出するため、まず各汚染物質が健康と福祉に与える影響を金額で算定する。温室効果ガスについては、その被害額は社会的炭素コストに企業の炭素排出量を乗じたものに等しい。大気中の地域汚染物質については、統合評価モデルを用いて被害を推計する。このモデルは、排出量データを郡レベルの汚染物質濃度に変換し、その濃度を疫学的な用量反応関数を用いて過剰死亡に換算し、さらに死亡リスク低減に対する支払意思額の推計値を用いて過剰死亡を金銭評価する。
最後にMullerは、各電力会社の業界全体の汚染被害に占めるシェアを、業界全体の時価総額に占めるシェアで除することにより、企業固有の汚染被害を相対的な汚染集約度の指標に変換している。2014年において、この指標は、米国の水道事業者American Water Worksの0.06(業界の汚染被害に占めるシェアが、業界の時価総額に占めるシェアの10分の1未満であることを意味する)から、NRG Energyの5.81(汚染被害のシェアが時価総額のシェアのおよそ6倍に当たる企業)までの範囲に及んだ。
世界経済フォーラムは大気汚染への対策として何に取り組んでいるのか。
8種類の汚染物質を対象とした指標は、温室効果ガスのみに注目した場合には捉えられない、電力会社の全体的な環境影響の動向を明らかにする。Mullerの試算によれば、電力会社による総汚染被害は2014年から2017年の間に年率およそ20%減少したが、その減少はほぼ全面的に地域汚染物質による被害の減少によるものであった。この期間、炭素排出量は横ばいであった。
8種類の汚染物質を対象とした指標は、企業の環境被害をより包括的に示すだけでなく、2014~17年の期間において、炭素のみを対象とした指標よりも企業の財務的成果をより的確に予測する。
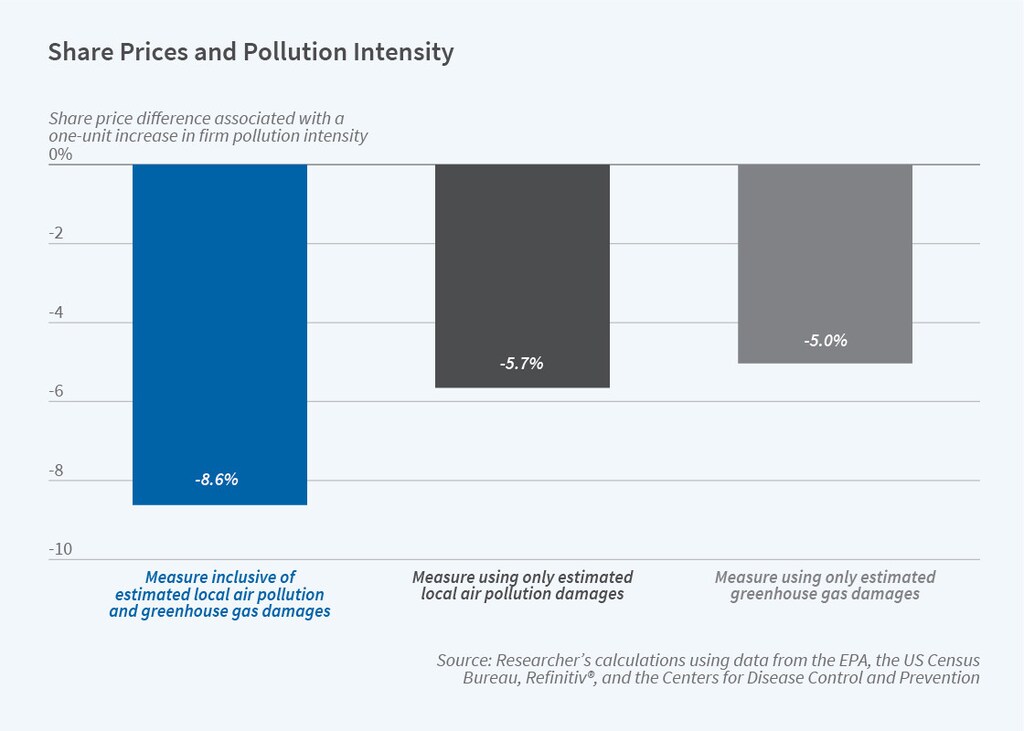
Mullerは、2014年から2017年の間に汚染集約度が高まった企業は株価が下落したことを明らかにしている。8種類の汚染物質指標の値が1単位上昇すると、株価は8.6%下落することが関連付けられている。これに対し、炭素排出指標のみを単独で分析した場合、その値が1単位上昇すると、株価は5.0%下落することが関連付けられていた。したがって、後者のみに注目すると、企業レベルの環境被害が株価に与える影響を過小評価することになる。
8種類の汚染物質指標は、その他の投資成果の予測にも優れている。例えば、2014年から2017年の間に汚染集約度が上昇した企業は、1株当たり利益(EPS)の1年間の増加幅が大きく、また利益サプライズ(アナリストの利益予想と実際の利益との差)も大きかった。8種類の汚染物質に基づくパフォーマンス指標は、温室効果ガス排出量のみに基づく指標よりも、将来のEPSおよびEPSサプライズを再び高い精度で予測している。
こうした財務面での相関関係の強さは、温室効果ガス排出量のみに焦点を当てた指標では捉えきれない情報を、複数汚染物質を対象とした環境パフォーマンス指標が含んでいることを示唆している。




