金融機関は依然として気候変動に対してあまりにも危機感を欠いている。
前回の金融危機につながった過ちと、強い類似点がある。
政策立案者と規制当局は、次の破局を防ぐため今すぐ行動しなければならない。
化石燃料の拡大への融資を続けることは、10年以上前にサブプライム住宅ローン担保証券に賭けて銀行と世界経済を危険にさらしたのと同じだ。短期的な利益を生むとしても、気候危機と並行して経済的破局を必然的にもたらす危機をあおっている。
パリ協定の署名以降、世界の大手銀行33行は化石燃料に合計1兆9,000億ドルを投じてきた。最近のWRIによる分析によると、2016~2018年、持続可能な金融に関する積極的なコミットメントを掲げる銀行による化石燃料への年間平均融資額は、そうしたコミットメントの年換算額のほぼ2倍に上る。短期的な利益への偏重に、規制監督の不備と引き受けているリスクの過小評価が伴う様子には、2008年の金融危機を思わせる不穏な響きがある。
気候関連の金融リスクの分類のうち「移行リスク」に過度に焦点を絞り、実効性のある政治的行動が欠如していることも、金融機関が気候変動に対して危機感を欠く一因となっている。
はるかに重大で、現在の傾向が続けばより起こりそうなリスクは、パリ協定の目標を達成できないことによるシステム全体への影響だ。それは、低炭素経済への迅速かつ秩序ある移行を実現できないことから生じる。これは「移行失敗リスク」であり、マーク・カーニー氏(退任を控えたイングランド銀行総裁で、新たに国連気候変動対策・金融担当特使に任命された)が最近「破局的な現状維持シナリオ」と表現したものだ。
政治家、企業、金融機関は、気候危機の規模に見合った行動も、パリ協定の目標達成に残された時間の短さを反映した速度での行動も取っていない。
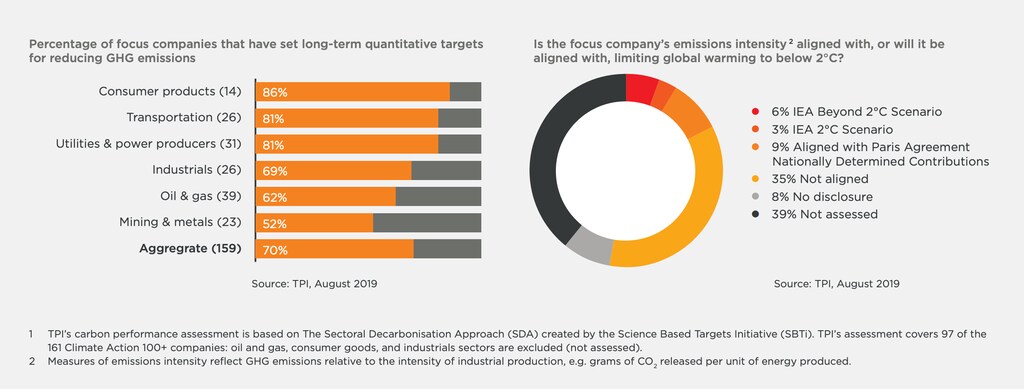
最近の進捗報告書で、投資家による最大の気候変動イニシアチブであるClimate Action 100+は、2年間の対話を経ても、対象となる161社のうち、排出目標を気温上昇2℃以下の目標に沿って設定した企業はわずか9%だと明らかにした。カーニー氏が2019年9月のクライメート・ウィークでの講演で述べたように、「気候変動への対応における他のほぼすべての取り組みと同様、この新たなサステナブル・ファイナンスの発展も、世界がネットゼロを達成するには十分な速さで進んでいない」。世界は、2030年までに気温が1.5℃上昇する場合の炭素予算を使い果たす軌道にある。
パリ協定と「持続可能な開発のための2030アジェンダ」の目標達成には、今後10年間で90兆ドルが必要だ。それにもかかわらず、化石燃料は気候変動対策よりも約3倍多くの補助金を受けている。
こうした資金の流れを前にすると、国連が支援し、130の署名機関が参加する「責任銀行原則」は、あまりにも小幅な取り組みに見える。具体的で野心的な目標がなければ、銀行はこの取り組みをまたしてもグリーンウォッシングの道具にしてしまう恐れがある。
それでも政策立案者は、世界経済に積み上がる最大のシステミックリスクに対し、自主性を重んじたインセンティブ中心の取り組みを続けようとしているようだ。排出量が増え続け、企業の進展が小幅にとどまり、世界の気温上昇を抑える猶予が失われつつある。こうしたアプローチが機能していないことを認める時だ。必要な変革を確実にするため、ルールを書き換える時だ。
気候変動対策には、好ましい活動を奨励するだけでなく、悪影響をもたらす活動を制限することが欠かせない。金融安定に関する既存の任務に沿って、中央銀行はシステミックな気候リスクへの対応を強化すべきだ。高炭素部門から融資や投資を引き揚げる規制を導入すべきである。化石燃料やその他の高炭素分野への融資には、より高い自己資本要件、いわゆる「ブラウン・ペナルティ」を適用すべきだ。中央銀行は資産購入プログラムの対象から化石燃料やその他のエネルギー集約型産業を除外し、低炭素経済への移行を進める部門を優先すべきである。また、イングランド銀行とオランダ中央銀行にならい、金融機関のストレステストに複数の気候シナリオを含めるべきだ。
誤解を避けるため、政府は中央銀行に対し、気候リスクを完全に考慮し、脱炭素化を推進できるよう、金融安定に関する視野を広げる明確な権限を与えるべきだ。気候関連財務情報開示タスクフォースに基づく報告を義務化すべきである。政府は化石燃料への供給側補助金と輸出信用融資を廃止し、再生可能エネルギーへの投資を促進すべきだ。
規制当局は2000年代に警告の兆候を見逃した。短期的な利益を追う銀行はリスクを理解していなかったか、無視していた。そして危機を生き延びた銀行の大半は、世界中の納税者による救済があったからこそ存続できた。
金融機関は、あの破滅的な過ちを再び犯すのだろうか。そして、再び犯すことを許されるのだろうか。そうなれば、今回は金融機関にとっても地球にとっても、救済は不可能だ。




