不動産分野では、低炭素型の将来に適合させるため、ネットゼロ計画に必要な資金調達において、求められるペースと規模で大きなギャップが生じています。
政府は、直接的な資金調達の仕組みを提供し、官民連携を育成し、透明性の高い政策を策定することで、重要な役割を担っています。
市場が最近の経済的課題から回復するにつれ、2025年には脱炭素化プロジェクトに着手し、低炭素への移行を加速させる機会が生まれるでしょう。
不動産分野では、低炭素型の将来に適合させるため、ネットゼロ計画に必要な資金調達において、求められるペースと規模で大きなギャップが生じています。
これは単なる資本投資の問題ではなく、むしろ負債をてことして活用し、行動を後押しすることの問題です。
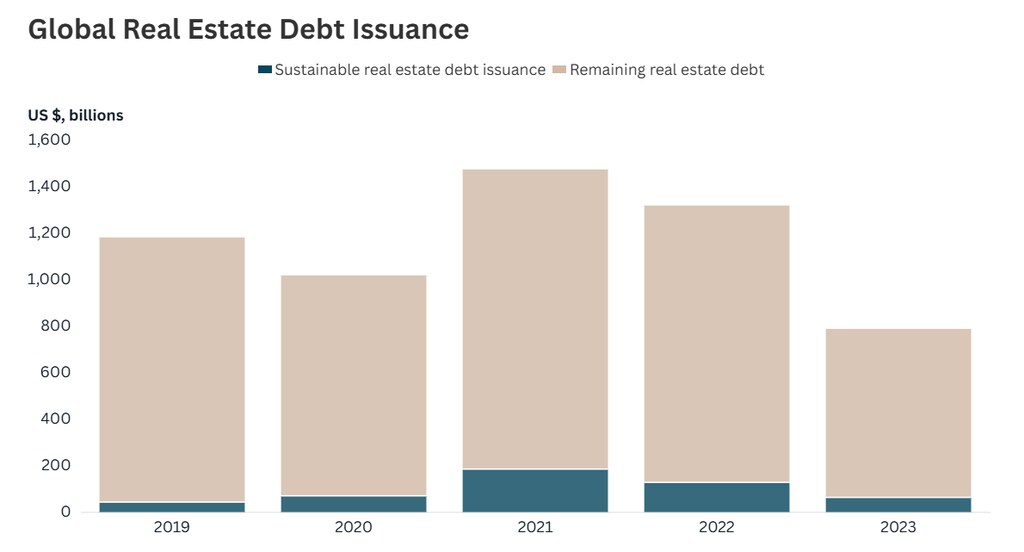
過去5年間に発行された5.8兆ドルの不動産債務のうち、90%以上には、気候に関する重要業績評価指標(KPI)が付随していません。
金融機関は長らく、気候変動の問題の一端を担うものとみなされてきました。今こそ、その認識を捉え直すべき時です。気候リスクの高まりと規制の強化を背景に、銀行やその他の金融貸出機関は、不動産の脱炭素化を推進するうえで独自の立場にあります。2050年にも存続している既存建物の80%を改修するために資金を供給することで、リスクをより効果的に管理することができます。
JLLの試算によると、グローバル・ノース(先進地域)だけでも、商業用不動産の所有者は、オフィス物件の改修のために今後20年間で約2兆ドルの債務資金を必要とします。欧州・中東・アフリカ(EMEA)の産業用不動産市場では、築10年超の既存ストックをアップグレードするだけで800億ドルを要します。
それでも資金は存在しています。問題は、貸し手、借り手、そして環境のいずれにとっても合理的な形で、その資金を利用可能にすることです。
これには、次の3つの主要分野での取り組みが必要です。
目的に適した金融商品の開発
将来の環境・社会・ガバナンス(ESG)リスクに対する会計処理の改善
規制の策定を推進し、金融支援を提供するための公共部門による関与の拡大
次世代グリーンファイナンスの時代
ネットゼロへの公約の数が急増しているにもかかわらず、グリーンファイナンスの導入は依然として低水準にとどまっています。過去5年間に発行された7.1兆ドルの持続可能な債務のうち、不動産向けはわずか7%にとどまり、建物の脱炭素化に充てられたグリーンボンドは12%に過ぎません。
この背景には、価格設定と戦略をめぐる利害関係者間の足並みの乱れがあります。現在のグリーンファイナンスの商品は、借り手に十分なインセンティブを提供できていないことが多いのです。銀行、借り手、不動産アドバイザーの連携により、融資条件をより効果的に設計し、導入を促進できる可能性があります。その際、アドバイザーが資産ごとのKPIを確保することで、直接的な効果を示すことができます。
革新的な事例の一つが、グリーンビルディング・ツールです。これはオーストラリアのコモンウェルス銀行が開始したもので、顧客は無料で利用でき、エネルギー効率、脱炭素化、敷地内の再生可能エネルギーを改善するための行動を推奨し、必要なコストを試算します。これにより、企業は当初のコンサルティング費用という障壁を乗り越えやすくなります。
貸し手のデータ課題への対応
銀行業界は、他の分野においても進化しなければなりません。現在、多くの貸し手は、排出量の性能が低いことや建物の陳腐化に伴うリスクを過小評価しています。この見落としは、融資ポートフォリオにとって脅威となり、大規模な改修プロジェクトへの資金の流れを妨げています。
問題は、建物に関する正確なESGデータの収集にあります。これは、現在の市場評価を超えた将来のリスクを評価し、座礁資産に対する融資を避けるうえで極めて重要です。JLLが14都市にわたる46,600棟の建物を分析したところ、建物性能を改善する措置が講じられなければ、オフィスビルの65%、集合住宅の75%が2030年までに座礁リスクに直面することが明らかになりました。
この情報格差を埋めるため、不動産アドバイザーが提供するような高度なモデリング機能が、銀行や貸し手によるリスクの評価と軽減にますます役立っています。
一部の貸し手は依然として移行リスクを見落としていますが、規制当局はそうではありません。2025年1月から、国際評価基準(IVS)により、評価にESG関連の要素を含めることが義務付けられます。
この変化により、銀行は業績の低い資産を特定し、必要な設備投資額を見積もり、建物所有者と協力して持続可能性連動型の金融商品を開発することが可能になります。これにより、建物性能の改善に向けた投資が促進されます。
政府の役割
民間部門だけでは、グリーンファイナンスを大規模に実現することはできません。政府は、直接的な資金調達の仕組みを提供し、官民連携を育成し、透明性の高い政策を策定することで、重要な役割を担っています。大半の貸し手は、この分野においてより多くの規制を求めています。
いくつかの政府主導の取り組みは、すでに有望な成果を示しています。米国では、商業用不動産向け省エネ改修融資(C-PACE)プログラムが、2,500件を超えるプロジェクトに70億ドル以上を投資しており、不動産の所有権に伴って移転する長期・固定金利の融資を提供しています。同様に、ファニーメイやフレディマックといった政府支援機関は、建物性能の改善に投資する借り手に対して、有利な条件のグリーン住宅ローン商品を提供しています。
欧州では、ドイツ政府の「効率的建築物連邦補助金(BEG)」が、KfW銀行によって運営されており、効率的な改修と新築の両方を支援しています。英国のBetter Buildings Partnershipは、建物所有者が取得の判断において持続可能性リスクと機会を組み込むためのガイダンスを作成しました。
これらの取り組みは素晴らしい出発点ですが、世界的な変化を促すには、さらなる施策が必要です。税制優遇措置、資金付きプログラム、助成金を増やすことで、環境・社会・ガバナンスの取り組みへの投資を後押しできる可能性があります。
透明性も、もう一つの重要な要素です。JLLの「グローバル不動産透明性指数2024」は、多くの国や州が、建物の排出性能に関する任意のガイドラインから義務的な開示へと移行しつつあることを示しています。建物所有者にとって、対策を講じないことによるコストは、今後数年で急速に上昇するでしょう。
行動の時
市場が最近の経済的課題から回復するにつれ、2025年には脱炭素化プロジェクトに着手し、低炭素への移行を加速させる機会が生まれるでしょう。行動を起こすことは、運用コストの削減から長期的な価値の保護に至るまで、財務上の利益を実現するための賢明なビジネス上の選択となりつつあります。
貸し手と銀行も同様に、気候ファイナンスを動員することの経済的利益と、持続可能な不動産が持つ大きな可能性を引き出すことの価値を認識しなければなりません。
今後の道のりには、障害がないわけではありません。利害関係者の利益の調整、持続可能性指標の標準化、成功した試験的プログラムの規模拡大には、依然として課題が残ります。しかし、地球と今日の企業の双方にとって、得られる見返りは大きなものです。
不動産分野には、効果的に脱炭素化を進めるために必要なあらゆるツール、専門知識、技術が揃っています。銀行は、技術革新を推進し、グリーンな改修を奨励し、不動産ファイナンスの全体像を変革する力を持っています。地球、人々、そしてビジネスのために機能する形で、建造環境を真に脱炭素化することが、私たち全員の力でできるのです。




