各国や産業界がカーボンフットプリントの削減を目指すなか、「ファイナンスド・エミッション」という概念が広く注目を集めている。
金融活動に起因するファイナンスド・エミッションを理解し、削減することは、環境に優しい経済への移行を後押しする。
金融セクターは、財務上の意思決定にESGを取り入れることで、ファイナンスド・エミッションに対処し、より環境に優しい経済への入り口となることができる。
気候変動への対処と、より環境に優しい経済への移行の緊急性は、近年ますます明らかになっている。各国や産業界がカーボンフットプリントの削減に努めるなか、「ファイナンスド・エミッション」という概念が広く注目を集めている。
この用語は、融資、投資、ポートフォリオなど、投資や金融活動に起因する排出量を指す。ファイナンスド・エミッションを理解し、削減することは、金融システムを再構築し、より環境に優しい経済への移行を推進する機会となる。
によると、StepChangeの推計では、インドの温室効果ガス排出量の15%超は、指定商業銀行が資金を提供する商品・サービスの生産と消費に起因し、経済の他の部門にも大きな乗数効果をもたらしている。この驚くべき数値は、金融機関が投資や融資を通じて他の主体に影響を及ぼすうえで、独自の立場にあることを示している。
金融機関が投資・融資ポートフォリオについてネットゼロ目標を設定する事業上の根拠は、次の4つに基づく。
政策:目標を設定した金融機関は、政府が気候変動対策を強化するなか、新たな規制の変更に対応しやすい。
レジリエンス:ポートフォリオの気候関連リスクを軽減し、将来にわたって持続可能なビジネスモデルを構築する。
需要:金融機関に対する顧客の気候変動対策への要望は、ますます高まっている。
イノベーション:科学に基づく目標(SBT)は、排出削減を支援する、より高い利益率が見込める商品へと金融機関のイノベーションを導く。
ファイナンスド・エミッションは、気候変動対策の優先課題とすべきか?
気候変動を効果的に緩和するには、金融機関はコミットメント、排出量の測定・開示、シナリオ分析、目標設定、実施行動、報告に包括的に取り組む必要がある。
心強いことに、金融機関によるSBTは2022年に世界全体で4倍に増加し、米国、欧州、台湾、韓国の金融機関がその伸びを主導した。しかし、多くのコミットメントが対象とするのは、企業自身が所有または管理するスコープ1および2の排出量に限られている。

スコープ3のカテゴリー15「投資」に含まれる間接排出量、すなわち「ファイナンスド・エミッション」の重要性を理解するには、融資や投資活動に起因する下流排出量の算定方法と評価方法を見直す必要がある。一部の金融機関では、これらの排出量は直接排出量の約700倍に達するため、主要な重点課題とすべきである。
さまざまな地域、セクター、商品タイプ、事業分野の組成案件にわたる商品・サービス関連の排出量を測定し、帰属先を特定することは、どの金融機関にとっても特有の課題となる。
対象範囲の境界、算定方法、金融商品、顧客、地域、セクター、基礎となる事業資産との関連する接点を特定することが不可欠である。
ファイナンスド・エミッションへの取り組みを支援するソリューション
ファイナンスド・エミッションの推計と帰属先の特定は複雑な作業であり、二重計上のリスクも数多く伴う。金融機関のネットゼロへの道のりを簡素化しようとする商品やサービスが、市場には複数存在する。
StepChangeは、世界の企業や金融機関にネットゼロへの移行を加速させる能力を提供する、企業向けサステナビリティ・プラットフォームである。金融機関向けのクラウドベースのソリューションは、融資単位のファイナンスド・エミッションをリアルタイムで算定し、シナリオ計画とリスク影響評価を金融システムのグリーン化ネットワーク(NGFS)の気候シナリオに沿って実施するとともに、世界のネットゼロ基準に沿ったファイナンスド・エミッション目標を設定し、ポートフォリオを目標に整合させるための戦略的ロードマップを策定する。StepChangeはインド最大級の銀行と協業し、ファイナンスド・エミッションとして2億5,000万トンのCO2eを算定している。これはインドの総排出量の約8%に相当する。
Sustainalyticsは、投資家や資産運用会社向けに、環境・社会・ガバナンス(ESG)に関する調査と評価を提供する。同社のプラットフォームは、炭素排出量を含む環境要因の包括的なデータのほか、その他のESG指標も提供し、投資家によるポートフォリオのサステナビリティ・パフォーマンス評価を支援する。
Bloomberg Sustainable Finance Solutionsは、ESGデータ、炭素価格情報、気候リスク分析を利用し、金融の専門家が投資判断にESG要因を分析・統合するのを支援する一連のツールとデータ製品を提供する。
Refinitiv ESG Analyticsは、排出量データの管理・報告ツールなど、幅広いESG分析ソリューションを提供する。これらのツールは、組織による炭素排出量の測定・開示、気候関連リスクの評価、サステナビリティ・パフォーマンスの追跡を支援する。
Persefoniは米国を拠点とするサステナビリティ・ESG報告プラットフォームであり、効率化された炭素会計、投資家水準の温室効果ガス報告、脱炭素化計画を通じて金融機関を支援する。
インドにおけるファイナンスド・エミッション対策
インド経済の規模を踏まえると、国内上位5行に入る銀行のファイナンスド・エミッション排出量は5,000万トンのCO2eを超えると見込まれる。これはノルウェーやスイスのような国の総排出量を上回ると、StepChangeの推計は示している。
また、インドの大企業も中小企業も、資金調達の大部分を株式や債券ではなく銀行融資に頼っている。そのため、インド経済の脱炭素化を支援するうえで銀行は極めて大きな役割を果たし得る。
インド準備銀行(RBI)は、「気候リスクとサステナブル・ファイナンスに関する討議資料」を2022年7月に公表し、2022年1月に実施した気候リスクとサステナブル・ファイナンスに関する調査結果も併せて発表した。
RBIの評価によると、調査回答からは、インドの銀行が気候リスクとサステナブル・ファイナンスへの取り組みを始めているものの、大きな隔たりが残っており、早急かつ強力な行動が必要であることが示されている。
取り組みを強化するために、銀行が実施すべきことを以下に挙げる。
取締役会の議題:銀行は気候変動を取締役会の議題に含め、気候リスクとサステナビリティの取り組みを推進する権限を委ねた委員会を設置する必要がある。
ネットゼロへの意欲:銀行は、国際的な指針(科学的根拠に基づく目標イニシアチブ(SBTi)など)およびインドの更新版国が決定する貢献(NDC)に沿って、ネットゼロ排出を達成する期限を明確に掲げ、公表すべきである。
気候リスク:銀行は、気候変動に伴う物理的リスクと移行リスクの種類を整理する枠組みを設け、融資およびポートフォリオのレベルで積極的に管理を始める必要がある。
機会:何よりも、銀行はグリーン移行によって生まれる新たな機会を深く理解し、その実現を支援すべきである。
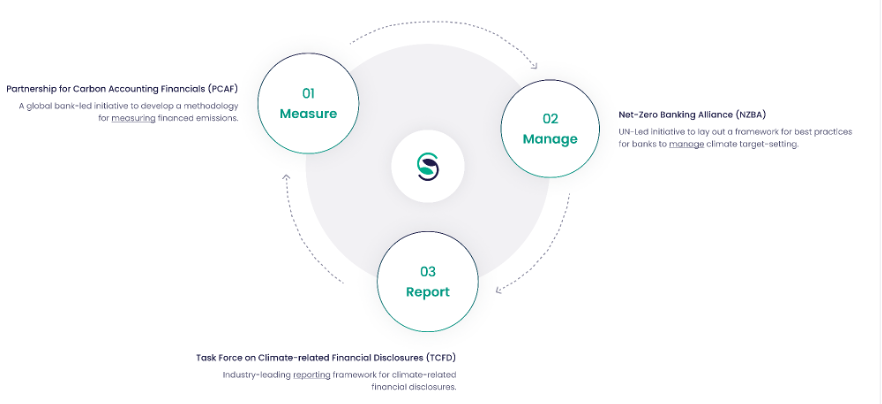
測定と削減:銀行は、金融向け炭素会計パートナーシップ(PCAF)およびSBTiの指針に沿って、自らのファイナンスド・エミッションの測定を開始し、排出削減を推進する必要がある。
報告:銀行は、気候関連の財務情報開示を国際的に認められた枠組みに整合させ、世界の同業他社との開示内容の比較可能性と一貫性を高める必要がある。
によると、世界気象機関によると、2023年から2027年までの間に、産業革命前の水準を1.5°C上回る地球の地表付近の年間平均気温が少なくとも1年間記録される確率は66%であり、この5年間が観測史上最も暑い期間となる確率は98%である。これは健康、食料安全保障、水管理、環境に広範な影響を及ぼす。
こうした動向を踏まえ、温室効果ガス排出量を直ちに大規模に削減する必要がある。銀行や金融機関が経済活動に大きな影響力を持つことを考えれば、気候変動との闘いで主導的な役割を果たすことが極めて重要である。
金融上の意思決定にESG要因を取り入れ、炭素価格メカニズムを導入し、ポートフォリオの気候リスクを管理するとともに、持続可能なプロジェクトに投資することで、金融セクターはファイナンスド・エミッションに効果的に対処し、より環境に優しい経済への入り口となることができる。




