欧州連合(EU)は、2040年の温室効果ガス排出目標の達成を支援するため、気候政策に国際炭素クレジットを再導入しようとしている。
国際炭素クレジットの有効性は、環境面の完全性、公正な利益配分、パリ協定との整合性を確保できるかどうかにかかっている。
責任ある方法で活用すれば、国際炭素クレジットは、欧州産業にも利益をもたらしながら、グローバルサウスにおける公正な移行を支援できる。
気候目標の達成に向けたカーボンクレジットの利用を段階的に廃止してから12年を経て、EUは再導入を検討している。提案されている改正案は、EU気候法に、1990年比で2040年までに温室効果ガスの純排出量を90%削減する法的拘束力のある目標を盛り込むものだ。
重要なのは、欧州委員会が目標達成に向けたカーボンクレジットの利用方法に一定の柔軟性を導入しようとしている点だ。
EU域内で長期的な炭素除去を実現する、国内の「恒久的」除去。
2036年以降、パリ協定第6条に基づく国際炭素クレジットの購入により、1990年のEU排出量の最大3%まで、EU排出量の限定的なオフセットを認める。
EUは数年前から、炭素除去および炭素農業規則のもとで国内の除去基準を策定してきた。後者の仕組みは、加盟国(特にドイツ)の要請を受け、比較的最近になって導入された。
EUが国際クレジットに関する新政策をどのように実施するか、その細部が極めて重要だ。最良のシナリオでは、主にグローバルサウスの効果の大きいプロジェクトを支援することで、国内の気候目標をより費用対効果の高い形で達成できることを示せる。
最悪の場合、過去の過ちを繰り返し、統合された世界炭素市場の実現に向けた意欲を損なう恐れがある。
軽視できない3%
1990年のEU純排出量を基準とする国際クレジットの上限3%は、提案されている2040年目標(約4億6,000万トンの二酸化炭素換算量)のほぼ3分の1に相当し、大きな貢献となる。
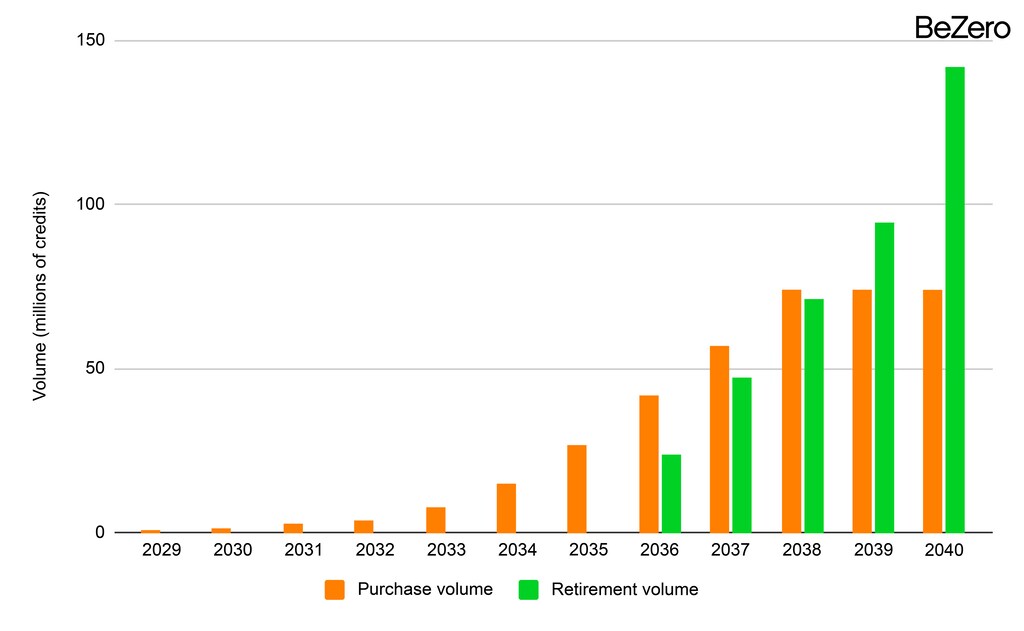
EUが2040年までに上限の3%を達成すれば、その年に約1億4,000万クレジットを無効化する可能性がある。2040年までの累計は3億~4億クレジットに達し、費用は100億ユーロ以上(1クレジット当たり30ユーロの場合)となる可能性がある。
国際炭素クレジットの他の需要源と比べるとどうだろうか。
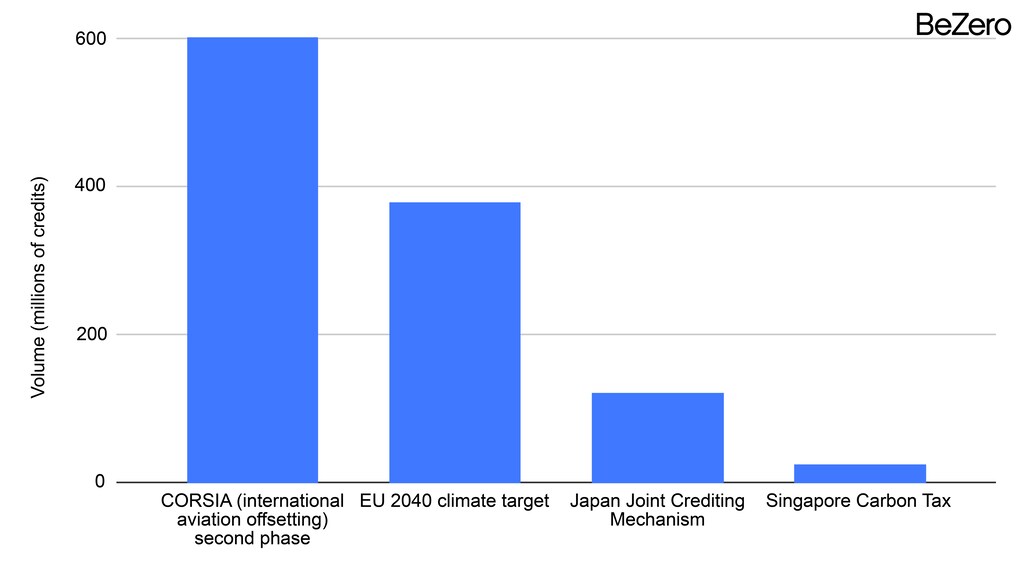
2029年から2040年にかけて、CORSIA(国際航空のためのカーボン・オフセットおよび削減スキーム)が最大の需要要因となる可能性が高い。一方、EUは最大の政府系購入主体となり、日本(二国間クレジット制度を通じて)やシンガポール(炭素税を通じて)などの国を大きく上回る購入を行う可能性がある。
恩恵か、リスクか?
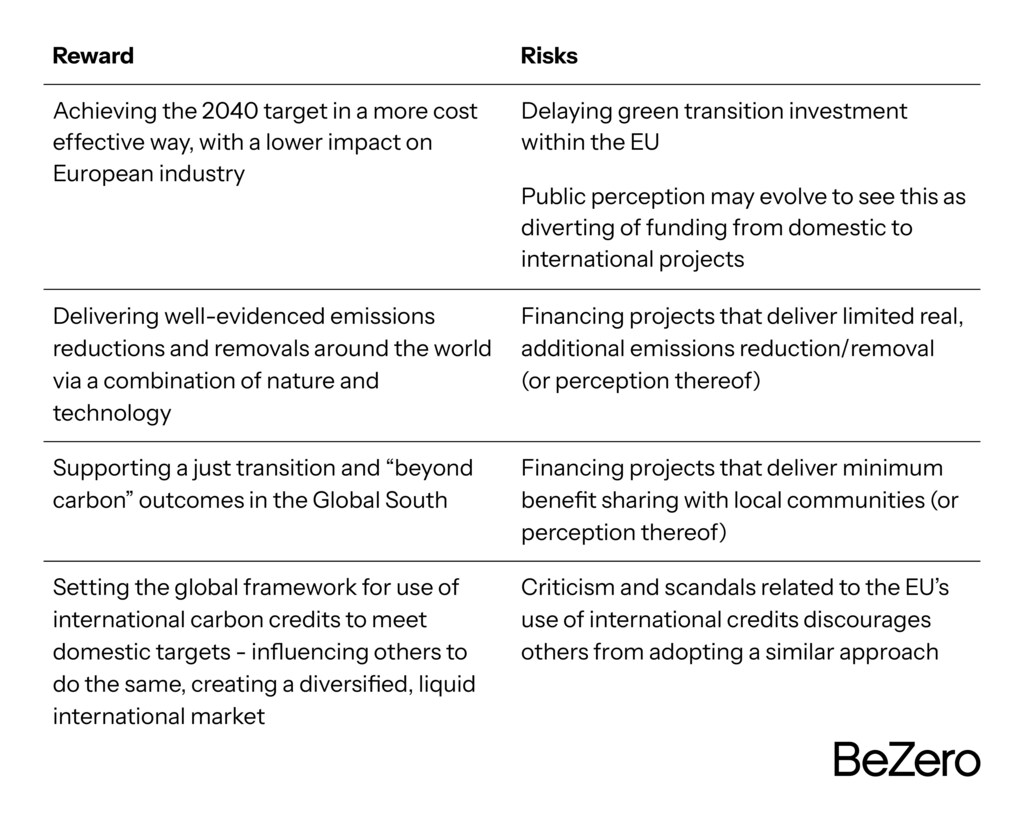
国際炭素クレジットの活用は、EUにとって両刃の剣となり得る。一方では、より費用対効果の高い道筋となり、欧州産業のコストを抑えながら、グローバルサウスにおける公正な移行を支援できる可能性がある。
他方、国内のグリーン投資を犠牲にしてEUが海外プロジェクトに資金を投じていると受け止める人もいるだろう。
国際的な炭素取引は地域社会への効果や恩恵が限られているとの見方も広がり、批判が強まって他国の参加を妨げる恐れがある。
改正案の草案と欧州委員会の説明では、調達の中核原則として、環境面の完全性、利益配分、パリ協定との整合性の3点が示されている。しかし、成否はこれらをどのように実施するかに大きく左右される。
成功に向けた枠組み
1. 環境面の完全性
京都議定書時代のカーボンクレジットの多くは、実質的で追加的な気候変動対策を実現できなかった。これが、EUの政策が国際クレジットから離れた主な理由である。
排出量取引制度など他の政策分野では、EUは地中貯留を伴う工学的な炭素除去(すなわち、炭素会計を高い精度で測定できる方法)の検討に前向きな姿勢を示してきたにすぎない。
しかし、EUが国際クレジットの必要量を満たすために工学的除去だけに依存すれば、供給は需要を大幅に下回り、費用は高止まりする可能性が高い。植林、マングローブの再生、クリーンクッキングなど、より手頃な選択肢が見過ごされることにもなる。
提言
EUは、環境面の完全性に関するリスクは主にプロジェクト固有の要因によって左右されると認識し、あらゆる種類のカーボンクレジット・プロジェクトを受け入れる姿勢を保つべきだ。また、クレジットの実績が期待を下回るリスクに対する管理策を導入すべきである。
カーボンクレジットの格付けや保険など、民間部門の革新によって実績不足のリスクを管理し、最高品質のクレジットだけが利用されるようにできる。
2. 利益配分
国際炭素クレジットは、グローバルサウスで価値ある排出削減活動も支援する。雇用を創出し、先住民コミュニティを保護し、生物多様性の向上にもつながる。
特に重要なのは、クレジット販売で得られる収益の公正な割合が地域社会に還元され、そのことが透明性の高い報告を通じて明らかになることだ。
ただしEUは、国際クレジットによって雇用や成長が「海外移転」されるとの懸念に対処しなければならない。国内にも利益をもたらすには、欧州の民間部門を投資家、技術提供者、サービス提供者として参画させる必要がある。調達方法によっては、ここから大きな利益が生まれる可能性がある。
提言
EUは、公正な移行を確保するため、プロジェクト単位で利益配分を精査するとともに、欧州の民間部門を積極的に関与させ、国内の経済的利益をもたらす仕組みを検討すべきだ。国内外への効果を示すうえで、透明性の高い定期的な報告が不可欠である。
3. パリ協定との整合性
第6条の目的は、各国が緩和成果をクレジットとして他国に売却できるようにすることで、各国が自国が決定する貢献(NDC)を超える排出削減・除去活動を実施するよう促すことにある。
問題は、こうした活動が各国のNDCに対して真に「追加的」かどうかだ。EUがクレジットを購入するなら、それは各国のNDC計画のもとでは実施されない削減・除去活動への資金提供を意味しなければならない。そうでなければ、EUが得る全体的な純便益は限られる恐れがある。
提言
EUは、カーボンクレジットがNDC目標に対して追加的であることの確保を、第6条のセーフガードだけに頼るべきではない。また、「高リスク」とみなす国や部門全体を自動的に除外するような過度に厳格な対応も避けるべきだ。各プロジェクトを評価し、NDCを超える実質的かつ追加的な排出削減を実現する可能性が最も高いものを対象とすべきである。
今後の展望
世界の排出量をめぐる重要な局面で、EUは脱炭素化を支援する費用対効果の高い手段としてカーボンクレジットを検討している。気候変動対策における主導的立場を保ちながら、クレジットが実質的な排出削減効果をもたらすこと、国内外の社会的・経済的利益を最大化すること、費用を抑えることのバランスを取らなければならない。
考慮すべき事項は複雑で、検討に使える時間も限られている。立法担当者や政策立案者には、現段階でクレジットの種類を早々に制限したり、環境面の完全性、利益配分、パリ協定との整合性について厳格な基準を設けたりしないよう求める。
政府はまず、細則ではなく幅広い指針となる原則を中心に法整備を進め、その後、協議を重ねる複数年のプロセスを通じて具体的な実施方法を策定すべきだ。
最後に、方針の策定にあたり、民間部門とグローバルサウスの関係者が実質的に参画できるようにすべきである。




