再生可能電力と蓄電池のコストが急落したことで、世界は10年前には不可能に思えたよりもはるかに速く、かつ低い経済コストで発電部門の脱炭素化を計画できるようになりました。グリーン電化を通じて、製造業の大部分、住宅暖房、道路輸送など、経済の他の多くの分野でもゼロカーボンを実現できます。
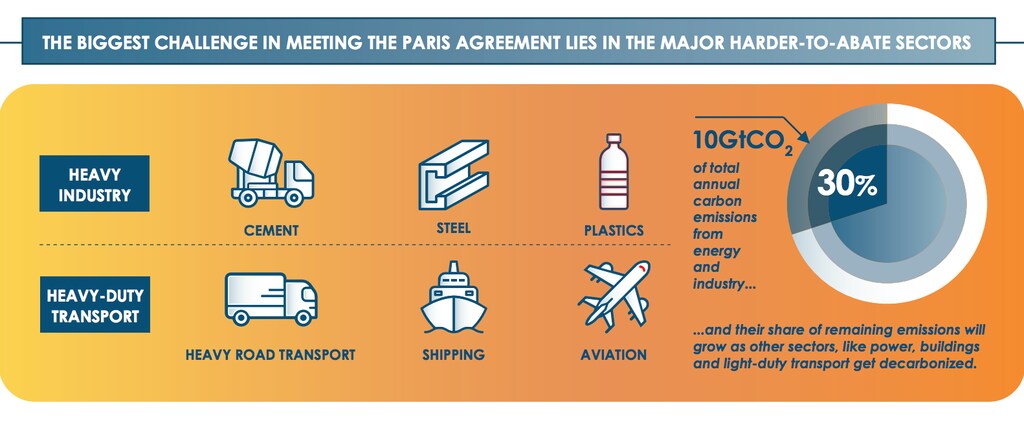
しかし、そこで残されるのは、いわゆる「削減が困難な」経済分野の脱炭素化という課題です。直接的な電化が、場合によっては不可能であったり、より困難であったり、あるいは著しくコストがかかったりする分野です。これらは鉄鋼、セメント、化学品、アルミニウムといった重工業分野、そして海運、航空、長距離道路輸送といった長距離分野です。
これらを合わせると全排出量の約30%を占めますが、電力やその他多くの分野で脱炭素化が進むにつれて、この割合は上昇するでしょう。有害な気候変動を抑制するために必要なゼロカーボン経済を実現するには、これらの削減が困難な分野の排出を解消する戦略を持たなければなりません。
ゼロカーボンの課題を解決するための道筋
朗報は、エネルギー転換委員会(ETC)が最近発表したMission Possible報告書で示されている点です。すなわち、新たな未知の技術の開発を前提とせず、世界経済成長や生活水準への影響もごくわずかで、これらの各分野で排出ゼロを達成することは、技術的に可能であることは間違いないということです。
鉄鋼生産は、還元剤として原料炭の代わりに水素を用いるか、高炉操業に炭素回収・貯留・利用(CCS/U)を適用することでゼロカーボン化できます。化学分野の排出は、プラスチックのリサイクルを劇的に拡大すること、既存のプラスチックやバイオマスを新たな生産の原料として利用すること、分解炉の電化、CCS、あるいは新たな電気化学プロセスを通じて、削減し、最終的に解消できる可能性があります。
蓄電池による電化と水素は、短距離の海運と航空にとって重要な技術となるでしょう。長距離の航空は、従来のジェット燃料とほぼ化学的に同等のバイオ燃料または合成燃料で運航できる可能性があります。長距離航行船の舶用エンジンは、アンモニア(電気分解によって製造されたグリーン水素から作られたもの)またはバイオ燃料のいずれかを燃焼させることができます。
トラック輸送分野では、近距離は蓄電池、長距離は水素燃料電池で動く電動エンジンへの転換によって、内燃機関に対する電動エンジンの本質的な効率性の優位性を考慮すると、ほぼ確実にゼロまたはマイナスのコストで脱炭素化を実現できるでしょう。しかし、その他の削減が困難な分野の一部では、ゼロカーボンの解決策はコストの増加につながる可能性が高いです。例えばセメントでは、化学反応から生じるプロセス排出を回収するためにCCS/Uがほぼ確実に必要となり、このステップを工程に追加すればコストが増加することは避けられません。
これらの分野の多くが販売する中間製品(最終消費者向けではなく)へのコストへの影響は、大きなものになる可能性があります。ゼロカーボン鉄鋼の製造は、1トンあたりのコストを20〜25%押し上げる可能性があります。しかし、ある1つの分野を除くすべての分野において、消費者価格、ひいては消費者の生活水準への影響は軽微です。グリーン鉄鋼で作られた自動車や、ゼロカーボン方式で輸送されたジーンズ1本のコストは、従来の高炭素製品と比べて1%以上高くなることはありません。
唯一の例外は航空です。エネルギー効率の改善により、2050年には、ゼロカーボン飛行が現在の価格と同等かそれ以下の価格で提供可能になる可能性が高いものの、その価格は、従来のジェット燃料を使い続けた場合に下落し得た水準と比べると、依然として相当程度高い水準にとどまると見込まれます。
潜在的な障害
したがって世界は、ゼロカーボン経済の実現を今世紀半ばの目標として掲げ、それが技術的に実現可能であり、経済的にも手頃であるとの確信を持つことができます。
しかし、現在の傾向のままでは、この目標には遠く及ばないでしょう。また、力強い公共政策、大規模な新規投資、そして強力な産業界のリーダーシップがなければ、目標を達成することはできません。
必要な技術は既知のものですが、商業的な応用や大規模な展開が可能になる前に、さらなる大幅な開発を必要とするものもあり、残された時間はわずかです。多くの産業設備資産の耐用年数が長いことを考慮すると、2050年までに完全な脱炭素化を可能にするには、2020年代に新技術への大規模な新規投資を行う必要があります。
また、主要な投入材の大規模生産とそれに伴うコスト削減を実現するには、需給の相互作用に関する課題も克服しなければなりません。航空会社は、大規模な供給がまもなく利用可能になると確信できない限り、バイオ燃料または合成燃料の大規模利用に踏み切らないでしょう。一方、バイオ燃料や合成燃料の生産者は、大規模な投資を行う前に、大規模な需要が確実に生じることを知る必要があります。
炭素価格、または同等の効果をもたらす規制は、ほぼすべてのこれらの分野で必要になりますが、1つの国だけで適用された場合、その国に立地する生産者は国際的な競合他社に比べて不利な立場に置かれます。その結果、十分に高い炭素価格に向けた進展は、あまりにも遅れています。
主要な顧客は、グリーン製品およびサービスに対する需要を創出する上で重要な役割を果たすことができます。自動車メーカーが低炭素、そして最終的にはゼロカーボンの鉄鋼を使用して自動車を製造することを約束したり、大手小売業者が排出削減に取り組む海運会社のみの貨物輸送サービスを利用することを約束したりすれば、変革への大きな推進力となり、顧客ブランディング上の優位性を獲得する可能性もあります。しかし、この種の取り組みは現在進展しつつあるものの、そのほとんどはまだ初期の計画段階にあります。
実行可能性の分析を超えて、より迅速に目標に到達するために必要な行動へと進み、進捗の急速な加速を実現することが不可欠です。この目的のために、ETCと世界経済フォーラムは「Mission Possible Platform(ミッション・ポッシブル・プラットフォーム)」を立ち上げます。これは7つの分野別イニシアチブ(トラック輸送、海運、航空、鉄鋼、アルミニウム、化学品、セメント)からなるプラットフォームで、それぞれのイニシアチブは、各バリューチェーンを代表する主要企業のリーダー集団を結集し、ネットゼロ排出への進展を加速させることに取り組みます。
本プログラムは、今世紀半ばまでにゼロカーボンを実現するために、各分野でいつまでに何が起こる必要があるかのロードマップを定義します。公共または民間を問わず、各分野で急速な転換を推進し得る最も強力な施策を特定するとともに、企業、分野別団体、政府と詳細に協議し、行動へのコミットメントを促し、確保することを目指します。その際には、一部の主要企業が現在表明している大幅な排出削減のコミットメントを基盤とします。
今後数年間に十分に力強い行動を取り、今後30年にわたって持続させれば、2050年までにゼロカーボン経済を実現できます。




