気候変動への対策をめぐる議論の大半は、再生可能エネルギーと電気自動車に偏りすぎています。そのためポール・ホーケンは近著『ドローダウン:地球温暖化を逆転させるために提案された史上最も包括的な計画』で、気候変動への上位100の解決策を評価し、公表しました。
ホーケンの結論は、まさに意外なものでした。再生可能エネルギーへの切り替えは、同じくらい効果的な数多くの行動のうちの一つにすぎないことを示したのです。さらに、気候のために「普通の人々」に何ができるかについて、よりきめ細かな理解を促しました。
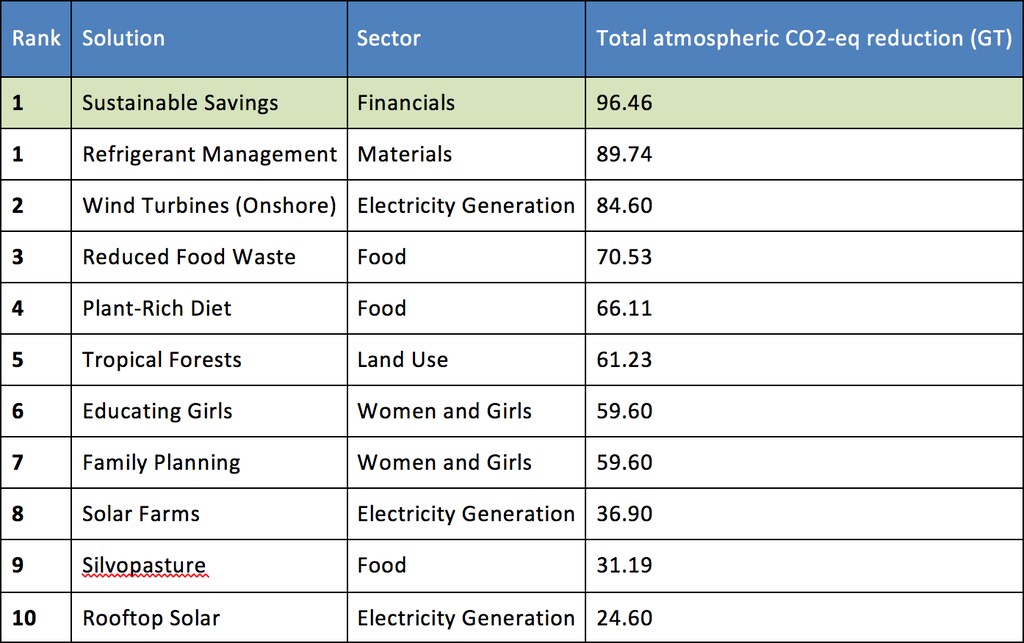
彼の研究の弱点の一つは、金融セクターと資本の流れが考慮されていないことです。実際、私たちの試算では、ホーケンが研究に持続可能な貯蓄を含めていれば、気候変動対策の第1位になっていたでしょう。
個人として、年金や貯蓄の行き先を方向づける力は、問題を解決するうえで大きな手段となります。驚くほど大きな効果をもたらす解決策です。だからこそ私たちは、ホーケンの研究を地球温暖化を逆転させる「ほぼ」包括的な計画と呼びたいのです。
では、なぜこの解決策は除外されたのでしょうか。理由は二つあると思います。第一に、ほとんどの人にとって、まだ実感しにくく、十分に理解されていないからです。第二に、この解決策の効果を測定するために必要な計算が容易ではないからです。
金融セクターがもたらす気候変動への解決策
そこで、資本の流れと、金融セクターに組み込まれた気候変動への解決策についてご紹介しましょう。
世界全体の運用資産総額(「AUM」)は84.9兆ドルに上ります。そのうち株式の割合は35%です。つまり、投資信託、委託運用資産、年金基金、保険会社が、世界の上場企業の株式を29.7兆ドル相当保有しています。
残念ながら、環境・社会・ガバナンス(「ESG」)の基準を投資戦略に組み込んだファンドで運用されているのは、世界のAUMのわずか0.4%にあたる3,600億ドルです。こうしたファンドは、持続可能性要因を重視するか、除外、気候変動、多様性に焦点を当てた特定のテーマ別または地域別の投資対象を持っています。
世界のAUMの累積成長率は年率7.33%であるのに対し、ESG資産の成長率はわずか4.66%です。
低炭素経済への効果的な移行を実現するには、ESG資産の拡大をさらに加速させなければなりません。投資家が、2度シナリオに沿って事業モデルを多角化する意思や能力のない企業への現在の資本の流れを見直さなければ、地球を守るために最終的には評価損として処理せざるを得ない企業の資産から、投資家は実質的にリターンを期待していることになります。
さらに、株価や予算を担保に費用を賄える企業は、それらの資産が将来利益を生むという想定の上に成り立っています。持続可能なビジネスモデルへの資金の流れを増やし、持続不可能なビジネスモデルへの流れを制限することは、この地球の未来にとって不可欠であり、経済的な観点からも同様です。
近年、持続可能な投資が成果を上げることが明らかになってきました。ノルデアが最近発表した報告書によると、ESG評価が最上位の企業は、3年間で下位企業を42%上回る成果を上げました。
計算方法
計算にあたっては、株式ファンドにおける株式の平均配分を、先進国市場と新興国市場の両方を含むMSCIオール・カントリー・ワールド・インデックス(「MSCI ACWI」)で定義されるものと推定します。
この指数の構成銘柄の時価総額は合計50兆ドルで、その59%をこれらのファンドの受益者が保有しています。これらの企業の排出量は合計93億トンのCO2換算で、そのうち45億トンのCO2換算はファンドの受益者に帰属します。
MSCI ACWIの加重平均炭素強度は、売上高100万米ドル当たりCO2換算211.4です。同じ指数に低炭素目標を設定した場合は、売上高100万米ドル当たりCO2換算60.1です。
つまり、低炭素目標を設定した市場の炭素強度は72%低くなります。したがって、資本を持続可能な選択肢に再配分すれば、CO2換算で964.6億トンの削減を達成できると推定されます。
これは、持続可能な貯蓄が気候変動への第1の解決策であり、その効果は屋上太陽光発電、太陽光発電所、植林、電気自動車をすべて合わせたものを上回ることを意味します。