豊富な原料、低い生産コスト、そして再生可能エネルギーの急速な成長により、中国は持続可能な航空燃料(SAF)の主要プレイヤーとして台頭しつつあります。
中国は現在、SAFの原料として使用済み食用油に依存していますが、原料の制約があるため、アルコール・トゥ・ジェット燃料やパワー・ツー・リキッド燃料などの代替策を模索する必要があります。
中国のSAFの技術進歩と持続可能性基準は世界市場を揺るがし、特にEUや米国との間で国際貿易摩擦を招く可能性があります。
低い燃料生産コスト、豊富な原料、そして世界で最も急成長している航空市場、中国はSAFの主要プレイヤーとして台頭しています。
中国は、使用済み食用油などの廃棄物・残渣原料の主要輸出国であり、これらはSAFの製造に使用できます。SAFは化石燃料と比べてライフサイクル全体の炭素排出量を最大80%削減できるジェット燃料です。国内でのSAF生産を優先すれば、中国はSAF精製施設を急速に拡大できる可能性があります。
中国の拡大する再生可能エネルギーの案件パイプラインと余剰電力は、グリーン水素の生産、ひいては再生可能エネルギー由来の合成燃料であるeSAFの生産を加速させる可能性があります。中国の航空旅客市場は予測では世界の2043年までに最大規模となる見通しであり、これらの燃料は同国の脱炭素目標を支えることができます。
欧州や米国などの他の地域や国々もSAFの開発を進めていますが、欧州は高い人件費、限られた原料、世界的競争により生産規模の拡大に課題を抱えています。精製施設は開発中であるものの、需要の低迷、技術的リスク、財務上の懸念から、一部のプロジェクトが中止されています。
欧州は長年、輸入燃料に依存してきました。国内でSAF使用義務の達成に苦戦する場合、中国がその不足分を埋めるのか、それとも中国国内で生産された燃料は国内使用に限定されるのでしょうか?
世界経済フォーラムの「Airports of Tomorrow」イニシアチブは、最近これらのテーマについて地域別の議論を開催しました。
中国のSAFに対する既存の関心
第14次五カ年計画(2021〜25年)は、中国の民間航空業界に対し、2025年までに5万トンのSAFを年間消費することを目標として定めています。
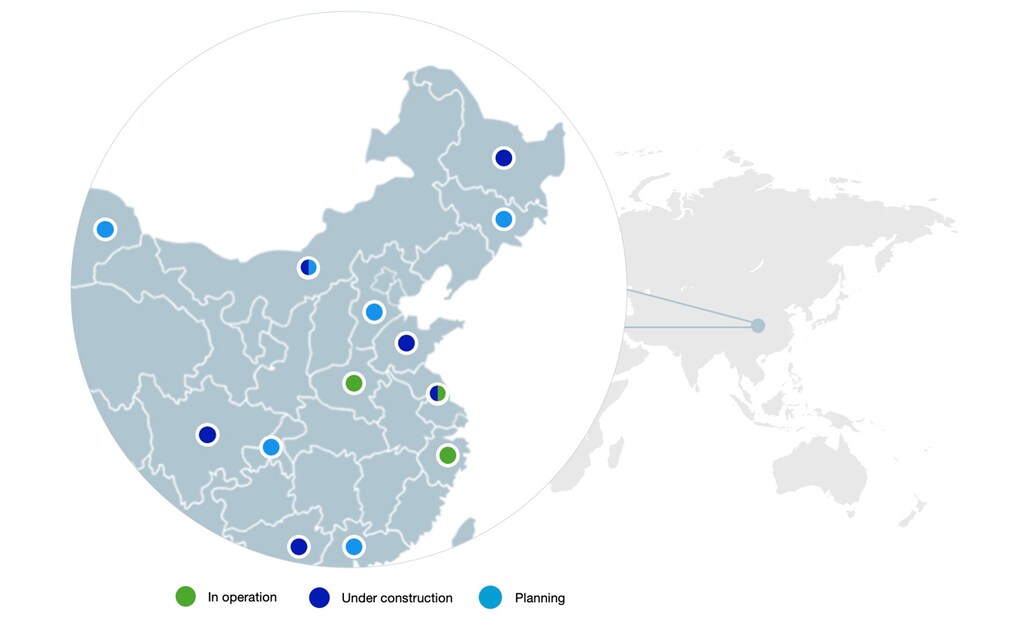
現時点で、既に稼働している生産能力は年間約40万トンあり(90%以上が輸出向け)、さらに年間390万トンの増産が発表されています。
出発点としての使用済み食用油
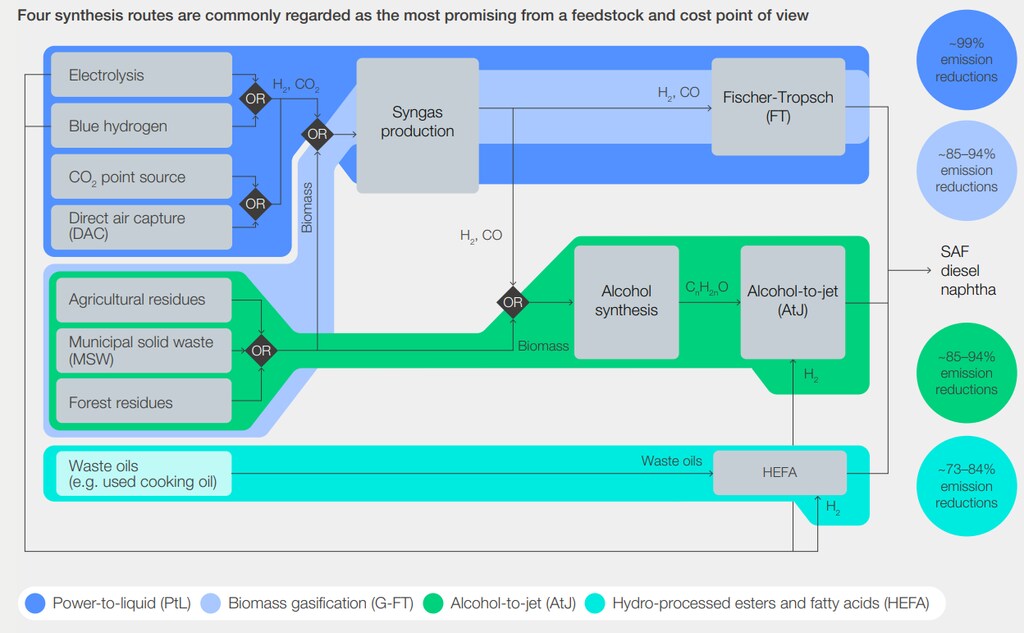
中国がSAFの生産を拡大できるかは、主に使用済み食用油を中心とした原料の入手可能性と優先順位に左右されます。使用済み食用油は、水素化処理エステル・脂肪酸SAFの製造に使用できます。これは現在、植物油、使用済み食用油または油脂を航空燃料に変換する主流のSAF製造経路です。
この廃油の多くは現在輸出されており、主な買い手にはオランダ、スペイン、イタリア、英国、そして最近では2022年のインフレ抑制法による優遇措置を受けて米国が含まれます。
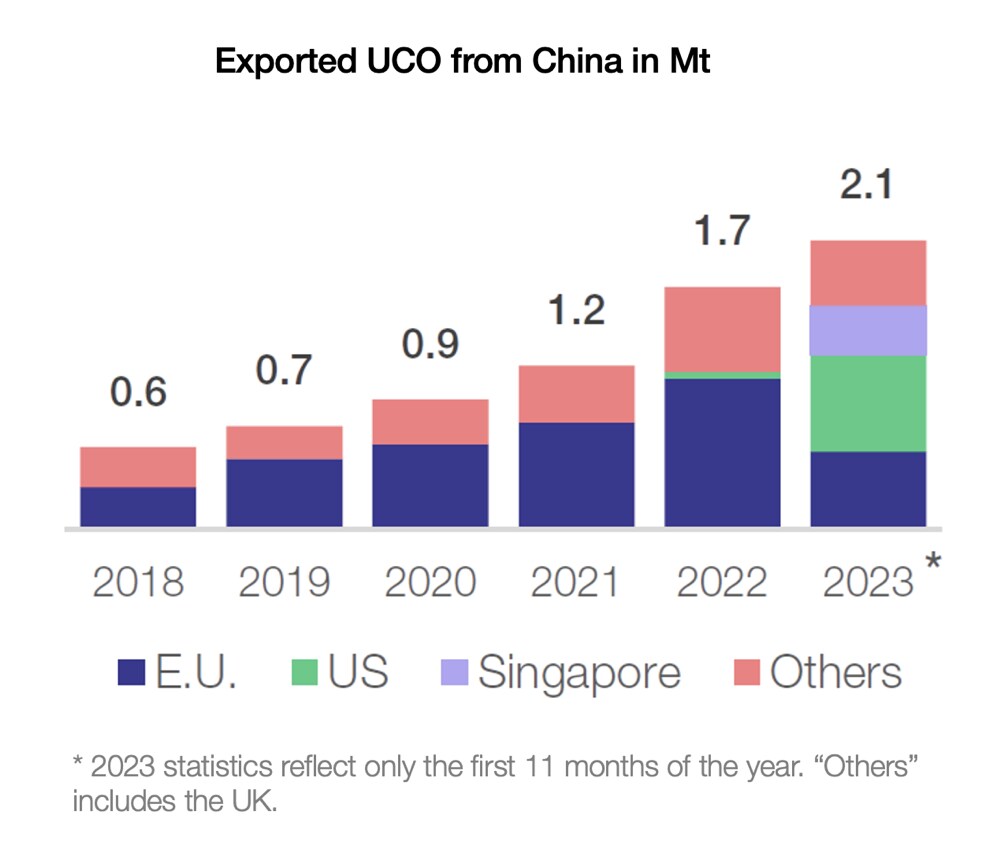
使用済み食用油の回収を増やせば、国内生産と輸出を拡大できる可能性があります。ただし、一人当たりの消費量は2030年にピークを迎えると予想されており、使用済み食用油の原料供給に制約が生じることになります。
食用油以外の原料の代替策を模索する
使用済み食用油の長期的な供給は限られているため、中国は代替のグリーン・ジェット燃料製造経路に投資する必要があります。
選択肢の一つがアルコール・トゥ・ジェットであり、サトウキビ、トウモロコシ、スイッチグラスなどを原料とします。しかし、2000年代初頭以降、中国は燃料原料と作物との競合を避けるため、食料安全保障を優先してきました。これは、外国からの穀物輸入への依存を減らし、農業の自給率を高めるという同国の目標とも合致しています。
この「レッドライン」を踏まえると、長期的には原料の制約により、アルコール・トゥ・ジェットSAFの大規模な拡大の可能性は限られる可能性が高いものの、短期的にはバイオ由来の廃棄物残渣が優先されると予想できます。
パワー・ツー・リキッド
再生可能電力、水、二酸化炭素から製造されるパワー・ツー・リキッド燃料は、長期的に中国にとって実行可能な代替策となり得ます。現在、SAFを製造する最も高コストな方法ですが、炭素排出削減と拡大の可能性に関して大きな利点もあります。
中国が太陽光・風力発電のコストを引き下げるにつれ、合成燃料の生産において競争優位性を獲得できる可能性があります。
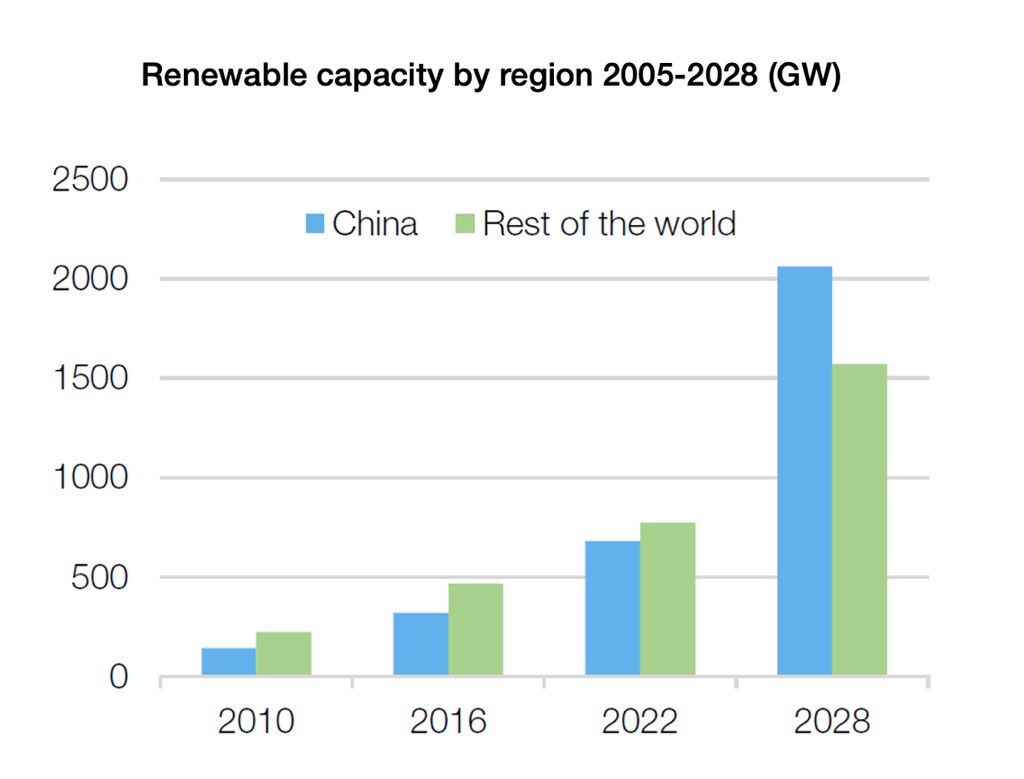
国際エネルギー機関(IEA)は、2028年までに中国が世界の再生可能エネルギー設備容量のほぼ3分の2を占め、2030年までには太陽光と風力が同国の電力のほぼ半分を供給すると予測しています。
ただし、系統の制約により余剰のクリーン電力が無駄になる「出力抑制(カーテールメント)」の問題が大きな課題となっています。出力抑制が解消されれば、中国は再生可能エネルギーの余剰分を活用し、SAFの生産を大幅に拡大できる可能性があります。
未活用の潜在力
2023年、中国では再生可能エネルギーの出力抑制量が35テラワット時に達しました。これをパワー・ツー・リキッドの生産に利用していた場合、世界経済フォーラムの「Clean Skies for Tomorrow」イニシアチブの変換比率に従えば、中国が2025年に目標としている量のほぼ20倍を生産できた計算になります。
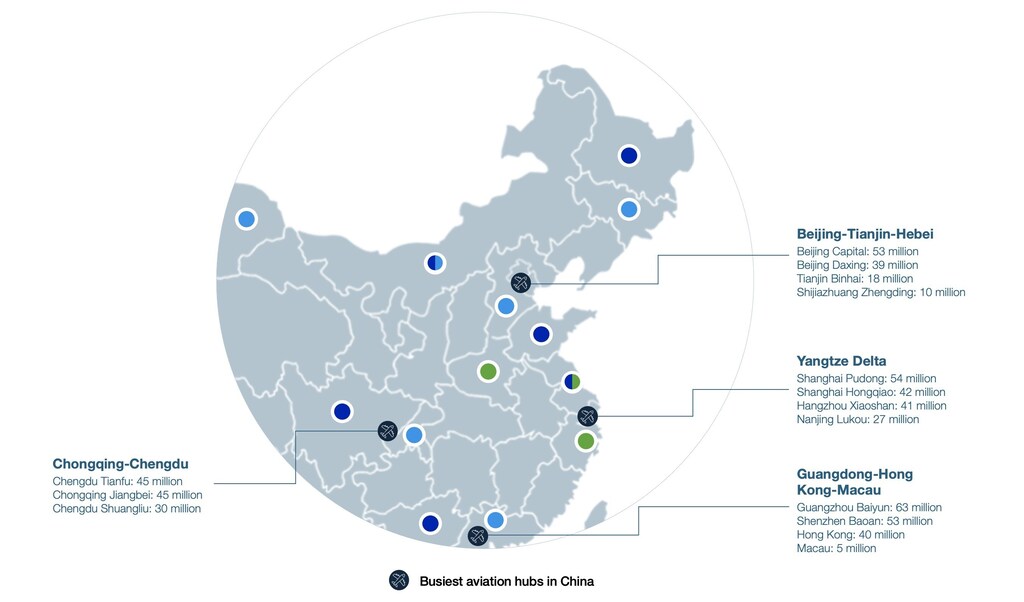
中国北西部、北部、北東部などの地域は、グリーン水素とSAFの生産において最大の潜在力を有していますが、これらは伝統的な航空の拠点ではありません。したがって、燃料分子を利用場所まで輸送するための物理的インフラと、ブック・アンド・クレーム制度の整備が、SAFの利用拡大には必要です。
このルートの拡大は、電解槽や直接空気回収(DAC)技術のコスト削減に加え、政府が各分野における脱炭素化をどのように優先するかにも左右されます。グリーン電力は他産業でも必要となるためです。
優遇措置とその地政学的影響
確立されたSAF市場では、規制当局が産業成長を促すために義務化を設定しています。例えばEUは、航空燃料へのSAF混合比率の引き上げを義務付けており、2025年に2%から始まり2050年までに70%に達することを求めています。
一方、中国はSAF政策をまだ策定中であり、航空業界の関係者は、達成可能であるという保証がある場合にのみ需要側の義務化が導入されると考えています。
彼らは、土地賃貸の優遇措置や、中国認証排出削減制度へのSAFの組み込みといった、供給側の措置や専用政策も、業界と投資家の信頼を高める可能性が高いと同意しています。
政府の優遇措置は規模の経済とコスト削減を促す一方で、国際的な精査を招く可能性もあります。すでに関税引き上げを求める声が、米国では使用済み食用油を含む中国製品に対して上がっており、大統領選挙後に激化しました。そしてEUは7月に新たな関税をEU域外のバイオ燃料に課すことを確定しました。
一部のアナリストは、同様の貿易措置がSAFにも及ぶ可能性があり、中国の優遇措置が欧州の競争力への脅威とみなされた場合にはなおさらだと指摘しています。また、これらの貿易措置のタイミングは極めて重要であり、早すぎれば欧州は中国のSAF技術の進展を取り逃すリスクがあり、遅すぎれば欧州の産業は電気自動車で見られたように競争力の維持に苦戦する可能性があるとしています。
SAFの持続可能性の確保は不可欠
中国がSAFをEUやその他の市場に輸出できるかどうかは、燃料と原料の持続可能性にも左右されます。欧州は、土地利用の問題など、低炭素燃料の拡大による悪影響を防ぐため、厳格な持続可能性基準を適用しています。
これを受けて中国は、民間航空局が主導する新たな持続可能性認証機関を成都(四川省)に2024年7月に設立しました。このSAF技術センターは、水素化処理エステル・脂肪酸SAFおよびSAFのライフサイクル炭素評価に関する3つの国内基準について公開協議を行いました。その目的は、業界の基盤を確立し、中国のSAF基準を国際市場と整合させることです。
次の段階に向けたパイロット事業
中国の技術進歩、原料の入手可能性、政策により、同国は世界のSAF市場を再構築する有力な立場にあります。同国は迅速に動いており、9月には最初のSAFパイロット事業を開始しました。
中国国際航空、中国東方航空、中国南方航空による12便の商業フライトが、4つの空港でSAFを使用する予定であり、2025年には拡大を計画しています。
業界は、これらの初期の進展が中国の中長期的なSAFロードマップをどのように形作るのかを知りたがっています。このロードマップは、国内産業を導くだけでなく、欧州やその他の市場に地政学的な影響を与えるものでもあります。
本記事は最初にChina Dailyに掲載されました。




