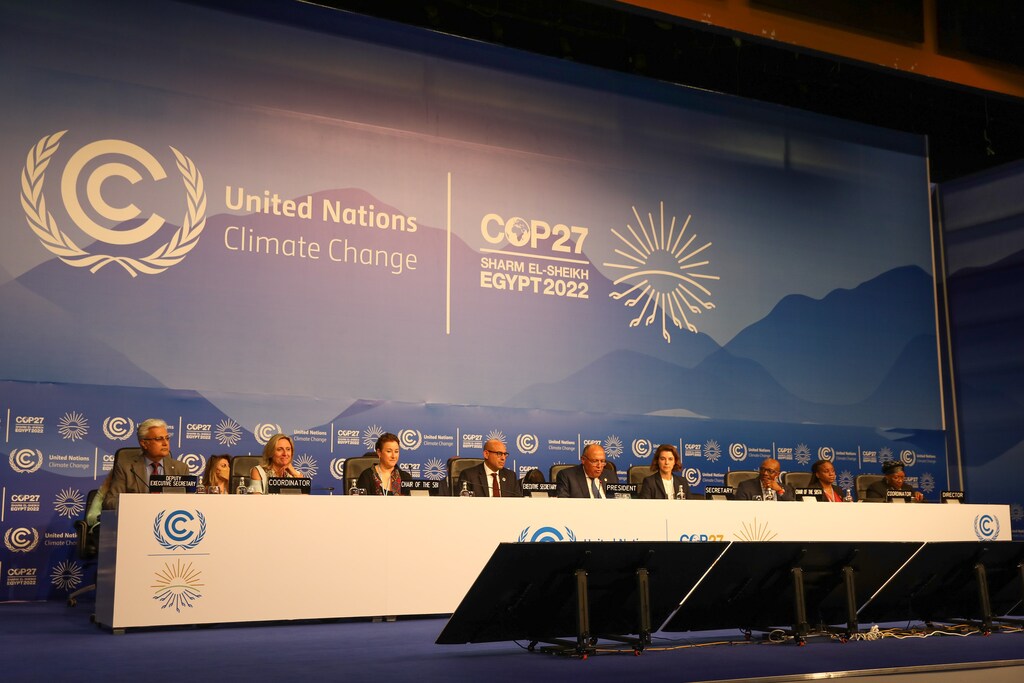
COP27では、主要な金融コミットメントの実行に焦点が当てられました。
エネルギー安全保障、データの強化、自主的炭素市場はいずれも、COP27で議論された金融戦略の実行に寄与するでしょう。
投資家と金融機関は、複雑なエネルギー転換と変化する世界がもたらす機会を見出し、そのリスクに対処する必要があります。
COP27の雰囲気は沈んでいました。ウクライナでの戦争、エネルギー危機、猛烈なインフレ、夏の干ばつ、そしてプロジェクトの資本コストの急激な上昇が、投資家や企業経営者の期待に重くのしかかりました。その根底には、地球温暖化を摂氏1.5度に抑えるという野心が危うくなっているという懸念がありました。
昨年のCOP26では、金融が中心的な議題となり、マーク・カーニーが、450の銀行、投資家、その他の金融機関がネットゼロへのコミットメントを行う連合の発足を発表しました。今年は、インドネシア・プログラムなどいくつかの新たな取り組みが発表され、実行段階により重点が置かれました。私は、三つの金融上のテーマが浮かび上がったと見ています。
1. エネルギー安全保障を活用してグリーン政策を推進する
投資家や企業は、ウクライナでの戦争とエネルギー危機がグリーン・アジェンダと投資機会にとって何を意味するのかを解きほぐそうとしました。米国のインフレ抑制法(IRA)は、よりクリーンなエネルギーへの移行を大きく加速させる可能性が高いように見えます。この政策パッケージでは3,740億ドルが危機に瀕していることがわかっていますが、全体的な潜在的影響は依然として過小評価されているのではないかと私は考えています。
危機に瀕している金額はそれをはるかに上回ります。Kaya Advisoryによると、エネルギー安全保障と再生可能エネルギーの導入加速を支援するための税制措置と関連する融資インセンティブは、すべてのプログラムを合わせて1兆ドル近くにのぼります。さらに、インセンティブについては10年間の明確性があります。米国は、再生可能技術を開発するうえで最も魅力的な場所の一つになりつつあります。私が面談したほぼすべての再生可能エネルギー企業が、この機会を活かすため、より強靭なサプライチェーンを含め、中期計画を書き直しています。プライベート・エクイティと銀行も、投資機会へと大きく舵を切り始めています。
各国がエネルギー安全保障、エネルギーの手頃さ、環境への配慮の間でそれぞれ異なる取捨選択を行う一方で、エネルギー安全保障への注目により、欧州、日本、オーストラリアにおける再生可能エネルギーへの移行が加速しています。(欧州連合のこの10年間の野心は5倍に高まりましたが、欧州は当初、米国のIRAに敵対的でした。)しかし、多くの投資家が脱グローバル化、継続的な地政学的リスク、そして欧州の財政の拡大を予想するなかで、米国が優位に立っています。欧州は買い物リストの下位に位置しています。
とはいえ、クリーンエネルギーへの移行は障害がないわけではありません。ある風力発電のベテランは、欧州では企業が将来有望な用地に対して過剰な支払いを巡って交渉し、魅力的な資金調達に苦労しているため、今年成立する案件は昨年より少なくなると予想していると私に語りました。これは欧州にとって決して望ましい状況ではありません。こうしたギャップを埋めるためにEUの戦略的予算を活用する動きや、プロジェクトが頓挫するリスクを回避する動きが、わずかながら見られました。
エネルギー安全保障により、移行期における化石燃料への投資を継続する必要性について大規模な再評価が行われました。「一歩後退したが、エネルギー安全保障のおかげで二歩前進した」と、あるCEOは述べました。気候キャンペーン団体は、依然として化石燃料に融資している銀行や投資家に異議を唱えていますが、あまり議論されていないのは、政府がしばしば、銀行に対して化石燃料への資金提供を続けるよう最初に働きかけ、さらには自ら保証や資金を提供している点です。
2. より優れた指標が必要
急速な脱炭素化には、産業や工程を変革する抜本的な変化が必要です。ポートフォリオを移行リスクから守り、変化する機会に適合させ、規制上の要件を満たすための適切な指標を、私たちは持っているでしょうか。
多くの投資家や金融関係者は、初期の指標や枠組みが、必要とされる変化のペースに追いついておらず、新たなデータを十分に活用できていないことを懸念しています。
例えば、金融は排出削減に資金を提供する必要があるという点について、ようやく理解が広まりました。単に金融排出量が減少するという大まかなトップダウン型の名目目標を設定するのではなく、排出削減に取り組む必要があるという理解です。これは、融資や投資を間接的に影の領域へと押しやる恐れがあります。「紙上のポートフォリオではなく、現実世界での排出削減」が多くの人々のスローガンとなりました。しかし、初期の多くのリスク指標は、誤った行動を促す可能性があります。例えば、融資をグリーンかそうでないかに分類するEUのグリーン資産比率は、移行の微妙な差異を見落としており、必要とされる種類の金融を意図せず抑制するおそれがあります。
もう一つの課題は、リスクをより的確に把握したり、変化の進捗を示したりできると同時に、グリーンウォッシングを防げる一連の指標を形成することです。自主的なネットゼロ・コミットメントを精査する国連のハイレベル報告書が、企業による気候野心に関する公的なコミットメントの伸びを停滞させるという意図せぬ結果を招くかもしれないと、多くの人が懸念しました。
何が機能し得るかについて、議論は活発でした。投資家は、移行を支えるとともに、自社が事業を展開する国内の規制枠組みと整合しうる、気候配慮型の指標について議論しました。エネルギーの80%が依然として化石燃料由来である世界では、従来の排出者が事業やサプライチェーンを移行するのを支援することが重要です。だからこそ、「カーキ・ファイナンス」、すなわち「グレーの緑化」に焦点を当てることが極めて重要なのです。この文脈で、CPP Investmentsのリチャード・マンリーは、企業の排出量を三つに分けるという考えを提示しました。すなわち、現時点で技術的かつ経済的に実現可能なもの、技術的には実現可能だがまだ経済的には実現可能でないもの、そして削減不可能なものです。
3. 自主的炭素市場が急成長する可能性がある
COP27では、堅牢で取引可能かつ保険付保が可能な炭素クレジットを確立する必要性について、歓迎すべき緊迫感があったことにも気づきました。これにより、緩和および適応の取り組みへの資金に振り向けられる、信頼性の高い収入源が生まれます。炭素オフセットに関する正当で信頼でき、効率的な市場は、排出削減や排出防止を行うプロジェクトへより多くの資本を振り向けるための強力な手段となるでしょう。
議論の主要な論点は、今日の自主的炭素市場の限界をどのように克服し、より大きな市場を生み出すかでした。Ecosystem Marketplaceによると、2021年には20億ドル相当のクレジットが取引され、これは前年のほぼ4倍にあたります。約5億クレジットが、5億トンの二酸化炭素換算量を表しており、取引されました。
これまでのところ、これらのクレジットの売買は不透明でした。価格は標準化されていません。多くのプロジェクトは、約束した成果を実現していません。買い手は、自分が手にしているものが本物であるかを確信できず、売り手は説明責任を問われることがありません。
競合する組織や主張も見られました。自主的炭素市場の誠実性に関する審議会と、自主的炭素市場の誠実性に関するイニシアチブは、実行可能な基準の策定を目指しています。一方、企業のグリーンウォッシングに極めて厳しい姿勢をとったマッケナ報告書は、炭素オフセットについてより前向きな論調を示しました。COP27では、マイケル・ブルームバーグが、クレジットの標準化を支援するため、グローバル・カーボン・トラストの設立を発表しました。
炭素クレジットの誠実性や為替レートに関する哲学的・実務的な議論はさておき、今年は炭素クレジットへの関心が格段に高まっていたことが注目されました。特に削減が困難な活動においてその傾向が顕著でした。金融がこの潜在的な成長にどの程度注力するのかは、興味深い点です。とはいえ、ニコラス・スターン卿による新たな報告書によると、新興市場が必要とする可能性のある2兆ドルの資金調達を支える上で、これは小さな役割にとどまるという認識もあります。ニコラス・スターン卿。
議論されなかったこと――吠えなかった犬
今年の金融と企業は、目標や進捗について、はるかに口数が少なかったです。これについては、一部のキャンペーン団体が、グリーン・ハッシング(環境への取り組みの沈黙)によるものだと見ています。また、企業がデータセットを構築する中で取り組もうとしているトレードオフの複雑さや、金融と社会との間で続く不信感も反映しています。
マーク・カーニーの連合は、気候リスクを銀行や資産運用会社の取締役会や日々のリスク管理プロセスに組み込む一助となりましたが、昨年、科学的根拠に基づく2030年目標を持つ銀行がひとつもなかったことは、忘れられがちです。現在、53の銀行がこの目標を持っていますが、まだ多くの課題が残されています。
結論として、過去1年で、エネルギー転換の機会を捉えつつリスクに対処することに関する金融界の理解は大きく転換しましたが、表立たない場所でのはるかに多くの取り組みが進められています。
結論
2022年のマクロ経済は、大規模なマクロ経済の変動と政策の転換によって、激しく揺り戻しました。これは、エネルギー安全保障政策によって後押しされた長期的な機会があるにもかかわらず、気候配慮型プロジェクトの大幅な再評価をも意味します。1970年代のエネルギー危機は長期的な影響をもたらしました。今日のエネルギー危機もまた、同様になることは間違いありません。重要なのは、複雑なエネルギー転換と変化する世界がもたらす機会を見出し、そのリスクに対処することです。




