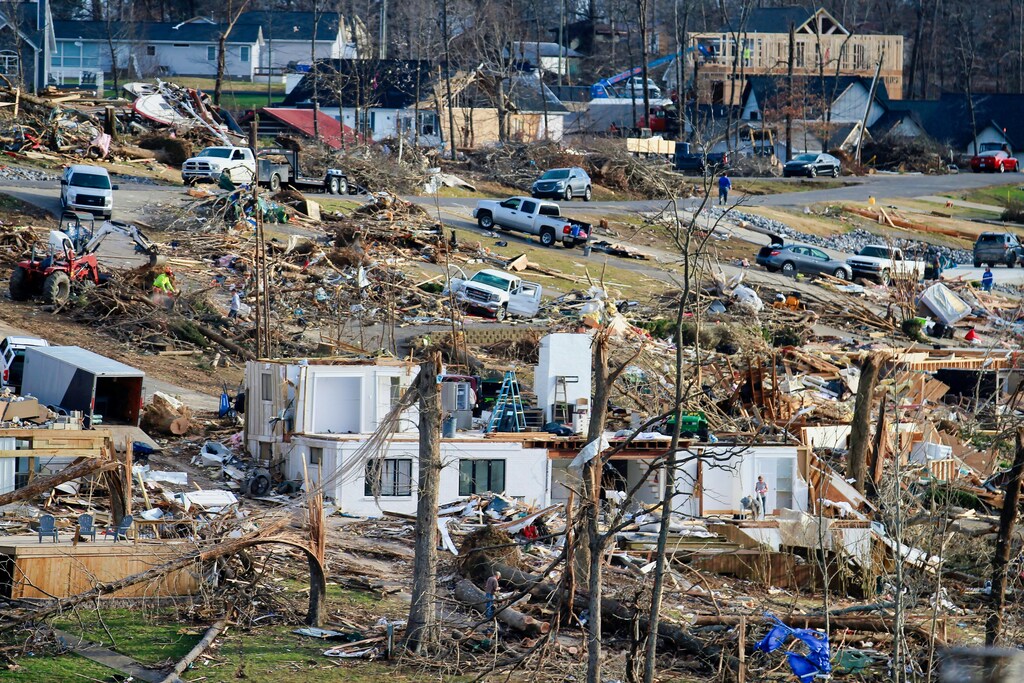
保険はこれまで、リスク移転の有効な手段とされてきましたが、気候関連のショックが起きる中で、もはや企業資産を確実に守ることはできなくなっています。
気候リスクの管理における保険の有効性について従来の前提を維持し続けたことで、多くの企業の取締役会に死角が生じています。
気候ショックがより広範に波及するにつれ、企業にとって、そこから生じる相互に絡み合ったリスクを管理する新たな方法を模索することの重要性が高まっています。
気候変動による被害がもたらす経済損失は、世界GDPの15%に相当する可能性があり、金融システムのグリーン化に関するネットワーク(NGFS)によれば、2°Cの温暖化では2050年までに、3°Cの温暖化では2100年までに30%に達する可能性があるとされています。2024年に公表されたこれらの新たな被害推計は、同機関が以前に行った評価の3倍に相当します。
保険はこれまで、自然災害などの危機の後に市場を安定させるために常に活用されてきました。しかし、今日の気候リスクはもはや孤立したものではありません。干ばつ、洪水、山火事、生物多様性の減少は、相互に作用し合いながら被害を増幅させ、経済全体の姿を変えつつあります。気候変動によってこのように自然災害が激化するにつれ、物理的資産のリスク・エクスポージャーが高まり、保険市場に負担がかかっています。
保険負担、すなわち災害関連コストのうち保険会社が負担する割合の上昇は、推計によれば、過去30年間で2倍以上に増加しています。同時に、気候変動により、経済損失の総額と保険でカバーされる額との差、いわゆる保険ギャップが拡大しています。
そして、このギャップは、気候リスクが新たな保険市場の動向を生み出す中で拡大しつつあります。米国の保険会社State Farmは、カリフォルニア州のような高リスク州において、新規の住宅物件保険の引受けを停止しました。これらの地域の雇用主は、従業員が保険の付保可能な住宅を確保できず、また負担できない場合、すでに人材の確保に苦慮しています。中国では、2021年の河南省の洪水により、平安保険は190億ドルを超える保険金支払いを余儀なくされました。
気候災害が今後も頻度と深刻度を増していくにつれ、保険の補償範囲が縮小しなくても、無保険の被害は大幅に増加する可能性が高いです。国連は、気候変動に起因する災害により、2030年までに無保険の損失が最大5,600億ドルへと倍増する可能性があると推計しています。
環境の混乱は、金融、労働、サプライチェーン、政治へと波及していきます。しかし、保険会社が高リスク地域から撤退しつつある今も、多くの取締役会は、気候リスクの管理に関して明日は昨日と同じであると依然として想定しています。取締役会は、今日および将来において企業が直面する気候リスクのシステミックな影響を十分に管理するため、保険ガバナンスに関する新たなアプローチを開発する必要があります。
国境を越える気候リスク
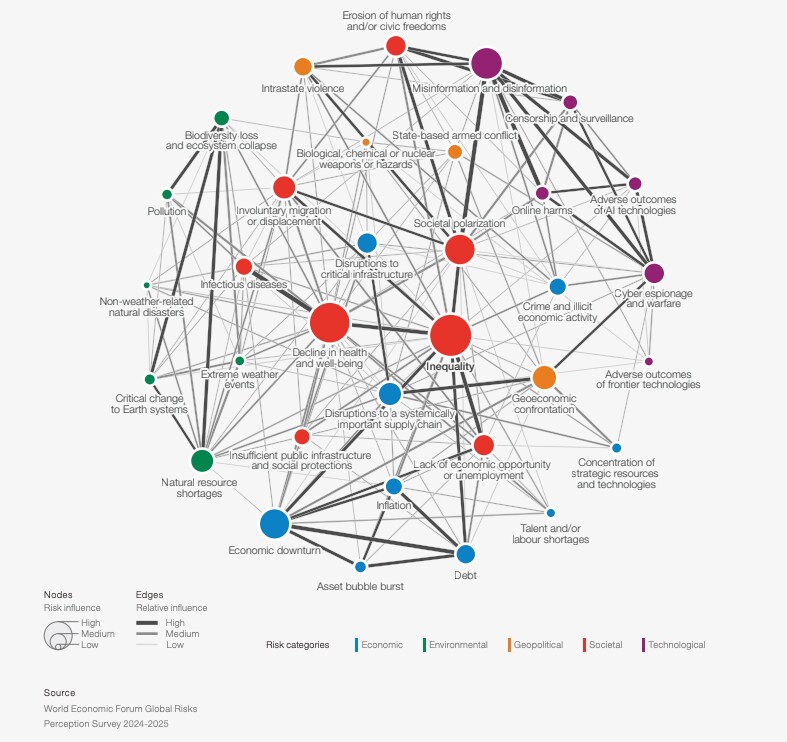
世界経済フォーラムの『グローバルリスク報告書2025』は、今日の気候関連の脅威が相互に結びついている性質を明らかにしています。極端な気象現象は、もはや単に財産に損害を与えるだけでなく、資源不足、インフレ、さらには社会不安を引き起こす可能性もあります。そして、そのようなリスクに対する保険料が上昇すると、その影響は保険セクターをはるかに超えて広がります。
科学者の推計によれば、2025年6月から8月にかけて欧州で熱波により死亡した24,000人のうち、16,500人の死亡は、温室効果ガスによる温暖化と関連していました。気候リスクの高まりに伴う労働安全衛生のコストの増加は、保険料の上昇、医療費請求の増加、生産性の低下として表れると予想されます。
極端な気候はまた、 移動の障害を生み出します。2023年には、極端な暑さにより航空便が欠航し、南欧と米国の各地で多くの人々が足止めされ、出張中の人々も含まれました。保険契約では航空券の費用はカバーされるかもしれませんが、移動の混乱の結果としてバリューチェーン全体に波及する生産性の損失やプロジェクトの遅延はカバーできません。

気候リスクにより、世界の資源も深刻な圧力にさらされています。 保険会社アリアンツの取締役であるギュンター・タリンガー氏は、極端な気象により資産クラス全体が"リアルタイムで劣化している"と述べています。国連食糧農業機関(FAO)は、世界の魚類資源の3分の1以上が乱獲状態にあると警告しています。カカオは西アフリカにおける気候変動による脅威にさらされており、コーヒーはすでにブラジルでの収量減少を経験しており、熱と干ばつにより収穫年度全体が失われています。
ある地域のバリューチェーンにおける混乱は、世界中の多くの他の産業を麻痺させる可能性があります。例えば台湾では、洪水、水ストレス、熱ストレスに関連する事業コストの上昇が、同地域を拠点とし世界に重要な技術を供給する主要半導体メーカーの operations に影響を与える可能性があります。
取締役会が直面する気候リスクの5つの死角
取締役会は保険ガバナンスへのアプローチを再考しなければなりません。適応できない企業は、保険だけでなく、資本や人材へのアクセスも失うリスクがあります。
時代の先を行くため、取締役会は次の5つの気候リスクの死角を特定し、対処する必要があります。
1. 予測可能性という幻想
保険業界の数理モデルは過去のデータに基づいています。これらは、相互に絡み合った気候・社会リスクを反映しないデータセットを用いており、前例のないリスクを捉えることができません。気候の「テールリスク」(極端な結果をもたらす稀な事象)は十分に理解されておらず、取締役会を無防備な状態にしています。
2. 誤った安心感
多くの取締役は、政府や保険会社が常に補償を提供してくれると想定しています。しかし、一部の保険会社が高リスク地域で新規契約の引受けを停止している現状は、保険の利用可能性が決して確実ではないことを示しています。
3. リスク監督のギャップ
付保可能性の欠如が資金調達へのアクセスや資本コストに及ぼす連鎖的な影響は、企業のリスク登録簿に組み込まれなければなりません。組み込まれていない場合、その企業はこのリスクを特定しておらず、その軽減に向けた計画も策定していないことを意味します。
4. 保険契約における隠れた免責事項
多くの保険契約では、汚染責任、物的損害を伴わない事業中断、サプライチェーンのリスクが除外されています。例えば2011年のタイの洪水(多数の自動車部品サプライヤーが立地する地域)は、ホンダ、トヨタ、フォードなど世界の自動車メーカーに生産の停止を余儀なくさせました。これにより、局地的なショックがグローバルなバリューチェーンを混乱させる際に、ジャストインタイム生産方式がいかに脆弱になり得るかが明らかになりました。
5. コストの上昇と補償範囲の比較
再建費用や規制対応コストの上昇は、一部の地域ではすでに補償範囲を上回っています。また、2022年のパキスタンの洪水では、149億ドルの被害が発生し、より強靭な形で再建するには163億ドルが必要となりました。これは、極端な気象現象の後に「より良い復興」を進めることの多大なコストを浮き彫りにしています。
ガバナンスの手段としての保険
保険はもはや受動的な最後の安全網ではありません。それは企業のガバナンス成熟度を測る試金石です。取締役会は、強靭性を促進し、持続可能な適応への投資を推進するための手段として保険を扱わなければなりません。これには、住宅、交通、サプライチェーン、資源が事業継続とどのように交差するかを理解するための相互依存性のマッピングが含まれます。
これを実現するため、取締役会は受託者責任を果たすべく、気候、自然、保険のリスクに関する知見を備えていなければなりません。さらに、取締役会は、コンプライアンス主導の気候シナリオを避け、より適応的で先見性のあるリスク管理へと移行すべきです。これにより、意思決定に先見性を組み込む助けとなるでしょう。
取締役は、どの企業資産が保険付保不能になる可能性があるか、あるいは保険料の上昇によって気候リスクの高まりに伴いそれらの資産が採算の取れないものになるかどうかについて、重要な問いを投げかけるべきです。また、事業を脆弱にする可能性のある免責事項を特定するとともに、単発のショックだけでなく、連鎖的なリスクが企業戦略にどのように影響しうるかを検討すべきです。最後に、取締役会は、後日の保険金支払いに頼るのではなく、気候リスクに対する強靭性を構築するための戦略を立案しなければなりません。
保険を最後の安全網として扱い続ける企業の取締役会は、それが死角になっていることに気づくリスクがあります。保険をガバナンスの手段として受け入れる企業は、強靭性を守り、資本を確保し、長期的な価値を引き出すことができます。




