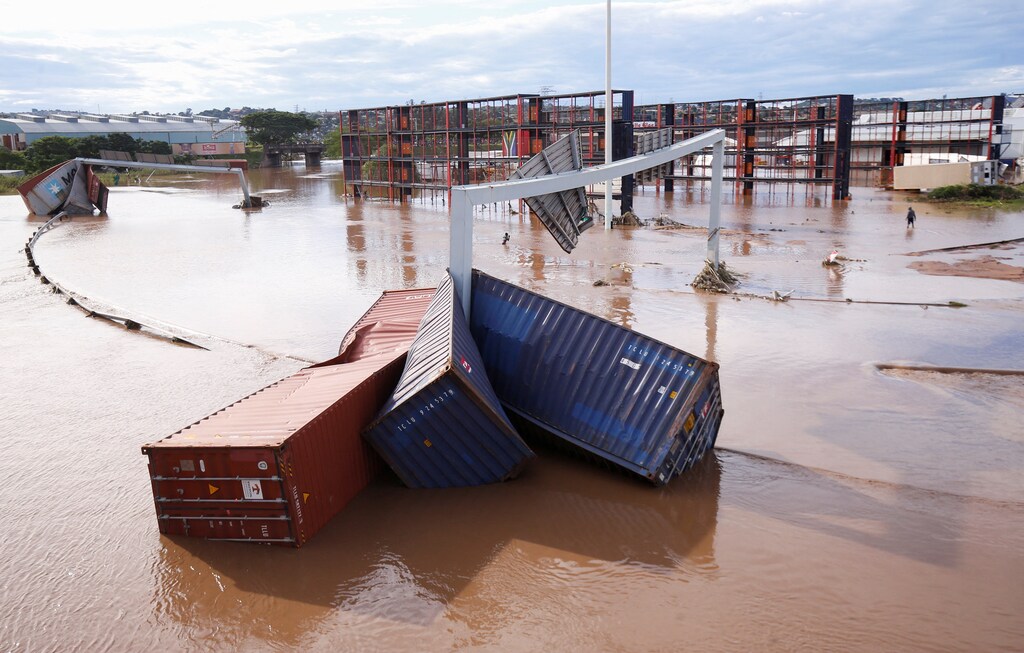
気候変動は、物的資産の損害拡大や事業運営の混乱など、自然災害による損失の増加につながっています。
しかし、十分に報じられていない損失要因として、氾濫原にある物件など、災害にさらされる物件の数と価値の増加があります。
組織は、自然災害が既存の資産やサプライチェーンに及ぼし得る影響を把握し、その基準に基づいてレジリエンスを構築するため、リスクのベースラインを設定する必要があります。
気候科学は急速に発展する研究分野です。将来の環境の見通しには不確実性が残る一方、長期的なレジリエンス戦略への投資がかつてないほど明確に必要とされています。多面的な気候対策では、炭素排出量の削減や再生可能エネルギーへの移行だけでなく、各主体が将来に備え、変化に適応できるようにすることにも重点を置きます。
気候変動による危険で多大なコストを伴う影響の多くは、すでに現れています。気温の上昇は、さまざまな自然災害の発生頻度や深刻度、あるいはその両方が高まる可能性を高め、物的資産の損害拡大や事業運営の混乱につながりかねません。
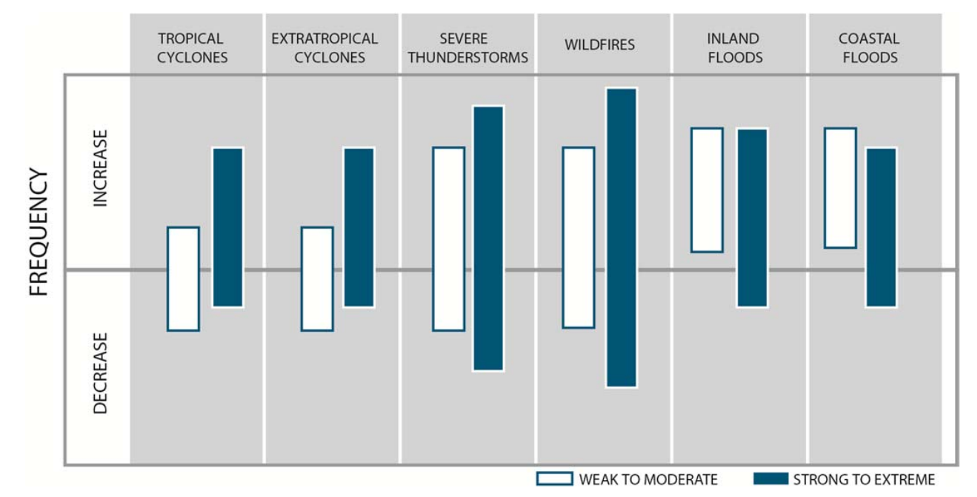
気候科学者の間では、極端な暑さ、洪水、山火事などの災害について、気温上昇によって壊滅的な事象が起きる可能性が高まっているとの見方が強く共有されています。
例えば研究者らは、2017年にハリケーン・ハービーの後、テキサス州で壊滅的な洪水を引き起こした豪雨について、1900年には約2,000年に一度の事象だったものが、現在は300年に一度となり、今世紀末までには100年に一度になると予測しています。
一方、竜巻、ハリケーン、その他の暴風など、別の災害については影響がそれほど明確ではありません。多くの科学者は、気候変動によって熱帯低気圧の発生数全体は減る可能性がある一方、最も強い熱帯低気圧の発生頻度や、すべての嵐による総降水量は増えると考えています。総合的な影響は複雑で、地域によって異なります。
災害を気候変動のせいにしたくなるかもしれませんが、極端な事象には自然変動があり、気温上昇による影響の程度は、明らかな災害もあれば、まだ確認されていない災害もあります。イベント・アトリビューション(個別事象の原因分析)は比較的新しい研究分野で、こうした問いへの答えを目指しています。
損失を招くのは気候変動だけではない
また、近年の大きな災害のなかには、長期的な視点に立てば異例とはいえないものもある点に留意する必要があります。1926年のマイアミ・ハリケーンが今日発生した場合、損害額は推定3,000億ドルに達し、犠牲者数も計り知れないでしょう。同様に、1923年の関東大震災が東京地域で再び起きれば、今日の不動産損害額は推定1兆5,000億ドルとなり、近年のどの地震をも大きく上回ります。
近年の自然災害による損害を考える際は、損失増加につながる要因全体のなかで、気候変動を捉えることが重要です。気候の影響を上回る、より確実なリスク要因は、過去数十年にわたる物件数とその価値の劇的な増加であり、とりわけリスクの高い地域で顕著です。
人口が都市部や沿岸部へ移動するにつれて、洪水が起きやすい地域、内陸の氾濫原、山火事のリスクが最も高い森林と市街地の境界地域に、住宅や事業所がより多く建設されています。
最近の研究が学術誌Nature Climateに掲載されました。同研究は、米国で洪水にさらされる人の数が今後30年間で倍増すると予測しています。主な要因は人口増加であり、その影響は気候変動を大きく上回ると見込まれています。
これは気候変動の影響を軽視するものではありません。自然災害による損失の増加の多くは、人々がどこに住み、どこに建物を建てるかによって左右されることを指摘するものです。損失は、混沌とした大気の動きだけに左右されるわけではありません。つまり、リスクのかなりの部分は、被害軽減、適応、政策によって管理できます。

被害のモデル化と軽減
保険業界は30年以上にわたり、巨大損失に備えるために巨大災害モデルを活用してきました。暴風雨、地震、山火事、洪水など幅広い災害を対象とするこれらのモデルは、極端な事象の発生可能性、場所、深刻度、およびその影響について、最新の科学的知見に基づくデータ主導のリスク像を示します。
保険会社や再保険会社は、損失の可能性を把握するためにモデリングツールを利用しています。近年、気候変動は保険業界の巨大災害モデリングをめぐる議論に大きく取り上げられるようになりました。
懸念の一つは、将来起こり得る事象のシミュレーションに使われる過去のデータが、もはや当てはまらない過去の状況を反映していることです。将来を見据えた予測を行うため、モデラーはモデル開発に用いる過去のデータの幅をより慎重に活用し、現在の状況と、すでに生じている気候変動の影響をより適切に表します。リスクの変化に応じてモデルは最新の研究成果やデータを取り込み、10年間の時間軸で近い将来の気候を反映したリスク像を示せるよう更新されます。
備えを始めるには
極端な事象による損失の可能性を減らすため、各組織が今すぐ取れる明確な対策があります。
第一に、危険な地域での開発拡大と不動産価値の上昇も、過去の損失増加の要因であると理解することです。第二に、気候変動は今後も必然的に損失を増加させること、そして一定程度の気候変動はすでにシステムに「織り込み済み」であることを認識し、備えることです。
この両方に対して、自然災害の発生前に保険業界が備えるのを長年支援してきた現在のモデリングツールを活用し、今日の資産に関するリスクのベースラインを設定できます。
組織はさまざまな災害をモデル化し、既存の資産やサプライチェーンに対するリスクを把握したうえで、保険や物理的な被害軽減策によってそれらを守る戦略を立て、将来の資産を対象としたレジリエントな成長計画を策定できます。また、導入した保護策について、将来の気候条件や幅広い高影響シナリオに対する感度分析を行うためにもモデルを利用できます。
気候変動は経済のあらゆる部門で議論の中心となっています。関心の多くは数十年先の将来像に向けられていますが、モデリングツールを使えば、現在に近い気候の状態におけるリスクを評価できます。
組織が自らのベースラインを把握することは不可欠です。そうすることで、今後数年間にそれがどう変化するかを理解し、最適な適応戦略を策定できるようになります。




