二酸化炭素除去(CDR)は急速な拡大が必要ですが、現在の市場は分断され、コストが高く、個別対応の取引に依存しているため、大規模な資金調達が難しくなっています。
基準、契約、需要、資金調達、登録簿、透明性、市場インフラをつなぐ共通の市場構造は、CDRの資金調達可能性、流動性、世界的な統合を高めるうえで不可欠です。
機能するCDR市場は、機関投資家の資金を呼び込み、導入を加速させ、個別プロジェクトの集合体であるCDRを、拡張可能で世界的に統合された資産クラスへと変えることができます。
二酸化炭素除去(CDR)は、気候政策上の構想から新興産業へと移行しつつありますが、目標と導入の間には依然として大きな隔たりがあります。
現在、世界では年間約20億トンの二酸化炭素換算量(GtCO₂)が除去されていますが、その約99.9%は従来型の陸上手法によるものです。直接空気回収・貯留(DACCS)などの永続的なCDR手法、炭素回収・貯留を伴うバイオエネルギー(BioCCS)、バイオ炭、風化促進が占める量は、現在、年間200万トン未満の炭素(MtCO₂)です。
パリ協定の目標に沿ったシナリオでは、2035年までに年間約40億トン(GtCO₂)、2050年までに90億トン(GtCO₂)の除去が必要とされており、導入規模の隔たりが明らかです。
したがって、課題はもはや二酸化炭素除去技術の開発だけではありません。CDRを初期段階のプロジェクトから産業規模の展開へと進めるために必要な、金融、規制、市場のインフラを構築することです。
示唆は明らかです。CDRは、個別プロジェクトと二者間契約の集合体から、機能する市場へ移行しなければなりません。そのためには、取引コストを段階的に削減し、標準化できるものは標準化し、差別化を保つ必要があるものは区別し、リスクと需要を集約し、透明性と信頼の確立に必要な規制を整え、最終的に機関投資家の資金を呼び込む条件をつくる、意図的な市場構造が求められます。
個別対応の取引に支えられた分断市場
現在の二酸化炭素除去市場は、基準、登録簿、契約、管轄区域にまたがって分断されたままです。個別対応の取引、広範なデューデリジェンス、比較可能性の乏しさ、規制の不確実性がコストを押し上げ、大規模な資金動員を妨げています。
CDRが産業規模の導入へ進むには、銀行、機関投資家、保険会社、資産運用会社など、より幅広い投資家層を呼び込む必要があります。そのためには、資産の明確な定義、比較可能なリスク、予測可能なキャッシュフロー、信頼できる市場インフラが必要です。
目的はCDRプロジェクト間の違いをなくすことではなく、それらを取り巻く市場構造を標準化することです。モジュール型契約は、技術、永続性、プロジェクトリスクの違いに応じた柔軟性を保ちながら、共通の商業条件を定めることができます。
時間の経過とともに、認証基準、測定・報告・検証、データ、登録簿、品質分類など、資産定義の整合性が高まれば、比較可能性がさらに向上し、取引コストを削減できます。
したがって、CDRの拡大には、契約と資産の両方の枠組みで標準化を進める共通の市場構造が必要です。これにより、この分野を個別の二者間取引から、より高い資金調達可能性、流動性、世界的な統合へと移行させることができます。
拡張可能な二酸化炭素除去市場の構造
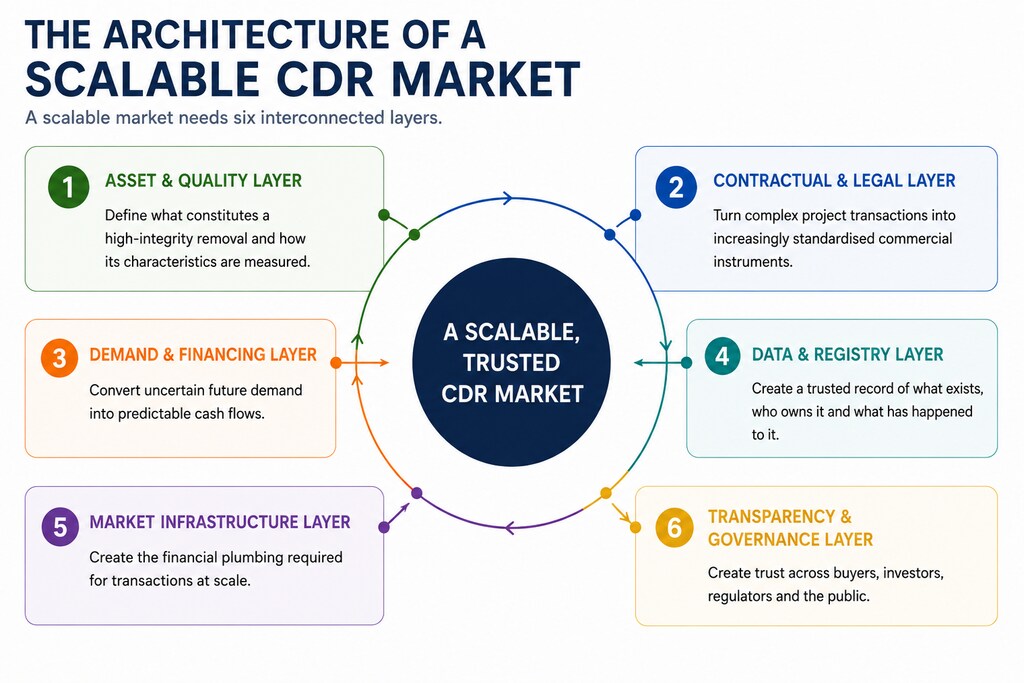
拡張可能で信頼されるCDR市場は、相互につながる6つの層に支えられます。それぞれが市場発展に不可欠な条件に対応します。
資産・品質層は、信頼性と高い完全性を備えた除去とは何かを定めます。
契約・法務層は、安心して取引するために必要なルールと標準化された手段を提供します。
需要・資金調達層は、将来の需要を予測可能な収益に変え、投資を支えます。
データ・登録簿層は、追跡可能性と、所有権および利用に関する信頼できる記録を提供します。
市場インフラ層は、大規模な効率的取引に必要な金融面の基盤を提供します。
透明性・ガバナンス層は、買い手、投資家、規制当局、一般市民の間に説明責任と信頼を築きます。
どの層も単独では十分ではありません。6つすべてが整備され、連結されて初めて、市場は信頼性と投資可能性、効率性を備え、最終的に拡張可能で信頼されるものになります。
現在の市場から拡張可能な資産クラスへ、段階的に進む道筋
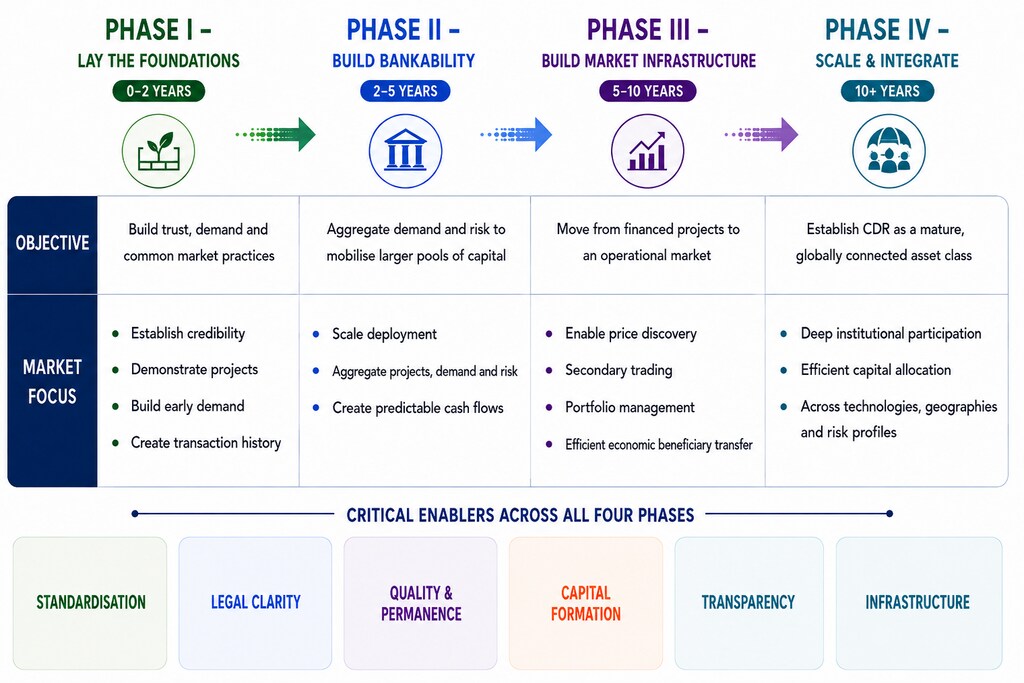
現在の分断された二酸化炭素除去市場を、拡張可能な機関投資家向け資産クラスへ移行させるには、一足飛びでは進めません。段階的な進化が必要であり、各段階で市場の最も大きな制約に対処し、次の段階に向けた条件を整えます。
フェーズI―基盤を築く:市場の成長に必要な信頼性と再現性を確立するため、信頼、需要、共通の市場慣行の構築に重点を置きます。
フェーズII―資金調達可能性を高める:需要とリスクの集約に重点を移し、CDRプロジェクトがより予測可能なキャッシュフローを生み出し、より大きな資金を呼び込めるようにします。
フェーズIII―市場インフラを構築する:市場を資金調達済みのプロジェクトから実際に機能する市場へと移行させ、価格発見、効率的な所有権移転、ポートフォリオ管理、二次取引に必要なインフラを整えます。
フェーズIV―拡大し、統合する:技術、地域、リスク特性を越えて効率的に資金を配分できる、成熟した世界的につながる資産クラスとしてCDRを確立することを目指します。
したがって、前進にはこの4段階を進むだけでなく、標準化、法的明確性、品質と永続性の分類、資本形成、透明性、インフラという重要な要素を連動して進めることが欠かせません。その結果、差別化されたCDR商品が共通のインフラ上で機能する、相互につながる市場が生まれ、大規模な機関投資家資金を呼び込めるようになります。
勢いが増すなか、インフラ整備が求められる
二酸化炭素除去市場のインフラ構築は、かつてないほど急務です。これまで主に自主的な取り組みとプロジェクト主導で進んできた市場が、正式な気候政策、公共調達、金融市場の発展と交わり始めています。
2026年初頭、炭素除去・炭素農業(CRCF)枠組みが実施段階に移行し、DACCS、BioCCS、バイオ炭を含む永続的な除去のためのEU認証方法論が整備されました。同時に、CRCFバイヤーズ・クラブは需要を集約し、デューデリジェンス、契約、取引を支援するために設立が進められています。
2026年7月には、さらに重要となる可能性のある動きとして、欧州委員会が国内の永続的な除去をEU排出量取引制度(ETS)に組み込むことを提案しました。この提案のもと、欧州委員会は2031年から2040年の間にEU ETS排出枠を追加で2億5,000万単位競売にかけ、その収入を用いて、DACCSおよびBioCCSプロジェクトによるCRCF認証済みの国内永続的除去を同量購入することになります。
これにより、公的機関が永続的な除去をEUの主要な遵守義務対象の炭素市場に結び付けつつ、その品質と数量を管理する仕組みが事実上生まれます。
同様の動きは他地域でも見られます。英国は2025年、技術的手法による除去への投資を支援するビジネスモデルの一環として、初の正式な温室効果ガス除去契約と標準条件を公表しました。一方、シンガポールは対象となる国際クレジットを炭素税の枠組みに組み込んでいます。企業は課税対象排出量の最大5%にクレジットを使用でき、2026年5月までに同国は第6条の実施協定を11件締結しました。

スイスでは、第6.2条に基づく協力がすでに国際的な炭素移転の基盤となっており、除去にも直接適用され始めています。スイスとノルウェーは負の排出の国際移転を試験的に実施しています。スイスとデンマークは2025年、炭素回収・貯留(CCS)と永続的なCDRを対象とする協力協定に署名しました。スイスとスウェーデンは2026年5月、産業由来の除去の試験的移転を開始しました。スイスの金融市場の能力と組み合わせることで、炭素資産、登録簿、契約、資金調達、国境を越えた決済をつなぐ機会が生まれます。
同時に、企業需要は個別対応の取引の限界が明らかになる規模に達しています。マイクロソフトは2025会計年度に21社と炭素除去4,500万トンの契約を締結しましたが、2026年には新たなCDR契約を一時停止しました。これは、より幅広く構造化された需要源が必要であることを改めて示しています。
市場参加者や独立した専門家によるCDR契約の標準化も、すでに進展しています。主な例として、フロンティアの炭素除去引取契約テンプレートがあります。これは、総額3億ドル超となる7件の引取取引の経験を踏まえて2024年に公表されました。また、オープン標準炭素除去購入契約(OSCAR)は、法務チームが契約を一から作成する代わりに調整して使える、オープンな契約枠組みとして2025年に発表されました。
行動を起こすべき時は今です。基準、調達メカニズム、規制枠組みが形づくられる一方、需要は個別取引から、より大規模で機関投資家向けの仕組みへと移行しています。
二酸化炭素除去市場の到来を待たず、その市場を築こう
課題の規模を考えれば、先延ばしには大きな代償が伴います。流動性と透明性を備え、機関投資家が投資できる二酸化炭素除去市場を築くには、基準、法的枠組み、需要メカニズム、インフラを今整備し、現在の分断されたエコシステムを大規模な資金動員が可能な市場へと変える必要があります。
世界経済フォーラムのファースト・ムーバーズ連合とSIXグループは、市場の発展を加速させるため関係者を結集し、この移行を支援することに取り組んでいます。
目指すべき方向は明らかです。成熟した二酸化炭素除去市場を待つのではなく、それを可能にする市場構造を築くことです。




