世界は変化しており、その速度はかつてないほど速くなっています。特にアジアは目覚ましい速度で都市化が進んでおり、国連の推計によれば、2026年までにその45億人の人口の半数を大きく上回る人々が都市に住むことになるとされています。
現在、世界の47のメガシティ(人口1,000万人以上の都市と定義)のうち31都市がアジアにあります。そのうち15都市は中国にあります。
人々を都市へと向かわせている要因は何でしょうか。それは機会と技術です。国境を越えたインフラ構想がアクセスと相互接続性を促進し、陸路と海路を結び、社会をより密接に結びつけています。中国とアジアの新興市場は、当面の間、先進市場を上回る成長を遂げるでしょう。
これらは楽観的な数字です。しかし、あらゆる恩恵には同様にリスクも伴います。地球温暖化により海面が上昇し、降水パターンが変化しています。過剰な降雨、山火事、干ばつ、その他の極端な気象現象は、気候変動の影響により以前よりも頻繁に発生しています。
2014年から2017年にかけて、アジアは55件の地震、217件の嵐とサイクロン、そして236件の深刻な洪水に見舞われ、6億5,000万人に影響が及び、少なくとも3万3,000人が死亡しました。昨年、アジアでは104件の壊滅的な災害が発生し、これは世界の壊滅的な災害全体の3分の1を占めています。
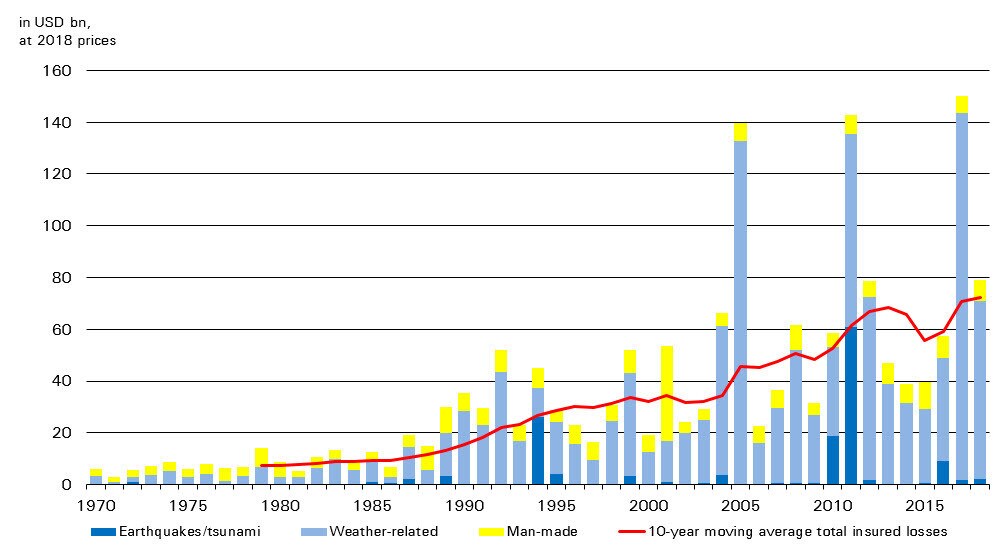
人類の歴史において前例のない規模での都市化、人口増加、気候変動が重なり合い、私たちの社会への影響は深刻化しています。2018年に世界中で自然災害と人為的災害によって生じた経済損失の総額は1,650億ドルに上りましたが、社会が負担するコストは金銭的な額だけにとどまりません。
特に中国やインドなどの主要食料生産国において、農業地域を襲う壊滅的な嵐や干ばつは、私たちの食料安全保障と、何百万人もの農業従事者や家族の生計を脅かしています。自然災害の後に、住居、食料、水、そして衛生の問題を克服しようとする競争は、時限爆弾のように広がる危険です。
パートナーシップの力
自然の猛威から社会の長期的な持続可能性を確保するためには、迅速な行動が必要です。そしてそれには、政府、企業、金融機関、再保険・保険会社、そして個人を含む、社会のあらゆるレベルでの強力な協働行動が求められます。
2018年の1,650億ドルの損失のうち、保険がカバーしたのは約半分に過ぎず、残りは政府資金の転用、寄付、施し、そして支援によって補填されなければなりませんでした。
世界金融危機から10年が経過しましたが、世界は衝撃に対して より強靭になってはいません。再保険セクターは、社会のためにそうした衝撃を吸収する上で重要な役割を果たすことができ、そのための十分な資本を備えています。
Swiss Reの推計によれば、代替資本を含む再保険の総引受能力は、昨年末時点で2兆ドルを超えていました。一方、2017年と2018年の自然災害による保険損失の累計は2,190億ドルに達し、利用可能な引受能力のわずか約11%に相当します。
支援的な政策の枠組みは、民間資本市場による解決策(保険連動型証券など)を強化し、多国間開発銀行のバランスシートを活用し、持続可能な投資を奨励します。これは、増大するコストや気候変動の影響に対してより強靭になるための鍵の一つです。
適切な対策は効果があります。昨年、保険金支払いの50%以上は、集中豪雨、地滑り、高潮による洪水の後始末に苦しむ被災者を支援するために行われました。
例えば、中国の茂県(Mao County)は、パートナーと協力して、同国初の県レベルの自然災害保険制度を提供しています。これは、災害発生時に事前に合意された条件に基づいて支払いを行い、復旧、救援、復興の取り組みを支援するものです。同様に、フィリピン政府は、トリガーとなる事象が発生した際に支払いを行うことを約束するパラメトリック保険を倍増させ、世界で最も災害に見舞われやすい国の一つにおいて、25の州で大型台風や地震の被害をカバーしています。
技術の活用
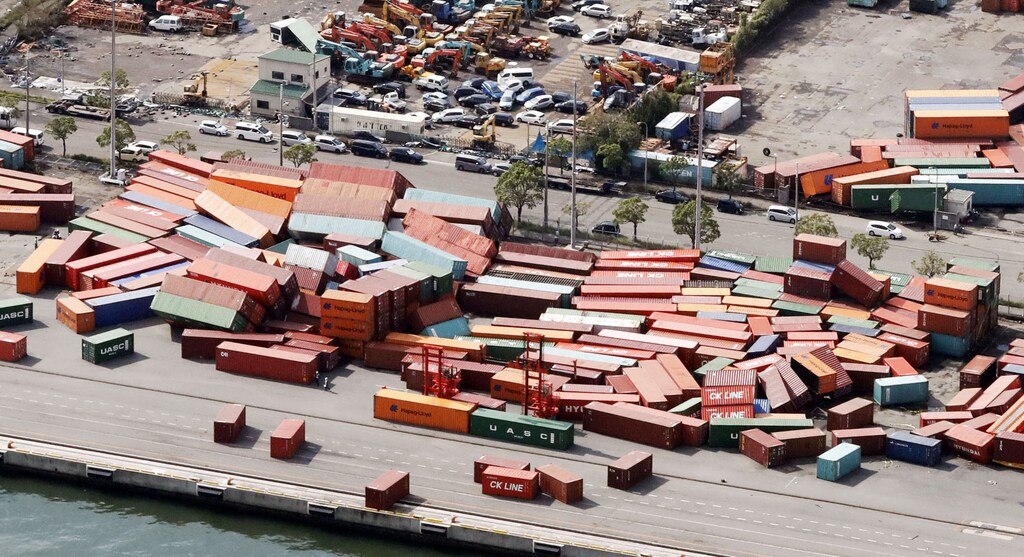
2018年に起きた出来事を振り返ると、その兆候は明らかです。気候災害の研究、分析、そして対策の立案において過去のデータに頼ることは、もはや不十分になっています。日本の台風第21号(ジェビ)による前例のない損失は、再保険セクターに対して、リスク評価、モデリング、管理に関する既存のアプローチを見直すよう促しました。
私はこれを、再保険業界が一歩前に踏み出し、変革を主導するようにという公開の呼びかけであると捉えています。都市社会に対する気候変動の影響へのレジリエンスを強化するためには、規模と頻度の両面からリスクを管理する新たなアプローチが必要です。これには、データ収集、評価、そして緊急時における保険金請求の円滑化を強化する技術を取り入れ、開発することが含まれます。
衛星画像、ドローン、そして自動化は、急速にデジタル化が進む世界において既に実用化されている技術であり、リアルタイムでの被害評価と保険金請求管理の効率を最適化することができます。
再保険セクターは、一つのコミュニティとして、膨大なリスクに関する知識と専門性を蓄積してきました。技術を効果的に取り入れ、より広範なデータへのアクセスと透明性を実現し、高度な分析能力を適用できれば、政府や民間の利害関係者との協力において違いを生み出し、社会のレジリエンスを強化することができます。
持続可能な成長に向けて
環境の劣化、都市の過密化、交通渋滞、そして汚染の増加は、都市化と化石燃料の燃焼の副産物であり、気候変動のペースを加速させてきました。
人口増加に伴うエネルギー需要を満たしながら温室効果ガスの排出を削減し、地球温暖化を抑制することは、現代社会が直面する最大の課題の一つであり、より強靭で低炭素なエネルギーシステムへの移行なしには克服できない課題です。
持続可能なビジネス、産業、そして投資を促進するための協調的な動きは、移行を加速させる推進力となり得ます。官民の緊密な協力を通じて、政策立案者は、環境・社会・ガバナンス(ESG)投資のためのリスクベースの規制の枠組みを確立し、財務パフォーマンス分析におけるESGの重要性を強調することができます。
アジアでは大規模なインフラ開発が進んでおり、低排出でかつ気候変動に強い開発に向けた投資を喚起し、解き放つ機会が熟しています。世界的に見ても、インフラ資金の必要性は非常に大きいものです。アジアでは、同地域が成長の勢いを維持し、市民を貧困ライン以上に引き上げ、気候変動に対応するためには、2030年まで年間1.7兆ドルが必要とされています。
世界の再保険資産は約30兆ドルに上ります。わずか1桁台前半の増加であっても、経済発展と社会のレジリエンスを推進する高品質で堅牢なインフラプロジェクトに振り向けられる多額の資本を解き放つことができます。より好ましい投資環境と明確で一貫した規制の枠組みは、インフラ投資の拡大を促すために不可欠となるでしょう。
今日、気候変動をより深く理解し、事前に備えるために活用できる革新的な解決策と先進技術が存在します。パリ協定やその他の政府の取り組みは、業界を超えて世界のコミュニティを共通の目標に向けて結集させる、それぞれ異なる段階です。強固な官民パートナーシップこそが、より強靭で持続可能な未来への鍵であり続けるでしょう。




