リスクの増大に加え、人道支援と各国予算が縮小するなか、アフリカの災害リスクファイナンスには革新が必要です。
予測型保険はまさにそのような革新であり、リスク管理の強化と災害の影響軽減につながる可能性があります。
国連人道問題調整事務所(OCHA)とアフリカ・リスク・キャパシティ(ARC)は、災害対応の資金調達分野に良い影響を与えるため、予測型行動と保険の試験導入を進めています。
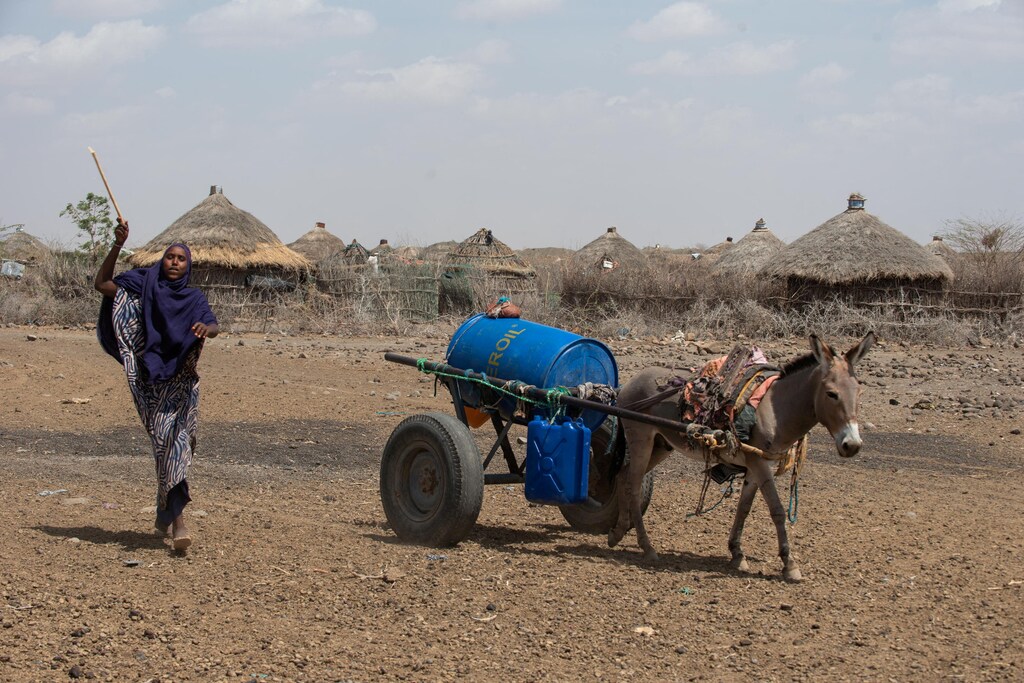
マダガスカルを襲った死者を出す熱帯暴風雨から、ソマリア、エチオピア、ケニアで食料の確保に苦しむ2,200万人に至るまで、気候変動を引き起こす温室効果ガスの排出への寄与が最も小さいアフリカ大陸は、その影響の爪痕を深く受けています。
気候変動に最も脆弱な10カ国のうち、7カ国はアフリカにあります。人口のほぼ半数が極度の貧困状態にあり、2億8,160万人以上が飢餓に直面しています。
こうした数字を見れば、アフリカ全土で気候変動に起因する事象の頻度と強度が増すなか、従来の人道支援よりはるかに迅速に異常気象へ対応できる革新的なアプローチと、より賢明な連携が必要であることに疑いの余地はほとんどありません。
予測に基づく災害見通しが予測型行動の鍵
マミ・ミズトリ氏は端的にこう述べています。同氏は国連防災機関(UNDRR)の防災担当事務総長特別代表です。「早く行動すれば、賢く行動できます」。
技術の進歩と既存の解決策を活用し、自然災害が大惨事となる前に予測し、備え、対応することで、早期に行動できます。
「発動条件、資金、行動」――これは国連人道問題調整事務所(OCHA)が予測型行動を説明するために用いる枠組みです。科学とデータを使って災害の潜在的な影響を予測し、事前に定めた行動を発動する能力を基盤としています。その行動にはあらかじめ資金が確保されており、脆弱な地域社会が危機的な状況に陥る前に、避難、疾病、生計手段の喪失などから人々を守ります。

しかし、予測型行動には大規模な資金が必要です。保険やリスク階層化など、脆弱な国の政府を対象とする災害リスクファイナンス手段が役立つのはこのためです。これらの手段により、異なるリスク水準の要件に応じて、複数の資金調達手段を組み合わせられます。
さらに一歩進め、こうした多様な手段が時点ごとのリスク水準にどう影響するかを重ねて考える「時間軸での階層化」のアプローチは、OCHAとアフリカ・リスク・キャパシティ(ARC)によって、すでにアフリカの現場で試験されています。OCHAは予測型行動で得た経験と知見を保険分野にも生かしています。
予測可能な危機に対する別のリスク対策
アフリカの角で飢えに苦しむ何百万人もの人々に、予測型行動が実施されていたら、どのような変化があったでしょうか。ソマリア、エチオピア、ケニアのような国々が、予測可能な危機の影響がピークに達する前に、行動に必要な資金の拠出を受けていたらどうでしょうか。
アフリカの角の干ばつは、今年この大陸が直面した気候関連の緊急事態の一つにすぎません。2022年、ARCはすでに5,960万ドルを支払い、1,800万人を保障しました。対象国にはマリ、マラウイ、マダガスカルなどがあります。
これらの支払いは、各国がアフリカ連合の専門機関であるARCグループが運営する干ばつリスクプールに加入していたため、あらかじめ定められた一連のパラメーターに基づいて発動されました。
ARCの金融関連会社であるARC Ltdは、保険金の支払いを緊急対応計画に結び付け、より迅速で的を絞った予測型行動の実施を可能にしています。
2014年の設立以来、ARCはパラメトリック保険モデルの有効性と効果を示してきました。その実績は、8つのリスクプールを通じた1億2,430万ドルの保険金支払いに表れており、1億人以上を保障し、10億ドルのリスクを移転しています。
こうした支払いにより、政府は被災した人々を迅速に支援し、干ばつや熱帯低気圧の影響から生活を再建し、回復できるよう後押しできます。人々が不適切な対処手段に頼らず、速やかに立ち直るための手段を確保することにもつながります。
アフリカで予測型保険を試験導入
ARCの既存の干ばつ保険商品は予測に基づいています。現在の干ばつが人口の脆弱性、すなわち食料が不足する時期に影響を受ける人の数に及ぼす短期から中期の影響をモデル化し、それに合わせた緊急対応計画を策定することで、迅速かつ重点的な対応を可能にします。
保険金は農業シーズンの終わりに支払われ、数カ月以内に災害へ対応できるようにします。従来の人道支援と比べ、支出した1ドル当たりの価値は2倍以上になります。
それでも、干ばつをより早く検知し、支払いの手続きを速めることで、干ばつの影響をさらに先回りして抑えられる可能性があります。より早く対応すれば、農業シーズン終盤の対応費用をさらに軽減し、通常のARC発動条件のもとで人々が抱える脆弱性を低減できます。
OCHAと連携し、ARCは予測型行動と保険のアプローチを組み合わせています。マラウイとザンビアでは、既存商品を改良して革新的なパラメトリック保険ソリューションを開発し、播種時期の直後に保険金を支払えるようにする予測型保険の試験導入を進めています。
支払額は、播種の失敗の程度と、その失敗がシーズン終了時までに及ぼすと予測される影響に基づいて算定されます。
現在のARC干ばつ保険は播種時期の干ばつの影響も保障しますが、シーズン中に発生する可能性のある他のショックと合わせて対象としています。保障期間は11月から4月までで、計画策定などの活動は保険金の支払い後、最長6カ月続き、通常は5月に始まります。
予測型保険商品では、保障期間は11月から1月中旬までで、同月中に保険金が即時に支払われ、活動は2月から4月に実施されます。
備えの強化を重視
実施期間は最長3カ月に限られ、迅速な行動を可能にするため承認と計画策定の手続きが簡素化されています。また、ARCのプログラムに盛り込まれ、OCHAの支援を受ける備えの強化と、より先を見越した緊急対応計画の策定も重視されています。
これは、シーズンの終わりから食料が不足する時期まで、予測型行動の効果を積み重ねる好循環を生み出すうえで特に重要です。
このように、予測型保険は播種に特化した保障を提供します。例えば、ジャガイモなど、年の後半に植えられる主食作物の種を配布できます。農家は作物を栽培し、雨季の始まりに雨が遅れたり乾燥した期間が続いたりすることで生じる、食料と所得の安定への大きな影響を和らげられます。
導入される予測型保険商品はリスク管理と影響軽減に役立つため、従来の干ばつ保険は残余の影響への対応に充てられます。各国が市場に移転するリスクを減らせること、保険をより利用しやすくできることも利点として考えられます。

こうした行動を成功させるには、行動に移せる期間が極めて短いため、ARCの通常のパラメトリック保険よりも、運用面と財務面の双方で高い水準の備えが必要です。OCHAの任務の一環として、政府やパートナーの緊急対応計画と備えの強化を支援しており、その支援を試験導入に生かします。
資金調達には、シーズン前の予測に基づく第3の発動条件を設け、予測型行動を開始できます。例えば、農業シーズンの初めに予測が芳しくない場合、代替種子を確保できます。
さらにARCには、受益者とサプライチェーンが明確なマイクロ保険やメソ保険の仕組みを拡充する機会があります。これにより、各国の保険制度を補完し、災害リスク管理の枠組みに運用上の迅速さと透明性をもたらせます。
予測型保険の利点
予測型保険を効果的に検証するための基盤は整いつつあり、その利点はすでに明らかです。特に、人道危機の影響がピークに達する前に損失を算定し、保険金を支払い、シーズン中に迅速な実施を実現できる可能性があります。
現在、予測型保険の有効性を示す証拠はほとんど、あるいはまったくありません。しかし、OCHAとARCが現場で進めている試験導入は、資金調達システムの形成に役立ち、さらに必要とされる改革と革新への道を開きます。
私たちは、予測型行動への革新的なアプローチを探り始めたばかりです。この取り組みは、災害対応の資金調達に携わる幅広い関係者に良い影響を与え、気候変動のコストを数える議論から、賢明な行動によって救えたものを数える議論へと転換する可能性があります。




