2030年までに、新興国では世界全体で66兆ドルに上る大規模なインフラ投資が必要となる。
一帯一路構想は、低炭素インフラへのグリーン投資を通じて、新たな開発のパラダイムを提示している。
新たな報告書は、世界経済フォーラムとPwCが発表したもので、金融、低炭素技術、政策枠組みがこの移行をどのように支えられるかを示している。
今日のインフラ投資の決定は、今後数十年にわたる排出の道筋を固定し、世界が気温上昇を2°Cを大きく下回る水準に抑えるというパリ協定の目標を達成できるかどうかを左右する可能性がある。
新興市場・発展途上国(EMDE)は、経済成長、工業化、都市化に伴い、エネルギー需要の増加に直面している。EMDEの電力需要は、先進国の約3倍のペースで増加する見込みだ。例えば、2020年から2030年にかけて、電力需要は東南アジアとアフリカで50%超、インドで60%超増加すると予想される。
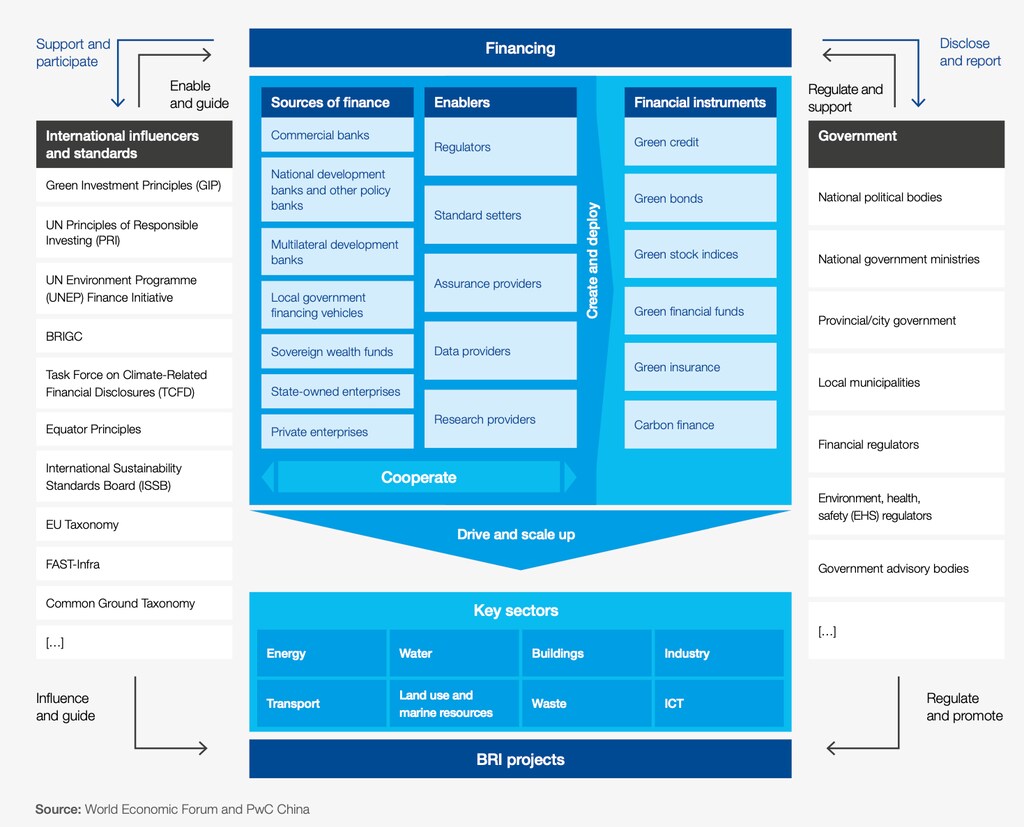
各国にはそれぞれ固有の状況、優先事項、資源がある。採算性のあるインフラプロジェクトを実現するには、国際基準と先見性のある気候政策に支えられた、官民の多様な利害関係者から成る複雑なエコシステムが必要となる。
1. 実現可能で競争力のある低炭素技術
太陽光・風力発電から蓄電池、電気自動車(EV)に至る低炭素技術は、技術的に実現可能であり、商業的にも採算が取れる。こうした技術を導入する一帯一路構想(BRI)プロジェクトが急増すれば、中国が2021年9月に表明した誓約、すなわち「開発途上国がグリーンで低炭素なエネルギーを開発するのを支援し、海外で新たな石炭火力発電プロジェクトを建設しない」との方針に沿うことになる。
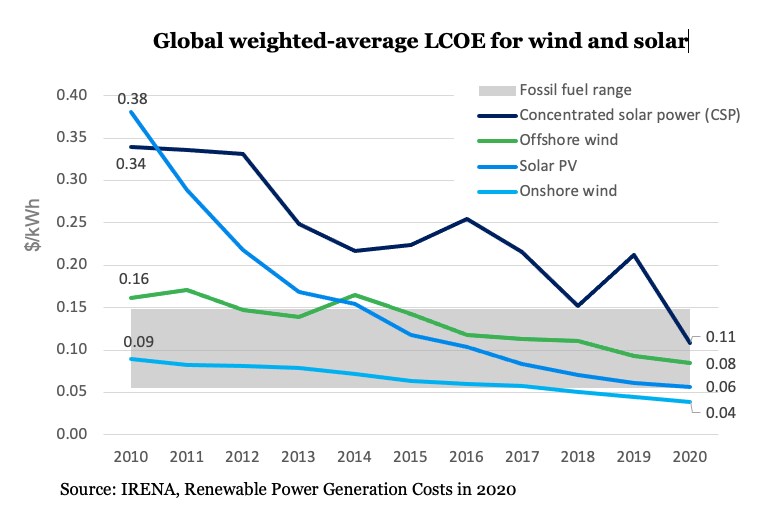
例えば、太陽光と風力の均等化発電原価(LCOE)が、化石燃料を使った発電と同水準またはそれ以下に低下するにつれ、経済面と環境面の両方の理由から、これらの技術がますます選ばれている。国際エネルギー機関(IEA)のネットゼロ排出シナリオ(NZE)では、2050年までに太陽光と風力の発電容量がそれぞれ20倍、11倍に増加すると予想されている。
この移行の現在の事例には、JinkoSolarによる東南アジアの太陽光発電サプライチェーンの拡大がある。同社は太陽光発電製造への対外投資を通じて、経済成長、雇用、イノベーションをもたらしている。また、シルクロード基金はアフリカと中東で再生可能エネルギー発電資産に投資している。例えば、Noor Iは投資額で世界最大の単一拠点再生可能エネルギープロジェクトとなり、設備容量で最大の集光型太陽熱発電(CSP)複合施設となる。このクリーン技術の事例は、再生可能エネルギー事業の資金調達可能性を高める。さらに、華能は欧州最大の蓄電池プロジェクトに融資し、建設を進めている。
2. ブラウン投資からグリーン投資への資金転換
金融機関は低炭素への移行において重要な役割を担う。化石燃料の利用が時間とともに減少するなかで移行リスクを管理すると同時に、低炭素インフラの整備を支える革新的な融資の仕組みや仲介チャネルを開発する必要がある。
EMDEでは、年間投資額として2026~2030年に、風力・太陽光発電に4,000億ドル、蓄電池に260億ドル、送電・配電に3,000億ドル、EVおよびEV充電器に1,330億ドルが必要となる。
グリーン投資の融資手段は過去10年間で急速に拡大したものの、なお黎明期にある。例えば、グリーン債と表示された債券が占める割合は、世界の債券市場の約1%にすぎない。持続可能なインフラを主流の資産クラスにするには、依然として大幅なイノベーションが必要だ。
クリーンエネルギーへの移行に向けて、世界経済フォーラムはどのような取り組みを行っているのでしょうか?
多くの金融機関は、一帯一路グリーン投資原則(GIP)やネットゼロのためのグラスゴー金融同盟(GFANZ)などの取り組みを通じて目標を設定し、炭素集約型セクターへのエクスポージャーを減らしながら、グリーンインフラへの融資拡大を目指している。
化石燃料の使用を減らす必要性について世界的な合意が広がるなか、このセクターに投資、融資、その他の形でエクスポージャーを持つ金融機関は、リスクの増大に直面する可能性がある。IEAのNZEシナリオでは、石炭、石油、ガスによるエネルギー供給量は、2020年から2050年にかけてそれぞれ89%、76%、56%減少する。
行動を起こしている金融機関には、中国銀行がある。同行は取締役会レベルでグリーンファイナンスへの取り組みを約束しており、これは金融機関の気候関連移行リスクを評価するうえで重要だ。シンガポールの銀行DBSは、2039年までに一般炭から撤退することを約束し、銀行が発行するものとして世界初のサステナブル・トランジション・ファイナンス枠組みおよびタクソノミーを導入している。Swiss Reは炭素集約度が最も高い生産者からの引き揚げを進めており、AIIBは厳格なESGアプローチを適用して、プロジェクトの融資可能性を高めている。
3. 政策枠組みと実現を後押しする環境
グリーン投資への世界的な関心の高まりを生かすには、受入国が適切な政策・規制の枠組みを整え、プロジェクトの「融資可能性」を高める条件を改善する必要がある。低炭素エネルギー・交通インフラは、化石燃料を用いる代替手段に対する競争力を高めているが、通常は初期投資額が大きく、その負担は時間の経過とともに低下する運営費や燃料費によって相殺される。したがって、インフラのグリーン投資では、資金調達コストが成否を決める要因となり得る。しかしEMDEの債務調達コストは、米国や欧州より700~1,500ベーシスポイント高くなることがある(1ベーシスポイントは百分率の100分の1に相当する)。政策、通貨、出力抑制などプロジェクト固有のリスクは、資金調達コストをさらに押し上げる可能性がある。
こうしたリスクを管理するには、気候変動とグリーン投資に関する効果的な国の政策に加え、エネルギー、交通、その他の関連セクターで適切な分野別の法規制枠組みを整え、支援的な環境を構築する必要がある。多国間開発銀行は、信頼性の向上と融資リスクの低減を支援し、資本市場や商業金融機関から資金を得ることが難しいプロジェクトへ投資を動員するうえで、重要な役割を果たす。
グリーン移行への資金調達に向けた行動
GIPの発足以来、加盟機関は新興市場国のグリーンプロジェクトに幅広く投資してきた。しかし、これらの国々が気候目標を達成するには、さらなる取り組みが必要だ。一帯一路沿線で国内の実現環境を支援し育むため、GIPは世界経済フォーラムや各地のパートナーと緊密に連携し、グリーン投資の大きな可能性と差し迫った需要がある主要地域で地域支部を立ち上げる計画だ。




