新興国・発展途上国(EMDE)は、世界の温室効果ガス排出量の増加分の95%超を占めています。
エネルギー需要の増加に応えながら炭素排出量を削減するには、巨額の投資が必要です。
EMDEへの資金流入を拡大するために、実践的で拡張可能な短期的行動を3つ紹介します。
新興国・発展途上国(EMDE)は、世界的な気候変動対策において重要な役割を担っています。EMDEは、過去10年間における温室効果ガス(GHG)排出量の増加分の95%超を占め、その割合は今後も上昇すると見込まれています。今後10年間にEMDEは、世界の人口増加の98%と新たな中間層世帯の90%超を占めると予測されており、エネルギー需要を押し上げるためです。
エネルギー需要の増加に応えながら炭素排出量を削減するには、巨額の投資が必要です。年間1兆ドルを超えるとの推計もあります。この資金を迅速に動員する必要があります。IPCCの最近の報告書は、GHG排出量を2025年より前にピークに達させ、2030年までに43%削減することを求めています。COVID-19の経済的影響で政府の借入余力が低下しているため、EMDEの政府は資金調達に苦慮するでしょう。したがって、民間投資の拡大が極めて重要です。これまでのところ、EMDEの移行に向けた民間投資は遅れています。たとえば、最近発行されたサステナブル債のうち、わずか5%がEMDE(中国を除く)の企業によるものです。
明るい兆しもあります。数兆ドルに上る民間資産が長期的なネットゼロ目標を掲げ、気候移行を支援するために活用できる可能性があります。資産総額が合計10兆ドルを超える70以上の機関が、国連主導のネットゼロ・アセット・オーナー・アライアンス(NZAOA)に参加し、2050年までに投資ポートフォリオのGHG排出量をネットゼロにすることを約束しています。
実践的で拡張可能な3つの短期的行動により、こうした資金をより早くEMDEに呼び込める可能性があります。気候関連情報開示の義務化を加速すること、各国の移行投資ファシリティを拡大すること、そしてEMDEの移行投資を阻む要因を取り除くために指標を見直すことです。3つの行動すべてにおいて、ドナー国、多国間銀行、民間セクターの支援が鍵となります。
1. 情報開示の拡大が移行を促す
EMDEの資産保有者や資産運用会社は、企業の排出量や移行計画に関するデータ不足を、移行投資の障壁としてしばしば挙げています。また、グリーン債や移行債の供給不足も指摘しています。EMDEが大規模な上場企業や国有企業に対し、スコープ1および2のGHG排出量と移行計画の開示を義務付ければ、これらの障壁はどちらも解消できる可能性があります。エネルギー、電力、製造業など、排出量の多いセクターでは特に重要です。
すべてはGHG開示の義務化から始まり、それなしには何も始まりません。GHG排出量を開示する企業は、株主や規制当局による評価や働きかけを受けます。移行計画を開示する企業は、ほぼ例外なく設備投資計画の策定に意欲を示し、グリーン債や移行債の発行需要を高めます。
東南アジア(ASEAN)の一部の国では、上場企業に対するGHG開示の義務化、または「遵守か説明か」の導入が進んでいます。フィリピンでは、2022年度からスコープ1、スコープ2、およびオゾン層破壊物質の開示が義務付けられました。シンガポールでは、2022年度から気候関連財務情報開示タスクフォース(TCFD)に基づく気候情報の「遵守か説明か」の報告が義務付けられました。また、マレーシアは最近、スコープ1および2とスコープ3の一部の開示を求める提案を意見募集のために公表しました。
気候変動を食い止めるため、世界経済フォーラムはエネルギー移行をどのように推進しているのでしょうか。
エネルギー・素材センターは、エネルギー、素材、産業システムを変革する複雑な移行を理解するため、リーダーたちをつなぎます。エネルギー安全保障、手頃な価格、持続可能性がどのように交わるかを探る場を提供しています。
バリューチェーンや地域を越えた協働を通じて、同センターは、パートナーが安全で低炭素かつ公平な移行に向けた実践的な解決策で連携できるよう、共通の道筋を築きます。
一方、ASEANの他の主要市場では、環境・社会・ガバナンス(ESG)情報開示に関する一般的な要件しかなく、スコープ1およびスコープ2の排出量について具体的な指針がありません。取締役会の承認を得た移行計画(脱炭素化目標とその達成責任を含む)の開示を、上場企業に現在義務付けている、または義務付けを検討しているASEAN市場はないようです。英国は、英国企業のこの課題に対処するため、移行計画タスクフォースの設立を発表しました。先進市場とEMDEの双方で、同様の取り組みが早急に必要です。
EMDEの企業にはGHG排出量を測定・開示する能力がないという意見もありますが、もはや説得力のある主張ではありません。EMDEの大規模上場企業や、大半、あるいはすべての大規模国有企業は、急速なデジタル技術革新、サイバーセキュリティ、COVID-19を受けたリモート運営モデルの導入など、より困難な課題をすでに克服しています。ほとんどの企業にとって、スコープ1および2のGHG排出量の推計は、燃料と電力の使用量を表計算ベースで換算する作業が中心です。さらに、EMDEでGHG測定の専門知識の育成を促す最善の方法は、たとえば2年後など、明確な開示スケジュールを発表することです。早期導入を促すため、規制当局は初期段階の開示における意図しない誤りや漏れについて、責任を免除するセーフハーバー期間を設けることも検討できます。
2. 各国の移行戦略とファシリティへの支援
EMDEでは一般に、規模が大きく流動性の高い資本市場が不足しています。そうした市場の育成と、世界の資本による補完には国際的な支援が必要です。現在の開発金融の仕組みは、多数の多国間銀行、各国の開発金融機関、NGO、シンクタンク、慈善投資家、インパクト投資家に分散しています。この体制は、過去の開発課題と長い時間軸に対応するために設計されました。しかし、気候危機を回避するために必要な規模と速さで資金を供給するには、分断が大きく、遅すぎるのではないでしょうか。
今こそ、多国間開発銀行(MDB)が各国政府や他の機関と協力して、各国の移行投資ファシリティ(NTIF)を設立するときです。NTIFは譲許的融資や民間資本を含む多額の資金を、移行の加速に向けて供給できます。理想的には、NTIFは各国と多国間機関の双方が資金を拠出し、運営に参加する特別目的会社です。国によっては、政府系ファンドや国有のインフラ事業体がNTIFに投資し、国益を持続可能な経済成果と結び付けることもできます。
NTIFの構想は新しいものではありません。エネルギー移行メカニズムは、アジア開発銀行がインドネシア政府と協力して開発を進めています。また、南アフリカで提案されている公正な移行メカニズムも、他国のNTIFのモデルになり得ます。NTIFには、現在の(分断された)モデルと比べて、次のような利点が見込まれます。
明確な気候目標(国が決定する貢献)と公正な移行の実現を支えるセーフガードに結び付いた、ドナー国からの譲許的融資の相手方となる。
(より限定的な)プロジェクト/パイロット方式に比べ、ブレンドファイナンスを大規模に集約し、複数の移行イニシアチブを支援する。
プロジェクトを大規模な国別ファシリティに集約することで、案件ごとの対応に比べ、分散効果によってリスクを低減する。
複数の機関や組織に分散するのではなく、モニタリング、報告、検証に関する技術的専門性を高める。
パリ協定第6条に基づく炭素収入を動員・統合するための国別プラットフォームとなる。
国内外の資本市場で債券を発行し、民間投資を呼び込むとともに、国内資本市場を育成する。
他の機関や民間セクターと連携し、再生可能エネルギーや電気自動車のエコシステムなどを含む、強固な国家雇用ビジョンを策定し、その実施に向けた投資を提供する。
3. 指標、測定、インセンティブとディスインセンティブ
ESG投資の指標と情報開示制度は堅牢であり、実体経済の脱炭素化に資金を振り向け、移行を損なうような逆効果のインセンティブを生み出さないことが重要です。逆効果のインセンティブの例として、リスクを過大評価する指標やリスク測定が挙げられます。こうした指標は、EMDEからの投資引き揚げを促しかねません。
銀行や保険会社の自己資本比率や支払余力の基準は、さらに検討する価値のある分野です。自己資本要件や支払余力の基準が高いほど、投資の保有コストが上がり、気候にプラスとなる投資であっても抑制される可能性があります。EMDE(信用格付けが低いことが多い)では、こうした要件や基準が一般により厳しく、その結果、移行投資を妨げています。
見直しが望まれるもう一つの指標は、投資ポートフォリオの「加重平均炭素強度」(WACI)です。WACIは、ポートフォリオ内の各保有資産について、売上高に対するスコープ1および2の排出量から算出されます。多くの投資家が、2025年までにWACIを25%以上削減し、その後さらに削減することを約束しています。しかし、現在のWACI算出方法は、気候にプラスとなる投資を妨げる可能性があります。
従来型の電力会社が発行し、調達資金を再生可能エネルギーに充てるグリーン債を購入する投資家を考えてみましょう。この場合、グリーン債のWACIは、その債券が資金提供する再生可能エネルギーの排出量ではなく、電力会社全体の排出量に基づくため、投資家のWACIは上昇します(下の図1を参照)。
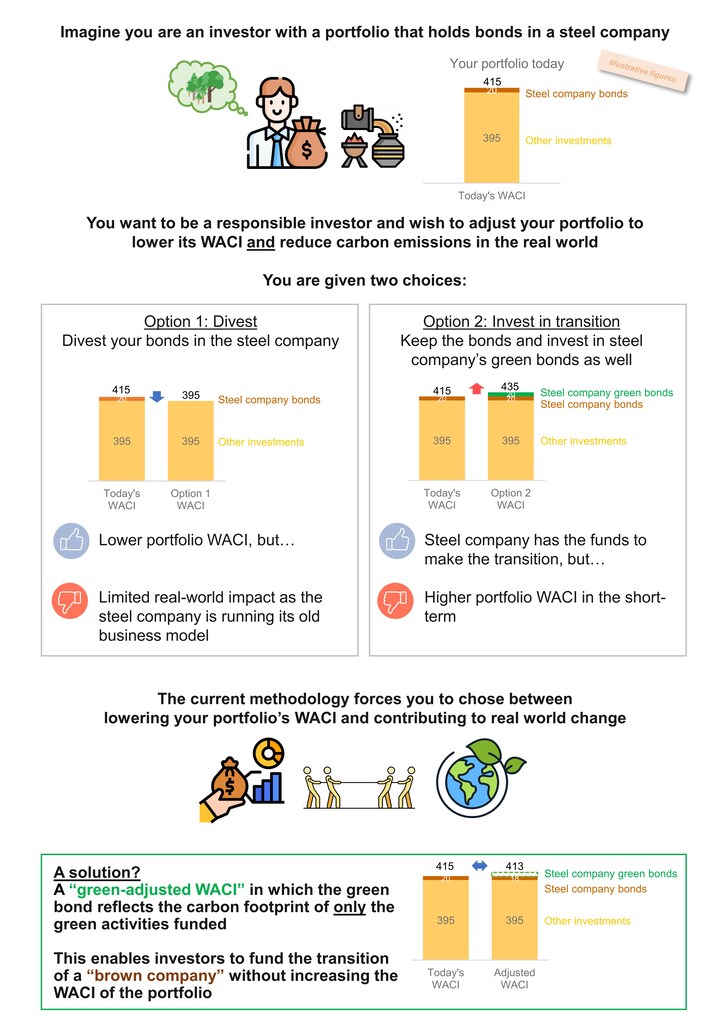
実際、この投資家はグリーン債を購入する代わりに電力会社の保有資産をすべて売却するだけで、WACIを下げられます。この低いWACIは一部のステークホルダーには好ましく見えるかもしれませんが、投資家は気候移行に何も貢献していないことになります。適切なセーフガードを設けた「グリーン調整後WACI」という追加指標を開発すれば、世界の機関投資家がEMDE企業やNTIFの債券・株式に移行投資を行うよう促せる可能性があります。
気候移行を支える資金の動員
情報開示の拡大、NTIFの設立と規模拡大、移行投資を意図せず妨げる指標の一部見直しという3つの短期的行動を組み合わせれば、EMDEの移行への民間セクターの参画が加速し、パリ協定の1.5°C目標を達成可能な範囲に保てる可能性が高まります。
国連主導のネットゼロ・アセット・オーナー・アライアンス、EU・ASEANビジネス評議会、および持続可能な開発投資パートナーシップ(SDIP)は、世界経済フォーラムの下で、2022年に新興市場移行投資プロジェクトに協力して取り組んでいます。このプロジェクトは、2025年までの資金動員に役立つ建設的な短期的行動に重点を置き、包括的な枠組みや新技術の登場に伴うさらなる進展の基盤も築きます。




