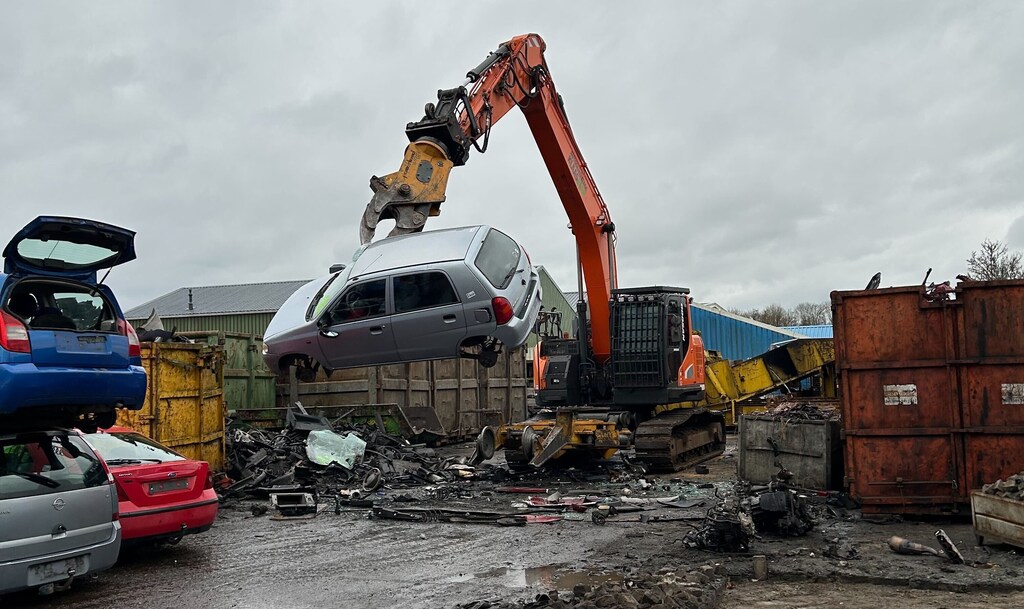
欧州では、使用済み自動車由来のプラスチックのうち80万トン超が毎年埋立処分や焼却処理されています。
しかし、自動車業界は持続可能性への取り組みを公約しているものの、これらのプラスチックのリサイクル率は20%未満にとどまっています。
世界インパクト連合(Global Impact Coalition)の自動車プラスチック循環プロジェクトは、ELVプラスチックのリサイクルを効率化する取り組みを進めています。
毎年、80万トン超のプラスチックが、欧州だけで使用済み自動車(ELV)から発生し、埋立処分または焼却処理されています。自動車業界は持続可能性への取り組みを公約しているにもかかわらず、今日でもこれらのプラスチックのリサイクル率は20%未満です。
この廃棄物は環境負荷であるだけでなく、耐用年数を終えた車両に使われている自動車用プラスチックの循環経済を構築する機会を逃すことも意味します。
ELVプラスチックの循環を完結させるには、これらの素材の回収、処理、価値づけの在り方を根本から転換する必要があります。実質的な変化を生み出すために対処すべき重点分野は4つあります。
1. バリューチェーンの再考:廃棄物から資源へ
確立された回収システムを持つ金属とは異なり、ELVプラスチックはしばしば混合・汚染されており、効率的に選別することが困難です。その潜在力を引き出すには、業界はこれを廃棄物として扱うことから、資源として価値づけることへ転換しなければなりません。
重要な一歩は、解体段階でプラスチックを選別することです。車両全体を細断してから後でプラスチックを取り出すのではなく、ポリマーの種類や部品の機能ごとに素材を分類することで、プラスチックの品質とリサイクル適性を高めることができます。
世界インパクト連合(GIC)自動車プラスチック循環パイロットがこのアプローチの先駆けとなっています。このパイロットでは、BASF、Covestro、LG Chem、LyondellBasell、三菱ケミカルグループ、SABIC、SUEZ、Syensqoの8社が、化学業界全体ならびに解体業者、選別業者、細断業者と連携し、ELVプラスチックをより効率的に選別、集約、処理する新たな方法の構築に取り組んでいます。
まず部品を主要なポリマーの種類ごとにクラスター化し、そのクラスターをバリューチェーン全体で分離して保持することにより、ELVプラスチックはより高い純度でより容易にリサイクルできるようになります。この実証パイロットは、体系的なアプローチによって廃棄されたELVプラスチックを新素材向けの高品質な原料へと転換できることを示しています。
2. 規制によるインセンティブ:適切な目標の設定
自主的な業界の取り組みも役立ちますが、強力な政策の枠組みは大規模な投資と技術革新を促進します。EUグリーンディールは新たな先例を打ち立てつつあり、使用済み自動車規制を提案しています。これは、2030年までに新車に使用されるプラスチックの25%を再生材由来とすること(閉ループシステム由来の素材、すなわちELVから回収されたプラスチックを含む)を求めるものです。
これらの規制を実効性のあるものにするため、政府と産業界は次のような協力を進めることができます。
地域をまたいで回収・選別の基準を標準化する
解体業者が発生源でプラスチックを選別するよう奨励する
先進的なリサイクル技術の研究開発を支援する
政策を産業界のニーズに合わせることで、持続可能性の目標を経済的に実行可能な解決策へと転換できます。
3. リサイクル技術の高度化:制約から革新へ
従来の機械的リサイクル手法は、混合・汚染・劣化したELVプラスチックへの対応に苦慮してきました。しかし、新たなリサイクル技術がその状況を変えつつあります。高度な選別システム、ケミカルリサイクル、革新的な処理技術により、長年ELVプラスチックの回収を阻んできた技術的障壁の克服を支援できます。
AIを活用した選別技術により、プラスチックをより正確に識別・分別できるようになり、ポリオレフィンのような選別が困難な素材の閉ループリサイクルが可能になりました。一方、ケミカルリサイクルはプラスチックを分子の構成単位にまで分解するため、重度に劣化した素材であってもバージン品質のポリマーへと再生することが可能になります。
多くの化学企業は、使用済みプラスチックをより効率的に新素材へとリサイクルするため、ケミカルリサイクル手法の高度化を進めています。
こうした次世代リサイクル解決策の導入は、適切なインフラと投資があれば、ELVプラスチックを焼却や埋立で失うことなく、新たな自動車用素材として再統合できることを示しています。
4. 循環型経済への資金提供:コストと便益の分担
使用済み自動車プラスチックのリサイクルを拡大する上で最大の障壁の一つは、経済的な実現可能性です。確立された市場を持つ金属とは異なり、ELVプラスチックのリサイクルは現状ではバージン素材の使用よりもコストがかかります。このギャップを埋めるため、次のような新たなコスト分担モデルが必要です。
拡大生産者責任(EPR)制度(次のような制度など)AGEC法に基づくフランスの自動車EPR制度。
規模の経済を高めるため、集中型の選別・リサイクル拠点への投資をまとめる(自動車プラスチック循環に関するGICパイロットに見られるように)。
インフラ整備を支援する官民パートナーシップ(世界経済フォーラムの産業クラスター転換における取り組みなどの取り組みのように)。
コストをバリューチェーン全体に分散させることで、リサイクル業者や解体業者だけが負担を負うことのない、財務的に持続可能なシステムを構築できます。
世界経済フォーラムとボストン コンサルティング グループによる2021年の報告書「ネットゼロ・チャレンジ:サプライチェーンの機会」では、負担がバリューチェーン全体に分散されることを前提とすれば、中型の家族向け自動車を完全に脱炭素化しても総コストの増加は2%未満にとどまることが示されました。
しかし、コストへの影響が最も大きいのは上流工程、特に金属生産であり、鉄鋼だけで価格が約40%上昇する可能性があり、プロセスの中で最も利幅の低い段階に負担がかかります。このことは、脱炭素化のコストを公平に分担するための、体系的かつバリューチェーン全体にわたるアプローチの必要性を浮き彫りにしています。
自動車用プラスチックの循環型の未来
無駄な廃棄から循環的な回収への移行は、実現可能であり、かつ必要不可欠です。その転換を推進する上では、協働、政策支援、財政投資、技術革新が極めて重要な役割を果たすでしょう。
GIC自動車プラスチック循環プロジェクトなどの取り組みが先導する中、問題はもはや自動車用プラスチックを大規模にリサイクルできるかどうかではなく、業界がどれだけ迅速に協力してそれを実現できるかです。
ELVプラスチックの価値づけ、選別、規制、資金調達の在り方を見直すことで、年間数百万トンもの自動車用プラスチックが無駄にされることなく、活気ある循環経済を支える未来へと移行できます。