太陽光や風力などのクリーンエネルギー技術は、経験を通じた学習、規模の経済、ネットワーク効果といった自己強化的な動きの恩恵を受ける
再生可能エネルギーの導入が進むにつれて、市場価格の下落、収益の変動、出力抑制を通じて、かえって経済的な採算性が損なわれることがある。これは「共食い」とも呼ばれる。
この記事は当初、次の媒体に掲載された。Carbon Brief、記事はこちら。
クリーンエネルギーシステムへの世界的な移行は、単なる技術転換をはるかに超え、市場、産業、社会行動の大きな変革である。
この複雑な取り組みは、「非線形性」と「フィードバックループ」によって特徴づけられることが多い。小さな変化が不釣り合いに大きな影響をもたらす一方、一見単純な道筋にも予期せぬ障害が立ちはだかる。
介入策は自己増幅的に働いて変化を制御不能なほど加速させることもあれば、自己破壊的に働いて、進展が不可能に思える状況を招くこともある。
私たちの新しい政策ブリーフは、政府が標準的な経済思考に基づく分析枠組みを用いる際に見落とされがちな、こうした複雑な力学に光を当てる。
このブリーフでは、システムの変化と行動に見られる代表的なパターンと、それらを動かす根本的なフィードバックループを示し、進展を加速させたり妨げたりする反復的なパターンを政策立案者が理解できるようにすることを目指している。
こうしたパターンと、それを活用したり回避したりする方法を認識できる政府は、構造的な変化に対処する力をより備えていると考えられる。
この記事では、政策ブリーフから重要な事例を3つ取り上げ、それらがエネルギー移行にどう影響しているか、効果的な政策立案にどのような教訓を得られるかを探る。
太陽光発電の成長は、2000年代初頭の予測を大幅に上回ってきた。
強化型フィードバックループ
エネルギー移行の中核には、強力な原動力がある。多くのクリーンエネルギー技術の開発と普及に内在する、強化型フィードバックループだ。
この好循環は、いくつかの仕組みによって機能する。
第一に、「経験を通じた学習」がある。太陽光パネルや風力タービンなどの技術がより多く生産・導入されるほど、メーカーや開発事業者の効率が高まり、工程が洗練され、コストが低下する。
第二に、規模の経済が働く。生産量が増えるにつれ、製造効率の向上やサプライチェーンの発達によって、単位当たりのコストが下がる。
最後に、導入の拡大はネットワーク効果や補完的なイノベーションの創出を促す。特定の技術の普及が進むにつれ、それを支えるインフラ、人材、技術からなるエコシステムが形成され、その技術の魅力と実用性がさらに高まる。
この3つの要素が一体となって強力な強化ループを生み出す。初期投資がイノベーションとコスト削減を促し、それが需要の拡大を招き、さらなる投資を呼び込む。
太陽光発電(PV)と風力タービンは、この力学の代表例である。
驚異的な成長を遂げた太陽光発電は、強化型フィードバックループが専門家や政策立案者の予想を覆す様子を、特に鮮明に示している。
太陽光発電の成長は、2000年代初頭の予測を大幅に上回ってきた。実際、世界の太陽光発電の実導入容量は2020年に700ギガワット(GW)を超え、下図に示すように、2006年に公表された見通しの10倍以上に達した。
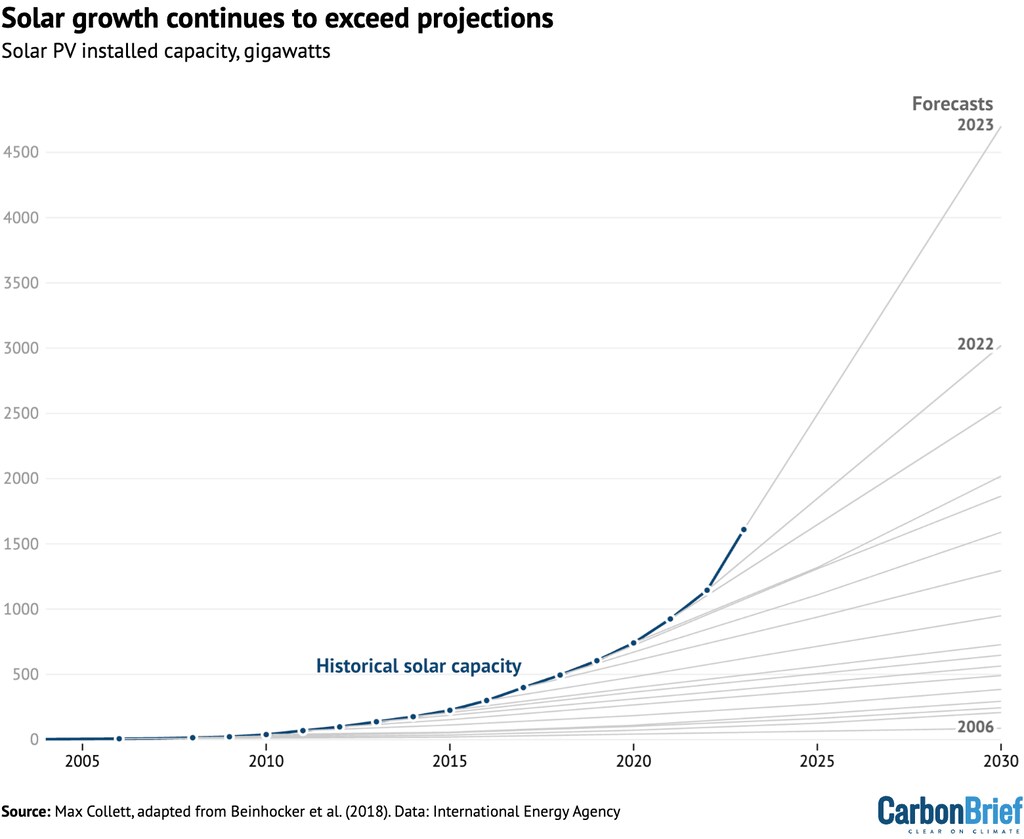
世界の太陽光発電の導入が予想を上回った背景には、個々の市場で異なる傾向や要因があり、それらが総じて同じ方向を指していることがある。たとえば中国は、風力・太陽光発電容量の2030年目標を6年前倒しで2024年に達成した。
蓄電池もこの流れに乗っており、特に道路輸送分野で導入が拡大するなか、過去10年間でコストは約85%急落した。
しかし、すべてのクリーンエネルギー技術がこうした自己増幅的なパターンの恩恵を受けるわけではない。
たとえば原子力発電や水力発電では、その大規模さ、複雑さ、立地固有の性質から、歴史的に同様のコストの急速な低下が見られてこなかった。これは、太陽光発電などの技術が持つ、小型でモジュール化しやすく、複製可能という特性とは対照的だ。
だからといって、こうした技術の役割が否定されるわけではないが、破壊的かつ指数関数的な自己強化型の成長が起こる可能性は低い。
政策立案者が導き出せる結論はいくつかある。
移行の初期段階では、固定価格買取制度や公共調達などの介入策が、太陽光と風力に関する強化型フィードバックを始動させるうえで不可欠だった。
こうした技術が成熟し、コスト競争力を得るにつれ、重点は他の障壁の除去へと移る。たとえば、許認可手続きを簡素化し、送電網の拡張に投資し、市場を改革することで、変動する再生可能エネルギーの供給をより適切に統合できるようにする。
同じ原則は、新たに登場しているクリーンエネルギー技術にも適用できる。導入補助金やクリーン技術の導入義務など、強化型ループを直接後押しする政策は、初期段階で最も効果を発揮すると考えられる。
太陽光発電の例に戻ると、初期の取り組みは高コストに見えたものの、将来のコスト削減を可能にし、さらなる進展を今まさに推進している自己増幅型フィードバックループを始動させたことで、時間とともに成果をもたらした。
これは、脱炭素化に最も効率的な政策は必ず炭素価格付けであるという考え方とは対照的だ。炭素価格付けは有効かもしれないが、技術の早期普及を急速に促すものではないため、移行の初期段階で自己増幅効果を発揮する可能性は低い。
再生可能エネルギーの「共食い」
再生可能エネルギーの成長はエネルギー移行の原動力だが、「再生可能エネルギーの共食い」と呼ばれる別のシステム力学が、抑制型のフィードバックループとして働くことがある。これは、完全な脱炭素化が達成されるずっと前に、進展を潜在的に遅らせる可能性がある。
この共食いのプロセスでは、太陽光や風力などの変動性再生可能エネルギー(VRE)が発電する電力の価格が低下する。
つまり、送電網に接続される太陽光・風力発電容量が増えるほど、自らの収益を損なう。主な経路は3つある。
第一に、メリットオーダー効果がある。運転コストが非常に低い太陽光・風力発電は、供給が潤沢なとき、コストの高い化石燃料発電を市場から押し出す。
卸電力市場で限界価格方式を採用している場合、再生可能エネルギーの発電量が多い時間帯に卸電力価格が下がる。少なくとも短期的には消費者の負担を軽減する一方、価格低下は再生可能エネルギー発電事業者の収益も減らし、追加投資の経済性を損なうおそれがある。
たとえば、カリフォルニア州では、2013年から2017年にかけて、太陽光発電の導入率が1ポイント上昇するごとに、発電事業者の単位収益が1メガワット時(MWh)当たり1.30ドル低下した。
第二に、価格の変動性がある。将来の電源構成の推移や需給バランスが不確実だと、長期的な収益を予測しにくくなる。
この不確実性の高まりは、資本コストを押し上げ、新たな再生可能エネルギー事業への投資を再び抑制する要因となり得る。
たとえば英国では、「差額決済契約」(CfD)の導入前にこの問題が見られた。CfDは再生可能エネルギー開発事業者の収益見通しの安定化に役立った。
第三に、量的リスクがある。VREの容量が増えると、出力抑制が頻繁に起きる可能性が高まる。これは再生可能エネルギーの発電量が需要や送電網の容量を超え、発電事業者が出力を抑えて潜在的な収益を失う状態を指す。
出力抑制自体は新しい現象ではないが、その規模と頻度は変化している。最近の分析を行ったユニバーシティ・カレッジ・ロンドンによると、大幅な柔軟性向上や蓄電がなければ、英国では2030年までに、再生可能エネルギーの発電量が需要を上回る時間が全体の50%を超える可能性がある。
この分析では、下図に示すように、導入済みの風力・太陽光発電容量が現在の電力需要を大幅に上回る見込みであり、問題に対処する措置を講じなければ、新規事業への投資を「妨げる」可能性があると指摘している。
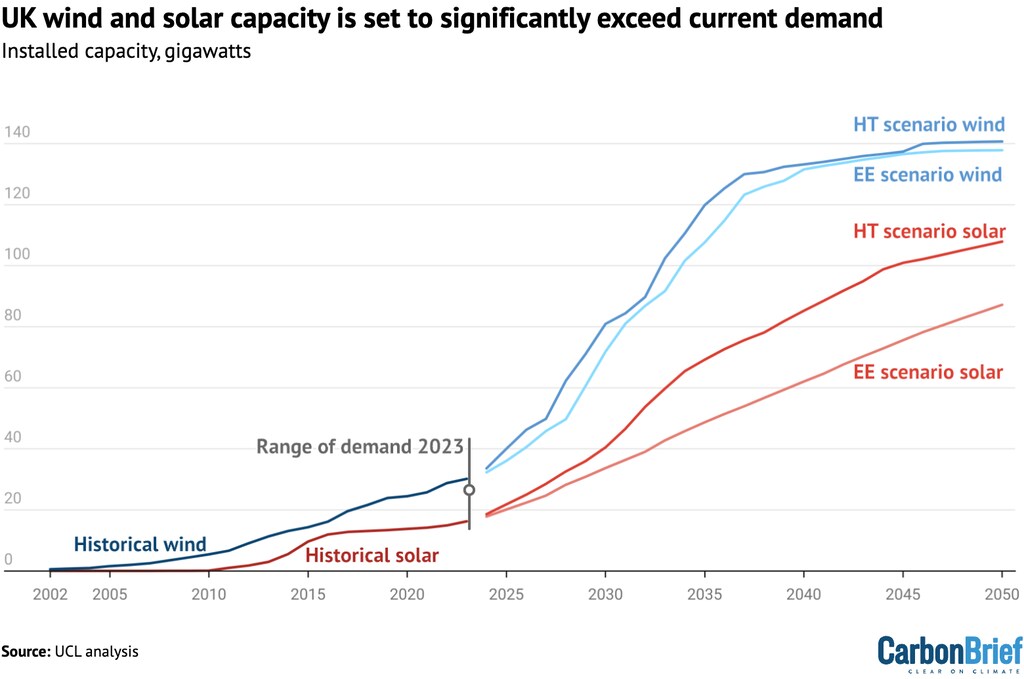
こうした抑制型フィードバックループは、典型的な「成功の限界」のシナリオを示している。再生可能エネルギーの成功そのものが、適切に管理されなければ、さらなる拡大を妨げる状況を生み出しかねない。
ここでの政策的含意は単純ではない。解決策の一つは、再生可能エネルギー発電事業者に固定価格を保証するCfDだ。多くの国で、メリットオーダー効果と価格変動性の緩和に効果を上げ、投資の維持に役立ってきた。
しかし、VREの導入率が非常に高くなり、余剰発電が常態化すれば、別の解決策が必要となる可能性が高い。既存のCfDの設計には、市場価格がゼロを下回ると支払いを停止する条項が含まれていることが多いためだ。
そのため、たとえば、実際の発電量ではなく、設備容量や発電可能量を基準に収益を保証する別のCfDの設計も検討できる。ただし、そうした設計には別の欠点もある。
より根本的には、私たちの研究によると、この課題の解決策は、再生可能エネルギーと、エネルギー貯蔵やグリーン水素製造などの技術を共進化させることにある。これらの技術は余剰電力を吸収し、問題を機会へと変えられる。
従来は、市場が単独でリスクを最適に配分できると考えられてきたかもしれないが、研究によれば、投資を可能にし、新技術によるコスト削減の機会を十分に実現するには、市場構造の再設計が必要となる可能性がある。
これは、中国の電力部門の移行を扱う、本日公表された別の新しい報告書で論じられている複数のフィードバックの一つである。
私たちの研究によると、政策立案者はシステム思考のアプローチを採用すれば、移行を管理し、方向づける力を大きく高められる。
つながりがもたらす力
エネルギー移行は、異なる部門で起こる一連の孤立した変化ではない。むしろ相互につながったシステムであり、ある分野の進展が別の分野の変化を促すことがある。共通の技術は強化型フィードバックを生み出し、複数の領域で脱炭素化を加速させ、部門横断的な相乗効果をもたらす。
クリーン電力と輸送の電動化の関係は、その強力な例である。電気自動車(EV)に蓄電池が大規模に導入されるにつれて、蓄電池のコストが下がり、下の図に示すように、導入がさらに広がり、コストも一段と低下する。
これは、前述の経験を通じた学習と規模の経済によるフィードバックの効果である。
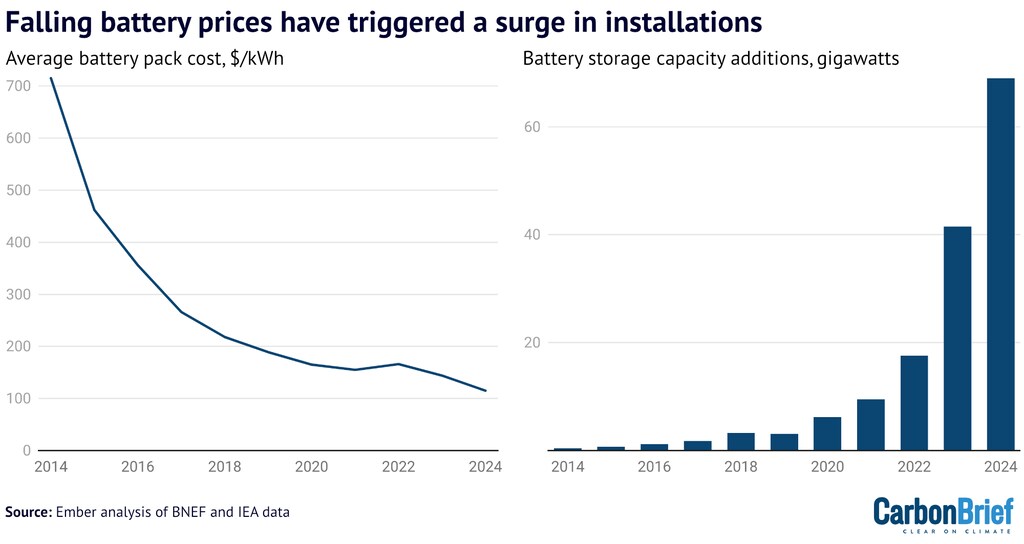
このコスト低下によって、送電網規模のエネルギー貯蔵に蓄電池を活用しやすくなり、その結果、電力システムへの低コストな変動型再生可能エネルギー(VRE)の統合がさらに進む。
より安価でクリーンな電力は、輸送に加え、暖房や軽工業の電化もさらに後押しする。電化の拡大によって再生可能電力の需要が高まり、太陽光や風力の導入が一層進み、コストもさらに低下する。
また、次の可能性も広がる。需要側の応答とは、消費者が電力使用を調整し、送電網の需給バランスを保つのを助ける仕組みである。
「グリーン」水素でも、同様の動きが予想される。ある中核分野(たとえば肥料製造や精製)で導入が進み、電解装置のコストが下がれば、海運や電力部門における長時間エネルギー貯蔵など、ほかの用途でもグリーン水素の競争力が高まる。
各分野でグリーン水素の導入が進むことで、共通の学習効果とコスト低下が生まれ、すべての分野に恩恵が及ぶ。
こうした分野横断的な相乗効果は、政策に大きな示唆をもたらし得る。たとえば、その存在は、電力部門の脱炭素化がさらに進むのを待たずに、輸送、暖房、産業の電化に着手できることを示している。
これは、次の主張とは対照的である。すなわち、EVの充電増加がガス火力や石炭火力の発電需要を押し上げるため、電力部門の排出を削減してからでなければ輸送を電化すべきではないという主張だ。
新たなEVを電力網につなぐことで排出量はわずかに増えるものの、私たちのブリーフで示した知見によれば、複数の分野で化石燃料からの転換を並行して進めるほうが、なお効果的である可能性が高い。分野横断的な有益なフィードバックループが働き、その効果は各要素の単純な合計を上回るからだ。
こうしたことから、分野横断的な相乗効果を活用したい政策立案者は、エネルギーシステムの各部分を結ぶ技術的なつながりを意図的に強化することを目指せると、私たちの研究は示唆している。
たとえば、次のような取り組みがある。「スマート」EV充電や車両から送電網への給電(V2G)サービスに報いる電気料金制度や市場構造を整え、需要側の応答への産業界の参加を促し、統合型の家庭用エネルギーシステムを推進することだ。こうした相互作用によって、移行の初期投資がもたらす恩恵を増幅できる。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように促進しているのか?
エネルギー・素材センターはリーダーたちを結びつけ、エネルギー、素材、産業システムを再構築する複雑な移行を理解するための場を提供する。また、エネルギー安全保障、手頃な価格、持続可能性がどのように交わるのかを探るプラットフォームも提供している。
バリューチェーンや地域を越えた協働を通じて、同センターは、パートナーが安全で低炭素かつ公平な移行に向けた実践的な解決策で足並みをそろえられるよう、共通の道筋づくりを支援する。
システムダイナミクスから得られる政策の知見
クリーン技術の自己強化的な成長、再生可能エネルギーの共食い効果の可能性、分野横断的な相乗効果がもたらす加速力、そして新たな報告書で説明するほか7つの類型は、移行が決して直線的ではないことを示している。むしろ、複雑な相互依存関係とフィードバックループによって移行が左右されることが明らかになった。
そのため、私たちの研究は、政策立案者がシステム思考のアプローチを採用すれば、移行を管理し、その方向性を導くための力が大きく高まることを示唆している。
こうした繰り返し現れるパターンを認識すれば、課題を見越し、機会を生かす、より強靱で効果的な政策を設計できる。
たとえば、技術の普及における強化型フィードバックループの力を理解すると、初期段階にある新興クリーンエネルギー技術を早期に支援する価値が明らかになる。
一方、再生可能エネルギーの共食い効果による抑制を見越すことで、再生可能エネルギーの導入拡大と、市場設計の進化、そして蓄電や需要側の応答といった柔軟性確保策への戦略的投資を組み合わせる利点が見えてくる。
こうした力学を理解し、それに沿って取り組む政策立案者は、自己増幅的な変化を促し、最小限の労力で最大の価値を実現するとともに、どこにもつながらない自己破壊的な介入を避けやすくなる。