炭素および埋立てのコストの上昇に直面する中、コンクリートおよびセメント産業は、価値を引き出す機会として循環経済を取り入れることができる。
産業界は、CO2の再循環、材料と鉱物、エネルギーの分野で循環ループを創出することができる。
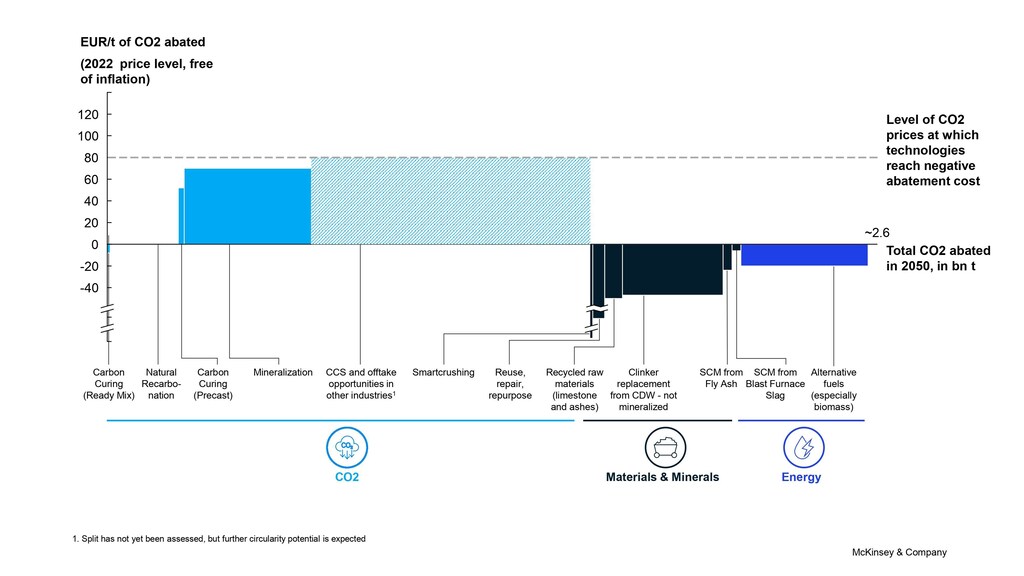
これらの技術を適用することで、2050年までに約26億トンのCO2排出を回避または軽減できる可能性がある。
世界のCO2排出量の約7%を占めるコンクリートとセメントは、広範囲に及ぶコスト面への影響をもたらす可能性のあるいくつかの動向に直面している。
炭素の一般価格は、ほぼ欧州連合で1トンのCO2あたり100ユーロに達しており、この水準は2030年までに標準となる可能性がある。「Fit for 55」などの欧州の規制が、Fit for 55などのさらなる財務的圧力とインセンティブを加えている。同時に、建設・解体廃棄物(CDW)による埋立てコストは建築エコシステム全体に影響を及ぼしており、価格は1トンあたり150ユーロに達している。CO2と埋立ての世界平均価格を考慮すると、これらのコストは2050年に合計で約2100億ユーロに達する可能性がある。さらに、エネルギー価格の上昇により、セメントやコンクリートなどの従来型材料の生産コストが増加している。
これまで、循環性技術と循環型ビジネスモデルは建築環境の脱炭素化の機会と見なされてきたが、この見方はその影響を著しく過小評価している。世界経済フォーラムとマッキンゼーによる共同研究では、これらの技術により、セメントとコンクリートの排出量を最大80%脱炭素化できる可能性があると試算されている(2050年のセメント需要40億トンを前提)。コストを抑制しつつ、企業がセメントとコンクリートの循環性から財務上の好影響を得る方法を以下に示す。
セメントとコンクリートの生産(ひいては建築・建設のバリューチェーン全体)には、循環ループを創出する多くの機会がある。循環性技術はまだ初期段階にあるものがほとんどで、CO2、材料と鉱物、エネルギーの3つのクラスターに分類される。中でも材料と鉱物の再循環が最も顕著なクラスターである。当方の試算によれば、これらの循環性技術はいずれも、想定される炭素価格において採算が取れる可能性がある。また、建築環境全体のCO2削減にも大きく寄与する可能性を秘めている(後述)。
1. CO2の再循環
セメントとコンクリートの製造工程で排出されるCO2は、バリューチェーンに再投入することができる。この分野の主要技術には、レディミクストコンクリートまたはプレキャストコンクリートの養生、CDWの炭酸化強化(さまざまな廃棄物の炭素吸収源)、コンクリート廃棄物またはその他の廃棄物由来の骨材の鉱物化、そして、CCS(炭素回収・貯留)や化学産業などにおけるその他のCO2利用が含まれる。その多くはまだ大規模には導入されていないものの、本新研究の前提によれば、2050年までに最大15億トンのCO2を削減できる可能性がある。
これらの技術は、さらなる財務的価値を生み出す可能性がある。レディミクストコンクリートにおける炭素養生は、炭素の再導入によって、すでに負のCO2削減コストを実現している。この技術の推定CO2削減ポテンシャルは比較的低いものの、CO2価格メカニズムが高い国々では、さらなる価値を付加できる可能性がある。
CO2オフテイク技術は、欧州や北米など、炭素価格メカニズムが急速に拡大している地域で、まず導入される可能性が高い。例えば米国では、2022年インフレ抑制法に、今後10年間の気候変動緩和および再生可能エネルギーへの投資として、約3億7000万ドルの投資が盛り込まれている。
CO2削減コストの上昇は、主として一部の技術の新規性と、多くの場合の純粋な炭素回収の高コストに起因する。ただし、分析された技術のうち、炭素養生や貯留など一部のみが工業用の純粋な回収炭素を必要とする。CO2を排出する生産拠点の排ガスに直接曝露する技術は、より低いコストを実現できる。例えば、鉱物廃棄物由来骨材の炭酸化強化および鉱物化は、現行の価格水準(インフレ調整前)でCO2 1トンあたり50ユーロから開始できると推定されている。こうしたCO2オフテイク技術は、CCSと比較してより安価になると見込まれている。
セメントおよびコンクリートメーカーは、それぞれの地域における炭素価格の展開に基づく解決策を検討することができる。次の潜在的なステップとしては、他産業(プラスチックや化学を含む)におけるCO2オフテイクの機会を探ることであり、産業間の連携強化の必要性が浮き彫りになっている。
2. 材料と鉱物の再循環
この分類には、産業廃棄物、都市廃棄物、農業廃棄物の再循環が含まれる。例えば、構造物をそのまま再利用すること、廃棄物を道路建設用の砂利、コンクリート用骨材、クリンカーの代替材、あるいは脱炭酸石灰石の原料として再資源化することが挙げられる。経路は2つある。第一に、セメントとコンクリートの製造では、他産業の廃棄物を利用できる。これには、代替燃料を除くと、主に金属スラグやフライアッシュが含まれ、主にクリンカーの代替に用いることができる。第二に、産業廃棄物や解体された建物由来の廃棄物を、セメントやコンクリートの製造、あるいは道路建設の路盤材など、その他の産業プロセスに再循環させることができる。
CO2の再循環と同様に、材料と鉱物の直接利用は、全体のCO2削減に大きな影響を与える。その要因には、必要なセメント量の削減(破砕コンクリート骨材中の未水和セメント微粉など)およびクリンカーの削減(CDWをフィラーとして用いてクリンカー係数を低減する)、ならびにクリンカー製造において石灰石を代替する脱炭酸原料の利用が含まれる。
さらに、ほとんどの再資源化技術は、廃棄物や埋立てコストのある国々においてCO2削減コストがマイナスになると予想されるため、これらの技術の低コスト性により、CO2削減における迅速な成果が期待できる。機械的リサイクル工程は、化学処理や埋立てと比べて比較的安価に運用できる。CDW由来の骨材は、解体現場からの輸送費によっては、バージン砂やコンクリート用骨材と同等のコストになり得る。鉱物廃棄物の入手可能性が制約要因となるため、CDWの活用は、従来のリサイクル手法から、よりCO2効果の高い革新的な解決策へと移行する可能性が高い。例えば、道路建設用の砂利から、コンクリート骨材の微粉砕や脱炭酸石灰石の抽出へと移行していくことなどが挙げられる。
3. エネルギーの再循環
この分類には、廃棄物由来の代替燃料の利用や、セメントおよびコンクリート製造全体におけるエネルギーと熱の回収が含まれ、中核事業において全体的に需要が横ばいのセメントメーカーにとって、成長の道筋を提供する。
廃棄物の調達コストが低く、石油コークスなどの従来型エネルギー源の価格が上昇していることを踏まえると、代替燃料は、現行の価格水準において、通常のシナリオ(世界平均。地域や廃棄物の種類によって異なる)と比較して、CO2 1トンあたり約20ユーロのマイナスコストで利用できることが多い。バイオマスは、そのネットゼロ排出により、CO2削減においてはるかに大きな効果をもたらすと見込まれている。
「ネットゼロ・コンクリートに向けた2050年セメント・コンクリート産業ロードマップ」(Global Cement and Concrete Association(GCCA)発行)は、 産業における代替燃料の世界シェアを予測しており、 そのシェアは2050年までに43%に達する可能性がある。これらの推定は、代替燃料がすでに利用可能な成熟技術であるため、むしろ控えめなものである。最大の価値の可能性は、廃棄物の入手可能性が高く、埋立てコストも高い国・地域で生じる。セメントとコンクリートの製造は、廃棄物のオフテイク機会を提供でき、それらは生産産業によって無償で、あるいはマイナスコストで供給されうる。エネルギーの再循環は、産業界が機会を活かすために目覚ましい前進を遂げている分野である。代替エネルギーは、セメントとコンクリートの製造が廃棄物管理の解決策の一部となり得る分野である。
建築環境における循環性の機会
外部要因、特にCO2価格、脱炭素化補助金、埋立てコストは、循環性技術の価値をさらに引き出す可能性がある。セメントとコンクリートの生産者(およびその他のエコシステム参加者)は、循環性への取り組みを一層強化すべきである。勝ち残るためには、以下の問いに基づいて循環性技術を評価し、選択する必要がある。
既存のCO2価格、埋立てコスト、および規制の枠組みのもとで、費用対効果の高い状態を実現できるか。
再循環に十分な廃棄物が利用可能かつアクセス可能か。また、それはどのような種類の廃棄物か。
循環型製品と残存するCO2の両方について、需要を確保できるか。
バリューチェーンをさらに下流へ進め、複数の産業間および建築環境全体での連携を促進することで、見通しを改善できる。産業ハブを形成することは、物流コストの削減と廃棄物へのアクセス向上に役立つ。同様に、建築環境全体でネットワークを構築し連携する意欲は、オフテイク契約を促進し、モジュール式建築や解体を前提とした設計など標準化を可能にし、循環性の可能性を高める。
長期的には、コンクリートを単なる材料としてではなく、持続可能なソリューションやサービスとして販売することへの転換により、新たな可能性が生まれる可能性がある。このアプローチには、グリーンビルディングの新たな機会を探るための顧客中心の姿勢が求められる。具体的には、建設業者や住宅所有者は、持続可能で、手頃な価格で、耐久性と柔軟性のある構造物を求める傾向を強めており、セメントとコンクリートがこれらの要件をどのように満たせるかについて、新たな考え方が求められている。
世界経済フォーラムは、循環経済に関してどのような取り組みを行っているか。
顧客ニーズの変化に伴い、建築環境全体もそれに対応しなければならない。自社のモデル、さらにはより広範な建築環境のバリューチェーンを再考するセメントおよびコンクリートメーカーは、新たな利益源の開拓において足場を確保できる。
執筆者は、本共同取り組みへの貢献について、GCCAに謝意を表する。世界経済フォーラムは、Mission Possible Partnership(MPP)のConcrete Action for Climate(CAC)イニシアチブの共同主導者として、GCCAと提携している。