かつては主に環境上の要請と捉えられてきた循環性は、今や取締役会に置かれるべき経済・産業戦略となっている。
現在の焦点は実施にある。すなわち、規模を拡大するための具体的な道筋、バリューチェーン全体での協調的な行動、そして測定可能な経済的リターンである。
中核的な産業戦略として、循環性は産業の変革を後押しし、地球の限界の範囲内で競争力と強靱性を強化することができる。
循環型経済は、再び重要性が高まる時期を迎えている。かつては主に環境上の要請と捉えられてきた循環性は、経済・産業戦略へと成熟し、今や取締役会に置かれるべきものとなっている。
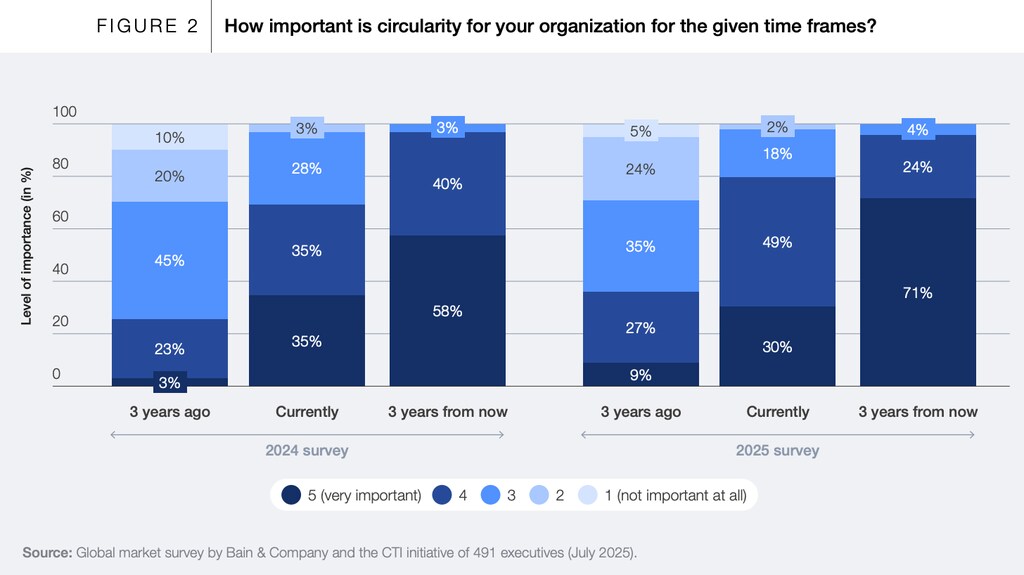
今日、ビジネスリーダーのほぼ80%が、循環性は自社にとって重要または非常に重要であると述べている。3年前の36%から上昇している。
この数字は今後3年以内に95%へ上昇する見込みである。これは、『産業の循環型変革:循環型サプライチェーンを拡大する技術』白書によるもので、世界経済フォーラムとベイン・アンド・カンパニーが、10の製造業中心の産業にわたる約500名のグローバルな経営幹部を対象に実施した調査に基づいている。
この変化は転換点を示している。循環性はもはや害を減らすことだけを意味するものではなく、より良いビジネスを行うことを意味する。
強靱性と競争力を高める要因としての循環性
世界経済フォーラムの 2026年年次総会(ダボス)において、ビジネスと政府の意思決定者は、循環性を、強靱性と資源安全保障を同時に強化し、競争力と成長を高め、環境の持続可能性を推進しうる産業戦略として改めて位置づけた。
議論は、循環性の戦略的重要性に対する認識の段階を明確に超えた。現在の焦点は実施にある。すなわち、規模を拡大するための具体的な道筋、バリューチェーン全体での協調的な行動、そして測定可能な経済的リターンである。この再興の局面は、三つの動向によって説明できる。
1. 強靱性と資源安全保障の強化
第一に、循環性は、より分断され不安定化したグローバル経済において、強靱性と資源安全保障を強化する。サプライチェーンの混乱、素材の集中リスク、商品価格の変動は、線形システムに内在する構造的な脆弱性を露呈させた。
地政学的な分断と重要な投入資源をめぐる競争の激化という現状において、一次資源の採掘への依存は、戦略的リスクとみなされつつある。
地政学的な再編と貿易パターンの変化は、企業や国家の優先事項を再構築している。二次素材の利用を拡大する循環的アプローチは、外部からの衝撃へのさらされを減らすとともに、地域および国家の能力を強化する。
世界経済フォーラムの『グローバルリスク報告書2026』は、今後10年間の世界の主要リスクとして、天然資源の不足と集中を挙げている。こうした背景のもと、循環性は、強靱性、戦略的自律性、資源安全保障を高める地経学的戦略として台頭している。
2. 競争力と成長の強化
第二に、循環性は経済的な競争力と成長の戦略となった。循環型ビジネスモデルは新たな収益源を開拓し、素材効率を通じて利益率を高め、より深い顧客との関係を構築するモデルを生み出している。
数量が制約され、利益率が圧迫されている分野では、循環的アプローチにより、製品のライフサイクルを延長しながら、サービスや二次市場を通じた継続的な収益が可能になる。フォーラムとベインの調査によれば、製造業の経営幹部の70%超が、循環型ソリューションにより2027年までに収益が増加すると予想している。
この勢いは、世界的な政策の転換にも反映されている。欧州連合が策定を予定している循環型経済法および中国の第15次五カ年計画は、循環性と資源効率を産業競争力の中核に位置づけている。
かつては主にコスト回避と捉えられていたものが、価値創造とみなされつつある。国際労働機関の推計によれば、循環型経済への移行により、700万~800万人の新規雇用が世界で創出される可能性がある。これは再利用、リサイクル、再生に関する活動の拡大によるものである。
3. 環境の持続可能性の推進
第三に、環境の持続可能性は循環性の中核的な根拠であり続けており、経済・産業戦略に組み込まれることで、より大きな効力を発揮する。
毎年のアース・オーバーシュート・デー――人類の生態系資源およびサービスに対する需要が、ある年において地球がその同じ年に再生できる量を上回る日――は、世界の資源需要と地球の許容量との間の拡大する乖離を浮き彫りにし、システム的な変革の緊急性を際立たせている。
汚染は、『グローバルリスク報告書2026』において、短期的にも今後10年間にわたっても、世界の主要リスクの一つに位置づけられている。循環型モデルは、排出を削減し、廃棄物と汚染を最小限に抑え、バリューチェーン全体で素材およびエネルギー集約度を低減するうえで、最も効果的な手段の一つである。
経済的価値の創造を地球の限界と整合させることは、もはや取捨選択の問題ではなく、戦略上の要請である。循環型ソリューションの拡大は、資源採掘を減らし、素材のライフサイクルを延ばすことで、アース・オーバーシュート・デーを12月31日に近づける道筋を提供する。
欧州環境庁は、欧州の素材利用率を倍増させることにより、素材生産に伴う気候関連の影響を約50%削減できると推計している。このように、循環性は環境管理と長期的な強靱性・経済的競争力を結びつけるものである。
循環型経済にとって不可欠な推進要因としてのテクノロジー
循環型の目標はすでに確立されているが、これらの経済モデルの規模を拡大することは、運用上の複雑さを伴うことが明らかになっている。
人工知能(AI)、デジタルツイン、トレーサビリティ技術の進歩により、この状況は変わり始めている。AIはエンドツーエンドの資産追跡とライフサイクルの可視化を可能にし、二次素材の需給のマッチングを改善するとともに、予知保全、再生、資産稼働率の最適化を実現する。
先進的な企業は、すでに測定可能な成果を示している。あるグローバルな産業技術企業は、190以上の工場と数十万に及ぶ製品ユニットにわたってAIとデジタルツインを導入し、循環型のフローを管理している。その結果、多くの拠点で廃棄物の回収率が99%を超えている。東アジアでは、ある大手金属・素材企業が、AIを活用したロボットによる選別システムを用いており、プラスチック、金属、電子廃棄物の各流れにおいて、高い処理速度で99%超の精度を達成している。
ただし、テクノロジーは万能の解決策ではなく、あくまで推進要因である。持続的な成果を得るためには、依然として、インセンティブの整合、相互運用可能な基準、そして政策の枠組みによる支援が必要である。
個別の行動からシステム全体の変革へ
複数の産業にわたり、循環型の取り組みが進展している。製品の再設計やサービス型モデルから、回収・再利用の仕組みに至るまで、その範囲は広がっている。
しかし、こうした進展の多くは依然として限定的であり、バリューチェーン全体に組み込まれるのではなく、特定の事業単位やパイロットプログラムに集中している。循環性が試行段階から産業変革の段階へと移行するにつれ、規制の明確さ、経済的インセンティブ、そして業務への統合の重要性が増している。
一部の市場では、生産者責任、再生素材の含有、エコデザイン基準をめぐる機運が鈍化している一方で、既存のコスト構造により、循環型モデルの規模拡大が困難になりうる。
企業内では、確立された業績指標とインセンティブ制度が、長期的な価値の保持よりも、線形的なスループットの最適化に依然として偏っていることが多い。こうした動向は、実現可能性の欠如というより、循環型変革の過渡的な性格を反映している。
したがって、次の段階では協調的な連携が求められる。政策の明確性と確実性、資本の投入、共有インフラ、相互運用可能な基準、デジタルの統合、そして拡大する二次素材市場が収斂し、セクターレベルで市場の経済性を転換させる必要がある。
経営幹部の説明責任に組み込まれ、周辺的なサステナビリティではなく中核的な産業戦略として扱われるとき、循環性は、地球の限界の範囲内で競争力と強靱性を強化しながら、産業の変革を推進することができる。
世界経済フォーラムは、循環性を推進するための数多くのイニシアチブを展開している。 フォーラムの自然・気候センター(CNC)は、地球の限界の範囲内で、共有された繁栄と強靱性を確保するために取り組んでいる。CNC内では、『産業の循環型変革』が、60以上の世界的企業と公共部門のリーダーを結集し、バリューチェーン全体で循環型の実践の導入を加速させている。『グローバル・プラスチック・アクション・パートナーシップ(GPAP)』は、25の国別パートナーシップを通じて、政府、企業、市民社会を動員し、プラスチックの循環性に関するコミットメントを、協調的な行動とシステム変革へとつなげている。