ネットゼロ目標の達成は大きな課題であり、私たちの暮らし方や働き方をシステム全体で早急に変える必要があります。
循環型経済をより発展させれば、エネルギー転換を支えるために必要な変革を迅速に実現できます。
リサイクルの拡大、再生材の利用、製品の再利用や分解を前提とした設計などの戦略が、エネルギー転換の基盤となります。
循環型経済とは、材料を最大限に活用し、製品や材料を使い続けられるようにするとともに、廃棄物をなくすため、経済の中で循環するよう設計するシステムです。エネルギー転換に欠かせない柱でもあります。
現在、世界のGDPの70%超がネットゼロ目標の対象となっており、多くの先進国・地域が2050年までの脱炭素化を目指す一方、中国は2060年を目標に掲げています。
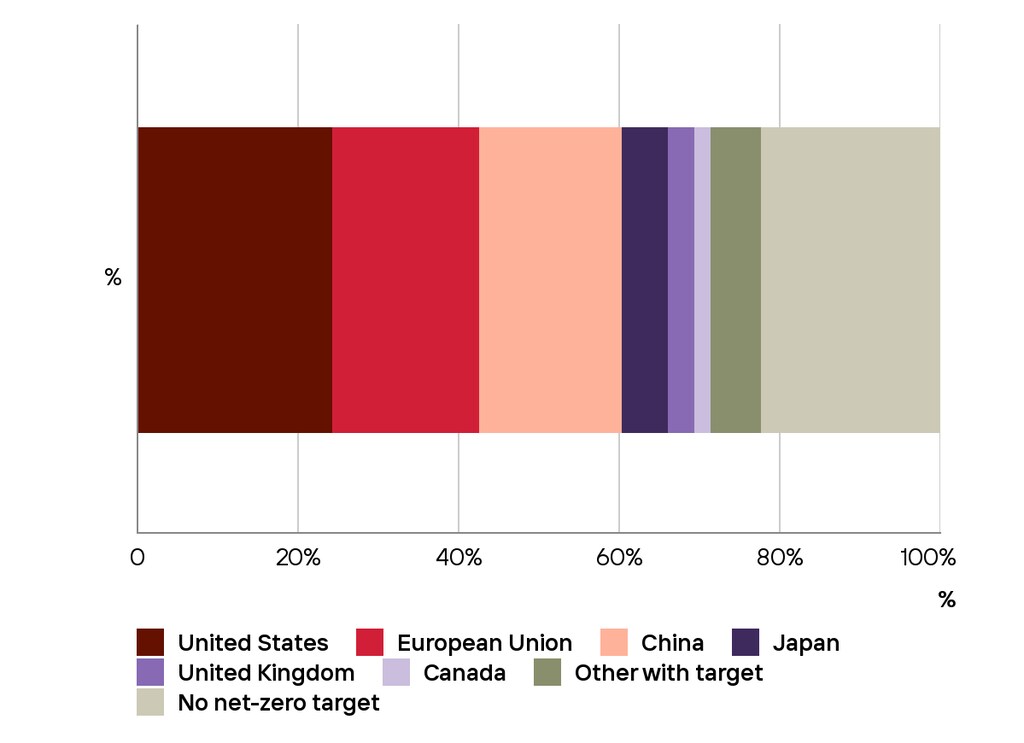
現在の経済システムの変革は、途方もない課題であると同時に、世界がこれまで経験したことのない大きな機会でもあります。
2050年までにネットゼロを達成するには、内燃機関を完全に廃止したり、世界最大の太陽光発電所に相当する設備を毎日新たに加えたりするなど、想像を絶することを実現しなければなりません。
こうした取り組みを支え、拡大するにはスピードが何より重要です。特に、昨年の気候変動報告書で、気温上昇を1.5°Cおよび2°Cを超えないようにするには緊急の行動が必要だと、気候変動に関する政府間パネル(IPCC)が確認したことを踏まえるとなおさらです。世界が必要とするエネルギーインフラを迅速かつ大規模に整備するうえで、循環型経済は主に3つの面で重要な役割を果たします。
1. リサイクルで重要鉱物を節約する
エネルギー転換には、天然ガスや石油から離れ、太陽光、風力、水素、地熱などの再生可能エネルギーや、蓄電池で支えられるその他のゼロエミッション技術へ移行することが必要です。
しかし、こうした技術への移行により、リチウム、コバルト、希土類など、必要な重要鉱物の需要が急増しています。
国際エネルギー機関(IEA)によると、2040年までにネットゼロを達成するには、鉱物の投入量を6倍に増やす必要があります。リチウムなど一部の主要金属の需要は40倍以上に増加し、ニッケルとコバルトの需要も20倍を超える可能性があります。需要はすでに急増しており、2021年2月にはリチウム価格が過去最高値の1トン当たり50,000ドルに達しました。わずか1年前は10,000ドルでした。
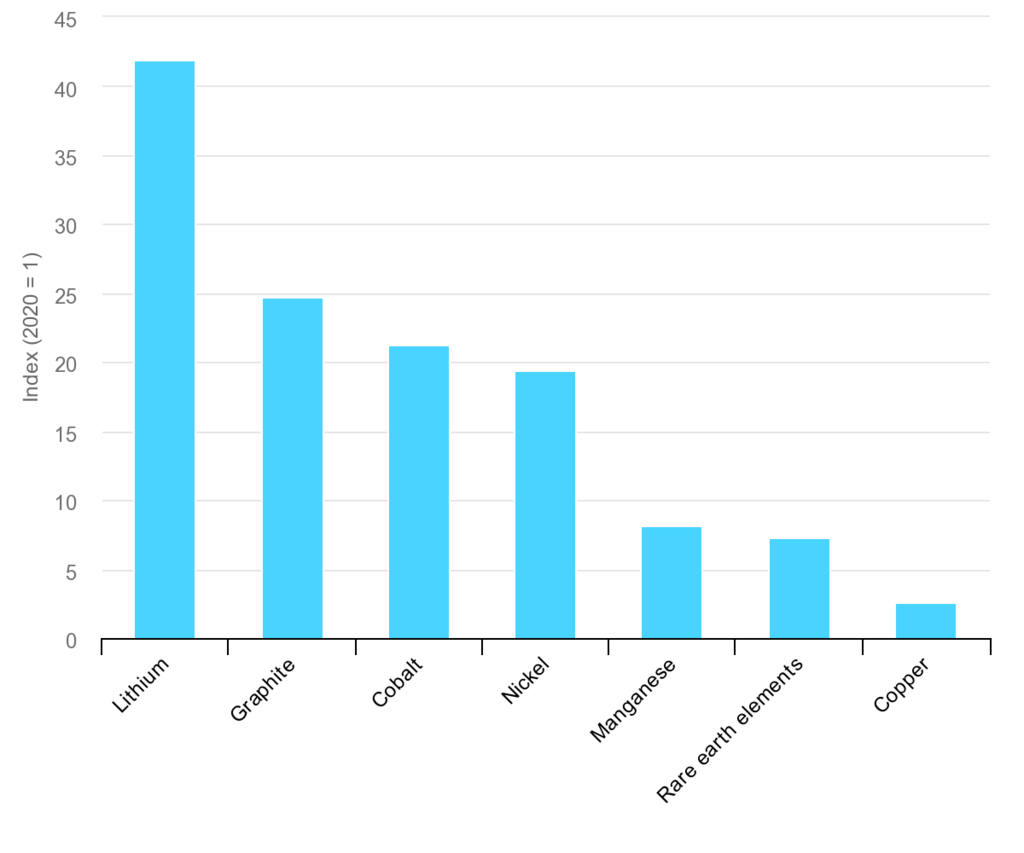
こうした材料をすべて採掘だけで調達することには、持続可能性の面で課題があります。例えば、風力タービンを含む多くの電動モーターや発電機に使われる希土類金属、ネオジムの採掘は、環境への汚染が深刻です。また、ネオジムは比較的低濃度で存在し、回収が難しいため、他の鉱物に比べて採取に多くの労力を要します。
こうした材料は、欧州のエネルギー安全保障に潜在的な課題をもたらします。EUは現在、風力発電、リチウム電池、シリコン太陽電池モジュール、燃料電池などの主要技術に必要な原材料のうち、わずか1%しか供給していません。
循環型経済を大規模に導入すれば、採掘への依存を減らし、こうした材料をより長期にわたって利用できます。スマートフォン、ノートパソコン、ハードディスクなど、約6,000万トンに上る電子機器から金属を回収するうえで、リサイクルが役立つ可能性があります。現在、リサイクルされるネオジムはわずか1%にすぎず、エネルギー転換の鍵となる電子機器内の他の金属(タンタル、リチウム、コバルト、マンガン)も、リサイクル率が低い状況です。
一部の企業は取り組みを進めています。これらの材料をリサイクルする取り組みの多くは、IT機器を対象としています。現在スマートフォンのリサイクルに用いられている仕組みは、将来、風力タービンなどの設備にも有効となる可能性があります。
2. 低炭素の循環型材料を使う
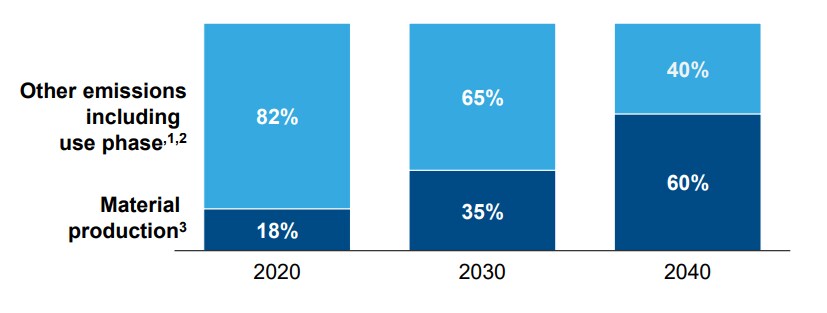
ネットゼロの達成には、電気自動車やエネルギー転換設備などのクリーン技術を、使用時に排出を生まないだけでなく、製造時にも排出ゼロの材料で作る必要があります。これは大きな課題です。世界経済フォーラムの調査によると、ほとんどの車両が電気自動車になると予測される2040年には、車両の製造に使われる材料が、ライフタイム排出量全体の60%を占める可能性があります。2020年の18%と比べて大幅な増加です。
実際、世界のあらゆる材料の生産に伴う排出量は、過去20年間で2倍以上に増えています。最近のUNEPの調査によると、材料生産による排出量は1995年の二酸化炭素換算50億トンから、2015年には110億トン超に増え、温室効果ガス総排出量のおよそ5分の1に達しました。
循環型経済は、低炭素材料の供給源となり得ます。例えば、再生アルミニウムの二酸化炭素排出量は、バージン材と比べて最大95%少なくなります。二次材料を使ってエネルギー転換インフラを構築することは、ネットゼロへの移行に役立ちます。
3. 循環型システムを設計する
真に持続可能なエネルギー転換を実現するには、設計段階から循環型経済を組み込む必要があります。
今後数十年にわたり、膨大な量の再生可能エネルギー設備を導入する必要があります。しかし、2030年代初頭には初期世代の太陽光発電設備が稼働を終え、2050年までに年間7,800万トンの太陽光パネルを廃棄することになると予測されています。同じ年には、風力タービンのブレードも4,300万トンの廃棄物となる可能性があります。
だからこそ今、製品の長寿命化、容易な分解とリサイクルを可能にする設計、そして廃棄物に対処するシステムの構築・運用について考える必要があります。適切な計画と配慮があれば、2030年に稼働を終えるパネルを、2031年に設置する新たなパネルへと生まれ変わらせることができます。
企業はすでに取り組みを始めています。例えば、シーメンス・ガメサは最近、発表しました。世界初の完全リサイクル可能な風力タービンブレードを開発したと発表しました。ブレードに使われる樹脂によって、耐用年数終了時に異なる材料を簡単に分離でき、構成材料をリサイクルできます。中国の電気自動車メーカーBYDも、よりシンプルな電池の化学組成と大型セルによって、リサイクルが容易になるとしています。
循環型設計のもう一つの重要な要素は、製品寿命の延長です。耐久性があり、別の用途に転用できるよう設計された製品を作るべきです。自動車に必要な航続距離を確保できるほど充電できなくなった中古車の電池も、60~80%の残存容量があり、送電網を支える定置型蓄電など、より低い性能で足りる用途に効果的に活用できます。
こうした活用は、まだ全面的に普及してはいないものの、すでに始まっています。オランダのサッカークラブ、アヤックスのスタジアムは、中古の日産リーフの電池を使い、7,000世帯が1時間に使う電力に相当する容量の蓄電設備を作りました。これにより、晴れた日に蓄えたエネルギーで夕方の試合中にスタジアムへ電力を供給するとともに、地域の送電網を支えています。
循環型設計は、大きな経済機会を生み出す可能性があります。グローバル・バッテリー・アライアンスは、予測しており、標準化と、より柔軟で優れたエネルギー管理システムを導入できれば、二次利用電池の市場は2030年までに40億ドルに拡大する可能性があります。
今こそ行動を起こす時
エネルギー転換は、ようやく加速し始めています。その中核にあるのは、化石燃料を燃やす仕組みから、エネルギー需要を満たすためにより幅広い原材料を使うシステムへの移行です。
世界に原材料の持続可能な供給を確保するには、設計段階から循環型経済をエネルギー転換に組み込む必要があります。そのためには、企業と規制当局が一丸となって取り組まなければなりません。
製品に重要材料を使う企業は、この課題に先手を打つ必要があります。循環型経済の戦略を策定し、主要材料を優先し、目標と測定可能なKPIを設定することが求められます。製品のライフサイクル終了時について、製品のライフサイクル開始時から考える必要があります。また、製品寿命の延長や、製品を回収する逆方向のサプライチェーン構築において、自社が果たせる役割も検討すべきです。
世界経済フォーラムは循環型経済に向けてどのような取り組みを行っているのでしょうか。
重要材料を採掘する企業には、採掘会社から、材料や材料関連サービスの提供者へと事業を広げる機会があります。例えば、製品に使われる材料の所有権を企業が保持するリースモデルを試したり、リサイクル能力に投資したりすることが考えられます。
政府は、今後数十年にわたるエネルギー安全保障の重要な柱として、重要材料を認識しなければなりません。国家計画を策定し、経済リスクを評価・軽減するとともに、大規模な電池工場と並行して大規模なリサイクル工場を建設すべきです。製品の回収、リサイクル、逆方向のサプライチェーンを促す賢明な規制は大きな効果をもたらし得ます。使い古した電子機器を対象に、今すぐ試すこともできます。
投資家は、新たなリサイクル能力への投資機会を探るとともに、サービスとしての製品提供やリース(企業が製品と材料を使用終了時に回収する仕組み)など、新たなビジネスモデルを可能にする金融商品を顧客に提供できます。ベンチャーキャピタルは、リサイクルのバリューチェーンにおける困難な技術課題に取り組む有望なスタートアップを発掘する必要があります。
気候変動の抑制に向けた重要な実行段階に入る今、あらゆる産業と関係者が行動を起こす時です。エネルギー転換に循環型経済を組み込むことで、より迅速かつ持続可能な形でネットゼロを達成できます。