デジタル技術は顧客の期待や嗜好を変化させ、あらゆる業界のリーダーにビジネスモデルの適応と進化を迫っています。金融サービス業界も例外ではありません。携帯電話の広範な普及と世界的な浸透に加え、金融プロセスやサービスのデジタル化が進んだことで、シームレスなデジタル金融体験を求める顧客が増え、金融テクノロジー(フィンテック)イノベーションの新時代が始まりました。
フィンテックのイノベーションが新たな機会を開く
業界が新たなテクノロジーと、それによって生み出される顧客データを取り入れるなか、フィンテックは金融サービスのエコシステム全体で飛躍的な進歩を促し、複雑で厳格な規制のある業界の現状を変えてきました。フィンテック企業は、十分なサービスを受けられていない人々や地域社会に、より個別化され、便利で手頃なソリューションを提供しています。この分野の勢いは目覚ましく、過去5年間だけで、約230億ドルの株式投資が新興企業に投じられました。フィンテックのイノベーションを生み出しているのは、現在市場にある2,000社を超えるフィンテック新興企業だけではありません。既存の金融機関も独自のデジタルファーストの商品やサービスを提供し始めています。その一例が、ゴールドマン・サックスによる新たなオンライン融資プラットフォーム「マーカス」の最近の立ち上げです。
今後、個人や企業の金融生活がますます細分化するなかで必要とされる、多様な専門商品やサービスを新興企業も従来型の金融機関も単独で提供することはできません。PayPalは、業界としての将来の成功を最終的に左右するのは、各社が個別にどれほど優れた業績を上げるかではないと考えています。ますます複雑化する金融システムを効果的に乗り切り、変化する顧客の期待に応えるには、各社が提携の機会を追求しながら、それぞれ独自の専門分野を強化し、広げていく必要があります。
協業が必要な理由
PayPalは、フィンテックによる破壊的変革と従来型の金融機関をつなぐ役割を果たし、業界が大きく変化する時期に協業と提携に注力するという戦略的決定を下しました。私たちは提携を中核的な事業戦略として取り入れ、より多くの顧客にサービスの価値を届け、成長を持続させ、急速に変化する経済、政策、消費者の動向を先取りする新たなモデルに力を入れています。
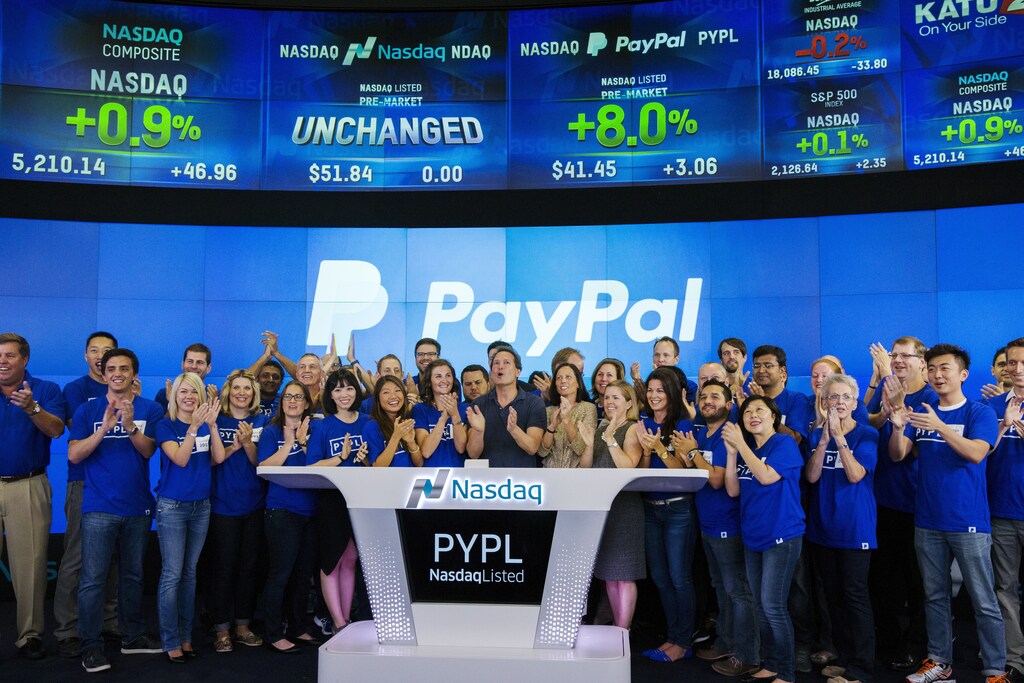
この1年で、世界最大手のカードネットワークであるMasterCardとVisaと新たに提携する一方、新興フィンテック・プラットフォームのAcornsに戦略的投資を行いました。他の金融サービス事業者を従来の競合相手という視点で見ることから、私たちは確実に脱却しつつあります。協業を通じて、私たちとパートナーがイノベーションの速度を上げ、規模を拡大し、最終的に顧客に最大の利益をもたらせる機会を探っています。
パートナーシップを重視した考え方で計画し、行動するよう促す、相互に関連する3つの根本的な力が現れていると私たちは見ています。
新たな顧客の期待が、従来型の金融機関を慣れ親しんだ領域の外へと押し出している。急速な資金のデジタル化により、従来型の金融機関は顧客と関わる際、実店舗などの物理的なチャネルへの依存から脱却する必要があります。しかし、一部のサービスをオンラインに移したり、基本的なモバイルアプリを作ったりするだけでは不十分です。顧客は、オンライン、アプリ、店舗で摩擦なく利用できる、より手頃で安全かつ信頼性の高いデジタル金融サービスを求めています。フィンテックのイノベーターは、低コストの運営モデルを活用して顧客の悩みを特定し、より効率的に解決することで、こうした期待に応えています。デジタルやモバイルを主軸とするフィンテック企業との提携は、従来型の金融商品を提供する企業が、新たなモデルを構築してデジタル体験を生み出し、提供するうえで役立ちます。それにより、顧客との関係を深め、顧客基盤を維持しやすくなります。
規模の拡大は、フィンテック新興企業にとって依然として課題である。現在成功しているフィンテック企業の多くは、実店舗網を通じて提供するものではない、個別に設計された単独のサービスに注力していますが、国や地域ごとに異なる複雑な規制に適応する必要があります。国境を越えて事業を拡大する企業も、現地のコンプライアンスや政策環境に効率よく対応する準備が整っていないことに気づく場合が少なくありません。金融サービスのエコシステム全体で協業すれば、新興企業はより大きな規模で事業を展開し、既存の国際的なインフラや政策に関する専門知識を活用できます。これにより、安全で安心できる金融システムを支えるサービスの実現につながります。
世界経済は常に不確実な状態にある。規模の大小や新旧を問わず、金融サービス業界のあらゆる要素が、デジタル化と変革の継続だけが確かな、予測不能な未来の複雑さに対処しなければなりません。従来型の金融事業者が持つインフラ、安定性、財務の強靭さと、フィンテックのイノベーターが持つ柔軟性や適応力を組み合わせることで、業界は変化の波により強く耐え、乗り越えられます。そしておそらくさらに重要なのは、企業と社会の双方により大きな価値をもたらす、まったく新たな機会を見いだせることです。
成功するパートナーシップは顧客を第一に考える
パートナー関係の力学によって、リーダーが慣れ親しんだ領域の外に踏み出すことになる場合があります。事業の指針として、私たちはすべてのパートナー関係と意思決定に適用する原則を採用しました。私たちのあらゆる活動の中心には顧客がいなければならず、顧客満足度とエンゲージメントを成功の主要な指標としなければならない、という原則です。
今日の顧客、特にミレニアル世代の消費者は、資金の移動や管理に、より優れた費用対効果の高い選択肢を期待しています。顧客中心の考え方に立てば、すべてのパートナーは顧客にとって最善の利益となることに基づいて意思決定し、短期的な利益につながる可能性のある他の考慮事項よりも顧客のメリットを優先しなければなりません。
PayPalはこの1年、Citiなどのカードネットワークやカード発行会社と提携し、互いの強みを生かして、より大きな顧客基盤の変化するニーズに応える、根本的に異なる運営モデルを取り入れてきました。同様に、VodafoneやAmérica Movílなどの大手通信企業とも提携し、さらに多くの顧客にリーチしています。
金融サービス業界の継続的なデジタル変革において、協業する能力と意志は戦略上不可欠なものとなりつつあり、それがフィンテックのイノベーターと金融機関の双方を競合他社から際立たせるでしょう。今年PayPalが実行した取り組みに、私たちは期待を寄せています。エコシステムの他の参加者と同様、私たちもこの道のりのまだ初期段階にあります。しかし、顧客の最善の利益を常に念頭に置いて行動することが、今後、私たちの会社と業界全体に最終的な違いをもたらすと確信しています。
この革新的な提携のアプローチは、テクノロジーの破壊的な力に対処し、顧客が利用できる最先端の商品やサービスで顧客を支援しようとする他の業界にとっても、モデルとなる可能性があります。適切に実行されれば、戦略的提携は、各業界が直面するデジタル変革に内在する成長の可能性を完全に実現する道筋を提供します。世界でデジタルにつながり、積極的に関わる人々が増えるほど、私たち全員がサービスを提供し、力づけられる潜在顧客も増えていきます。こうした顧客に価値を生み出す方法に一貫して注力することで、すべてのステークホルダーに長期的で持続可能な成果を届ける力を高められます。




