本記事は The Conversationとの協力により掲載されています。
資金調達の欠如は、サブサハラ・アフリカにおける零細企業の発展における主要な課題の一つである。小規模事業者が生き残る方法の一つは、相互依存的な非公式の組織に所属することである。
小規模事業の発展には資金の確保が不可欠であり、市場の参加者はしばしば非公式な手段を利用している。その例には、友人や家族、金貸し業者、そして西アフリカの Esusu や南アフリカの stokvels といった非公式の貯蓄制度がある。
Esusuは、貯蓄グループ、保険制度、そして社会的交流の場としての機能を併せ持つ。この制度は信頼できるリーダーのもとで運営され、そのリーダーが固定額の拠出金を管理し、ローテーションに基づいて構成員の間で分配する。構成員の人数、拠出額、拠出の間隔は、通常、構成員の間で合意される。
相互依存的な性格ゆえに、これらのグループは社会的交流を促し、財政的支援を提供し、構成員をビジネス機会に触れさせる。
David Harperは、起業と 開発に関する著書の中で、この点を詳しく論じている。彼は、相互依存的な社会が経済発展を支えると主張し、起業家的特性を持つ相互依存的社会の例として、ベルベル人(モロッコ)、ヨルバ人(ナイジェリア)、アカン人(ガーナ)、キクユ人(ケニア)を挙げている。彼がそのように位置づけるのは、人々が共同で貯蓄を行い、起業家が資金にアクセスできるからである。
非公式な貯蓄制度の利点
Esusuは、順番制に基づき、さまざまな変種を持つ金融または信用の仕組みである。ナイジェリアとベナンのヨルバ人、ガーナのアカン人、そしてトリニダード・トバゴ、バハマ、キューバ、ブラジルのアフリカ系住民の間で広く行われている。
構成員は、週次または月次の会合で合意された金額を拠出し、どの個人が拠出金の受取人になるかは抽選によって決められる。例えば、グループに10人の構成員がいて、それぞれがUS$10を拠出する場合、受取人は$100を受け取る。全員が受け取るまで順番が続き、その後Esusuは解散する。構成員はこの制度を再び一から始めることができる。ハウサ人は同じ制度をAdachiと呼び、これはガーナのアカン人のSusuと同義である。
Esusuの課題には次のものがある:
信頼できるリーダーが必要であること、
構成員は拠出した額以上は受け取れないが、前払いが認められる場合もあり、そして
持続可能性。
こうした課題があるにもかかわらず、サブサハラ・アフリカの起業家は、複数の相互依存的な社会集団に属することでリスクを軽減している。
これらの非公式な貯蓄の取り決めは有益であるが、その効果には限界がある。信用組合が役立つ可能性がある。
信用組合の役割
協同組合型の貯蓄・信用組合は、Esusuの欠点のいくつかに対処することができる。これらは構成員を基盤とする組織であり、構成員が経済的問題に対処できるよう支援する。究極の目標は、構成員の間で貯蓄を奨励し、搾取にさらされかねない人々の信用ニーズに応えることである。構成員は、強い責任感と意思決定への参加によって知られている。
これらの組織は、地域の貯蓄を動員し、構成員に信用を供与することで、貯蓄と起業活動を促進する。管理手続きは比較的単純で、取引コストは少なく、分担される。融資からの利息収入や投資収益は、一定期間内に構成員に分配されるか、組織に再投資される。
こうした仕組みにより、サブサハラ・アフリカの一部の国々では零細起業家が競争力を持つようになった。私はナイジェリア南西部のココア農家や農産物加工業者の間でこれを目の当たりにしてきた。
ナイジェリアの零細起業家を対象とした研究 によれば、これらの組織に属する個人は、より高い個人的な主体性と自己への信頼を持つことが示されている。彼らは自らが有能であり、自分の行動によって、信用へのより良いアクセスや、成長、収益、収益性、従業員数という形での零細企業の業績向上といった望ましい結果を導けると考えている。
言い換えれば、これらの組織は構成員に信用供与以上のものをもたらしている。技術的支援を提供し、社会的交流の改善を促すことで学習環境を生み出している。これらのサービスを提供できるのは、次の理由による。
これらの組織は、公式と非公式の両方の特徴を備え、政府に登録され、承認されている。
構成員は負担可能な額を拠出し、その貯蓄と評判が担保として機能する。
通常、構成員の間には社会的な結びつきがあるため、人々が融資の返済から逃れることは難しい。
構成員は、貯蓄額の2倍または3倍まで借りることができる。その方式は組織によって異なる。
利率は5%で、借入申込者が融資を受け取る前に差し引かれる。融資を受けた者には通常、返済のために1年間の猶予が与えられる。借り手は、返済中も貯蓄を続けることも、返済が完了するまで貯蓄を休止することもできる。
組織は他の事業に投資し、年末に各構成員の持分に基づいて利益を分配する。意思決定は一人一票に基づくが、利益配分は拠出額に基づいて行われる。
小さいことは美しい。組織が大きくなり、例えば50人を超える構成員を抱えるようになると、組合が設立され、サブグループがそれぞれ組織を形成する。
零細起業家にとって、事業と家庭の性質ゆえに、消費用の融資と生産用の融資を区別することは難しい。組織は、返済する意思と能力がある限り、構成員が資金を自分の望むように使えるようにしている。
政府がこうした組織の設立を奨励すれば、サブサハラ・アフリカにおける金融包摂は実現可能となる。不審な役員や、予期せぬ事情により返済に苦しむ構成員がいる場合に紛争を解決するための法律を整備しなければならない。
これらの組織を推進することは、零細起業家に必要な財政的、技術的、社会的支援を生み出す――これは、サブサハラ・アフリカのほとんどの国々の経済の多角化に不可欠である。
本記事の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を受け取るには、 週刊ニュースレターを購読してください。
著者:Bamidele Adekunleは、SEDRD Adjunct Professor(University of Guelph)、およびContract Faculty(Ted Rogers School of Management, Ryerson University、University of Guelph所属)を務める。
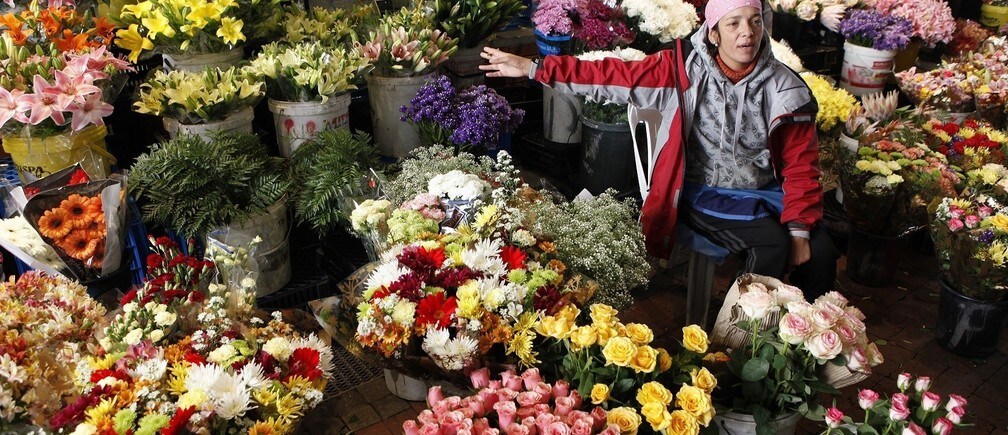
写真:ケープタウンのAdderley Streetで、露店商が店先に花を並べている。REUTERS/Mike Hutchings。




