ほぼ1世紀にわたり、持ち家は平均的な米国人の純資産増加の基盤であり、政府の住宅政策の要でもあった。しかし、住宅価格が70年にわたり一貫して上昇し、実質賃金の伸びが停滞した結果、主要都市で全国的な住宅取得・賃貸の負担危機が生じ、富と人種をめぐる格差が深刻化している。
米国勢調査のデータによると、わずか2世代の間に、米国の持ち家率は20ポイント上昇した。しかし今の若者は、親が同じ年齢のころに購入できた住宅を手に入れるのに苦労している。サンフランシスコやニューヨークなどの都市では、住宅価格と家賃が毎年一貫して2.5%上昇し、インフレ率を上回った結果、1950年以降、住宅費は4倍になり、ホームレス率は大恐慌以来の水準に達した。
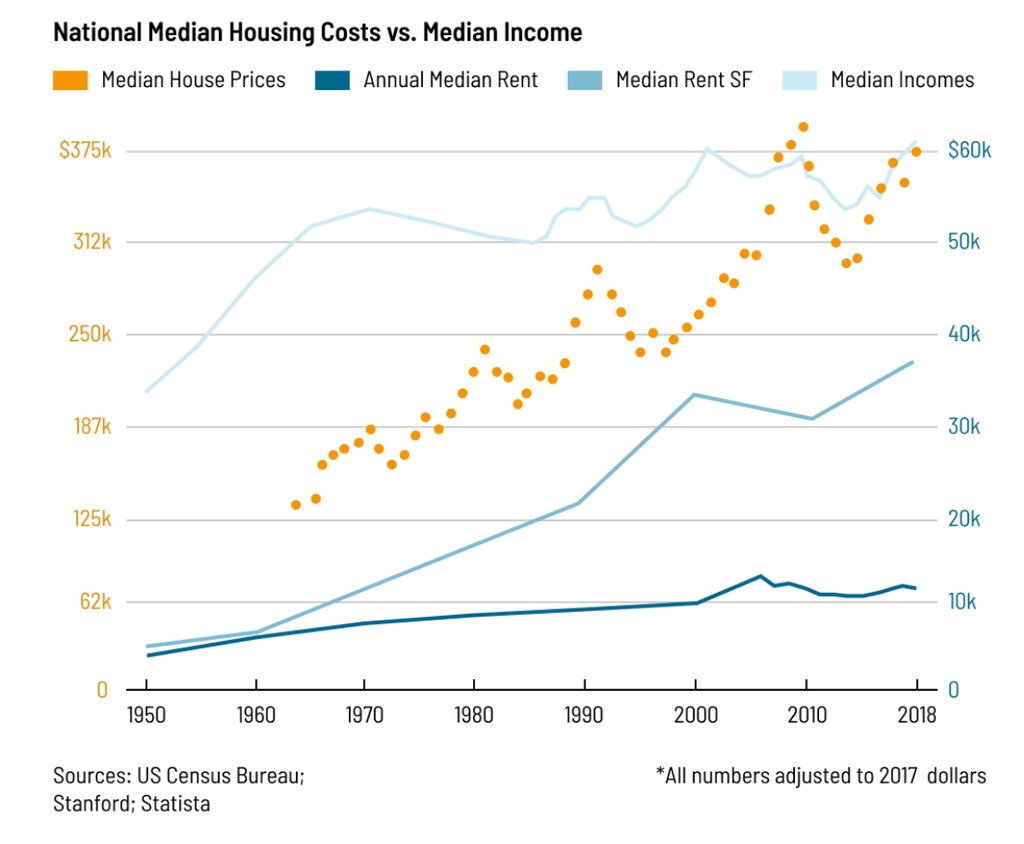
学生ローンや健康保険と同様に、住宅も自由市場の罠にはまっている。需要は価格に左右されにくく、誰もが住まい、教育、健康を必要とするため、人々はこうした基本的なニーズを満たすためなら、ほとんどどんな金額でも支払う。1950年の住宅価格の中央値は平均年収の2.2倍だった。1世紀で最悪の住宅市場崩壊から数年後の2013年には、住宅価格の中央値はすでに平均所得の3.7倍に上昇していた。この柔軟性のない費用は、主に民間債務の増加によって賄われてきた。1949年から2018年の間に、GDPに占める住宅ローン債務の割合は15%から80%へと増加した。
高等教育や予防医療と同じように、早くから先行し、参入障壁が最も低かった人々が最大の恩恵を受けた。白人米国人の持ち家率が1950年以降50%から70%に上昇した一方で、アフリカ系米国人の持ち家率は30%から40%に上昇したにすぎない。その結果、白人米国人世帯の純資産中央値は現在、アフリカ系米国人世帯の純資産中央値の12倍に達し、その3分の2は住宅資産によるものだ。そして人種間の富の格差は拡大している。住宅価格上昇の恩恵を受けられない側に置かれるだけで、2053年までにアフリカ系米国人の世帯資産中央値はゼロにまで落ち込むと見込まれている。
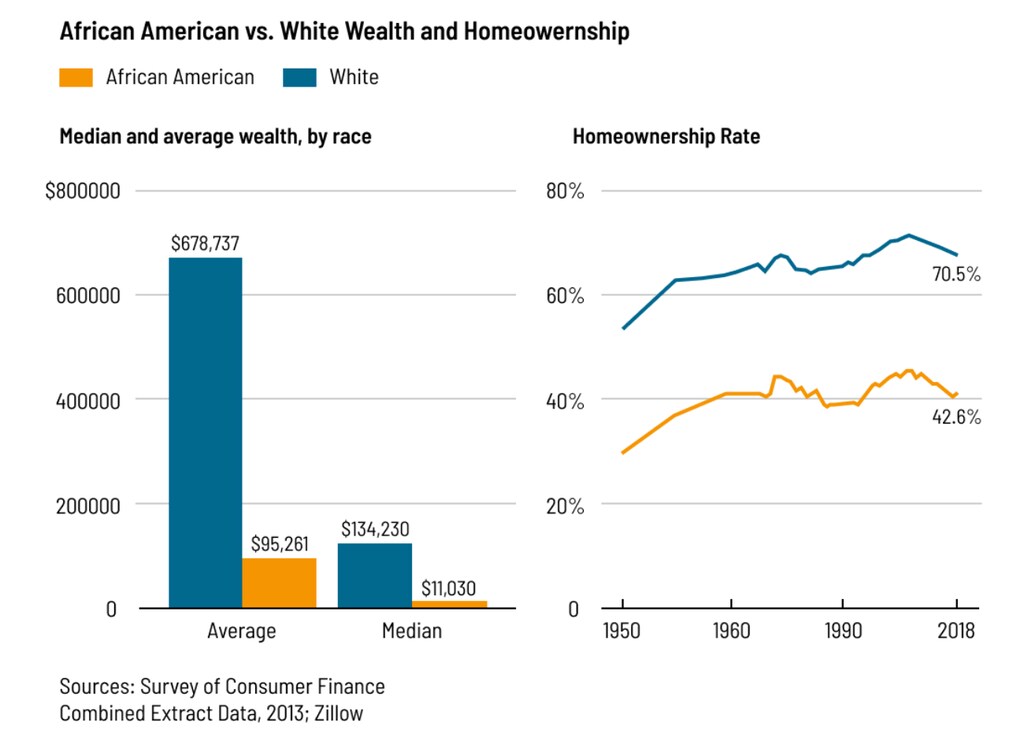
人種間の所得格差がもたらす現実の影響はサンフランシスコで表れている。同市では、アフリカ系米国人がホームレス状態にある人々の34%を占める一方、市の人口に占める割合はわずか6%だ。
アフリカ系米国人でベイエリア出身のD氏は、サンフランシスコで活況を呈する地区の一つで建設業に従事していた。市内で生活を築き、家族を持ったが、2015年に脚のけがで職を失った。よくあることだが、失業とけがに伴う費用の増加が重なり、まもなく貯蓄は底をつき、アパートから立ち退きを迫られた。55歳で自分の家を失い、シェルターを転々とし、ときには遠くサクラメントまで行って車の中や友人のガレージで眠ることになった。
この困難な時期にも、D氏は希望を失わなかった。職業訓練をいくつか受け、ケータリング事業を始め、立候補し、ホームレス支援団体でボランティアをした。しかし3年間、手頃な価格の住宅を見つけられず、荷物をまとめてテキサスに戻ることを決めた。子どもたちや孫たちはカリフォルニアに残した。
住宅価格上昇から最も大きな利益を得る二つの組織、銀行と政府は、大恐慌後に住宅ローンの条件が書き換えられて以来、民間住宅市場を後押ししてきた。銀行は、人々が安定した住まいを必要とすることを巧みに利用し、数兆ドルもの利益を上げてきた。米国では、住宅の90%以上が住宅ローンで購入されており、住宅ローンの平均額は住宅価格の90%に相当する。
銀行にとって、住宅ローン市場の独占は、住宅価格の競争を生み出すことを可能にした。物件価格が高くなるほど、利払いと潜在的な利益も増える。住宅バブルが崩壊した後でさえ、政府による救済措置と有利な破産規則によって、住宅価格の際限ない上昇に銀行がさらされるリスクは抑えられてきた。
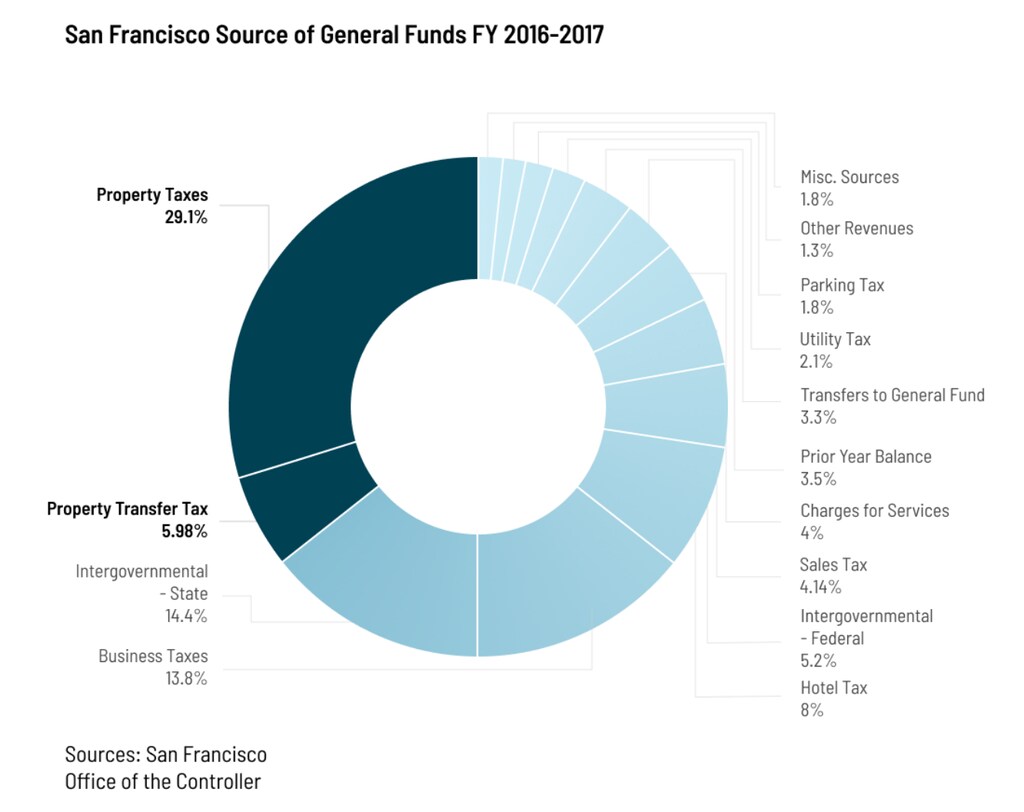
政府、とりわけ地方政府には、不動産価値を最大化する強い利害がある。持ち家市場が活況を呈すれば、住民の純資産が増え、安定した税収源となる。地方政府や州政府にとって、固定資産税は所得税より重要だ。サンフランシスコでは、固定資産税が2017年の市の一般財源の29%を占めた。再開発を制限し、市場価格のアパートやコンドミニアムを建設し、市場価格を下回る住宅数千戸を市場価格の住宅に転換できるようにしたことで、固定資産税収は大幅に膨らんだ。
事例研究:サンフランシスコ
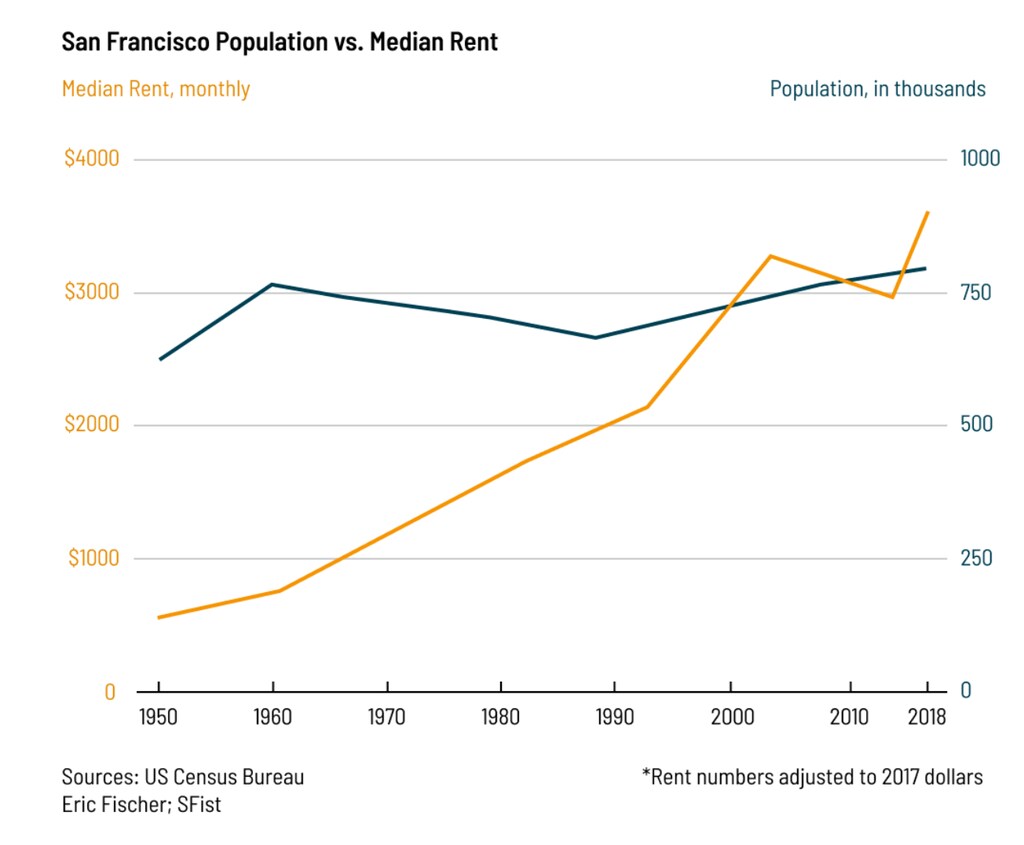
ShelterTechはサンフランシスコを拠点とする非営利団体で、ホームレス状態にある人々を住まいや生活支援につなげている。支援が行き届いていない地域社会向けにデジタルツールを開発しており、創設者自身が2014年にホームレスを経験して以来、市の住宅危機を調査してきた。同市では住宅価格も家賃の中央値も、過去60年間、年率6.6%で比較的着実に上昇してきた。インフレ調整後では2.5%だ。
ShelterTechのアドバイザーで、生涯サンフランシスコに暮らし、最近まで路上生活をしていたA氏にとって、これは、1980年にルームメートと月750ドルで借りていた3ベッドルームのアパートが、現在は6,476ドルになったことを意味する。インフレ調整後でも、38年間で182%の上昇だ。63歳になった今、退職し、社会保障給付で暮らすA氏は、月収の58%にあたる費用の補助住宅に移る予定だ。それでも本人にとっては、これまで暮らしていた一時住宅やシェルターの環境より改善となる。
開発推進派は、住宅危機を和らげる鍵は、市場価格の新築住宅を大規模に開発することだと主張する。確かに、地域全体では住宅開発が人口増加に追いついていない。しかしサンフランシスコの2010年の人口は、1950年よりわずか3.85%多いだけだった一方、住宅費はほぼ400%高くなっている。年間の建設戸数や人口の変動にかかわらず、住宅費は上昇し続けている。
端的に言えば、住宅価格の上昇とインフレだけでも住宅費を押し上げる力は非常に大きい。人口増加、賃金上昇、失業率の低下など、住宅費を引き上げる要因を考慮しなくても、住宅費を横ばいに保つには、サンフランシスコは年間の新規供給戸数を倍増させる必要がある。1981年の住宅費水準に戻すには、市は新たに20万戸を追加するか、雇用を51%減少させるか、賃金中央値を44%低下させる必要がある。
市場価格の住宅開発で解決できないもう一つの問題は、極端な所得格差だ。これは、家賃が比較的柔軟に下がらないことでさらに深刻化している。サンフランシスコでは、所得が最も低い人口の5%は月わずか650ドルしか稼げない一方、家賃が最も安い5%の物件でも月1,500ドルする。市は過去10年間に手頃な価格の新築住宅を約6,500戸建設したが、所有者の入居、立ち退き、取り壊し、用途転換により、手頃な価格の住宅を4,000戸以上失った。2017年、市が手頃な価格の住宅の抽選を実施したところ、わずか1,210戸に対して85,000件を超える応募があった。
ここから、どう進めばよいのだろうか。
賃借人の保護を強化し、社会住宅を拡充し、住宅ローン市場をより厳しく規制すれば、住宅価格の上昇を抑えられる。短期賃貸や別荘を減らすことも、住宅の手頃さに大きな影響を与える。最近の研究で、MIT、UCLA、USCは、Airbnbの掲載件数が10%増えるごとに、郵便番号区域の平均家賃が0.4%上昇することを明らかにした。
外国からの投資や投機を制限することも解決策となる。バンクーバーが外国人による住宅購入の全取引に15%の税を課した際、一戸建て住宅の価格は20%下落した後に反発し、住宅価格上昇に一時的な猶予をもたらした。
より踏み込んだ介入策として、企業が住宅市場に参入する流れを逆転させ、公有地の所有を再導入する方法がある。2013年から2015年にかけて、企業は世界の主要100都市で、約2兆ドル相当の土地や建物を購入した。中間層や低所得層の世帯は企業の不動産投資家と競争できないが、地方政府や地域団体は共同の購買力を用いて、住宅ストックを大量に買い戻す役割を積極的に担うことができる。
オランダ憲法には、住民に適切な住宅を提供する規定がある。その結果、オランダは現在、EUで社会住宅の割合が最も高く、住宅供給全体の約32%を占め、賃貸市場の75%を担っている。最大の住宅供給主体であるオランダの公営住宅制度は、市場価格を設定し、拡大する住宅需要に対応するうえで有利な立場にある。先進国で大規模な社会住宅制度が機能している興味深い事例だ。



