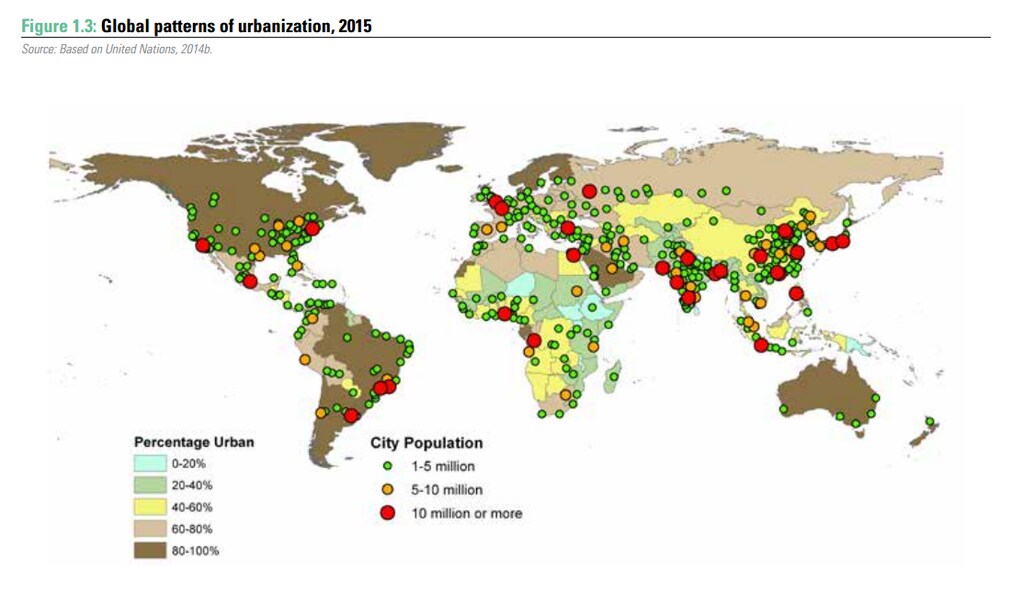
ストックホルム—世界はますます都市化しており、これまで以上に多くの人々が町や都市で暮らすことを選んでいる。問題は、ほとんどの都市部がこの流入に対処する準備を整えていないことだ。
世界各地の都市は、暮らしやすさを損なう差し迫った投資危機に直面している。資金不足により、重要な社会・経済インフラの維持はもちろん、開発計画も遅れている。地方自治体の財政は拡大し続ける歳出負担に圧迫され、多くの都市で公共資源が大きく制約されている。
こうした状況は変えられる。苦境にある都市でさえ、こうした傾向を逆転させるために活用できるさまざまな商業資産を保有している。十分に活用されていない不動産の公共的価値を引き出すことや、交通・公益事業資産を収益化することは、都市の中核的な戦略となり得るし、そうあるべきだ。これは民営化を必要とするものではない。資産から適正な収益を生み出すことで、ほとんどの都市が現在手元に持つ以上の資源を確保できる。実際、より賢明な資産管理によって、都市は投資を2倍を超えて増やし、その投資額を増税や歳出削減をせずに実現できる。
この50年間、政府による膨大な商業資産の所有をめぐって、特に欧州で意見が二極化した議論が続いてきたが、近年では米国でも同様の議論が起きている。しかし、民有か公有かという区分は誤った二分法だ。最も重要なのは、地域経済を支えるこうした資産が、どれほど質の高い専門的管理を受けているかである。
正確な貸借対照表を作成すること――その重要性にもかかわらず、驚くほど多くの都市で行われていないこの把握は、管理を重視するアプローチを採用するうえで重要な一歩となる。資産の一覧とその市場価値を正しく理解していれば、納税者、政治家、投資家は、政治的決定が長期的にもたらす影響をより適切に判断できる。また、収益を活用するためのより良い選択ができ、増税、借金に依存した歳出、緊縮財政という従来の手段を避けられる。
さまざまな理由から、都市は一般に経済資産の市場価値を評価していない。一見すると特に裕福には見えないボストンのような都市を考えてみよう。同市の財務諸表は、公共資産の真の価値を過小評価しており、総資産額を38億ドル、そのうち不動産を14億ドルと報告している。これは2015年時点の負債額46億ドルをわずかに下回る。
しかし、ほとんどの都市と同じく、ボストンは取得時の原価に基づく簿価で資産を報告している。資産に市場価値を用いることを求める国際財務報告基準に従って保有資産を報告すれば、ボストンの資産価値は現在の報告額を大幅に上回るだろう。言い換えれば、市は自らの隠れた富を十分に把握しないまま運営されている。
その富は莫大だ。ボストンの不動産ポートフォリオの市場価値を推計すると、市内の不動産だけで約550億ドルに上る。しかし、ボストンのリーダーたちはこの価値を会計に反映していないため、資産管理が不十分なまま放置することの損失を十分に測れない。測定できれば、資産をより賢明に開発することで得られる利益を把握できるだろう。
自治体資産の市場価値を把握した後、健全な資産管理に向けた次の段階は、資産が生み出す収入と市場価値の上昇から都市がどれだけの収益を得ているかを理解することだ。これはあらゆる投資の選択肢を比較するうえで欠かせず、実績が満足できるものかを判断し、資産が責任を持って管理されていると利害関係者に示すためにも重要である。
再びボストンを例に、より専門的で政治的に独立した管理によって、市が商業資産から3%の利回りを得られると慎重に仮定してみよう。価値が550億ドルのポートフォリオから得られる控えめな3%の利回りでも、収入は市の現在の総歳入を上回り、ボストンの現在の資本計画をはるかに超える額になる。控えめな利回りであっても、ボストンはインフラ投資を2倍を超えて増やすことができる。
ボストンは決して例外ではない。むしろ、歴史的原価による評価という同市の手法は、世界中の都市に共通している。その結果、公的な富は不動産や、最適化されていないその他の商業資産に閉じ込められている。
最善の道は、公有資産を共通の投資主体に集約することだ。ステファン・フェルスターと私はこれを「都市資産ファンド」と名付けた。このファンドは、都市の委任を受けつつ、政治的影響を受けないよう専任の専門スタッフが運営し、透明性と説明責任を確保しながら、一定の距離を保って管理される。
難しそうに聞こえるが、実現できる。ハンブルクのハーフェンシティ社や、コペンハーゲン市港湾開発会社によって再活性化された同市の一部地域は、この種の開発手法を用いた都市地域の例である。こうした取り組みは住宅供給を増やしただけでなく、コペンハーゲン・メトロ、学校、大学など重要なインフラにも資金を提供した。ハンブルクでは、最近開館したエルベ・フィルハーモニーも政府所有の持株会社を通じて資金が拠出された。
都市資産の管理を改善すれば、地域のリーダーが経済を活性化し、社会・経済インフラに資金を充て、活気と革新性のある複合用途プロジェクトの戦略を策定する助けとなる。また、都市資産の管理が改善されれば、政府予算を圧迫することなく必要な維持管理費を賄いやすくなり、医療、教育、その他の社会施策により多くの予算を回せる。
都市人口が増えるにつれ、都市計画担当者は長期的な予算編成にさらに熟達する必要がある。そのためには、すでにある資産を活用するのが最善の方法だ。



