グリーンシティは、エネルギーと水の不足に対処する能力をより備えているため、環境危機に対してより強靭です。
都市は、渋滞課金や敷地内の再生可能エネルギーを含む新たな政策を活用して、より高い税収を生み出すことができます。
より環境配慮型の都市は、より優れた都市計画と、廃棄物収集、交通、エネルギー利用などの活動のより効率的な管理により、より低いコストで運営することができます。
銀行からの借入により、都市は多額の資本に即座にアクセスでき、資金調達の多様化に貢献するとともに、炭素排出量を大幅に削減できるインフラプロジェクトへの投資が可能になります。
2015年のパリ協定以降、都市レベルの気候変動対策へのコミットメントが大きな広がりを見せており、世界中で約9,400の都市が、総計で2万件を超える個別および協調的な気候変動対策の実施を約束しています。長年にわたり慎重な姿勢を取ってきた金融機関は、グリーンシティへの融資を始めています。その過程で検討すべき要素として、以下の3点を挙げます。
1. グリーンかつ気候変動対応型の都市投資は、優れたビジネス判断である
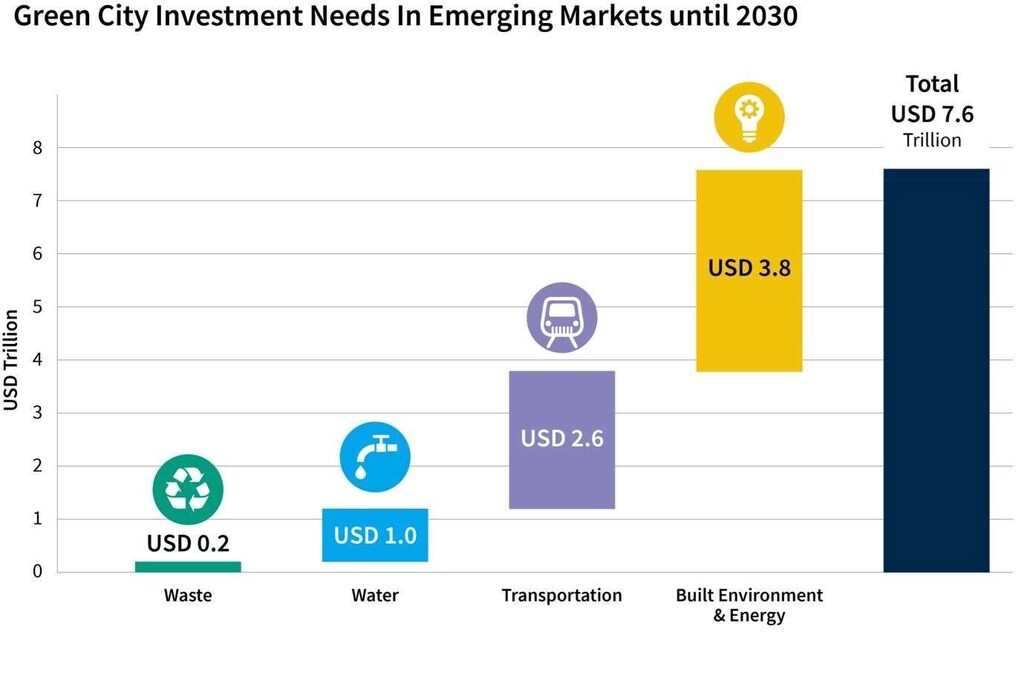
気候変動に対応した成長は、大きな投資機会をもたらします。 世界銀行の民間部門機関であるIFCは、新興市場の都市が2023年から2030年までに USD 7.6兆ドルのグリーン投資ニーズを представляющий するとの推計を示しています。
2050年までにネットゼロ排出を達成するためには、世界全体で5.2兆ドルから5.4兆ドル(USD 5.2 and 5.4 trillion)の投資が、既存建築物の脱炭素化だけでも必要になります。
グリーン自治体は、以下の理由から、幅広い分野にわたって信用力を高める可能性を有しています。第一に、グリーンシティは、エネルギーと水の不足に対処する能力をより備えているため、環境危機に対してより強靭です。第二に、都市は、渋滞課金や敷地内の再生可能エネルギーを含む新たな政策を活用して、より高い税収を生み出すことができます。そして第三に、より環境配慮型の都市は、より優れた都市計画と、廃棄物収集、交通、エネルギー利用などの活動のより効率的な管理により、より低いコストで運営することができます。
最後に、都市は気候変動対応型の取り組みを実施するために先行して資本投資を行う必要があり、多くの場合は負債を活用しますが、都市の財政の状況は、収益が資金調達コストを上回るときに改善します。これは全員にとって一石二鳥となります。
2. 新興市場の都市には、大きな未活用の借入余力がある
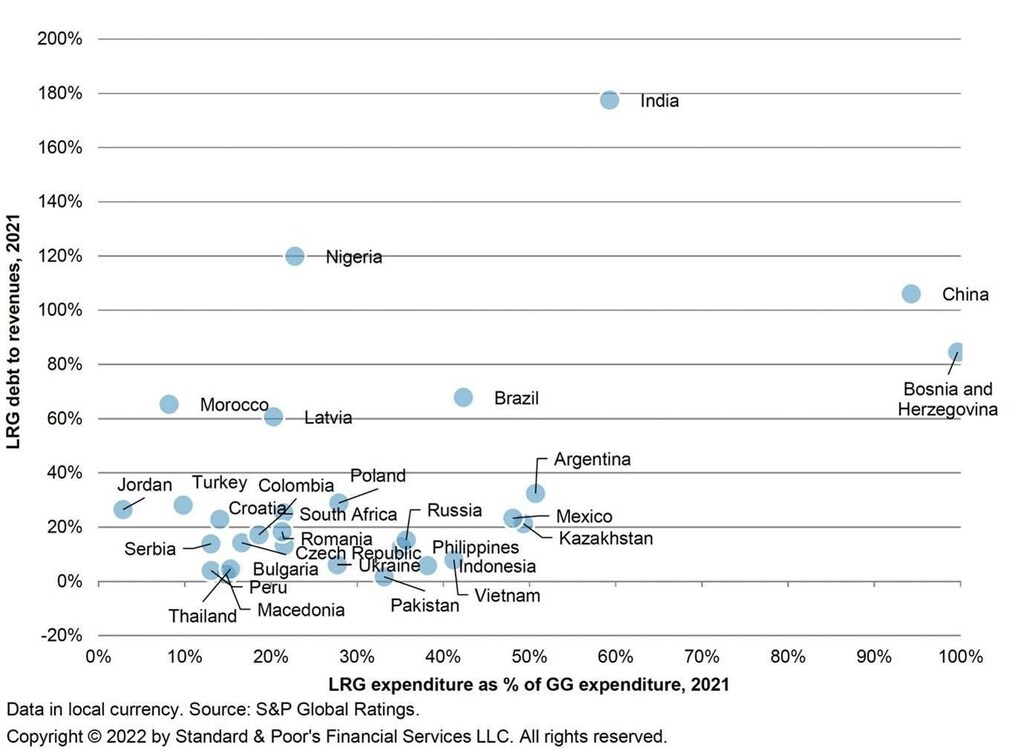
準国家レベルの主体が借入を行える立場にある市場においても、信用力のある都市は、経済的不確実性や利用可能な資金の不足、そして新興経済国における municipal債券市場の乏しさなどから、借入を控えることがあります。
銀行からの借入により、都市は多額の資本に即座にアクセスでき、資金調達の多様化に貢献するとともに、炭素排出量を大幅に削減できるインフラプロジェクトへの投資が可能になります。
民間の貸し手からの借入は、自治体予算の精査を強めることにもつながり、透明性と説明責任を最大化するとともに、資金のより柔軟な管理を促します。例えば、簿外項目から貸借対照表上の項目へ費用を移すなどの方法があります。
例えば、2022年1月、スウェーデンのヘルシンボリは、持続可能性連動債を発行した世界初の都市となりました。同市は、野心的なネットゼロ目標の達成に向けて資本を呼び込むため、この債券を発行しました。この成果連動型の債券では、都市の排出削減率が主要業績評価指標(KPI)として用いられています。温室効果ガス(GHG)排出量は公表され追跡されるため、透明性が高まり、投資家は都市が掲げた目標に向けた進捗を監視することができます。
3. 銀行と都市が協力してグリーン投資を集約し、より多くの事業機会を生み出すことができる
IFCの革新的な取り組みである APEX(Advanced Practices for Environmental Excellence in Cities:都市における環境優秀性のための先進的手法)は、都市と銀行が協力して都市インフラプロジェクトを拡大することを可能にします。このプラットフォームは、IFCの確立されたCities Initiativeを活用しています。同イニシアチブは、都市向けの投資およびアドバイザリーサービスを組み合わせたもので、直接的な自治体向け融資の提供も含まれます。これにより、本質的には、商業銀行が投資を拡大し、グリーン化することが可能になります。
APEXグリーンシティ・プログラムは、新興経済国の都市が、その気候変動対策計画およびグリーンシティ行動計画において特定された、高いインパクトを持つ炭素削減政策およびグリーンインフラプロジェクトを特定、優先順位付け、資金調達することを支援します。APEXは、適格な投資パイプラインを特定し、持続可能性連動型ローンや債券の基盤となるKPIを設定することにより、銀行と都市の間のギャップを埋める支援をします。
南アフリカ共和国のエクルレニの事例は、銀行が都市と協力して、貸し手向けに大規模なパイプラインを創出することで、グリーン投資機会を集約できることを示しています。
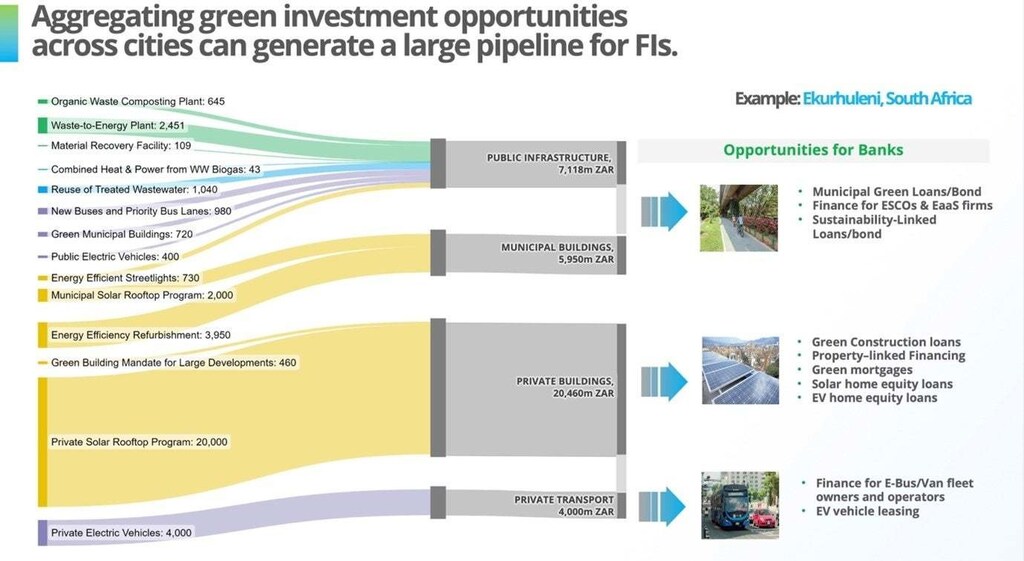
エクルレニの事例はまた、銀行が個別プロジェクトへの融資から離れ、公共インフラ、自治体および民間の建築物、民間交通を含む大規模なテーマ別ポートフォリオへの融資を開始できることも示しています。これにより、銀行は次のような方法で新たな商品を開発し、ポートフォリオを拡大することができます。
エネルギーサービス事業者(EaaS)に資金を提供することで、既存建築物の省エネルギー改修を間接的に支援すること。
持続可能性連動型ローンや債券などの成果連動型融資を提供すること、そして、
自治体と提携し、住宅および不動産所有者向けに、少額の固定資産税の増額を通じて月々の返済金を徴収する仕組みである不動産連動型金融を介して、省エネルギーおよび再生可能エネルギーの改修を提供すること。
コロンビア、南アフリカ、インド、フィリピン、ベトナム、インドネシアの都市にも現在拡大しているAPEXグリーンシティ・プログラムを通じて、金融機関は準国家レベルのパートナーシップを構築し、地域、国、そして世界の気候目標を支援しながら、グリーンポートフォリオを拡大することができます。
気候変動に対処するための自治体の取り組みへの融資は、商業銀行が貸出ポートフォリオを多様化し、拡大する需要を取り込み、新たな事業機会を確保することに役立ちます。民間金融機関がこの新たな機会を取り込むことができれば、明日の都市の形成において独自の役割を果たすことができるでしょう。



