猛暑は他のどの気象災害よりも多くの死者を出すが、ハリケーン、竜巻、洪水など目に見える災害ほど注目されることは少ない。その広範な影響は経済や社会経済的な公平性にも及ぶ。
過去7年間は観測史上最も暑く、熱波はインフラを機能不全に陥れるなど、さまざまな影響をもたらしてきた。猛暑のリスクを軽減し、気候レジリエンスを高めるには多額の投資が必要だ。
気候レジリエンスの実現には、金融サービス部門の取り組みを含む、複数のステークホルダーによるアプローチが必要となる。
近年の夏の猛暑は壊滅的な影響をもたらしてきた。他のどの気象災害よりも多くの死者を出しているが、ハリケーン、竜巻、洪水など目に見える災害ほど注目されることは少ない。しかし、猛暑が人々を病気にし、命を奪う仕組みを示す研究が増えている。
過去1か月だけで、2,000人が死亡した。スペインとポルトガルでは猛暑が原因とされる。北米では、推定2万人の死亡が毎年、猛暑に関連している。また、薬物乱用、不安障害、統合失調症など、メンタルヘルス上のリスク増加とも関連している。認知面や個人の成長への影響は、時間の経過とともに蓄積し、国の経済成長や個人の社会的流動性を妨げ、既存の社会経済的不平等をさらに悪化させる可能性がある。
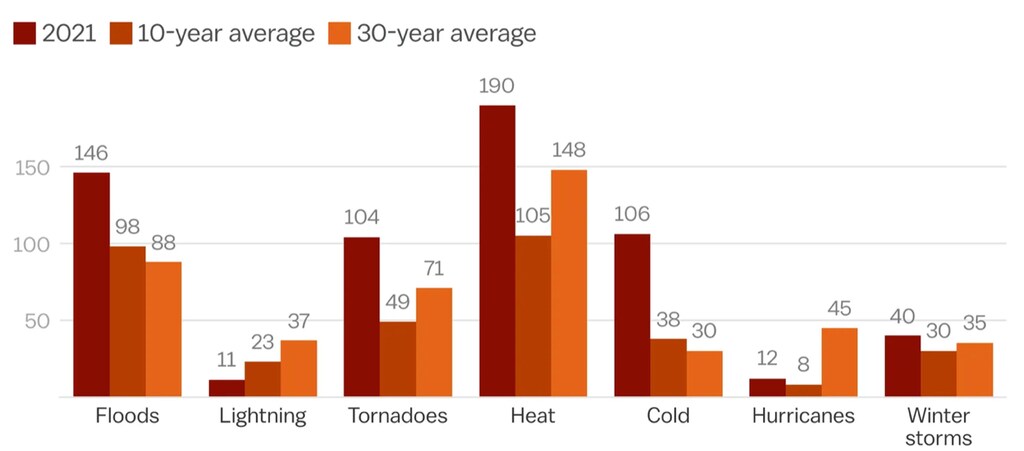
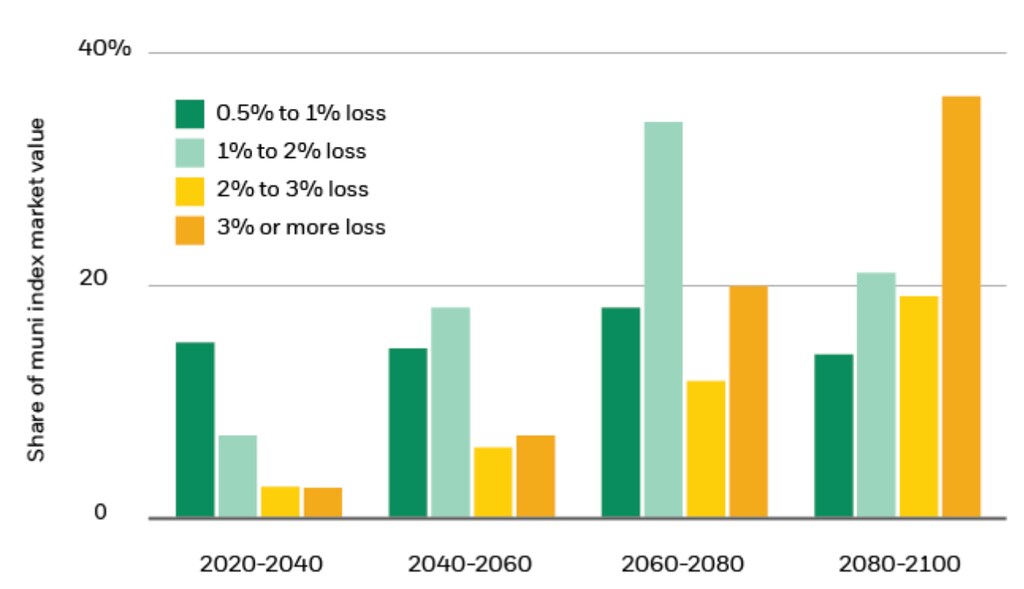
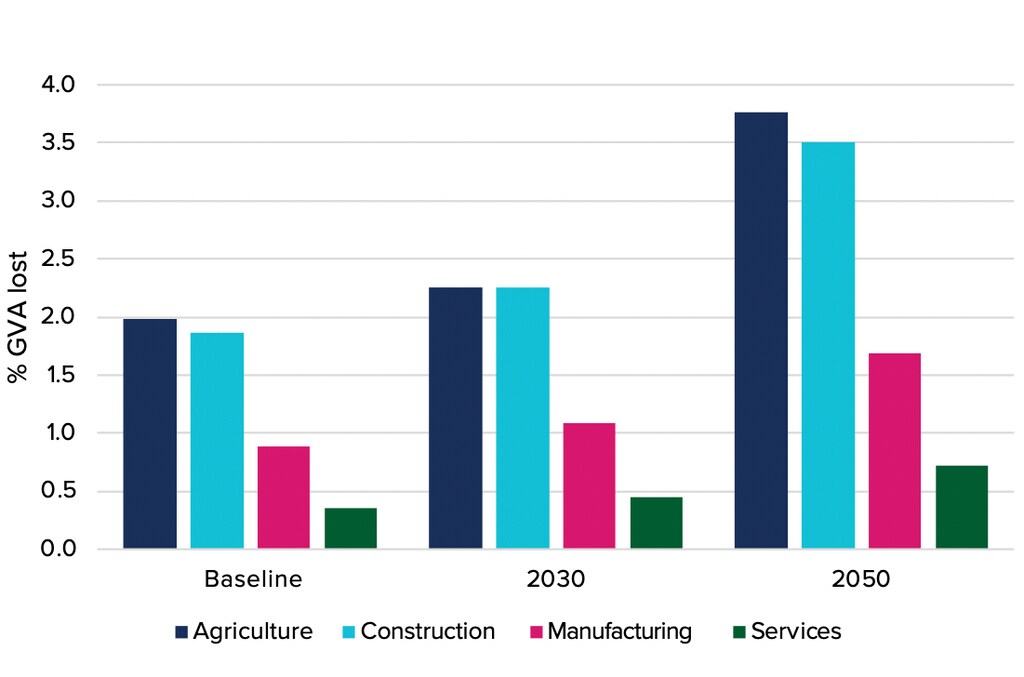
企業は、今後10年間に1兆ドル超の資産が気候変動によるリスクにさらされると見積もっており、金融サービス部門のエクスポージャーは特に大きい。2050年までに、建設業の経済活動総額は3.5%(年間12億ドル)減少し、農業生産高は3.7%(年間1億3,070万ドル)低下すると予測されている。全体として、経済的・社会的な影響は深刻であり、早急な対応が必要だ。
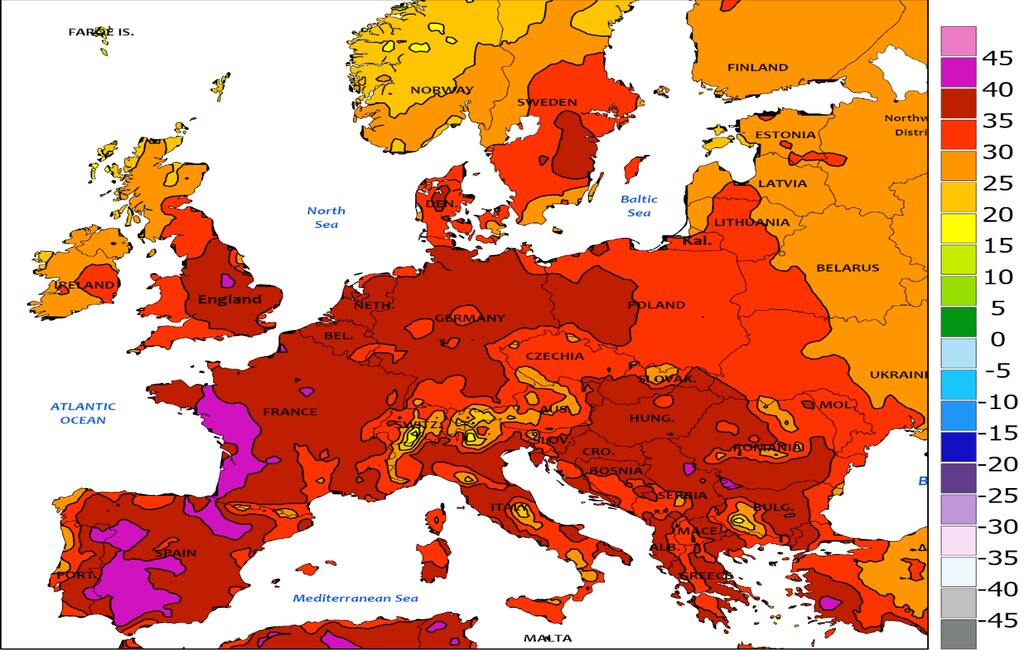
人体への影響に加え、猛暑は世界各地の都市で重要インフラに負荷をかけている。特に北欧では、熱波の頻度と深刻さが増しており、過去7年間(2015~2021年)は観測史上最も暑かった。同緯度の世界各地と比べても、その傾向は顕著だ。
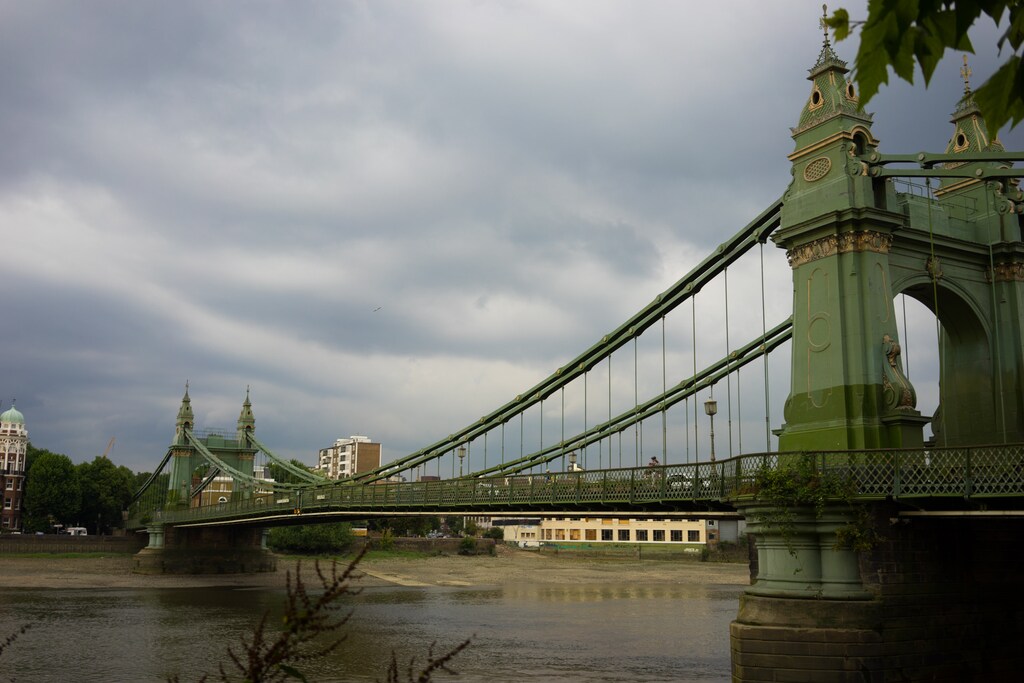
例えば英国では先月、記録的な気温により、線路がゆがむ懸念から列車の運行が遅れ、滑走路が溶けたため航空便が迂回し、数十件の火災が発生した。ロンドン消防隊にとっては、第二次世界大戦以来最も忙しい週となった。首都では、鋳鉄の亀裂が広がり始め、壮麗な19世紀の橋が崩落する恐れが高まったため、ハマースミス橋の鋳鉄製の鎖や彫刻が熱を反射するアルミ箔で覆われた。
猛暑へのレジリエンス
インフラに負荷がかかるロンドンの状況は、気温上昇に慣れておらず、備えもない都市が直面する課題を映し出す縮図だ。都市計画者は過去の気候を前提にインフラを整備したため、都市と市民は急速な気温上昇に対して脆弱なままになっている。この高まり続ける脅威への対処には、緩和策への多額の投資と、気候レジリエンスの強化に向けた複数のステークホルダーの取り組みを改めて重視することが必要だ。
開発途上国で異常気象などのショックを軽減するために必要な投資額は、2030年までに年間最大3,000億ドルと推定される。世界の成長見通しに対応するには、今後10年間でさらに90兆ドルのインフラ投資が世界全体で必要となる。
こうしたリスクを軽減するには何ができるだろうか。まず、ハリケーンや地震などの異常気象とは異なり、猛暑には分類・カテゴリー分けの制度がない。米国南岸に「カテゴリー3」のハリケーンが上陸する見込みの場合、堅牢な早期警報と緊急時対応の準備体制があれば、人命を救い、財産を守ることができる。世界各地の都市は、市政府、環境科学者、保険会社、暑熱対策アドバイザーなどの主要な関係者を集め、将来の猛暑による被害を軽減する早期警報・備えの体制を構築できる。
この分野を先導しているのがスペインのセビリアだ。同市政府は、特定の基準に基づいて熱波を3段階にランク付けし、名称を付ける新制度を導入した。各段階に応じて、市民プールの営業時間延長や、脆弱な人々の安否を確認する地域保健スタッフの派遣など、異なる対応を行う。セビリアの熱波分類制度の設計に大きく貢献したアドリエンヌ・アーシュト・ロックフェラー・レジリエンス・センターのキャシー・マクロード氏は、熱波にブランド名や名称を付けることは「備えと予防の文化を築く」助けとなり、都市が効率的に対応できるようにすると述べた。
複数のステークホルダーによる全体的なアプローチ
猛暑へのレジリエンスは、政策立案者だけで実現できるものではない。セビリアの取り組みが熱へのレジリエンス強化に効果を発揮したのは、公衆衛生、金融、保険、学術界のリーダーを結集する、複数のステークホルダーによるアプローチを採ったからだ。耐熱性の道路や鉄道の設計、干ばつや山火事の拡大を追跡するAIやドローンの活用など、熱へのレジリエンスを高める革新的な解決策には、金融サービス部門による世代を画する規模の取り組みが必要となる。
特に保険部門は、熱へのレジリエンスとリスク管理への投資を促すうえで、主導的な役割を果たせる。保険会社は政策立案者や建設業界団体と積極的に連携し、高リスク地域での開発を抑制するとともに、熱関連リスクの軽減に投資する契約者にインセンティブを提供し、高度な分析手法を用いて気候リスクの評価を改善できる。
気候リスクへのエクスポージャーを評価し、猛暑や山火事を含む気候災害に対するレジリエンスへの投資を促すため、契約者に「レジリエンス・クレジット」を提供する企業もある。保険会社は、変化するリスクに関する高度な知見を活用して保険料を再設定し、ポートフォリオを組み替えることで、気候リスクへの長期的なエクスポージャーを避け、リスク軽減に向けた新たな保険商品やサービスへの需要を高められる。
何よりも重要なのは、政策立案者と業界リーダーが一時的な緩和策にとどまらず、リスク削減と予防策を優先し、促進するためのシステムに基づくアプローチへと目を向けることだ。長期的な熱へのレジリエンスに投資するには、猛暑に対する経済的・物理的なレジリエンスの構築など、長期的な対策に向けた手頃な資金へのアクセス改善が必要となる。
猛暑という課題への取り組みを主導するうえで、金融サービス部門ほど有利な立場にある部門はほとんどない。投資可能な資金を豊富に持ち、長期的な投資期間を見据え、確かなリスク管理とエンジニアリングの経験を備える金融サービス機関は、緩和策を主導し、より猛暑に強い未来へ投資するうえで、重要かつ中心的な役割を果たせる。



