世界の住宅市場は、長年の着実な上昇を経て後退しつつある、とIMFは述べている。
IMFの「今週のチャート」は、OECD加盟国の3分の2で物価調整後の住宅価格が広範に下落していることを示している。
インフレを抑えるために中央銀行が利上げのペースを緩めるか一時停止すれば、不動産市場はより安定するはずだ、とIMFは述べている。
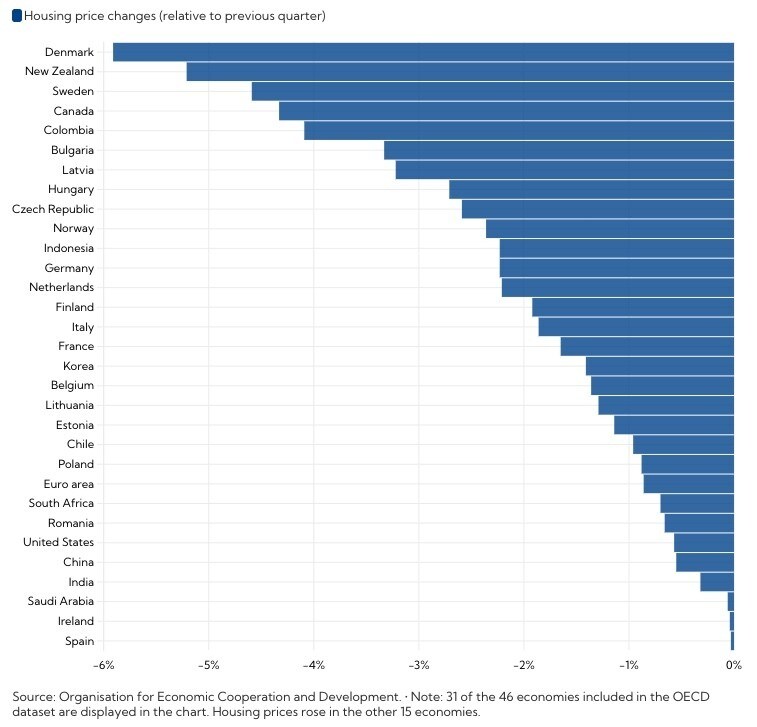
世界の住宅市場は、長年の着実な上昇を経て後退している。「今週のチャート」は、直近データのある国の3分の2で、物価調整後の住宅価格が広範に下落していることを示している。対象は経済協力開発機構(OECD)加盟国である。
後退局面
OECDが住宅価格を追跡している経済圏のうち、直近の利用可能な四半期において価格が下落した経済圏は3分の2にのぼる。
これらの動きは、中央銀行がインフレ抑制を図るなかで、住宅市場が金利上昇に適応しつつあることを浮き彫りにしている。主要経済圏の政策金利は平均で4パーセントポイント上昇し、世界金融危機以前の水準にまで達している。
例えば米国では、連邦準備制度が政策目標金利を1年前のほぼゼロから4.5~4.75%のレンジまで引き上げた。これは20年来で最も速い利上げペースであり、最も速いペースである。この結果、30年固定の住宅ローン金利の平均は急上昇し、昨年末には20年ぶりの高水準となる7.1%に達した。

住宅価格を左右するうえで、金利は重要な役割を果たしており、需要側では所得や人口増加、供給側では建設コストや規制などの各種要因も影響している。経験則として、国際比較データに基づけば、実質金利が1パーセントポイント上昇するごとに、住宅価格の上昇ペースは約2パーセントポイント鈍化する。
直近の金利引き上げ局面の前は、金利は低下傾向にあった。金利が低いと借入コストが下がるため、住宅の購入資金や既存住宅の増改築資金の借入需要が合理的に高まっていた。現在はその流れが逆転している。住宅ローン金利が1パーセントポイント上昇するごとに、米国の平均的な住宅購入者の月々の利払いは100ドル増える。その影響は、変動金利型住宅ローンが主流の国の購入者にとって、さらに深刻なものとなり得る。
住宅価格の下落がどこまで続くかは、中央銀行の利上げがすでにインフレ圧力を抑えたかどうかにかかっている。IMFの最新の「世界経済見通し」アップデートでは、今年のインフレ率は、約85%の国で2022年よりも低くなると予測されている。世界のインフレ率は、昨年のほぼ9%から今年は約6.5%へと低下し、来年はさらに鈍化すると見込まれている。これは、利上げがすでにサプライチェーンの逼迫緩和に寄与してきたことによるものである。
中央銀行が利上げを緩めるか一時停止すれば、住宅価格はその後より安定に向かうはずである。



