人工知能(AI)を含む技術的リーダーシップは、長年にわたって蓄積された専門知識と緊密につながったエコシステムに支えられている。そのため、AI主権は過度に重視されている概念だ。
AIのように高度に専門化された技術エコシステムでは、国家の力は、すべてを自国内で完結させることよりも、戦略的な専門性と不可欠な存在になることから生まれるようになっている。
この記事は当初、Foreign Policyで掲載されました。記事はこちらからお読みいただけます。
米国は、台湾の先端半導体生産をアリゾナ州で再現するため、約120億ドルを投じている。理論上は、戦略上の脆弱性に対する単純明快な解決策だ。しかし、プロジェクト開始から3年がたち、現代世界における力についての真実が明らかになっている。戦略的資源を支配しても、結果を支配できるとは限らない。
すべての工場が完全稼働する頃には、台湾積体電路製造(TSMC)のアリゾナ工場が生産する半導体は、台湾での同社の操業に比べて一世代遅れたものになる。工場を移すことはできても、学習曲線は移せない。
技術変化が猛烈な速さで進むなか、所有だけに基づく主権は脆弱だ。
いま、同じ論理が人工知能(AI)にも当てはめられている。欧州委員会の議場からシリコンバレーの役員会議室まで、「AI主権」は地政学上の最大の関心事となった。
こうした願望は、より大きな現実を見落としている。現代のAIエコシステムは変化が速く、極度に専門化されている。その現実のもとで、AI開発を支配するという考えは、そもそも幻想だった。たとえ可能だとしても、それは劣った選択肢となる。
格別な料理を作りたいなら、自分でかまどを作り、調理器具を鍛造し、皿を作るだろうか。それとも、世界最高の生産者から調達し、料理の腕を極めることに力を注ぐだろうか。
各国政府は、主権的なスタック、すなわちAIインフラの展開と運用に必要なあらゆるハードウェアと能力を追求し、2030年までに1兆ドル超を支出する見通しだ。
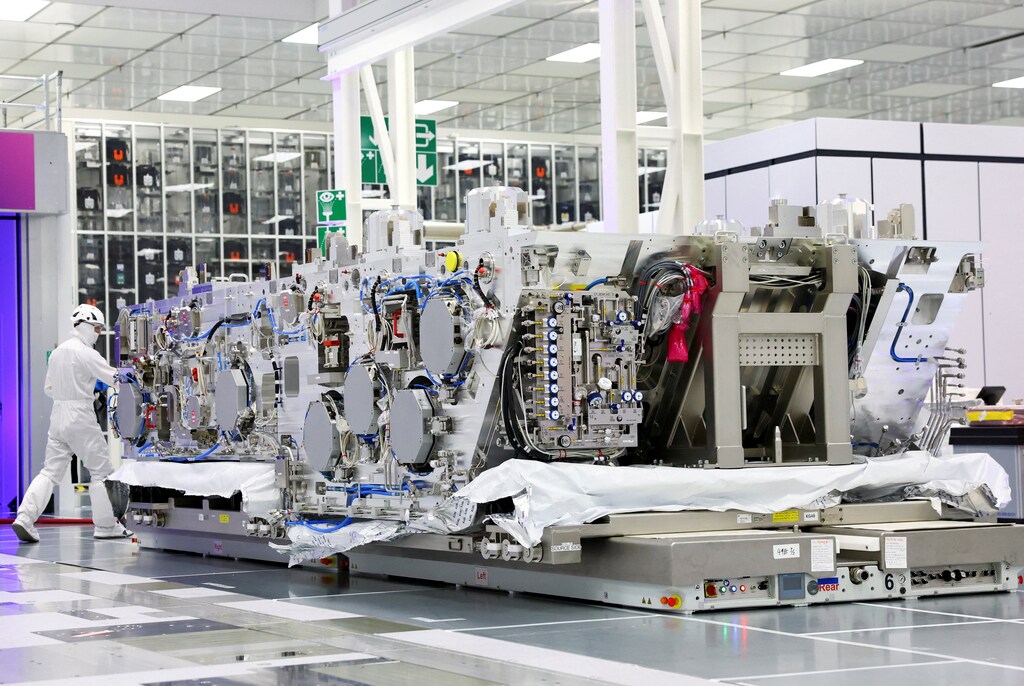
中国は、1500億ドルを投じてきた。その一部は、先端半導体製造に不可欠なオランダのリソグラフィー技術を再現するためだ。この技術では、極端紫外線と化学薬品を使ってシリコンウエハーに回路設計を刻む。
欧州連合(EU)は、半導体製造に約500億ドルを投じる方針だ。その多くは最先端技術ではなく、実績のある旧世代の生産に重点を置いている。いずれも、もはや存在しない世界を前提とした戦略を進めている。
例外として中国を挙げる人もいるだろう。中国は2006年の「国家中長期科学技術発展計画」以来、技術主権をスタック全体にわたって確立することを明確な目標に掲げ、中央集権的な国産イノベーション戦略を進めてきた。
2015年に始まった「中国製造2025」計画は、国内製品を重視する姿勢を強めた。近年、北京は「大基金」と呼ばれる投資構想を通じて国内半導体生産をさらに推進し、NvidiaやTSMCなどの企業への依存を減らそうとしている。
しかし、巨額の投資を継続しているにもかかわらず、中国企業の先端リソグラフィー技術は依然として数世代遅れている。ASMLの技術に代わる国産技術は存在せず、今後何年も登場しないだろう。
中国のように資本が中央集権化され、巨大な国内市場と長期的な計画期間を持つ国でさえ、戦略上の速度のボトルネックに直面し、少数の世界的な技術独占企業に依存し続けている。ならば、中堅国が自給自足を追求することは、単に難しいだけではない。戦略上の行き止まりだ。
だからといって、各国に力がないわけではない。力のあり方が変わったということだ。AIやその他の最先端技術において目指すべきは、戦略的自律性である。盤面全体を所有せずとも、相互依存する世界の協議の場に席を確保することだ。
世界的な相互依存の広がりを理解するには、AIのバリューチェーンそのものを検討する必要がある。AIは計算能力、データ、エネルギーにすぎないという支配的な標語から一歩引いて考えると、技術上の要所がより複雑なネットワークをなしていることが見えてくる。
半導体グレードの超高純度ポリシリコンは少数の生産者に集中しており、米国、ドイツ、日本に重要な生産能力がある。この集中は、下流への投資をどれほど増やしてもすぐには解消できない脆弱性を生み出す。
最先端の極端紫外線(EUV)リソグラフィー装置は、独占的に製造されており、オランダのASMLが1台約3億8000万ドルで製造している。精密光学機器や産業用レーザーにはより幅広いエコシステムがあるものの、EUV装置のサプライチェーンではZeissとTrumpfの2社が、代替不可能な要所を担っている。
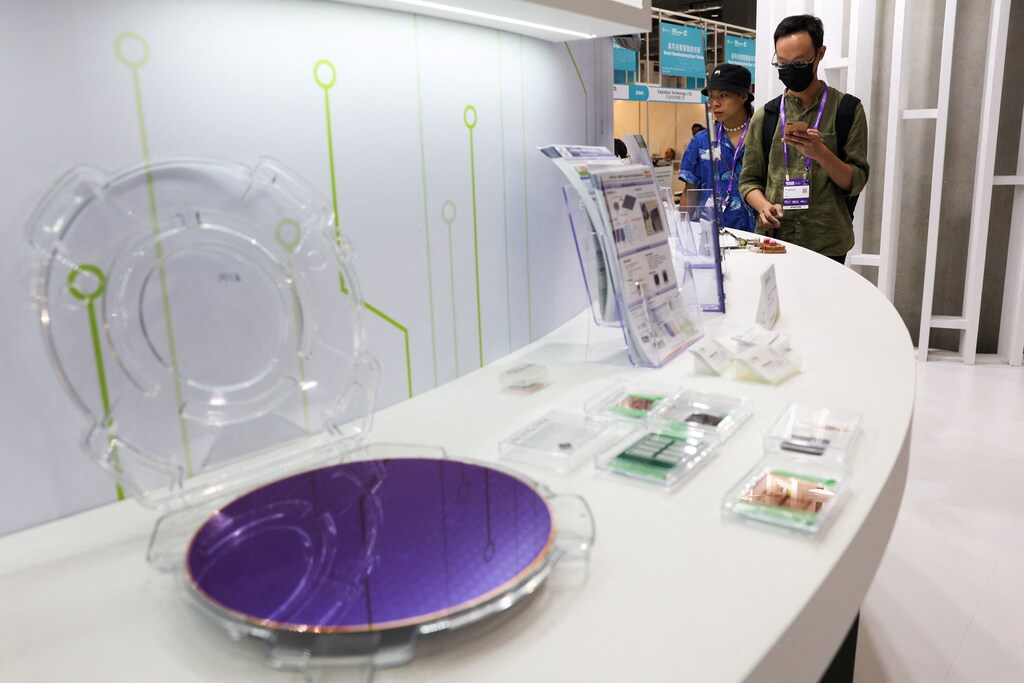
先端コンピューティング能力も同様に集中している。半導体製造はTSMCとSamsungが支配的だ。Nvidiaはグラフィックス処理装置で優位に立ち、Broadcomは大規模なAI学習を可能にするネットワーク機器とカスタムシリコンを支えている。高帯域幅メモリーは主にSK HynixとSamsungが供給する。
さらに重要なのは、これらの要所が相互に進化することだ。ASMLがリソグラフィーを改良すれば、新しいチップ設計が可能になる。TSMCが製造技術を進歩させれば、新たなAIアーキテクチャーが実現する。そのアーキテクチャーがより高速なメモリーを必要とすれば、Samsungがそれに応えて革新する。システムが進歩し続けるには、国境を越えた協力が欠かせない。
AI主権が単に高価で困難なだけでなく、戦略上の誤算である理由はここにある。サプライチェーンがこのように進化したのは、極端な専門化が最速のイノベーションを生み出したからだ。政府がどれほど資金を投じても、何十年にもわたって蓄積された学習を政治的意志だけでリバースエンジニアリングすることはできない。
これは中堅国だけの問題ではない。北京の経験が明らかにするように、超大国でさえこうした制約に縛られている。ワシントンも例外ではないが、その制約の形は異なる。
米国の優位性は、サプライチェーン全体を所有することから生まれたのではない。ソフトウェアのフレームワーク、クラウドインフラの標準、チップのアーキテクチャーといった重要な要所を支配することから生まれた。
近年の米国の政策は、この認識を反映している。この戦略は、先端製造が海外で行われる可能性を受け入れながら、最も高度なAIシステムを米国のプラットフォーム上で構築し、米国のツールで学習させ、米国企業を通じて展開することを確保する。
TSMCのアリゾナ計画は、このアプローチの論理と限界の両方を示している。製造拠点を米国内に移すことで、台湾への依存は減る。しかし、物理的に国内に存在するからといって、技術的に対等になるわけではない。この工場は、プロセス技術と生産効率の両面で、TSMCの最先端工場に何年も遅れて操業を始める。
ワシントンも北京も、完全な主権を追求すれば、そもそも自らの競争力を支えてきた優位性を犠牲にしかねないと気づきつつある。ワシントンにとってそれは開放性とイノベーションの速さだ。北京にとっては規模と迅速な実行力である。
EUの経験も同じ課題を浮き彫りにしている。EUの「半導体法」は、国内の半導体製造を再建するために約500億ドルを動員することを目指している。レジリエンスへの懸念を背景とする大規模な取り組みだが、資金だけでは不十分だ。
TSMCは毎年数十億個の半導体を生産し、製造工程を絶えず改良している。新しい欧州の工場はゼロから始まる。今日の最先端に追いつく頃には、その最先端はすでに先へ進んでいる。
欧州はソフトウェア層でも同様のアプローチを試みてきた。米国のハイパースケーラーに対抗する「主権クラウド」の構築を目指したフランスの取り組みは、国の広範な支援にもかかわらず、意味のある規模に達しなかった。その結果、政治的な安心感は得られたものの、競争上の優位性は生まれず、欧州企業と世界の同業他社との格差は広がった。
主権の追求が現実的でも賢明でもないなら、何が妥当なのか。オランダを考えてみよう。オランダはチップを設計せず、半導体を製造せず、最先端のAIモデルを学習させているわけでもない。それでもASMLの生産によって、はるかに大規模な産業戦略を進める多くの国より、世界のAIエコシステムに大きな影響力を持っている。
これは独立ではなく、不可欠な存在になることで得られる力だ。ASMLは、誰もが必要とする技術において、他社にはない能力を開発するのに何十年も費やした。その結果、代替不可能な一つの要所に対する実質的な拒否権を得ている。
同じ論理は他の国にも当てはまる。大国だけの話ではない。AI時代に成功する国は、スタック全体を再現しようとするのではなく、自国が不可欠な存在になれる狭い領域を見極めるだろう。
日本は、何十年にもわたる精密製造の経験と特殊化学品におけるほぼ独占的な地位を土台に、Rapidusを設立した。政府が支援するこのコンソーシアムは、数量よりも迅速で柔軟なカスタム生産を優先する先端半導体製造施設を開発している。
アラブ首長国連邦とシンガポールは、FalconやSEA-LIONなど、文化と言語に合わせて最適化された大規模言語モデルに注力してきた。その強みは、主権の及ぶデータと、世界的なモデルが見落としがちな地域との関連性にある。
インドのデジタル公共インフラは、人口規模、本人確認システム、決済アーキテクチャーがイノベーションの基盤になり得ることを示している。湾岸諸国のいくつかは、豊富で安価なエネルギーと計算集約型インフラを組み合わせ、データセンター拡大のハブとしての地位を築いている。
ベトナムは主権的なスタックを目指す初期の取り組みを経て、サプライチェーンを再現するよりも、世界のサプライチェーンに組み込まれる国際テクノロジー企業にとって望ましい製造拠点となるほうが、より大きな影響力を得られると気づきつつある。
いずれの事例でも、専門知識、データ、資源、市場アクセスの独自の組み合わせが、模倣困難な資産となっている。
この論理は新しいものではない。アダム・スミスの時代以来、経済学者は専門化と比較優位が最大の利益を生むことを理解してきた。AIの特徴は、こうした基本原則に反することではない。技術の複雑さと進化の速さが、それらをいっそう強める点にある。
AIサプライチェーンの極端な専門化により、自給自足の代償は大きくなり、不可欠なニッチを見つける見返りも大きくなる。補助金や関税を使えば、競争力のある自動車製造を築くのに一世代かかることもある。
AIでは、国がASMLのリソグラフィーやTSMCの製造工程を再現する頃には、それらの技術はすでに数世代先へ進んでいる。
台湾にあるTSMCの施設は、多くの常備軍よりも世界経済にとって重要だ。Nvidiaのソフトウェア標準は、学習がどこで行われるかにかかわらず、あらゆる場所でAIの構築方法を形作っている。ASMLは、小国に基盤技術をめぐる並外れた影響力をもたらしている。
これらの地位はいずれも、すべてを支配しようとした結果ではない。不可欠な存在となった専門化から生まれた。
ワシントンと北京にとって、これは戦略上の選択を促す。両国は、他のどの国よりも完全な主権に近づく資源を持つ。しかし、それを追求すれば、そもそも両国を優位にした強みを損なうリスクがある。
その他の国にとって、結論はより明快だ。包括的なAI主権は、現実的な時間枠と予算の範囲内では実現できない。相互依存するシステムでは、問いはどうすれば独立できるかから、どうすれば不可欠な存在になれるかへと移る。




