4. 経済と地域経済のパフォーマンス
TTDIの結果によると、ほとんどの経済圏で旅行・観光開発は改善したが、進捗状況は依然として不均一である。
各セクションの要点
ほぼすべての経済圏で観光開発の状況が改善した。2024年から2026年にかけて、92%の経済圏がTTDIスコアを向上させ、先進国と発展途上国の両方の観光市場における広範な進歩が反映されました。すべての地域と所得層で改善が見られました。
先進国が引き続きペースをリードしている高所得国は、TTDI(観光・旅行・インフラ開発指数)上位20カ国のうち19カ国を占めており、世界クラスの観光インフラ、強力な接続性、主要な商業中心地、そして良好な環境を兼ね備えている。日本がランキング首位となり、欧州諸国は上位10カ国のうち6カ国を占めている。
アジア太平洋地域および新興観光経済圏が勢いを増している新興観光経済上位10カ国は、2019年以降、上位20カ国に比べてTTDIスコアを2倍以上の速さで向上させている。この勢いの大部分はアジア太平洋地域が牽引しており、最も急速に改善した上位10カ国のうち7カ国がアジア太平洋地域に属している。また、2024年から2026年の間に最も改善が見られた経済国はアルバニアだった。
多くの観光地が観光資源と接続性を強化しているが、より充実したインフラ、サービス、支援システムを備えた地域は依然として優位性を保っている。
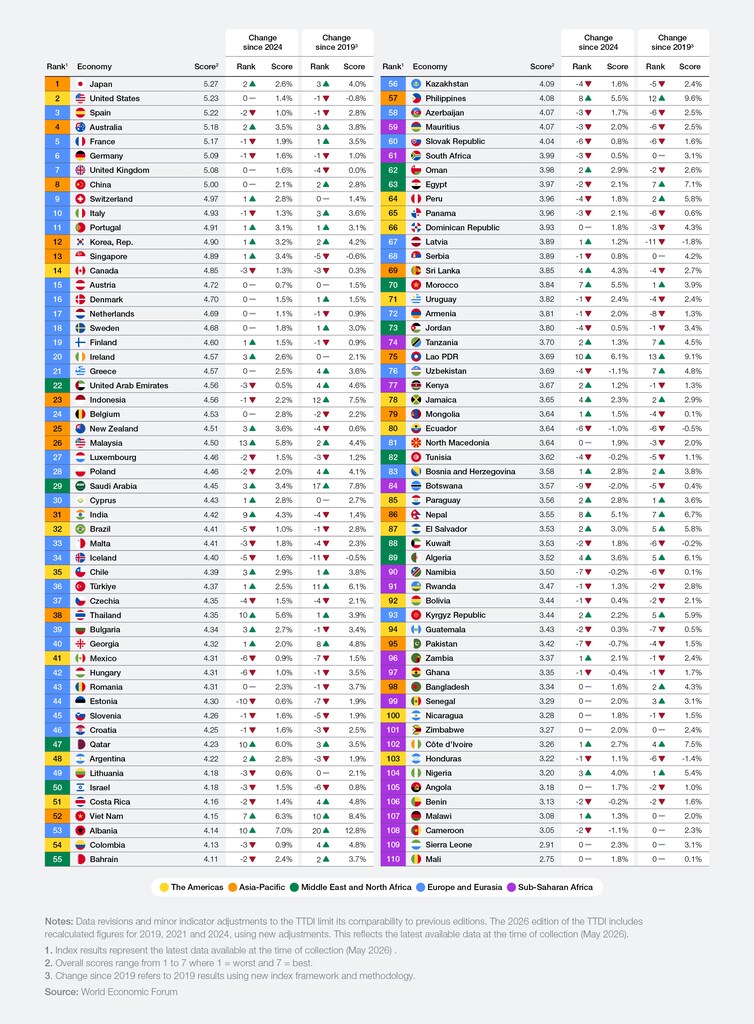
図7:旅行・観光開発指数2026年総合ランキング
4.1 ランキング概要
2026年のTTDIの結果によると、指数に含まれるほぼすべての経済圏でパフォーマンスが向上しているものの、改善のペースにはかなりのばらつきが見られる。
全 110 の経済圏のうち、101 の経済圏 (92%) が 2024 年と 2026 年の間にスコアを向上させ、上位 75 の経済圏はすべてスコアが向上しました。上位 10 の経済圏は 2024 年と同じですが、順位は変わりました。日本、米国、スペイン、オーストラリア、フランス、ドイツ、英国、中国、スイス、イタリアです。オーストラリアとスイスを除いて、これらはすべて世界の旅行観光経済圏トップ 10 にも入っています。37 日本とオーストラリアは、総合指数よりもわずかに速いペースで改善しました。これは、アジア太平洋地域がパンデミック後の再開の遅れから回復を続けているため、需要が強く、供給能力が高いことを部分的に反映しています。その結果、アジア太平洋地域は最も改善した地域となり、平均 TTDI スコアは 2024 年と 2026 年の間に 3.6% 上昇しました。
この成長は特に地域の発展途上国に恩恵をもたらしており、最も改善が見られた上位10カ国のうち7カ国は東南アジアと南アジアの発展途上国で、ラオス(+6.1%)、マレーシア(+5.8%)、タイ(+5.6%)などが含まれる。しかし、2024年から2026年にかけて総合的に最も大きく改善したのはアルバニアで、スコアを7.0%向上させた。アルバニアのスコア上昇は、観光サービスとインフラ、航空輸送、陸上および港湾インフラの改善によるもので、これらは観光地が増加する観光客需要を観光成長につなげるためのアクセスとサービス能力の基盤となるものである。
より広範に見ると、高所得経済が引き続き指数の上位を占めている一方で、最も力強い勢いを見せているのは、主要国との差を着実に縮めている大規模な新興観光経済圏のグループです。以下のセクションでは、上位にランクインしている経済圏の特徴、この勢いが集中している地域、そして急成長を遂げている観光地と世界の主要観光経済圏を隔てる要因について探っていきます。
4.2 トップ20入り
TTDI(観光・観光開発指数)で上位にランクインしている経済圏は、観光・観光を支える資産の規模と深さによって引き続き際立っています。そのほとんどは、長年にわたり観光セクターが確立され、充実した観光インフラと強力な国際接続性を備えた先進国ですが、中国のような主要な新興観光大国も含まれています。
指数に含まれる他の経済圏と比較すると、上位20位の経済圏の最大の強みは、非レジャー・文化資源、陸上・港湾インフラ、航空輸送インフラ、観光サービス・インフラに集中している(図8参照)。これらの経済圏は、大規模なビジネス拠点、国際的に認知された観光名所、広範な交通網、そして大量のレジャー旅行やビジネス旅行を支えるために必要な宿泊施設や観光サービスを兼ね備えている傾向がある。また、保健衛生、安全・セキュリティ、ICT対応、ビジネス環境といった面でも優位性を持っている。
国内および地域間の旅行の流れは、これらの利点をさらに強化します。2025年には、国内観光が旅行・観光支出全体のほぼ4分の3を占めました。38 米国のように国内市場が大きい国は、国際到着者数が変動しても観光インフラとサービスを維持するのに役立つ安定した需要源の恩恵を受けています。
国内旅行は、海外市場への依存度を下げ、季節的な需要変動を平準化し、主要な観光地以外での観光活動を支えることで、回復力を高める効果もある。ヨーロッパでは、近距離路線の密集したネットワークが同様の安定性をもたらし、観光客数、接続性、宿泊施設の収容能力の維持に貢献している。
レジャー以外の旅行も同様の安定化効果をもたらす可能性がある。ビジネス旅行、会議、イベントなどは年間を通して需要を生み出し、観光客の消費額を増加させ、レジャーシーズン以外の時期にも観光活動を維持するのに役立つ。
リーダー国がすべての分野で優位に立っているわけではない。上位20カ国は、価格競争力において世界の他の国々よりも著しく劣り、観光需要の持続可能性においても平均をやや下回っている。これは、成熟した観光経済に共通するパターンを反映している。つまり、成功は往々にしてコスト増と人気観光地への圧力増大をもたらすということだ。ヨーロッパの多くの経済圏は、観光の集中度と観光客数の多さに伴う圧力を反映して、観光社会経済的影響においても低いスコアとなっている。一方で、環境持続可能性においては世界をリードする傾向があり、これは環境圧力への対応能力が高く、観光の基盤となる資産を保護し、環境意識の高い旅行者への魅力を高めていることを示唆している。
図8:TTDIの柱別上位20社のTTDIスコアと指数平均値の比較(2026年)

4.3 主要新興経済国が勢力を拡大している
先進国が引き続き指数上位を占める一方で、最も力強い成長が見られるのは他の国々である。本節では、直接的な旅行・観光GDPで上位10位に入る非高所得国、中国、インド、インドネシア、マレーシア、タイ、ベトナム、フィリピン、トルコ、メキシコ、ブラジルを取り上げる。
これらの経済圏を合わせると、世界の直接旅行および観光GDPの28%以上を占め、その割合は2035年までに35%に上昇すると予測されています。39 したがって、これらは将来の観光成長の最も重要な源泉の1つです。
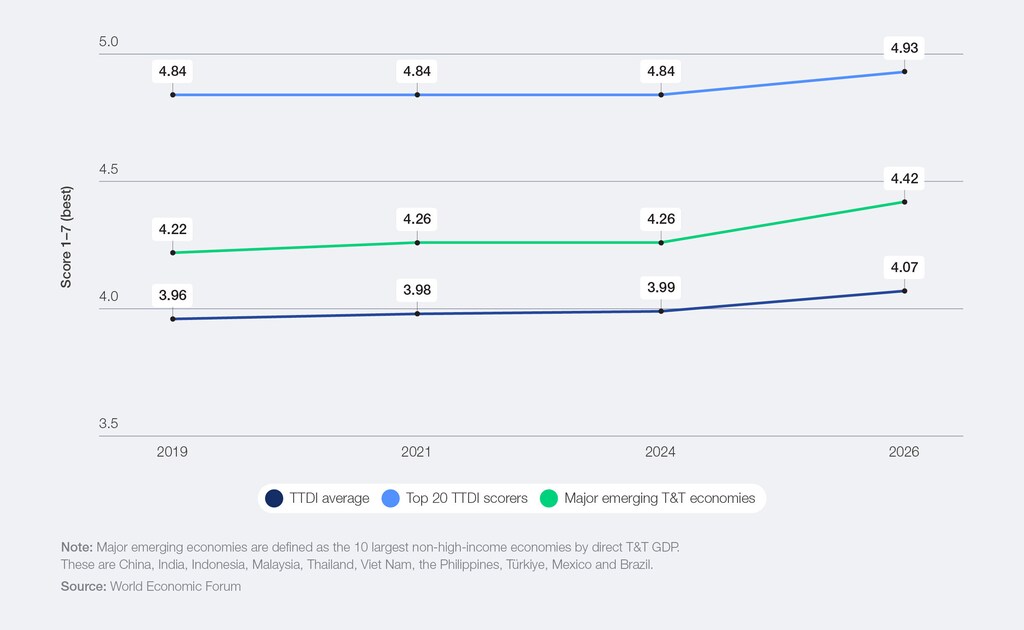
これらの国々の最近の進歩は、より広範な指標をも上回っています(図9参照)。2019年を振り返ると、これらの国々の平均TTDIスコアは4.7%上昇しましたが、全体指標では2.9%、上位20カ国では1.9%の上昇にとどまりました。2024年から2026年の間だけでも、これらの国々は、TTDIの17の柱のうち15の柱において、残りの100カ国よりも速いペースで改善しました。
図9:TTDIスコア:主要新興観光経済10カ国、TTDIスコア上位20カ国および全経済圏、2019年~2026年
主要な新興観光経済の発展は広範囲に及んでいる。今、より重要な問題は、これらの国々と世界の観光リーダーたちとの間に、依然としてどのような隔たりがあるのかということである。
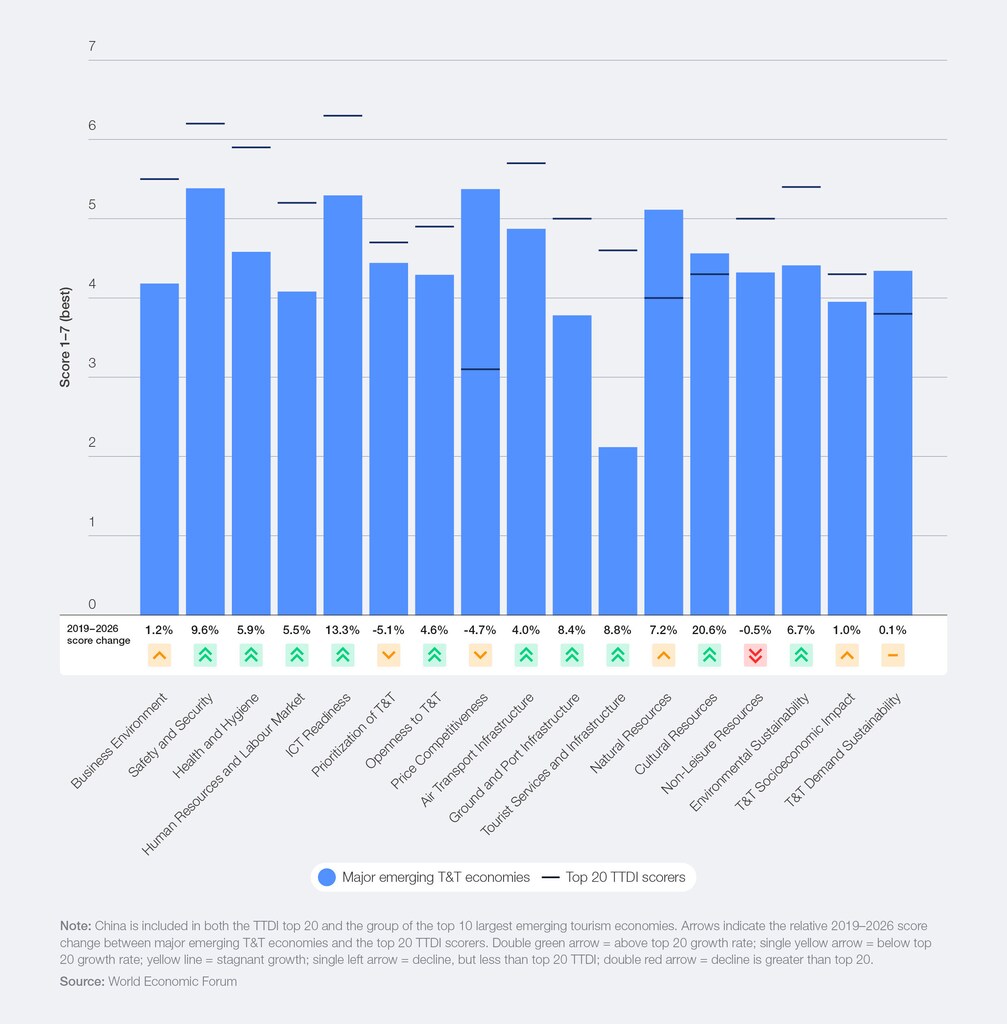
観光分野における上位10の主要新興経済国は、価格競争力、天然資源、観光需要の持続可能性、文化資源のいずれにおいても、上位20カ国を上回っています(図10)。これらの国々の観光の魅力は、自然資源、文化遺産、そして競争力のある価格設定という強力な組み合わせによって支えられています。例えば、ブラジル、中国、インド、メキシコは、TTDIランキング対象国の中でユネスコ世界遺産に登録されている自然遺産の17%以上を占めており、また、世界遺産に登録されている文化遺産の数でも上位10カ国にランクインしています。
2019年以降、彼らは12の柱において上位20位を上回り、文化資源におけるリードを拡大する一方で、ICT対応、安全保障、航空輸送インフラにおける格差を縮めている。
しかしながら、重要なギャップは依然として残っています。観光サービスとインフラは、これらの経済圏と上位20カ国との間で最も大きな差となっており、宿泊施設、観光客向けサービス、および関連インフラへの投資拡大の必要性を浮き彫りにしています。ビジネス環境、人材・労働市場の柱における平均以下のスコアは、資金調達の制限、規制上の障壁、労働力の能力不足といった共通の課題を反映しています。環境の持続可能性もまた課題の一つであり、これらの経済圏の豊かな観光資源に対するリスクの高まりを示唆しています。
総じて、これらの調査結果は、次の段階の収束は、観光客の誘致よりも、観光客と旅行・観光関連企業への支援に重点が置かれることを示唆している。多くの主要な新興観光経済国は、既に観光の成功に必要な資産を備えている。これらの国々と先進国を分けるのは、観光を支えるために必要なインフラ、サービス、そして環境整備の充実度である。
図10:TTDI柱別上位10新興国と上位20平均との差(2026年)
4.4 地域別パフォーマンス
2024年から2026年にかけて、T&T開発状況は全地域で全体的に改善したが、進捗のペースは地域によって大きく異なった(図11参照)。アジア太平洋地域と中東・北アフリカ(MENA)地域が最も大きく伸び、平均スコアはそれぞれ3.6%と2.5%上昇した。ヨーロッパ・ユーラシア(+1.8%)とアメリカ大陸(+1.6%)の成長はより緩やかで、サハラ以南アフリカは1.1%と最も遅い改善にとどまった。
図 11: 地域の TTDI パフォーマンス、2026 年
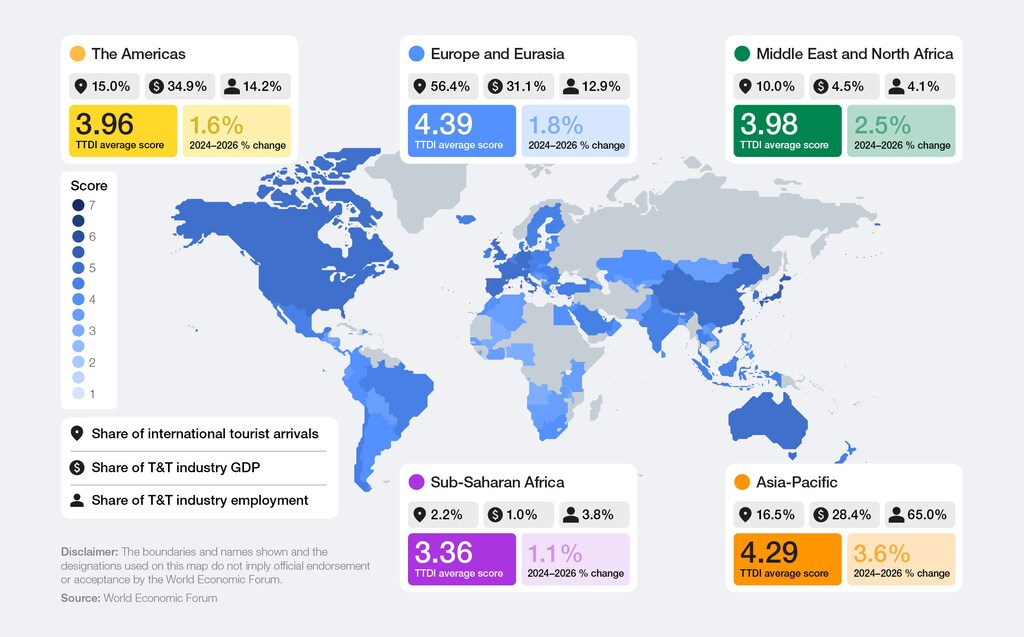
最新のサイクルを超えて見てみると、結果は開発格差の拡大を示している。2019年から2024年にかけて、地域別の平均スコアは比較的変化が少なかった。それ以降、アジア太平洋地域と中東・北アフリカ地域は成長を加速させ、ヨーロッパやユーラシアとの格差を縮めている一方、サハラ以南のアフリカの進歩は限定的である。
アジア太平洋地域では、文化資源、航空輸送インフラ、非レジャー資源の改善が成長の原動力となり、接続性の向上とビジネスおよび観光客の受け入れ能力の拡大を反映している。MENA地域も同様の傾向を示し、特に文化資源、観光サービスおよびインフラ、観光・旅行需要の持続可能性において顕著な伸びが見られた。
ヨーロッパとユーラシアは、依然として地域全体として最も高いパフォーマンスを示している。近年の改善は、観光サービスとインフラ、文化資源、航空輸送インフラに集中している。しかし、旅行、宿泊、運営コストの上昇が続く中で価格競争力が低下したため、これらの改善は部分的に相殺された。
南北アメリカ大陸では、文化資源、観光サービス・インフラ、航空輸送インフラにおいて着実な改善が見られたものの、価格競争力の低下により地域全体の発展が阻害された。これは、多くの観光地が観光サービスと接続性を強化し続けているにもかかわらず、コスト上昇によってこれらの成果を全体的な業績向上に結びつけることが難しくなっていることを示唆している。
サハラ以南アフリカは異なる軌跡をたどった。進歩はICTの準備、技術・通信(T&T)の優先順位付け、文化資源に集中していた。しかし、T&T需要の持続可能性とT&Tの社会経済的影響に関するパフォーマンスが低かったため、全体的な成果は限定的だった。その結果、サハラ以南アフリカと他のすべての地域との格差は拡大し続けている。
4.5 地域別パフォーマンス
地域平均値は、地域内の大きなばらつきを覆い隠してしまう。地域内レベルでは、TTDIの各柱における観光地のパフォーマンスに明確な違いが見られる(図12参照)。この結果は、観光・旅行のパフォーマンスが地理的要因だけでなく、開発を支える資源、インフラ、そして促進条件の組み合わせによっても左右されることを示している。
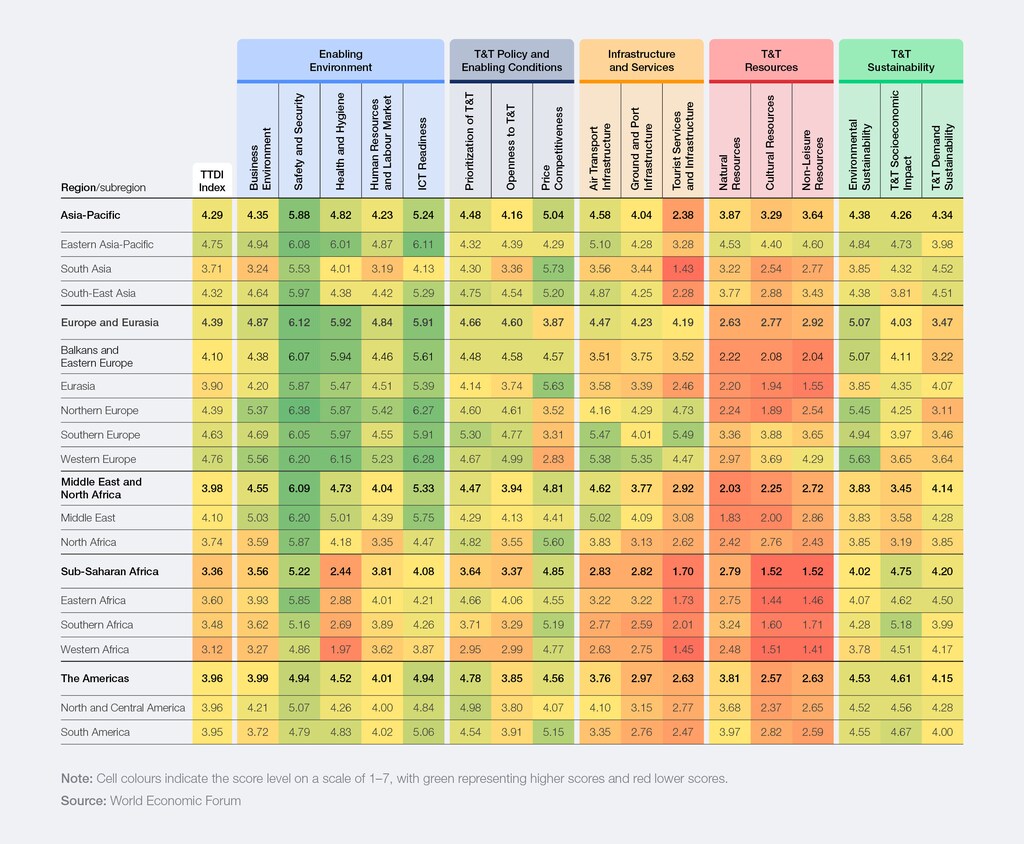
西ヨーロッパ、東アジア・太平洋、南ヨーロッパは、引き続き最も高いパフォーマンスを示す地域である。文化資源と航空輸送インフラの分野では、いずれも高い評価を得ているが、そのプロファイルは完全に同一ではない。観光サービスとインフラの分野では西ヨーロッパと南ヨーロッパが際立っており、天然資源の分野では東アジア・太平洋が最も高いパフォーマンスを示している。3地域すべてにおいて、価格競争力は依然として相対的な弱点となっている。
このグラフは、さまざまな強みの組み合わせによって、観光業の好調な成果が達成できることを示している。中東は特に航空輸送インフラとICT対応能力に優れており、北米・中米および南米は豊かな自然資源の恩恵を受けている。
西アフリカ、東アフリカ、南部アフリカは、保健衛生、観光サービスとインフラ、航空輸送インフラ、非レジャー資源など、複数の分野で課題を抱えている。しかし、観光と観光の社会経済的影響という点では比較的高い評価を得ており、構造的な制約にもかかわらず、観光が地域経済にとって重要であることを示している。
注記
37. WTTC(世界旅行ツーリズム協議会)。(2025年9月29日)。WTTC世界サミットがローマで開幕、世界の旅行・観光需要が急増 [プレスリリース]。https://wttc.org/news/global-travel-and-tourism-surges-as-wttc-global-summit-opens-in-rome
38. WTTC. (日付不明). 旅行・観光経済影響調査2026。2026年8月11日取得、https://wttc.org/research/economic-impact より。
39. 同上
世界経済フォーラムの寄稿文は、クリエイティブ・コモンズ表示-非営利-改変禁止 4.0 国際ライセンスおよび同フォーラムの利用規約に従い、再掲載が可能です。