3. 世界的な業績動向
旅行・観光業の成長基盤はかつてないほど強固になっているものの、コスト上昇、経済的・地政学的な不確実性、そして高まる持続可能性への圧力などが、今後の発展を脅かしている。
各セクションの要点
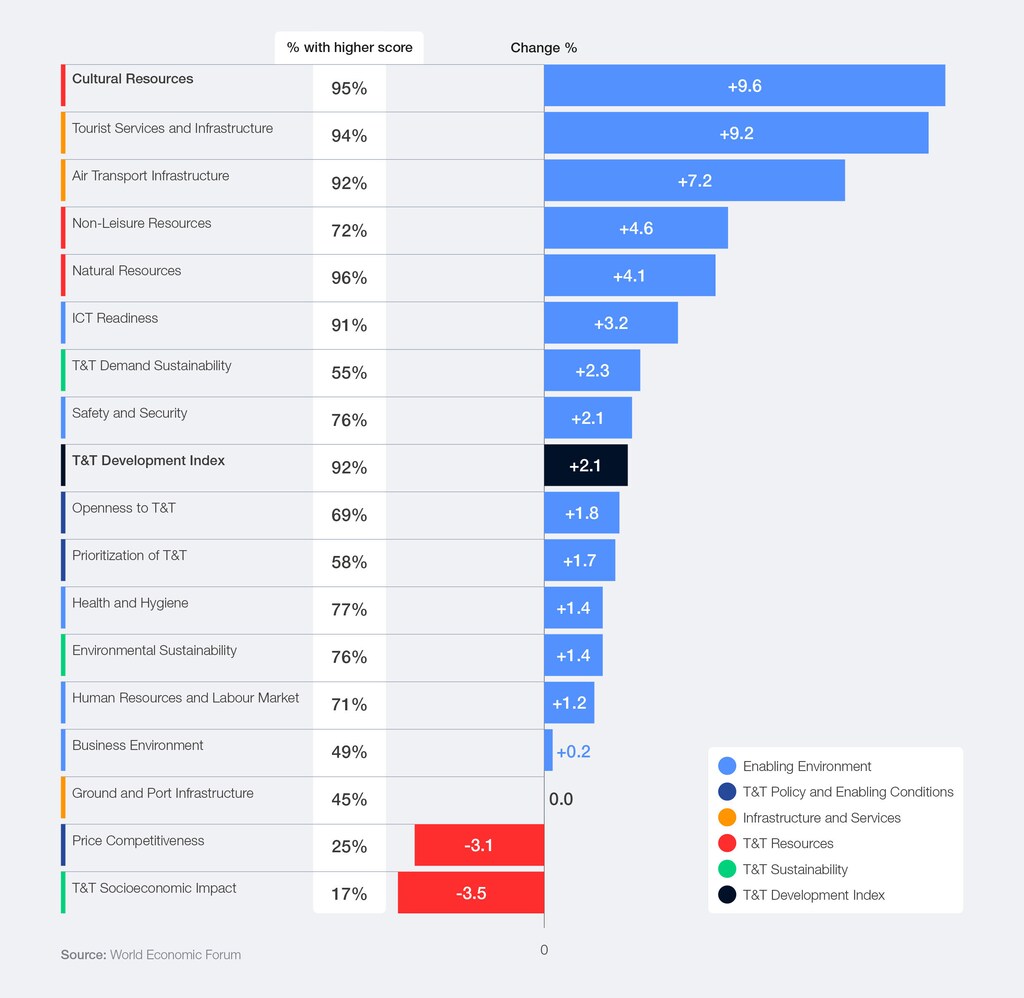
世界の旅行・観光開発状況は、パンデミック以降で最も好調である。2024年から2026年にかけて、17の柱のうち14の柱が改善され、TTDIの平均スコアは2%上昇しました。これは2019年以降で最も速い改善ペースです。文化的な魅力、観光インフラとサービス、航空接続における力強い進歩が、観光成長を支える基盤を強化しました。
目的地へのアクセスが容易になり、デジタル化も進んでいる。ICT対応力は最も改善された柱の一つであり、91%の経済圏でスコアが向上しました。旅行の自由度が高まることで旅行者の機会が拡大する一方、AIは旅行先の競争方法を変革し、デジタルインフラ、人材スキル、データ活用能力の重要性を高めています。
投資と人材不足が続く中、住宅価格の高騰圧力は強まっている。2024年から2026年にかけて、TTDIランキング対象国の4分の3で旅行費用がインフレ率を上回ったため、価格競争力が低下しました。一方、改善は見られるものの、観光投資は2022年以降需要に追いついておらず、労働力不足とスキルギャップがサービス品質と観光セクターの成長・適応能力を制限する恐れがあります。
TTDIは、訪問者数や旅行者の支出といった観光成果ではなく、観光セクターの持続可能で強靭な発展を可能にする要因と政策を測定するものです。2026年の結果は、観光・旅行(T&T)の成長を促進する条件が幅広く強化されていることを示しています。2024年版と2026年版の間では、ランキング対象国の92%が総合TTDIスコアを向上させており、2021年から2024年の間の約54%と比較して向上しています。また、平均パフォーマンスは約2.1%上昇し、前回の報告サイクルの0.2%から上昇しました。これらの結果は、パンデミック以降で最も大きな改善を示しており、世界の多くの地域でT&T開発条件が強化されていることを示しています。
世界的な経済・地政学的懸念にもかかわらず、過去2年間は需要の増加、文化・自然・レジャー以外の資源開発、航空輸送能力と接続性の向上、そして観光インフラの継続的な拡大が見られました。特にアジア太平洋地域では、パンデミック後の再開が遅れていたものの、回復が進み、顕著な伸びが見られました。
しかしながら、今回の結果は、物価上昇、経済・投資の不確実性、持続可能性に関する課題などによる圧力の高まりも示しており、T&Tセクターの継続的な発展にとって逆風となっている。
図3:TTDI柱スコアの変化率(%)、2024年~2026年
3.1 旅行・観光開発の条件が強化されている
旅行の機会や観光スポットが拡大している
最も顕著で広範囲にわたる改善が見られたのは、文化、自然、非レジャー資源の柱(図3参照)であり、レジャー、ビジネス、教育、機関旅行における観光名所や旅行機会の継続的な開発と拡大を示している。
文化資源はTTDIの中で最も改善された分野でした。2024年版と2026年版の指数を比較すると、平均スコアは9.6%上昇し、95%以上の国・地域でスコアが向上しました。最も大きな伸びを示したのは、東南アジア(+26.5%)、北アフリカ(+18.0%)、バルカン半島および東欧(+12.8%)でした。
これは、文化遺産を保護するための世界的な取り組みを部分的に反映しています。ユネスコの世界遺産リストには、世界で最も国際的に認知されている観光資産がいくつか含まれており、文化遺産の数は2019年の869から2026年には991に増加しています。12 しかし、最も急速な成長が見られたのはユネスコの無形文化遺産登録簿で、2019年の549の登録要素から2026年には157か国で849に拡大しました。13 この登録簿は、物理的な場所ではなく、祭り、舞台芸術、工芸、食文化などの生きた伝統を認識しています。
文化資源の増加は、体験型旅行への関心の高まりと並行して起こっている。美食、史跡、博物館、祭り、地元の伝統、舞台芸術に関連する検索活動を追跡するTTDI指標で測定された文化・娯楽施設へのオンライン需要は、2024年から2026年の間に約15%増加した。例えば、旅行者の半数以上が旅行計画において食を優先するようになり、これが世界の美食観光市場を2021年の85億ドルから2025年には161億ドルに成長させる一因となった。14
天然資源も2024年版と2026年版のTTDIの間で大幅に強化され、4.1%増加し、96%の経済がスコアを向上させました。これはどの柱よりも広範な改善です。地域別では、東南アジア(+9.1%)、バルカン半島と東ヨーロッパ(+5.6%)、南アジア(+5.1%)で最大の伸びが記録されました。この傾向は、アウトドアレクリエーション、ウェルネスツーリズム、自然ベースの旅行への関心の高まりと並行して発生しており、目的地が従来の文化や都市のアトラクションを超えて多様化し、より農村地域に観光を拡大する機会を生み出しています。たとえば、世界のウェルネスツーリズム支出は2024年に推定8,940億ドルに達し、15 健康、幸福、自然に関連した旅行体験への需要の高まりを反映しています。
これらの傾向は、新興国や発展途上国にとって大きなチャンスを生み出しています。主要な文化遺産や象徴的な観光名所とは異なり、多くの生きた伝統は、同じレベルの資本集約的なインフラを必要とせずに、訪問者の体験へと発展させることができます。同時に、森林や海岸線から野生生物や保護区に至るまでの自然資産は、この分野における最も強力な比較優位性のいくつかを表しています。16 自然資源のスコアが最も高い30の経済のうち、18は新興国または発展途上国であり、そのほとんどはラテンアメリカとアジア太平洋地域に位置しています。
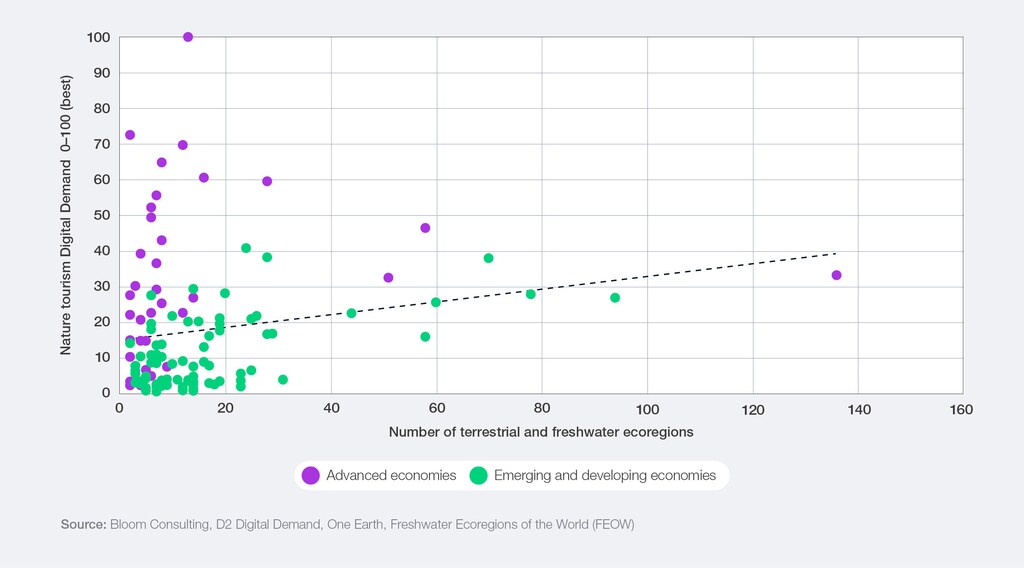
しかし、自然や文化遺産を所有しているだけでは、観光客の関心が必ずしも高まるわけではありません。図4に示すように、自然観光に対するデジタル需要は、必ずしも国の自然資源の豊富さを反映しているわけではありません。多くの先進国は、多くの新興国や発展途上国よりも生態地域(自然の多様性の指標)が少ないにもかかわらず、自然関連の検索で圧倒的なシェアを占めています。自然や文化遺産を観光価値に転換するには、効果的なプロモーション、強力な接続性、観光客向けサービス、インフラ、そしてデジタル対応力が必要です。
図4:自然観光のデジタル需要と陸上および淡水生態系地域の数の関係
レジャー以外の資源は、改善幅はやや小幅(+4.6%)にとどまったものの、全体像において依然として重要な位置を占めており、72%の国・地域がスコアを向上させている。この分野は、主要都市、グローバル企業、大学、研究機関の存在など、ビジネス、会議、教育、機関旅行を支える要素を網羅している。
この結果は、ビジネス旅行の継続的な回復と一致している。世界旅行ツーリズム協議会(WTTC)によると、世界の旅行・観光ビジネス支出は2025年には1兆5000億ドルに達し、2024年より4%増加すると推定されている。17
最近の業界予測によると、出張需要はコスト上昇や地政学的不確実性にもかかわらず堅調に推移しており、会議、イベント、顧客エンゲージメント、その他商業活動に関連する出張への支出が継続していることが示唆されています。18 この継続的な需要は、多くの目的地で航空会社、宿泊施設、都市観光経済を支えるのに役立っています。
これらの調査結果を総合すると、旅行先は人々の旅行理由を多様化させていることが示唆される。文化遺産や自然遺産は観光開発の中心であり続ける一方、ビジネス、教育、機関旅行の回復は他の需要源を強化している。最も顕著な改善が見られるのは、単に旅行先が資源を保有しているからではなく、それらの資源を保護、促進し、潜在的な旅行者と結びつけるために、より多くの努力を注いでいるからである。
容量と接続性が向上している
TTDIの改善におけるもう一つの大きな要因は、人々が目的地に到達し、到着後の滞在をサポートするインフラ整備です。観光サービス・インフラと航空輸送インフラの柱は、2024年から2026年の間に、どの柱よりも2番目と3番目に大きな伸びを記録し、それぞれ9.2%と7.2%増加しました。また、この進歩は広く共有され、90%以上の国・地域が両方の柱でスコアを向上させています。
観光サービスとインフラのスコアは、宿泊施設の供給増加、セクターの労働生産性向上、投資増加によって押し上げられた。指数対象経済の約70%が、前回のTTDI版よりも高いT&T資本投資集約度スコア(従業員一人当たりの投資額)を記録しており、世界のセクター資本投資は2025年に8.5%増加し、1.1兆ドルに達すると推定されている。19
一方、最近の混乱にもかかわらず、航空輸送インフラの進歩は、2024年以降、航空路線の容量拡大と接続性の向上によって支えられてきました。これは、航空会社の旅客輸送能力を示す国内および国際座席キロの大幅な増加(+18.7%)と、IATA航空接続性指数20を使用して経済が世界の航空輸送ネットワークにどれだけうまく統合されているかを測定する空港接続性スコア(+8.5%)に反映されています。地域別では、東南アジア(14.7%増)と東アジア太平洋(13.2%増)が最も大きく増加しました。これらの地域は、パンデミック時代の旅行制限から完全に回復したためです。
近年の輸送能力と投資の増加により、旅行・観光の供給と輸送能力は向上しましたが、輸送能力の制約が解消されたわけではありません。このセクションで後述するように、観光関連インフラへの投資は、資金調達コストの上昇、財政制約、そして広範な経済的不確実性といった圧力に引き続き直面しています。しかしながら、最新のTTDI(旅行・観光開発指数)の結果は、多くの観光地が、観光セクターの成長を支えるインフラと接続性の拡大において着実に進歩を遂げていることを示唆しています。
ICT対応能力の向上は機会を拡大させているが、デジタルおよび人的資本のギャップは依然として存在する。
ICT対応能力は、2024年から2026年の間に最も改善された分野の一つでした。ICT対応能力の柱は3.2%向上し、91%の経済圏でスコアが上昇しました。新興国および開発途上国はICT対応能力の格差を縮小し続けており、先進国の1.6%増に対し、4.9%増となっています。
この柱は、インターネット利用、ブロードバンド契約、モバイルネットワークの普及率、デジタル決済、オンラインプラットフォームの利用、電力供給の安定性など、コネクテッドエコノミーの基盤となる要素を測定するものです。これらの要素は、旅行者が目的地を見つけ、旅行を予約し、サービスの支払いを行い、体験を共有する方法を左右します。
TTDIの過去の版でも強調されているように、21 デジタル化は旅行の計画や予約から支払い、旅行後のエンゲージメントに至るまで、旅行のあらゆる段階に影響を与えています。ICT対応能力の向上は、観光関連企業が顧客に効果的にアプローチするのに役立ち、デジタル決済やオンラインプラットフォームは、旅行者や中小企業にとっての障壁を軽減することができます。
人工知能(AI)の進歩は、こうした傾向をさらに強めている。調査によると、多くの米国旅行者が旅行先の調査、アクティビティの計画、旅行の予約にAIを利用する予定である。22
一方、企業はワークフローの自動化やインサイト生成からマーケティング、適応型カスタマージャーニーに至るまで、あらゆるものにAI機能を統合しようとしている。世界最大の旅行会社のうち、年次報告書でAIに言及している企業の割合は、2022年のわずか4%から2024年には35%に増加した。さらに、旅行業界のベンチャーキャピタル投資のうち、AIを活用したサービスに投じられる割合は、2023年の10%から2025年上半期には45%に上昇した。23
すべての経済圏や観光関連企業が、デジタル化とAIの恩恵を等しく受けられる立場にあるわけではありません。平均すると、新興国および発展途上国は、ICT対応度において先進国よりも約24%低いスコアとなっています。多くの新興国や中小観光企業(SME)は、インフラ、リソース、技術力、デジタル能力の不足など、デジタル化導入における障壁に引き続き直面しています。その結果、観光地や企業は、旅行者へのリーチ、オンラインマーケットプレイスへのアクセス、新技術の導入に苦労する可能性があります。さらに、SMEは、デジタル投資のビジネスケースを評価し、ニーズに最適な技術を特定する際にも支援を必要とする場合があります。小規模企業がデジタルツールを導入し、その恩恵を受けられるように支援することは、観光業界にとって重要な課題であり続けるでしょう。24
ICT対応能力は、インフラや接続性だけでなく、熟練労働者の確保にも関わる問題です。70%以上の経済圏が人材・労働市場スコアを向上させ、特に高等教育を受けた労働力人口の割合(+3.6%)や熟練労働者を見つけやすいという認識(+2.1%)などの分野で大幅な改善が見られました。これは、多くの経済圏でスキルへのアクセスが向上していることを示唆しています。しかしながら、この分野は依然として深刻な人材不足に直面しており、特に人材の確保と維持に課題を抱えています。多くの潜在的な従業員、特に若年層は、この分野を魅力的な長期的なキャリアと見ていません。主な障壁としては、長時間労働や不規則な勤務時間、他分野に比べて柔軟性が低いこと、キャリアアップや雇用の安定性が低いという認識に加え、ワークライフバランスやリモートワーク、ハイブリッドワークへの期待の高まりなどが挙げられます。その結果、2035年までに旅行・観光業界では4,300万人の労働者不足に直面する可能性があり、これは必要水準を16%下回る水準です。25
世界経済フォーラムの「2025年雇用の未来レポート」<sup>26</sup>によると、宿泊、飲食、レジャー業界の企業の大半は、スキル不足と人材確保の難しさを事業変革における大きな障壁として挙げている。特に観光・旅行業界では、この課題は深刻で、回答者の55%が人材確保の難しさを挙げているのに対し、全業界平均は37%となっている。
世界的な緊張にもかかわらず、世界は訪問者に対して開かれたままである。
ここ数年は、地政学的な緊張、観光が地域社会に与える影響への懸念の高まり、移民と国境管理に関する議論の再燃などが特徴的でした。しかし、TTDIの結果は、人々が国際旅行を可能にする多くの条件が依然として強固であることを示唆しています。旅行と観光への開放性に関する柱は、2024年版と2026年版のTTDIの間で1.8%改善しており、国際的な移動と訪問者のアクセスに関するいくつかの指標で向上したことを反映しています。
最も顕著な改善が見られたのは、ホスピタリティの評判指標で、7.2%上昇しました。TRAVELSAT競争力指数<sup>27</sup>に基づくこの指標は、現地のホスピタリティ、旅行者の体験、旅行先の質に関するオンライン上の議論を分析することで、旅行先がどれほど歓迎されているかを測定します。従来の観光パフォーマンス指標とは異なり、旅行者の体験の質と、旅行者が地域社会をどのように認識しているかに焦点を当てています。この結果は、一部の旅行先でオーバーツーリズムに関する議論が高まっているにもかかわらず、ほとんどの国が依然として旅行者を歓迎していることを示唆しています。
しかしながら、ビザ政策の進展はより不均一である。TTDIに含まれる最新のデータに基づくと、2024年から2026年の間にビザ要件を緩和したTTDIランクの経済圏は全体の約3分の1に過ぎず、改善の大部分はアジア太平洋地域と中東・北アフリカ地域に集中している。欧州と北米の経済圏は依然として平均して最も高いビザ要件を維持しており、これは、最も先進的な旅行・観光経済圏の一部が、域外からの訪問者に対して依然として高い形式的な障壁を設けていることを示している。
安全・安心(+2.1%)と健康・衛生(+1.4%)の項目も、この期間に改善しました。これは、多くの旅行先が安全で信頼できる旅行を支える環境を引き続き強化していることを示唆しています。
政府の役割は進化している
指数結果は、観光開発における政府の役割の変化も示唆している。観光・観光の優先順位付けの柱の平均スコアは2024年から2026年の間に1.7%向上したが、2019年の水準を下回っている。しかし、状況は見出しが示唆するよりも複雑である。観光に対する政府支出は、総公共支出に占める割合として2019年以降7.6%増加しており、多くの経済圏で観光セクターに対する公共部門の支援が増加していることを反映している。
この柱の長期的な低下の大部分は、国別ブランド戦略指標によるもので、2024年以降1%改善したものの、2019年の水準を下回ったままとなっている。この指標は、国の観光プロモーションが旅行者の検索行動とどれだけ一致しているかを測定するものだ。ブルーム・コンサルティングによると、最近の変化は、AIを活用した検索・推薦システムの役割の拡大など、オンラインでの旅行先の発見方法におけるより広範な変化を部分的に反映している。この結果は、観光プロモーションの弱体化を示すというよりも、観光組織が急速に進化するデジタル環境に合わせてコンテンツやブランディング戦略を調整している適応期間を示している可能性がある。
3.2 状況は改善しているが、制約も増えている
TTDIの調査結果は、観光開発を支える条件が強化されていることを示している一方で、制約が増大していることも浮き彫りにしている。観光客の需要が継続的に増加するにつれ、価格面での負担が増大し、投資は需要に追いつかず、持続可能性に関する課題はより複雑化している。
価格と経済の不確実性に対する圧力は高まり続けている。
一般的に、多くの目的地への旅行、滞在、および現地での活動にかかる費用は上昇し続けています。価格競争力は、2024年から2026年にかけてTTDIの柱の中で最もパフォーマンスの低いものの1つであり、ランキング対象国の75%がスコアを下げ、世界平均は3.1%低下しました。
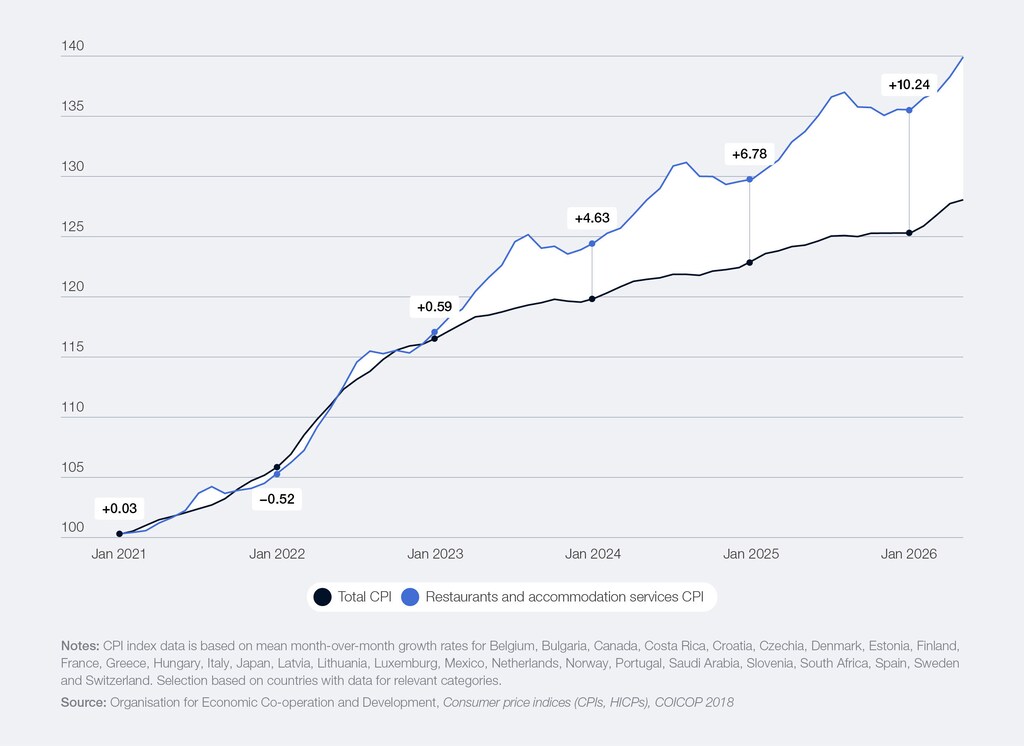
多くの国で、旅行・観光関連価格が全体的なインフレ率を上回っています(図5参照)。要因は経済によって異なりますが、労働、食料、エネルギーコストの上昇がこの乖離の一因となっていると考えられます。特にこのセクターは、燃料と輸送価格の変動に影響を受けやすいです。2024年以降、ランキング対象経済の約65%でガソリン価格が上昇しており、中東で続く紛争に関連した最近の価格ショックがさらなる圧力となる可能性があります。近年の旅行需要の強さと、一部の目的地での供給能力の制約により、企業はこれらのコスト上昇のより大きな部分を消費者に転嫁できるようになりました。例えば、ランキング対象経済では、中級以上のホテルの客室料金が平均6%上昇しました。
図5:レストランと宿泊施設と消費者物価指数(CPI)合計との比較(主要国の平均)
こうした圧力は、価値の捉え方を変えつつあります。低価格は依然として重要ですが、旅行者は価格だけでなく、アクセスの良さ、品質、信頼性、そして総合的な体験も考慮に入れるようになっています。高価格帯の観光地にとっては、インフラ整備、サービス品質の向上、そして観光地運営の強化によって価格に見合う価値を正当化する必要性が高まります。一方、低価格帯の観光地にとっては、手頃な価格設定と観光開発環境の改善が両立すれば、新たな可能性が生まれるでしょう。
この機会は、より高額な観光市場に近い地域にとって特に大きなメリットとなる可能性があります。TTDI(欧州旅行業協会)によると、バルカン半島と東欧は、西欧、南欧、北欧に比べて価格競争力が著しく高いとのことです。欧州域内の交通網が充実していることも相まって、このコスト面での優位性は、域内でより手頃な旅行先を探している旅行者を引き付けるのに役立つでしょう。
TTDIは投資への圧力も指摘している。ビジネス環境の柱は2024年以降ほぼ横ばいで推移しており、ランキング対象国の半分以下しかスコアを改善していない。多くの経済圏で、政策の安定性、資金へのアクセス、投資環境に関連する指標は横ばい、あるいは悪化している。世界経済フォーラムのグローバルリスクレポート2026,28によると、地政学的・経済的対立(制裁、関税、投資審査)、国家間の武力紛争、景気後退は、世界が直面する上位10のリスクに含まれている。こうした背景のもと、旅行・観光の設備投資は近年増加しているものの、2019年の水準を下回っている。
WTTCによるG20諸国の分析によると、旅行・観光関連の設備投資は2022年以降、需要に追いついていない。この投資ギャップは2033年まで続くと予想される。29 これは、観光業が長期にわたり資本集約的な資産に依存しているため重要である。ホテル、空港、観光名所、交通インフラには、多額の初期投資と長期的な計画期間が必要となる。金利の上昇、財政圧力、貿易摩擦、地政学的不確実性は、キャパシティの拡大、生産性の向上、品質の維持に必要な投資を遅らせる可能性がある。投資が需要に追いつかない場合、キャパシティの圧力、コスト、地域的な混雑が深刻化する可能性がある。
その影響はTTDIの他の部分にも表れている。地上インフラと港湾インフラの柱のスコアは停滞したままであり、道路や鉄道といった資本集約型の資産への資金投入が、高まる観光需要に追いついていないことを示唆している。
今回の調査結果は、高まる緊張関係を浮き彫りにしている。価格上昇は旺盛な需要と運営コストの上昇を反映しているが、同時に旅行の手頃さを損ない、企業や観光地への負担を増大させている。経済の不確実性は、キャパシティ拡大に必要な資産への投資を困難にし、こうした負担を軽減させている。観光地は、コスト上昇への対応だけでなく、投資、インフラ整備、サービス品質が旅行者や地域社会の期待に応えられるよう努めなければならない。
持続可能性に関する圧力はますます複雑化している
TTDIは、観光セクターが直面する持続可能性に関する課題の複雑さを浮き彫りにしています。旅行需要が拡大し続ける中、観光地は、観光客の流れを管理し、環境への影響を軽減し、観光サプライチェーンの持続可能性を強化し、観光が地域社会に永続的な利益をもたらすことを確実にするという、ますます大きなプレッシャーに直面しています。一部の分野では進展が見られますが、これらの目標のバランスを取ることはますます複雑になっています。
エネルギー転換の恩恵を受けているが、持続可能性に関する課題は依然として残っている。
旅行・観光業は引き続き成長しているにもかかわらず、エネルギーの持続可能性は2024年版と2026年版の間で改善しました。ランク付けされたほとんどの経済圏は、旅行・観光関連の温室効果ガス(GHG)排出量とエネルギー強度を削減し、TTDIは低炭素エネルギーの割合が2018年の平均5.7%から2024年には7.0%近くに増加したことを明らかにしました。これらの改善の多くは、世界的なエネルギー転換におけるより広範な進歩を反映しています。世界経済フォーラムのエネルギー転換指数202630は、エネルギーシステムの効率、電化、再生可能エネルギーの導入における継続的な進歩を強調しており、世界中でクリーンエネルギーに2.3兆ドルが投資されたことは記録的な額です。これらの進展は、旅行・観光セクター、特にホテルやその他の宿泊施設など、電力に大きく依存しているセグメントに恩恵をもたらしています。
これらの成果は心強いものの、より広範な持続可能性の飛躍的進歩と混同すべきではない。特にエネルギー持続可能性の低い新興国やアジア太平洋地域における旅行・観光業の継続的な成長は、エネルギー効率の改善とクリーンエネルギーの導入が加速しない限り、エネルギー需要と排出量を増加させる可能性が高い。さらに、航空やその他の輸送サービスといった排出削減が困難な分野の成長は、脱炭素化をより困難にするだろう。
さらに、大気汚染、水不足、生物多様性の喪失、資源への圧力は、多くの観光地にとって依然として大きな課題となっています。気候変動リスクがより顕著になるにつれ、観光需要も増加しており、観光セクター全体における適応策とレジリエンス対策の重要性が高まっています。世界経済フォーラムの「グローバルリスクレポート2026」31によると、異常気象、生物多様性の喪失、汚染などの環境リスクは、今後10年間の世界のトップ10リスクの半分を占めています。異常気象は、道路や空港の閉鎖、インフラの損傷、屋外アトラクションの閉鎖、フェスティバルやイベントの中止など、直接的な影響だけでなく、観光地の評判を損ない、将来の観光客を遠ざけるなど、間接的な影響も及ぼします。例えばカナダでは、2024年の観光シーズンのピーク時にアルバータ州ジャスパー近郊で発生した前例のない山火事により、1日あたり推定450万カナダドル(325万米ドル)の観光収入が失われ、重要なインフラの損傷により、1年後でも宿泊施設の収容能力が約25%減少しました。32
近年の進歩を持続させるためには、エネルギーシステム、輸送インフラ、資源効率、環境管理への継続的な投資も必要となる。エネルギー転換は、エネルギーセクターの環境負荷を軽減する機会を生み出しているが、脱炭素化、適応策、資源管理の分野でより迅速な進展がなければ、現在の進歩だけでは不十分となる可能性が高い。
成長と訪問者の圧力への対応
旅行・観光需要の持続可能性は、2024年から2026年にかけて緩やかに改善しました。高得点は、各国が安定した流入を管理しつつ、成長を効果的に抑制していることを示しています。しかし、スコアは2019年の水準を下回っており、観光活動の拡大に伴う混雑、季節変動、観光客の流れの管理の難しさが浮き彫りになっています。成長の管理は、この分野の潜在能力を引き出すための最も重要な要素の一つであり続けています。
多くの観光地は、観光客数が少ない時期には、混雑度や季節変動といった指標において自然と良好な結果を示す。しかし、需要が回復するにつれて、観光客の集中、過密状態、インフラへの負担といった問題が再び顕在化することが多い。そのため、旅行・観光需要の持続可能性スコアが低いからといって、必ずしも政策の失敗を意味するわけではない。むしろ、観光客数の増加に伴い、バランスの取れた観光成長を維持することの難しさを反映していると言えるだろう。
ヨーロッパは、観光・旅行需要の持続可能性スコアがどの地域よりも低く、世界平均を12%近く下回りました。2024年と2025年にスペインのバルセロナ、バレアレス諸島、カナリア諸島で起きた反観光デモは、需要の高い観光地における観光成長の管理方法に関する議論が高まっていることを示しています。
OECDの最近の分析34では、地域社会と環境への成果を向上させるため、観光客の流れをより適切に管理し、観光活動を多様化しようとする取り組みが拡大していることが強調されている。これらの取り組みは、観光需要を目的地全体および年間を通してより均等に分散させることに重点を置いており、混雑した場所への圧力を緩和するとともに、観光による利益のよりバランスの取れた分配を支援する。
成功には、住宅、交通、公共サービス、公共設備への投資に加え、政府、企業、地域社会間の連携強化も不可欠です。観光業が成長を続けるにつれ、観光客の活動が経済的利益を持続させつつ、地域住民の生活の質を支えるようにすることがますます重要になってきます。そのため、国連観光持続可能性統計枠組み<sup>35</sup>などの枠組みを含め、観光の経済的、社会的、環境的影響をより統合的に測定することの重要性が高まっています。
訪問者数の増加をより幅広いメリットにつなげる
持続可能性に関連する結果で最も低かったのは、旅行・観光の社会経済的影響の柱であり、2024年版と2026年版のTTDIの間で3.5%低下し、改善が見られたのはわずか約17%の経済圏にとどまった。
今回の結果は、重要な現実を浮き彫りにしている。すなわち、観光客数の増加が必ずしも社会経済的成果の向上につながるわけではないということだ。多くの観光地で観光活動は回復を続けているものの、雇用やGDP乗数といった指標の改善、高賃金の観光関連職の増加は、概して緩やかなものにとどまっている。
課題の一つは、観光の幅広い貢献が、観光活動が地域経済とどれだけ効果的に結びついているかに左右される点にある。観光地によって、観光客の支出が地元企業や関連産業をどれだけ支えているか、観光がどれだけ質の高い雇用を創出しているか、そして観光がどれだけ公共サービスや地域社会の発展を支える税収を生み出しているかといった点が異なる。この柱は、地元調達や観光支出の地域内での循環といった要素を直接測定するものではないが、これらの要素は、観光の恩恵が企業、労働者、地域社会にどれだけ広く分配されるかに影響を与える可能性がある。
観光業の雇用が季節変動が激しかったり、低付加価値の活動に集中している場合、観光客数の増加が生活水準や雇用の質の向上に必ずしも結びつくとは限りません。一方で、労働力の能力が高く、観光業と他産業との連携が深い地域は、観光業の成長をより広範な経済効果へとつなげやすい立場にあると言えるでしょう。
観光客数の増加は依然として重要ですが、観光客からより大きな価値を生み出し、その価値をより広く共有することが、観光開発の成功をますます決定づける要素となるでしょう。観光業が回復・拡大するにつれ、多くの観光地は、成功の指標として観光客数の増加や消費額だけに頼るのではなく、人、企業、地域社会の間で利益がどのように分配されるかにますます注目するようになっています。これは、観光地管理、地元企業の参加、人材育成、そして観光業のより広範な貢献を強化する政策に、より大きな重点を置くことを意味します。また、観光客数だけではなく、地域社会、経済、社会的な成果を反映した、共有された成功指標の重要性も浮き彫りにしています。36
今回の調査結果は、観光地にとって量よりも質が重要な課題であることを示唆している。
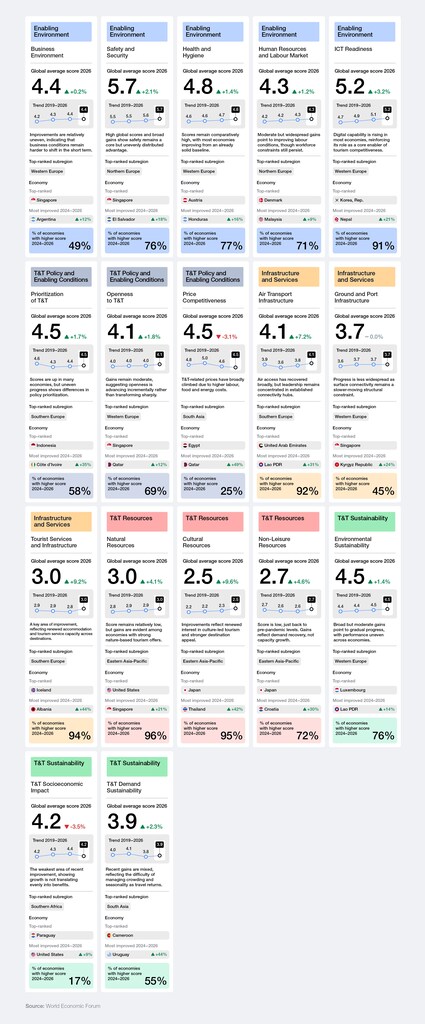
図6:TTDIの柱別パフォーマンス(7点満点)、リーダーと最近の改善状況、2026年
注記
12. 国際連合教育科学文化機関(ユネスコ)。(2026)。世界遺産リスト2026。https://whc.unesco.org/en/list/。
13. Grand View Research. (2026年6月). 料理観光市場 (2026年~2033年). https://www.grandviewresearch.com/industry-analysis/culinary-tourism-market-report.
15. グローバル・ウェルネス・インスティテュート。(2025年11月)。2025年グローバル・ウェルネス経済モニター。https://globalwellnessinstitute.org/industry-research/2025-global-wellness-economy-monitor/。
16. 世界経済フォーラム。(2024年5月21日)。旅行・観光開発指数2024。https://www.weforum.org/publications/travel-tourism-development-index-2024/。
17. WTTC. (2026). 旅行・観光経済影響調査2026. https://wttc.org/research/economic-impact.
18. アメリカン・エキスプレス・グローバル・ビジネス・トラベル。(2025年)。2026年のグローバル会議・イベント予測。https://explorer.amexglobalbusinesstravel.com/rs/346-POJ-129/images/ME-Forecast-2026.pdf。
19. WTTC. (2026). 旅行・観光経済影響調査2026. https://wttc.org/research/economic-impact.
21. 世界経済フォーラム。(2024年5月21日)。旅行・観光開発指数2024。https://www.weforum.org/publications/travel-tourism-development-index-2024/; 世界経済フォーラム。(2022年5月24日)。旅行・観光開発指数2021:持続可能で強靭な未来のための再構築。https://www.weforum.org/publications/traveland-tourism-development-index-2021/。
22. Globant. (2025年11月2日). TOURISEとGlobantが、AI駆動型デスティネーションイノベーションの新たな基準を打ち立てる、エージェント型観光に関する画期的なレポートを発表。https://www.globant.com/news/globant-tourise-report-agentic-tourism.
23. McKinsey、Skift。(2025年9月16日)。エージェント型AIによる旅行の再構築。https://www.mckinsey.com/industries/travel/our-insights/remapping-travel-with-agentic-ai。
24. 欧州連合、EU観光プラットフォーム。(2024年9月)。観光の二重の移行における中小企業の支援。https://transition-pathways.europa.eu/tourism/articles/supporting-smes-twin-transition-tourism。
25. WTTC. (2025年9月29日). 旅行・観光業界の労働力の未来、https://researchhub.wttc.org/product/thefuture-of-work-in-travel-tourism-the-key-trends-shaping-workforce-strategies.
26. 世界経済フォーラム。(2025年1月7日)。雇用の未来レポート2025。https://www.weforum.org/publications/the-futureof-jobs-report-2025/。
27. MMGY TCIリサーチ。訪問者の体験品質を測定およびベンチマークするためのグローバルスタンダード。https://tci-research.com/travelsat-competitive-index.
28. 世界経済フォーラム。(2026年1月14日)。グローバルリスクレポート2026。https://www.weforum.org/publications/global-risksreport-2026/。
29. WTTC. (2026年3月). ギャップを埋める: G20諸国における旅行・観光関連の設備投資と需要の伸び。https://researchhub.wttc.org/product/bridging-the-gap-travel-tourism-capital-investment-and-demand-growth-acrossthe-g20.
30. 世界経済フォーラム。(2026年6月16日)。エネルギー移行指数2026。https://www.weforum.org/publications/energytransition-index-2026/。
31. 世界経済フォーラム。(2026年1月14日)。グローバルリスクレポート2026。https://www.weforum.org/publications/global-risksreport-2026/。
32. 経済協力開発機構(OECD)。(2026)。OECD観光動向と政策2026。OECD出版、パリ。https://doi.org/10.1787/3fd3cd75-en。
33. Kassam, A. (2025年6月15日). 活動家たちが「観光化」に反対し、ヨーロッパ各地で連携した抗議活動を展開。ガーディアン紙。https://www.theguardian.com/news/2025/jun/15/campaigners-mount-coordinated-protests-across-europe-against-touristification.
34. OECD. (2026). OECD観光動向と政策2026. OECD出版、パリ。https://doi.org/10.1787/3fd3cd75-en.
35. 国連観光局および国連統計委員会。(2024年2月2日)。観光の持続可能性を測定するための統計的枠組み(SF-MST)。https://www.untourism.int/tourism-statistics/statistical-framework-for-measuring-the-sustainability-of-tourism
36. OECD. (2026). OECD観光動向と政策2026. OECD出版、パリ。https://doi.org/10.1787/3fd3cd75-en.
世界経済フォーラムの寄稿文は、クリエイティブ・コモンズ表示-非営利-改変禁止 4.0 国際ライセンスおよび同フォーラムの利用規約に従い、再掲載が可能です。