平等性の未来を形作るトレンドと道筋
グローバル・ジェンダー・ギャップ・レポートは、過去20年間にわたり、経済、教育、健康、政治といった分野において、女性と男性が同等の成果を達成する機会を平等に得ているかどうかを評価してきました。この視点は依然として重要ですが、本章では、ジェンダー平等の実現に向けた次なる大きな変化をもたらす可能性のあるトレンドと動向について、より深く掘り下げていきます。ジェンダー平等の未来は、女性がリーダーシップを発揮し、高付加価値産業や職業に携わり、資本を運用し、制度を形成し、機会創出のための枠組みを構築するなど、女性に持続的な経済的価値と意思決定権をもたらすメカニズムによって形作られるでしょう。
本報告書のこの章では、LinkedInおよび世界銀行とのデータ提携から得られた新たな知見に基づき、世界的な大変革期において、影響力、機会、そして長期的な経済的回復力を形作るシステムを検証する。
第1章では、上級管理職への道筋と変化するキャリアパスについて考察する。第2章では、将来の経済変革の原動力として、テクノロジーと金融セクターが今日果たす役割を分析する。最終章では、数十年にわたる法改正、制度的実施、そして政治的代表が今日の機会をどのように形作ってきたか、そして女性が新たに台頭するグローバル秩序にどの程度影響を与えうる立場にあるかを考察する。
企業におけるリーダーシップとキャリアパス
仕事は経済参加の根幹をなすものですが、雇用だけではもはや経済的な安定や流動性を保証するものではありません。労働市場が進化するにつれ、ジェンダー平等の次の段階は、生産的で、回復力があり、昇進の可能性のあるキャリアへのアクセスによって形作られるでしょう。このセクションでは、業界や役職レベルを超えた労働力構成、採用動向、キャリアの中断、人材の流動性について考察します。LinkedIn Economic Graph Research Instituteとの協力により、グローバル・ジェンダー・ギャップ・レポートは2021年版以降、リアルタイムの労働市場データを追跡し、時間の経過とともにジェンダーギャップを形成する要因に関する新たな洞察を提供しています。
労働力代表
全体的な労働力構成
過去10年間で、女性の労働市場への参加は全体的に増加しました。前述の通り、グローバル・ジェンダー・ギャップ・レポートの各版に掲載されている97の経済圏において、労働力参加率における男女格差は2006年の63.7%から2026年には66.5%に縮小しました。同様に、国際労働機関(ILO)の統計によると、世界の雇用における女性の割合は2006年から2025年の間に39.7%から40.1%へとわずかに増加しました。
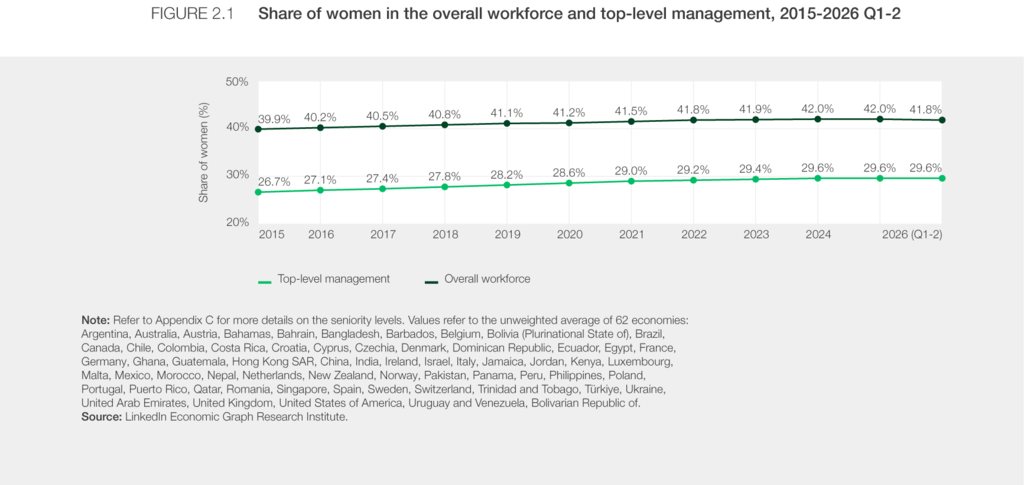
ILOの統計は世界的なベンチマークを提供しているが、続く分析では、労働市場の動向をよりタイムリーかつ詳細に把握するためにLinkedInのデータを使用している。LinkedIn Economic Graph Research Instituteがカバーする62の経済圏全体で、全労働力に占める女性の割合は2015年の39.9%から2025年には42.0%に上昇した。しかし、最近では進歩が停滞し始めており、女性の割合は2026年6月までに41.8%に低下している(図2.1)。
業界別代表
こうした全体像の裏側では、各産業における女性の代表性は依然として不均一であり、全体的な傾向は時間の経過とともにほとんど変化していない。2026年6月までに、女性が労働力の半分以上を占める産業は4つある。医療・介護サービス(2025年は59.9%、2015年は57.8%)、教育(2025年は54.2%、2015年は52.6%)、消費者サービス(2025年は51.7%、2015年は49.6%)、政府・公共部門(2025年は50.6%、2015年は48.0%)である。一方、石油・ガス・鉱業(2025年には25.2%対25.4%、2015年には24.2%)とインフラ(2025年には23.6%対23.7%、2015年には21.6%)では、女性が労働力の約4分の1を占めている(図2.2)。

「トップへの転落」
業界全体の代表性の違いは、女性が業界内でどのように昇進していくかによってさらに複雑化します。女性の代表性は、勤続年数が長くなるにつれて著しく低下します。エントリーレベルの役職から経営幹部に至るまでの女性代表性のギャップ、いわゆる「トップへのドロップ」は、最近のグローバルジェンダーギャップレポートで追跡されています。2026年6月のデータによると、エントリーレベルの役職から経営幹部に至るまでの女性代表性は、57の経済圏全体で平均して46.0%から23.0%へと半減しています(表2.1)。
LinkedInのデータが2015年以降の完全な傾向を示している11の経済圏において、トップレベルへの男女格差は業界全体でわずかに縮小しており、その縮小幅は10パーセントポイント未満である。この縮小は主に、経営幹部レベルにおける女性の登用が、入社時レベルよりも速いペースで進んでいることに起因する。したがって、男女平等に向けた進歩を持続させるには、上級管理職における女性の登用を基盤としつつ、入社時における女性の登用を加速させ、長期的にリーダーシップ人材の育成を強化する必要がある。
上位職への女性の流出率は業界によって大きく異なり、消費者サービス(33.9%)と教育(35.4%)では約3分の1であるのに対し、サプライチェーンと運輸(56.8%)、インフラ(56.6%)、不動産(55.0%)では半数を超えています。全体として、エントリーレベルで女性の割合が高い業界は、上位職への流出率が比較的小さい傾向がありますが、この関係は一貫しているわけではありません。たとえば、不動産と金融サービスでは、エントリーレベルの職位の約48%を女性が占めており、業界全体の平均を上回っていますが、上位職への流出率は53~55%に達しており、これも業界全体の平均を上回っています。対照的に、公益事業では、エントリーレベルの職位の36.2%を女性が占めており、平均の46%をほぼ10パーセントポイント下回っていますが、上位職への流出率は49.2%で、業界全体の平均とほぼ同じです(表2.1)。
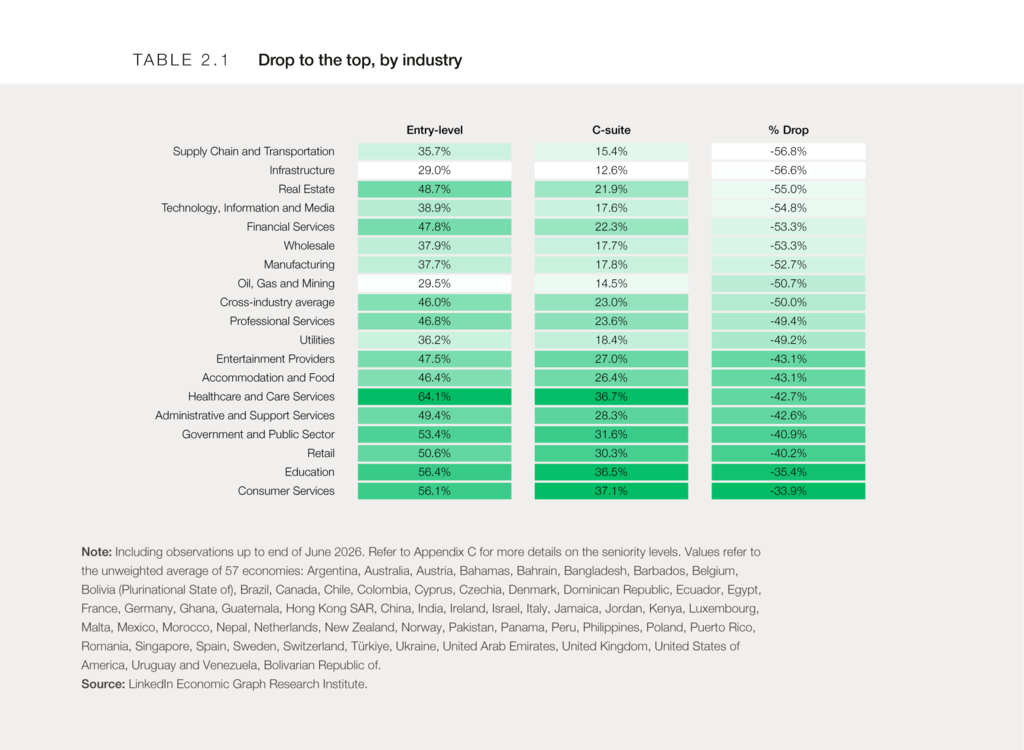
女性が役職階層全体で最も急激に減少する段階も、業界によって異なります。例えば、石油・ガス・鉱業では、女性の割合はキャリアの初期段階で減少し、一般社員から中間管理職の間で3分の1、中間管理職から上級管理職の間でさらに10%減少します。一方、金融サービス業やテクノロジー・情報・メディア業では、一般社員から中間管理職までは比較的緩やかな減少(約15%)にとどまりますが、上級管理職への移行時にはほぼ25%減少します。したがって、より包括的な人材育成パイプラインを構築するには、業界固有のアプローチとキャリア段階固有のアプローチの両方が必要となります。
上級幹部の代表性に関する動向
上位層への女性の割合は依然として低いものの、全体としては、過去10年間は上級管理職における女性の代表性の向上によって特徴づけられてきた。副社長、経営幹部、取締役を含むトップレベルの管理職における女性の割合は、2015年の26.7%から2023年には29.4%に増加したが、それ以降はほぼこの水準にとどまっている(図2.1)。
経営幹部代表
サンプルに含まれる39の経済圏の経営幹部層では、平均して以下のパターンが見られます。最も一般的な役職のうち、女性は最高経営責任者(CEO)の19.1%、最高財務責任者(CFO)と最高執行責任者(COO)の約4分の1を占めています。これらの役職は通常、最も大きな意思決定権を持つものです。この偏った代表性は、トップへの道筋にも影響を与えています。世界最大の公開企業では、CEO、CFO、COOの経験がCEOの最も一般的な経歴の一つです。しかし、これらの前身となる役職における代表性だけでは、格差は解消されません。CEOへの前身となる役職で同等の経験を持つ幹部の間でも、現在、女性がCEOになる可能性は男性よりも低くなっています。これは、最終的に誰がトップに到達するかを決定するプロセスや選考決定を含め、リーダーシップのパイプラインへの参入後も障壁が残っていることを示唆しています。(図2.3)。
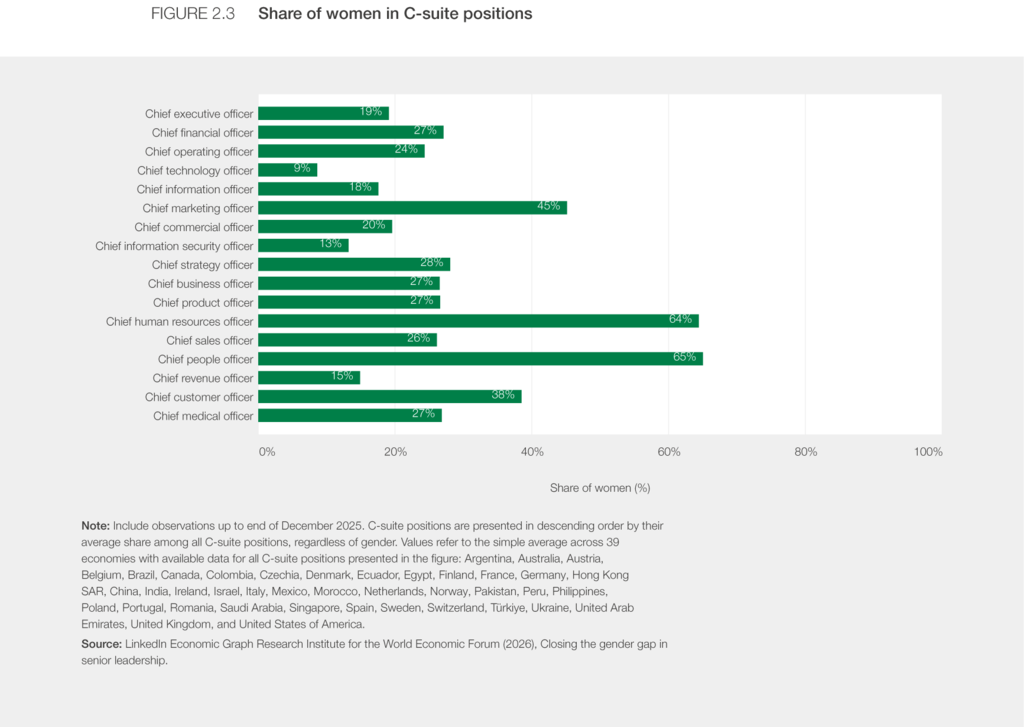
女性は、機能指向型のCスイート職においてより多くを占めており、LinkedInのサンプルでは、最高人事責任者(CHRO)と最高人事責任者(CPO)の約3分の2、最高マーケティング責任者(CMO)の半数弱を占めている。対照的に、デジタル変革とAIが企業のリーダーシップ構造を再構築するにつれて重要性を増している技術指向型のリーダーシップ職では、女性は依然として過小評価されている。女性は、最高情報責任者(CIO)の5人に1人未満、最高技術責任者(CTO)のわずか8.6%を占めている(図2.4)。Cスイート構造が進化するにつれて、これらの違いは、現在の代表性だけでなく、女性が最高位のリーダーシップ職への道を開く機能や経験にアクセスする際にも重要となる。
取締役会代表
意思決定の最高レベルにおける男女比の偏りは、企業の取締役会にも及んでいる。2014年から2024年の間に、女性が占める取締役の議席数は15.2%から29.3%へとほぼ倍増した。しかし、取締役会全体の男女比の進展は、取締役会の指導的地位における同等の増加には結びついておらず、同じ期間に女性の割合は3.2%から5.2%に増加したものの、依然としてわずかな水準にとどまっている。
CEOの代表
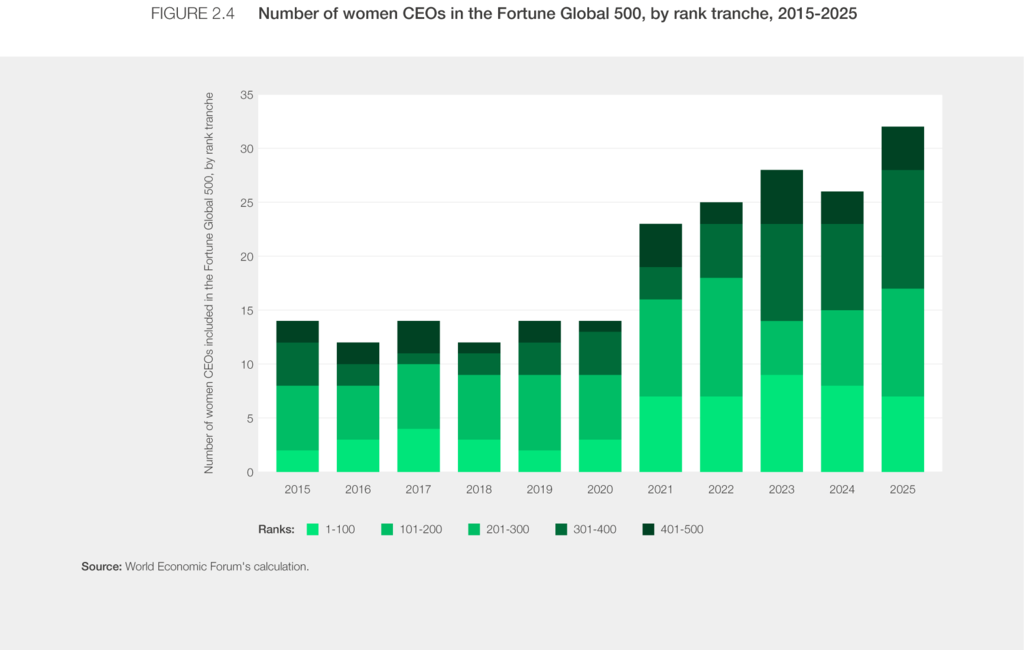
フォーチュン・グローバル500の調査は、売上高で世界最大の企業のトップに立つ女性の存在について、別の視点を提供します。過去10年間で、フォーチュン・グローバル500の女性CEOの数は、2015年の14人から2025年には32人に増加し、その割合は2.8%から6.4%に上昇しました(図2.4)。
2025年のフォーチュン・グローバル500は、多様な業種で構成されています。金融サービスおよび保険会社は、131社がランクインし、全体の26%を占めています。工業製造業および素材業、エネルギー、石油、ガス業は、それぞれ10%以上のランクイン企業を占めています。ランキングにランクインする企業数が多い業種ほど、女性CEOの割合が高い傾向があります。しかし、各業種における女性の割合を見ると、その差は顕著です。2025年には、公益事業が17%で最も高い女性CEOの割合を記録し、次いで通信およびメディア業が11%でした。小売および消費者流通業、エネルギー、石油、ガス業、建設および不動産業は、それぞれ約9%の割合でした。
女性CEOの割合は、企業の売上高ランキングや時期によっても異なります。フォーチュン・グローバル500の売上高上位100社では、女性CEOの数は2015年から2020年の間は3人前後で推移していましたが、2021年と2022年には7人に増加しました。2023年には9人のピークに達し、その後2025年には7人に減少しました。フォーチュン・グローバル500の全女性CEOに占める割合としては、上位100社の主要企業が2021年から2024年の間は30%強を占めていましたが、2025年には約22%に減少しました(図2.4)。このパターンは、LinkedInのデータから得られた以前の観察結果と概ね一致しており、企業経営における男女平等の進展が勢いを失っていることを示唆しています。
採用動向
採用データは、上級管理職のパターンが将来どのように変化していくかを知るための重要な手がかりとなる。過去10年間、採用全体に占める女性の割合は、新型コロナウイルス感染症のパンデミック初期には2016年の42.7%から2022年には45.8%に増加したが、2026年6月には44.4%に減少した(図2.5)。
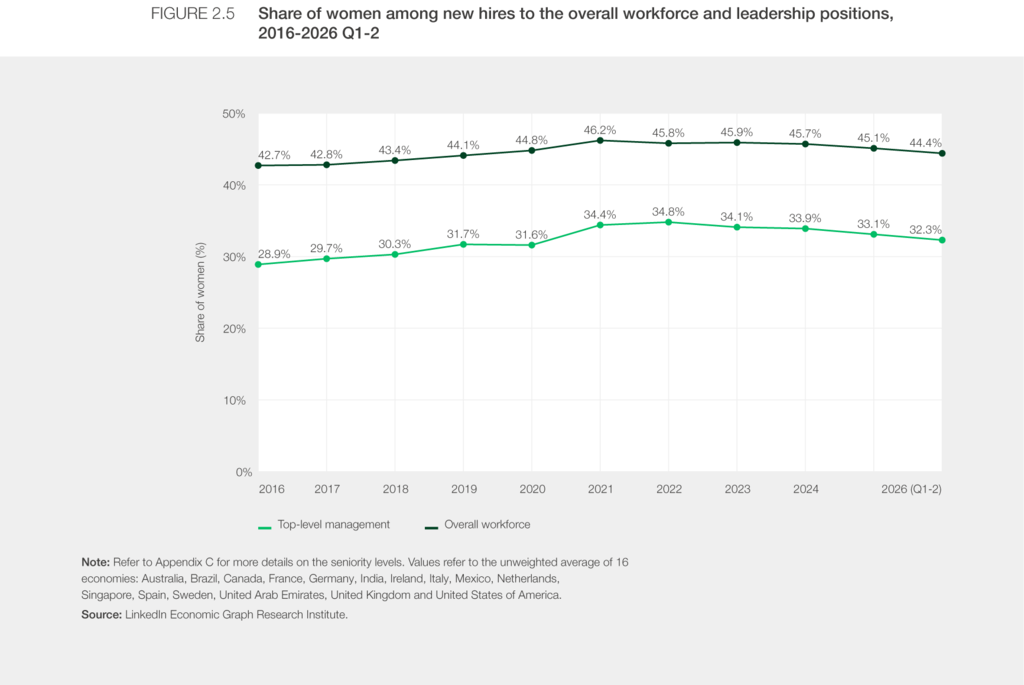
これらの傾向の方向性は似ているものの、上級管理職への採用は、全従業員への採用よりも変動が激しい。2016年から2022年にかけて、女性の採用割合の相対的な増加は、全従業員よりも上級管理職の方がかなり大きかった(20.3%に対し7.4%)。2022年以降、下降も上級管理職の方が急激になっている(7.2%に対し3.1%)。これらの最近の採用傾向は、上記で記録した女性の代表性の広範な減速と一致しており、上級レベルでの進歩の停滞も含まれる(図2.1および2.3)。また、2026年も2022年以降連続して減少しており、さらに減少が続いている。
キャリアパス
2025年版世界ジェンダーギャップ報告書にも記載されているように、現代のキャリアはますます非直線的になりつつあります。本節では、様々なタイプのキャリアの中断や、直線的でないキャリアパスに直面した際に、男性と女性のキャリアが同等の回復力を維持しているかどうかを考察します。
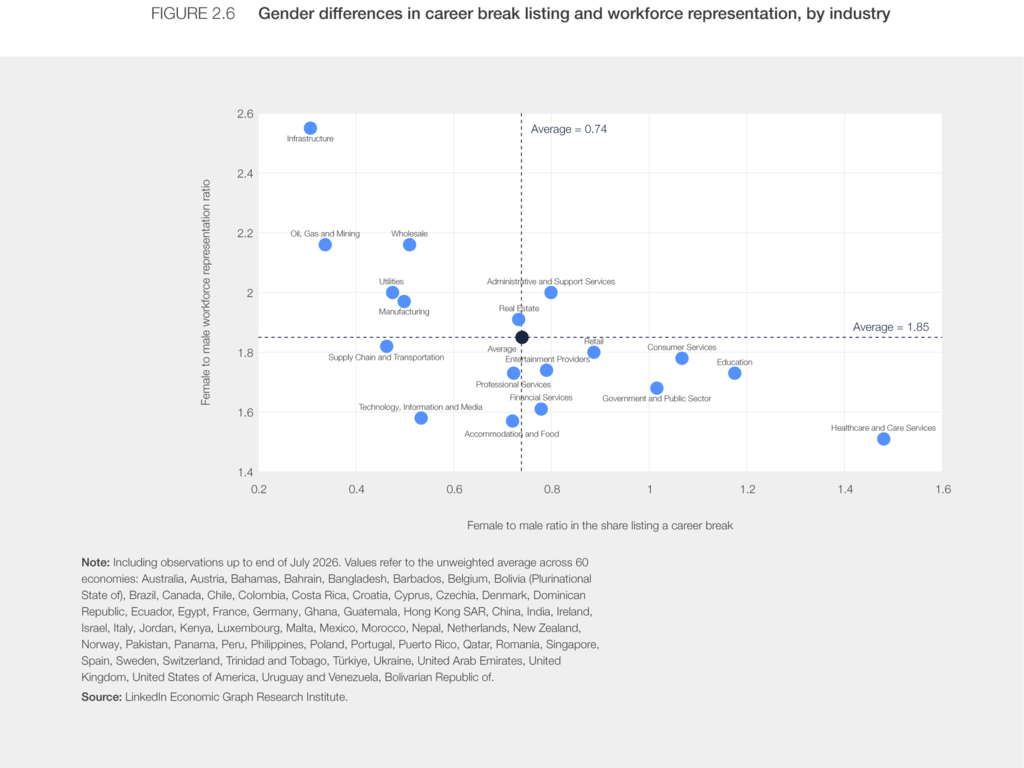
LinkedInが60の経済圏を対象に行ったデータによると、女性は男性のほぼ2倍の確率でキャリアの中断を報告している。業界全体で、報告されたキャリアの中断における男女格差と女性の現在の労働力構成比率との間に負の相関関係が見られる。つまり、女性の割合が比較的高い業界では、キャリアの中断報告における男女間の差が小さくなる傾向がある。例えば、医療・介護サービス業は、労働力構成比率が女性対男性で1.5と最も高く、キャリアの中断比率も最も低い1つ(1.5)であり、教育業や政府・公共部門も同様の傾向を示している。対照的に、インフラ業や石油・ガス・鉱業は、女性対男性比率が最も低い(それぞれ0.3と0.3)一方で、キャリアの中断比率が最も高い(それぞれ2.6と2.2)という特徴がある。この関係はすべての産業で一様ではありません。テクノロジー、情報、メディア業界では、キャリアの中断率が比較的小さい(1.6)にもかかわらず、女性の割合は比較的低い(0.5)一方、管理・サポートサービス業界は、キャリアの中断率が平均を上回る(2.0)だけでなく、女性の割合も平均を上回る(0.8)唯一の業界です(図2.6)。
女性がキャリアブレイクを取る最も一般的な理由は、育児のためのフルタイム休暇です。女性が育児のためにフルタイム休暇を取る割合は、男性が6.0%であるのに対し、女性は26.5%と、男性の4倍以上となっています。一方、キャリアブレイクを取る最も一般的な理由は、男性の19.8%、女性の15.1%が挙げている、専門能力開発です。これら2つのカテゴリーは、女性と男性が取る最も一般的なキャリアブレイクの種類を網羅しており、ブレイク後のキャリアの進展を分析する上で特に重要です。
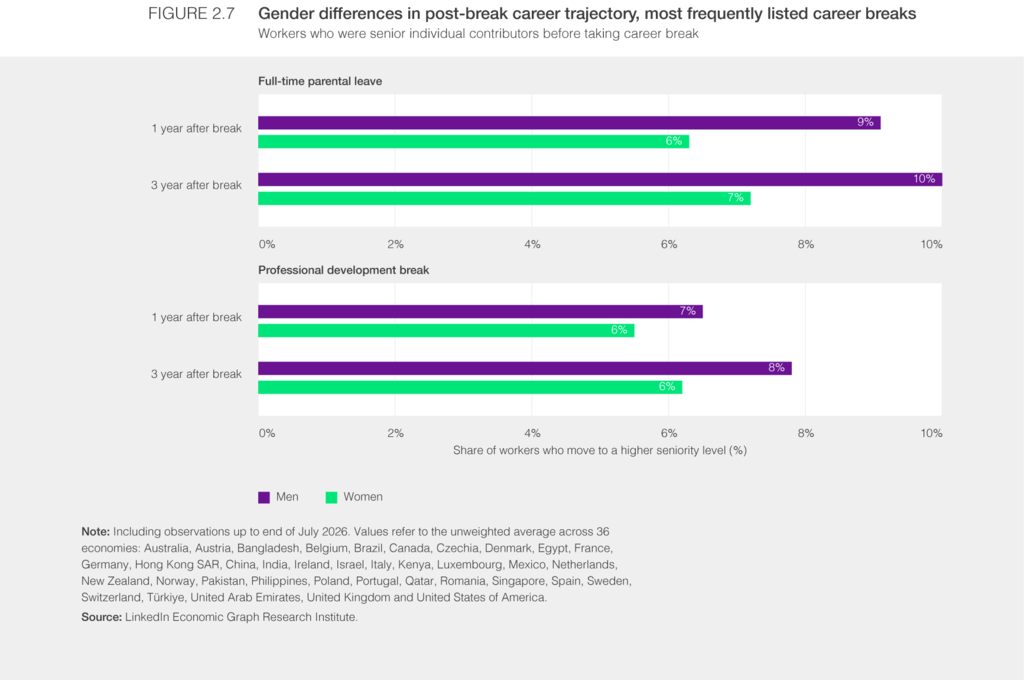
こうしたキャリアブレイクを取った労働者の中で、シニア個人貢献者は、LinkedInがカバーする経済圏全体で最も一貫した比較対象となります。このグループでは、どちらのタイプのブレイクから復帰してから1~3年後に、より高いシニアレベルに昇格した労働者の割合が増加し、男性の方が一貫して高いままです。フルタイムの育児ブレイクから復帰して1年後、より高いシニアレベルに昇格した女性は6.3%でしたが、男性は9.1%でした。復帰から3年後には、それぞれ7.2%と10.0%でした。専門能力開発ブレイクのデータを比較すると、この発見は顕著です。この場合、ギャップは小さいものの、時間の経過とともにわずかに拡大します。1年後には女性の5.5%と男性の6.5%がシニアレベルを上げていましたが、3年後には6.2%と7.8%に上昇しました(図2.7)。
これらのデータを総合すると、女性の労働力における代表性とリーダーシップの真の進歩が、より広範な産業変革のための強固な基盤を築いていることが示唆される。上級管理職における女性の割合の増加は、継続的な昇進の可能性を示しており、業界間および業界内の差異は、さらなる進歩が最も大きな影響を与える分野を示している。これらの傾向は、業界間の根強い差異や、キャリアの中断と復帰後の昇進における性別によるパターンとも交差しており、労働力の流動性とジェンダー平等が依然として密接に関連していることを浮き彫りにしている。
技術と資本
労働市場の動向と並行して、イノベーション、テクノロジー、投資は経済的機会の構造を再構築している。これらのシステムがどのように価値を集中させ、あるいは分配するかによって、誰が経済変革に参加し、昇進し、恩恵を受けるかが決まり、ひいてはジェンダー平等のあり方も左右される。
AIエコシステムにおける表現のトレンド
経済がますますAI集約型になるにつれ、男女平等への影響は労働市場全体に及ぶ。世界経済フォーラムの白書「インテリジェント時代の男女平等」によると、女性は男性よりもAIによる変革の影響を受けやすい職種に集中しており、AIが労働者の能力向上に貢献すると期待される職種では女性の割合が低いことが明らかになった。こうした傾向は固定的なものではなく、AIの導入、職務設計、労働者のスキル変化に伴い、今後も変化し続けるだろう。
本節では、関連する側面、すなわちAIエコシステム自体における女性の参加に焦点を当てます。AIが新たな経済モデルの中核インフラの一部となるにつれ、ジェンダー平等は、テクノロジーの影響を受ける人々だけでなく、その開発と展開に携わる人々によっても左右されます。AI企業における女性の役職や役職レベルでの存在感は、この新興産業において職業やセクターの分断パターンが再現されているかどうかを示す指標となり、女性の認知度、報酬、影響力を制限する可能性があります。
AI企業と非AI企業間の代表関係
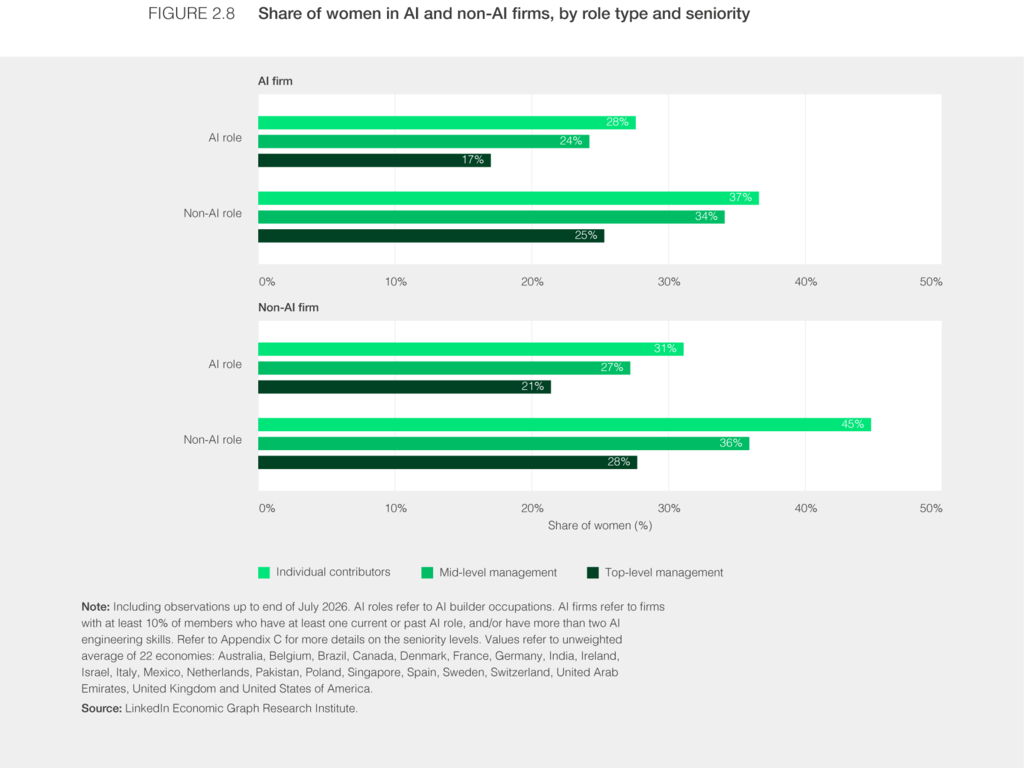
労働市場全体で広く見られるように、女性の比率は勤続年数が長くなるにつれて低下し、この傾向はAI企業(AI人材とスキルが10%以上集中している企業と定義)と非AI企業の両方に当てはまります。しかし、同等の勤続年数では、AI企業における女性の割合は非AI企業よりも一貫して低くなっています。個人貢献者では36.6%対44.8%、中間管理職では34.1%対35.9%、上級管理職では25.3%対27.7%となっています。この格差はAI職と非AI職でも明らかで、AI職では非AI職よりも女性の割合が、両タイプの企業とすべての勤続年数で低くなっています(図2.8)。
AI企業タイプ別の代表例
こうした違いはAIエコシステムの各分野にも及び、経済圏や企業タイプによって活動の集中度合いが異なっている。そのため、LinkedInのデータセットに含まれるすべての経済圏において、あらゆるAI企業タイプについて十分な観測データが得られているわけではない。比較可能な視点を提供するため、本分析では、各企業タイプにおいて従業員サンプル数が最も多い上位5つの経済圏に焦点を当てている。
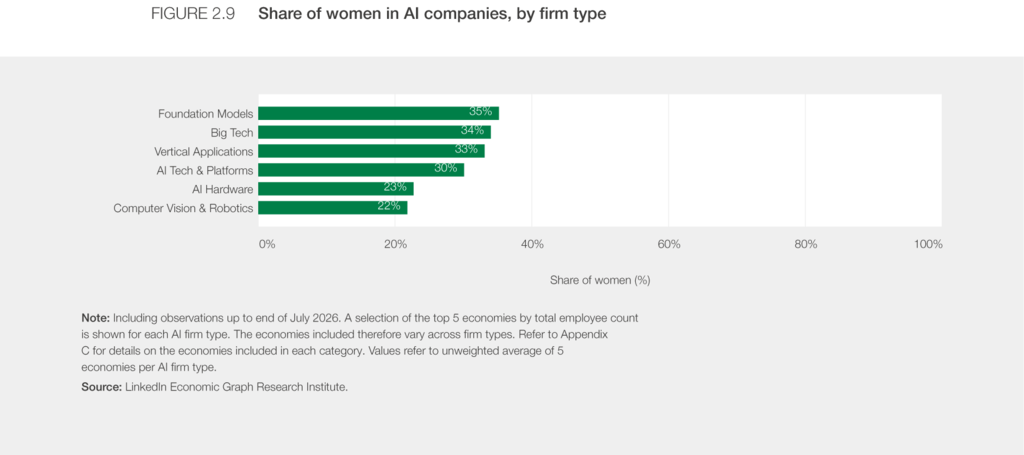
これらの経済圏全体で、AIエコシステムの中でもハードウェアや物理世界への依存度が高いセグメントでは、女性の割合が最も低く、コンピュータビジョンやロボット工学企業では21.8%、AIハードウェア企業では22.7%となっています。AIの開発と展開に注力している企業では、女性の割合は高く、AIテクノロジーおよびプラットフォーム企業では従業員の30.1%、垂直アプリケーション企業では33.1%を占めています。AIサプライチェーンに関与している、または自社製品にAIを導入しているビッグテック企業では、女性の割合はさらにわずかに高く34.0%、大規模モデルを開発している基盤モデル企業では35.2%となっています(図2.9)。これらの推定値には中国は含まれていませんが、同国が世界のAIエコシステムにおいて重要な役割を担っていることを考えると、これは重要な制約となります。
AIの役割タイプによる表現
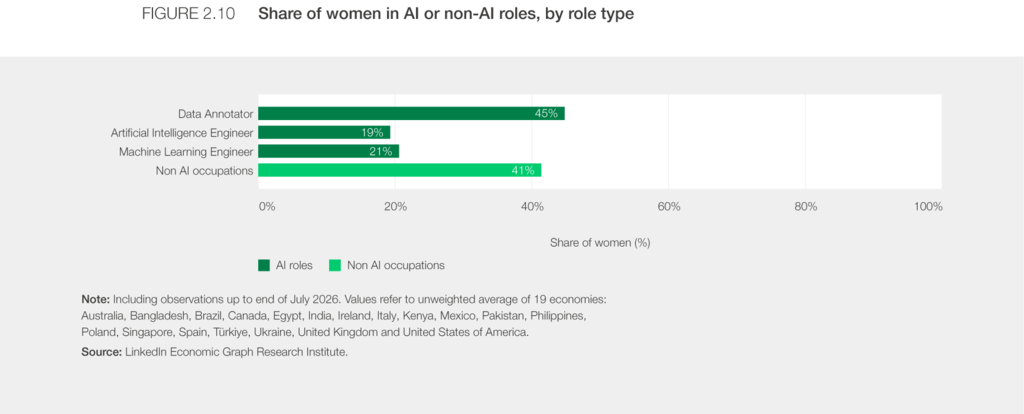
AI企業の種類によって女性の割合が異なることから、AIバリューチェーン全体で女性の参加が不均等に分布していることが示唆されます。この傾向は、特定のAI職種を見るとさらに顕著になります。LinkedInのデータによると、AIシステムのトレーニングに使用されるデータの準備とラベル付けをサポートするデータアノテーターの役割では、女性が比較的多くを占めています。データが入手可能な19の経済圏全体では、データアノテーターの役割における女性の割合は平均44.8%で、AI以外の役割における41.4%を上回っています。対照的に、モデルの開発と展開により密接に関連する職種では、女性の割合は半分以下に減少し、AIエンジニアでは19.3%、機械学習エンジニアでは20.6%となっています(図2.10)。これらの推定値には中国は含まれていませんが、同国が世界のAIエコシステムにおいて重要な役割を果たしていることを考えると、これは重要な制約です。
図2.10に示されている職業は、各国の比較を可能にするために、経済全体にわたって十分な存在感を持つように選ばれたものです。LinkedInによる米国の分析は、この状況に重要な給与面を加えています。特に注目すべきは、女性の割合が最も高いAI職種であるデータアノテーターは、米国では最も給与の低いAI職種の一つであり、求人広告の中央値はAI以外の職種の中央値を下回っています。一方、給与の高いAI職種の多くは、女性の割合が低くなっています。このパターンは、勤続年数だけではAI労働力における経済的価値の集中箇所を完全に把握できない理由も示しています。技術スタッフなどの高度な技術職は、AI担当副社長やAI責任者などの上級管理職よりも高い給与を得られる場合があるからです。したがって、勤続年数と併せて特定の職業を調査することで、AI労働力における女性の分布状況をより包括的に把握することができます。
AIが経済全体に深く浸透するにつれ、技術的な専門知識と業界のノウハウが交わる分野で新たな役割が生まれる可能性があります。この変化は、AIの開発と導入に関わる人材の幅を広げることにつながるでしょう。こうした分野における女性の専門知識を認識し、育成することは、企業が人材基盤を拡大し、競争力のあるAI搭載製品やサービスの開発を支援する上で役立つと考えられます。
金融エコシステムにおける表現のトレンド
経済的価値の獲得、蓄積、配分を担うシステムへの平等なアクセスは、女性が価値創造産業に参加することと同様に、ジェンダー平等の実現に不可欠です。金融セクターのデータは、女性と男性が、経済の回復力、金融的影響力、そして経済力を支えるシステムにどのように関わっているかを明らかにするのに役立ちます。また、所有権、投資、そして金融意思決定が、誰が富を築き、維持し、経済的主体性を発揮し、経済の未来を形作ることができるかを決定する上で果たす役割も示しています。
最も基本的なレベルでは、金融包摂の重要な指標である金融口座保有率は、世界的に時間とともに増加しています。世界銀行のグローバル・フィンテックス・データベースから比較可能なトレンドデータが得られる「グローバル・ジェンダー・ギャップ・レポート2026」で取り上げられている96の経済圏全体で、金融口座を持つ成人の平均割合は男女ともに上昇しており、女性の方がわずかに増加幅が大きくなっています。男性の口座保有率は2011年の57.5%から2025年には79.5%に増加し、女性では52.1%から73.6%に上昇しました。
金融サービスへのアクセスは拡大しているものの、経済的価値創造におけるジェンダー平等の次の段階は、資本配分、金融商品の設計、投資決定を行う機関に誰が参加し、その形成に携わるかにかかっています。LinkedInのデータは、金融システム内での役割によって区別される金融サービス分野における女性の代表性について、より深い洞察を提供します。
データが入手可能な19の経済圏全体では、女性の割合が最も高いのは保険業(48.3%)で、次いで信用仲介業(43.5%)、資本市場活動(40.4%)となっている。この傾向は、金融エコシステムにおけるこれらのセグメントの相対的な影響力とは概ね逆行しており、資本市場機関は雇用に占める割合は小さいものの、投資の方向付けや資本配分において重要な役割を果たしている(図2.11)。
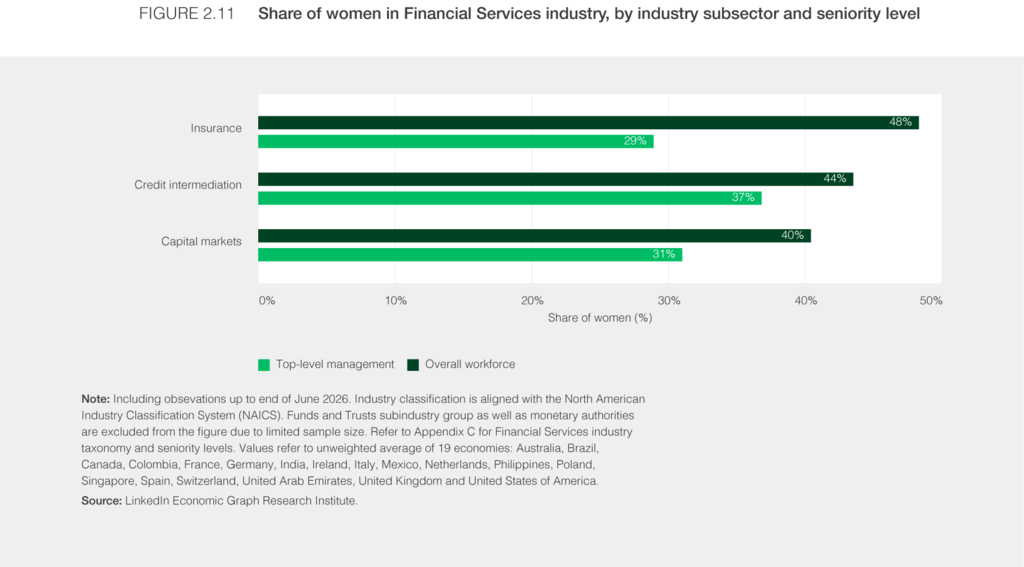
3つのセグメントすべてにおいて、勤続年数が長くなるにつれて女性の割合は低下するが、最も顕著なのは保険業界で、女性がトップマネジメント職に占める割合は28.9%で、全体の労働力に占める割合を約20パーセントポイント下回っている。信用仲介業(36.8%対43.5%)と資本市場活動(31.0%対40.4%)では、低下幅は小さい(図2.11)。
私たちの分析は、民間資本市場にとどまらず、中央銀行をはじめとする公的金融機関にも及んでいます。中央銀行は、金融政策、金融監督、規制を通じて、経済成長、安定、機会創出のための条件形成に貢献しています。したがって、中央銀行の指導部の構成は、女性が経済意思決定の最高レベルにどの程度参加しているかを示す指標となります。OMFIFのジェンダーバランス指数は、中央銀行の指導部における女性の代表性を記録しており、総裁職における女性の割合が増加していることを示しています。
2026年世界ジェンダーギャップ指数でカバーされている経済圏のみを考慮すると、OMFIFが中央銀行について追跡している3つの指標すべてにおいて、地域によって不均一ではあるものの、女性の代表性が向上していることが示されています。総裁のうち、女性は全体の16.4%を占めており、地域銀行を含めると19%に上昇します。これは、5年前の約10%から大幅に増加したことを示しています。同じ5年間で、中央アジア、東アジアおよび太平洋、ヨーロッパ、北米、南アジアでは女性総裁の数が増加し、サハラ以南アフリカでは変化がなく、ラテンアメリカおよびカリブ海地域では減少しました。対照的に、中東および北アフリカでは、中央銀行の最高レベルのリーダーシップに女性が一人もいないと報告されています。副総裁レベルでは、女性の数は2022年の70人から2026年には97人に39%増加しており、全体的なリーダーシップパイプラインの成長を示しています。上級職員のうち、女性が占める割合は2026年には29.8%となり、2024年の28.8%から増加した。
起業は、テクノロジーと資本が新たな経済的価値の源泉へのアクセスをどのように形作るかを理解する上で、より深い視点を提供する。過去10年間、ビジネス創業者における女性の割合は着実に増加しており、新型コロナウイルス感染症のパンデミック以前には加速していたが、その後は緩やかになった。創業者における女性の存在の増加は、この道へのアクセスが拡大したことを示唆する一方で、起業がより大きな機会、変化する労働市場の状況、あるいはその両方を反映しているのかどうかという疑問も提起する。
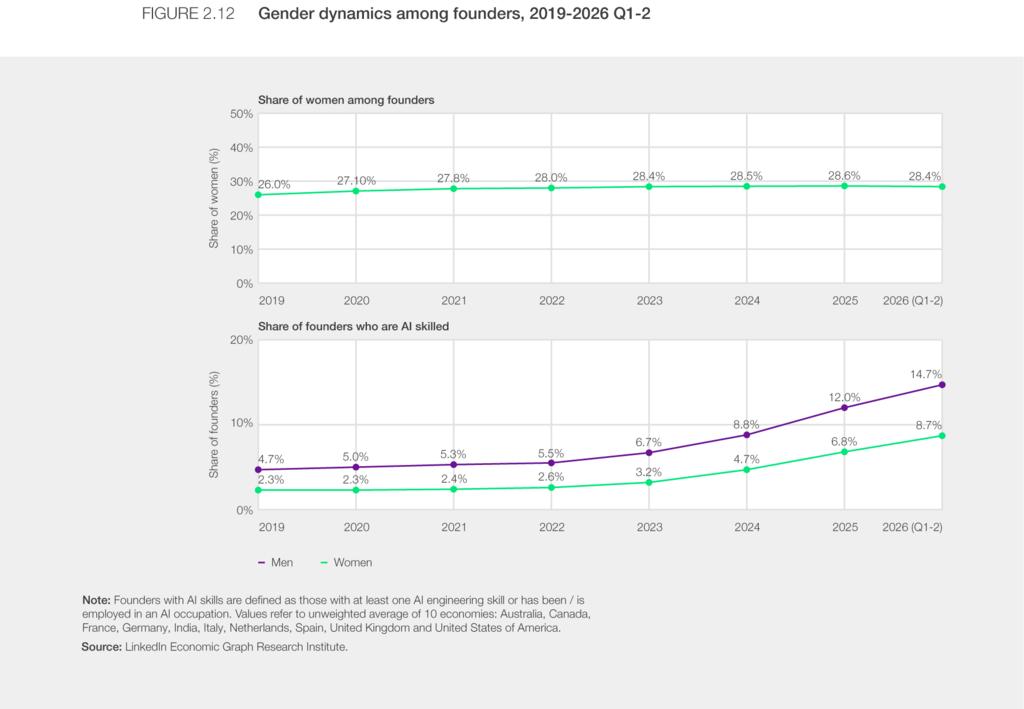
全体的な傾向はそれほどダイナミックではありません。創業者全体に占める女性の割合は、2022年以降、約28%でほぼ横ばいとなっています(図2.12)。しかし、LinkedInでプロフィールに「創業者」を追加するメンバーの数は、2024年から2025年にかけて60%増加し、2022年7月以降は3倍以上に増えています。留意すべきもう1つの側面は、女性創業者に投じられる資金の量が不均衡に少ないことです。2025年には、世界のベンチャーキャピタル総額の約2%が、女性のみで構成された創業者チームに投じられました。
同時に、AIが起業の中心となるにつれて、創業者のプロフィールは性別によって異なる変化を遂げているようです。AIスキルを記載している創業者の割合は男女ともに急速に増加していますが、男性の方が一貫して高く、その差は時間とともに拡大しています。2019年には、男性創業者の4.7%、女性創業者の2.3%がAIスキルを持っていましたが、2026年にはそれぞれ14.7%と8.7%に上昇しました(図2.12)。しかし、LinkedInの最新の推定によると、より広範な労働力の中では、AIエンジニアリングスキルを記載している女性の割合は2019年から2025年の間に28.9%から31.0%にわずかに上昇しています。これらの対照的な傾向は、AIスキルの男女格差が、より広範な労働力全体とは異なり、起業の中では拡大していることを示唆しています。AIスキルを持つ労働者全体に占める女性の割合はわずかに上昇しているにもかかわらず、創業者の間では格差が拡大しているのです。
テクノロジー、金融、起業家精神に関する証拠を総合すると、ジェンダー平等は経済活動への参加機会だけでなく、経済的価値の創造、獲得、そして方向付けを担う立場にある人々によってもますます左右されるようになっていることがわかる。AI専門職、上級財務リーダー、資本市場活動、そして企業創業者における男女比の差は、さらなる進歩が特に大きな経済的影響力を持つ可能性のある分野を示している。テクノロジーと資本が経済変革の中心となるにつれ、これらの分野における女性の参加強化は、ジェンダー平等を推進する上でますます重要になるだろう。
政策枠組みと政治的リーダーシップ
ジェンダー平等が進展する国際的な状況は変化しつつあります。過去数十年間、多国間協力はジェンダー平等に関する幅広い政策合意を形成し、政策枠組みの協調的な採択と、公平な競争条件を目指す政治的リーダーシップの発揮を可能にしてきました。今日、より多様で異なる状況が出現しています。このような状況下でジェンダー平等を理解するには、ベンチマークの視点を成果だけにとどまらず、制度自体の性質の変化も評価に含める必要があります。このセクションでは、改革がどのように進展してきたか、改革を推進したリーダーシップの種類、そして改革がどの程度成功裏に実施されていると認識されているかを概説します。その結果得られた分析は、ジェンダー平等改革の地理的および実質的な傾向を示しており、世界規模での協調的かつ協力的な行動の痕跡を明らかにしています。
男女平等改革の変遷
分配以前の視点から見ると、制度は個人が機会を経験する前に機会を分配する。法的枠組みは、男女がそれぞれの経済において享受できる経済参加の範囲と方法を規定しており、例えば、働く権利、同等の価値の労働に対して公正な報酬を受け取る権利、財産を所有・管理する権利、有給休暇を取得する権利、信用機会を利用する権利、年金給付を受ける権利などが挙げられる。
世界銀行の「女性、ビジネス、そして法律」プロジェクトは、50年以上にわたる法改正の歴史を記録しており、最初の記録は1970年代にまで遡ります。前版で確立されたデータ協力関係を継続し、本セクションでは、女性の職業生活の異なる段階や側面を表す、プロジェクトが対象とする10の課題分野におけるジェンダー平等改革の地理的変化を掘り下げていきます。
今年の指数に含まれる145の経済圏全体で採択された約2,000件の法改正の分析から、一連の知見が明らかになった。図2.13は、1970年代以降、経済圏が圧倒的に肯定的な一連の改革を実施してきたことを示している。つまり、すべての改革活動の96%が、女性の経済参加に関する法律や規制に関して、変化の方向性の改善を示しているということである。
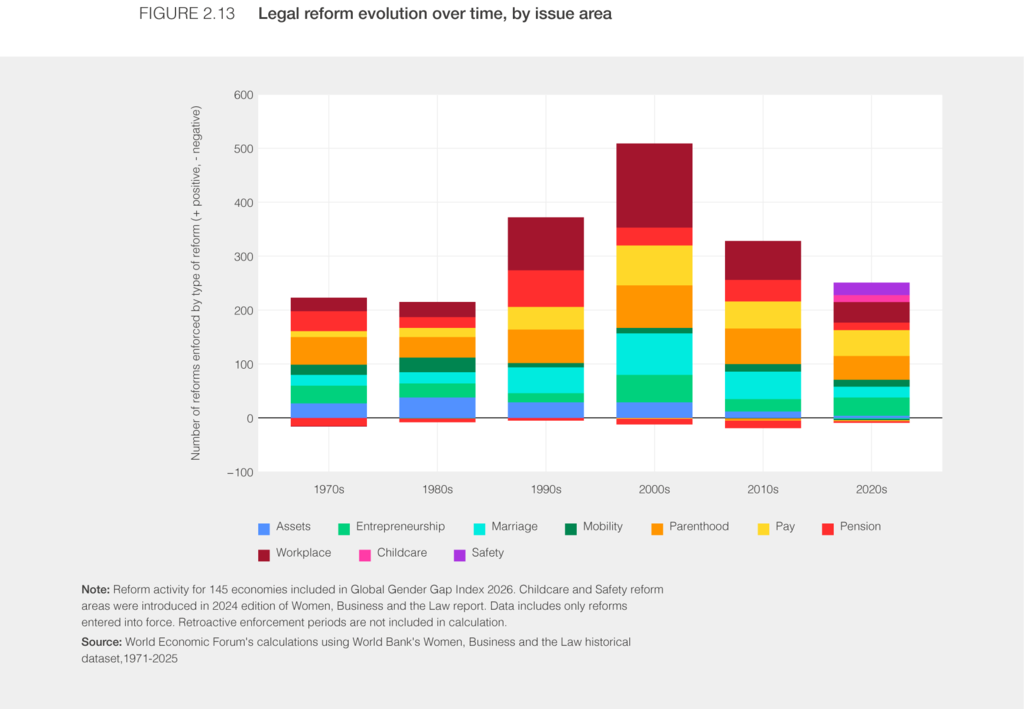
全体として見ると、改革活動は2000年代初頭に最も活発で、全改革の約27%がこの期間に実施された。1970年以降、実施された改革の中で、職場関連法制が最大のカテゴリー(21%)を占め、次いで育児関連(18%)、年金関連(14%)となっている。特に年金関連法制は、1970年代以降に実施された負の改革のほぼ4分の3を占めており、年金制度における法改正の方向性は、女性の経済参加の範囲を逆転または縮小させている。
改革活動によって世界中で女性の法的権利は大きく拡大したが、図2.14に示す各地域における法制度の総合スコアが示すように、地域によって改革の軌跡は異なっている。
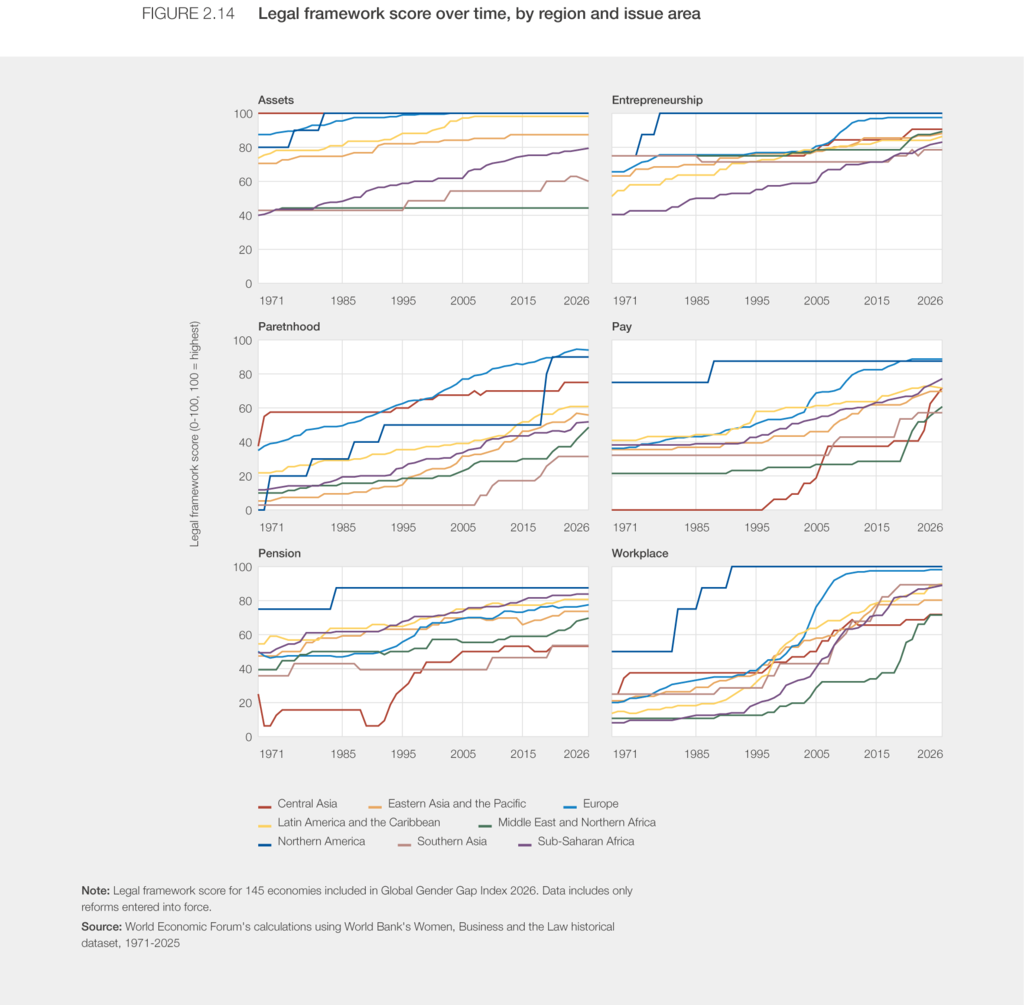
概して、ヨーロッパ、北米、ラテンアメリカおよびカリブ海地域は1990年代と2000年代に改革活動の大部分を実施したが、中東および北アフリカは開始時期が遅かったものの、徐々に増加しており、今世紀において最も改革が活発な地域となっている。
職場改革は改革全体の中で最も大きな割合を占めていますが、改革の出発点は地域によって異なっていました。給与と職場改革は北米で比較的早く始まりましたが、他の地域も過去20年間で追いつきました。中央アジアでは、それより前の数十年に育児改革が導入されました。南アジアとサハラ以南アフリカでは、1990年代から2010年代にかけて職場改革が盛んに行われ、サハラ以南アフリカではその後、育児と資産に関する改革が活発に行われました。後者のカテゴリーには、不動産に対する平等な権利、息子、娘、配偶者の相続権、離婚時の非金銭的貢献の評価に関する変更の導入が含まれます。ラテンアメリカとカリブ海地域では、1990年代にピークを迎えた職場改革に重点が置かれ、その後、結婚関連の改革が行われました。中東と北アフリカでは、過去20年間、育児、給与、職場、モビリティが活発な分野でしたが、年金は同地域で最も早く改革された分野の一つでした。北米では、近年、親権に関する法整備が進展している。
改革活動のあらゆる分野において、子育ては改革課題の中心的な要素であり続けており、母親と父親の有給休暇、妊娠中の労働者の解雇からの保護、政府による出産手当の支給の有無といった仕組みが対象となっている。年金改革は1990年代以降、地域を問わず顕著に増加しており、その多くは否定的な評価を受けている。
その結果、各国は一連の改革を一斉に行うのではなく、波のように、また分散的かつそれぞれの状況に応じた改革課題を通じて、ジェンダー平等のための法的枠組みを拡大してきた。
しかしながら、改革活動の背後にある法的目標は、実施能力によって十分に達成されていません。最新版の報告書では、ジェンダーギャップ指数が対象とする経済圏全体において、ほぼ普遍的な実施ギャップが存在することが明らかになりました。これは、法律を実践に移すための強固な枠組みが欠如していることを示しています。この結果は、支援メカニズムの存在だけでなく、政府が法的約束を強制力のある権利へと転換するのに要する遅延によっても裏付けられています。
改革の制定から実施までの期間に基づいて、サンプル全体を通して、実施までの平均遅延期間は99日、つまり3ヶ月と推定できました。しかし、10年ごとに見てみると、この期間は時代とともに変動していることがわかりました。1970年代には、法律を施行するのに必要な遅延期間は平均53日でした。改革活動がピークに達した1990年から2010年の20年間では、法律を紙面から実践に移すのに75日から91日かかりました。2010年から2019年の間には161日に増加し、現在の10年間では96日となっています。
重点分野に関して言えば、データが10年ごとのデータを持つ指標では、育児支援が最も施行期間が短く(38日)、年金が最も長い(218日)ことが示されています。この最後の点は、施行期間の違いが行政や政策の複雑さ、そして関係者間の調整の難しさを反映していることを示唆しています。年金のように大規模な行政準備と複数システムの調整を必要とする改革は、同一賃金のような規制改革よりも施行に時間がかかります。
政策執行に関する認識
法的権利の拡大だけでは、機会が成果に結びつくことを保証するものではありません。昨年の版で検討したように、法制度の有効性は、実施における橋渡しによって決まります。本節では、改革活動とその推進者に関する分析を補完するために、法制度が意図どおりに実施されている程度を理解することを目指します。この目的のために、世界銀行の「女性、ビジネス、法律2026」報告書に初めて掲載された執行に関する認識データを分析しました。このデータは、執行に関する専門家の評価に基づいて、改革の実施が有意義であるかどうかを記述する0~4の認識スコアを割り当てています。
2026年指数に含まれる経済圏全体の認識スコアを分析した結果、地域ブロックや指標分野によってさまざまなパターンが見られました。図2.15に示すように、資産は全体的な執行認識スコアが最も高く(3.0)、地域全体でこの指標分野は比較的高いスコアを記録しており、例外はあるものの、これらの権利に対する行政的な支援が広く形式化されていることを示唆しています。中東・北アフリカ地域と南アジア地域では、非金銭的貢献の認識が低いとみなされており、そのため指標カテゴリーの執行認識スコアが低下しています。
育児、年金、給与は平均的な評価を受けており、具体的な規定によって大きな違いが見られます。定年退職年齢は比較的一貫して実施されていると認識されている措置の一つですが、休暇の権利や遺族給付は低い評価を受けています。父親の休暇は特に低い評価を受けており、南アジアやサハラ以南アフリカにおける公的に支援された休暇制度も同様です。給与に関しては、同一賃金規定は最も効果的に実施されていない措置の一つと認識されており、公式な約束と職場での慣行との間に依然としてギャップがあることが浮き彫りになっています(図2.15)。
執行状況に対する認識が最も低いのは、起業(全体1.7)と労働(1.9)である。起業の権利は、特に北米、中東、北アフリカでは高度に執行されていると評価されているが、信用へのアクセスなど、起業の他の側面はそうではない。取締役会の割り当ての執行も複数の地域で低い評価を受けている一方、公共調達の規定はやや高い評価を得ている。雇用に関しては、働く権利は、採用における差別からの保護や柔軟な勤務形態へのアクセスよりも、より適切に執行されているとみなされている(図2.15)。
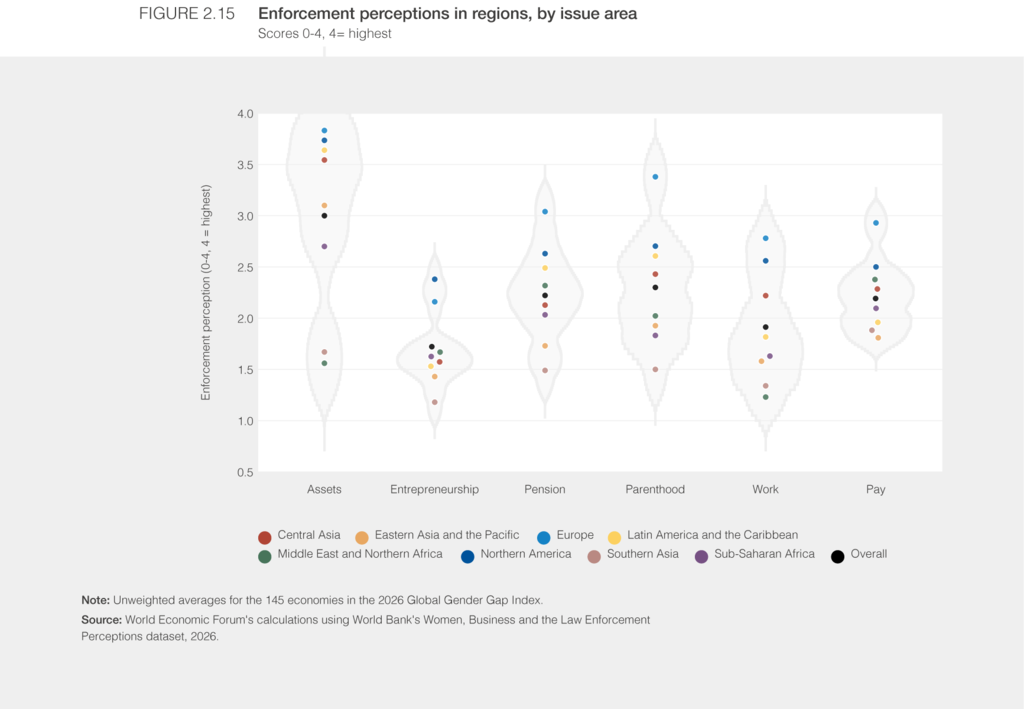
これらのパターンは、改革を完全かつ効果的に実施するためには、関係者と制度間の強力な連携がいかに必要であるかを示している。資産保有に関する権利は正式な法典と行政サービスによって裏付けられている一方、起業と職場における平等には、雇用主、金融機関、労働規制当局によるさらなる連携が必要となる。これらの知見は、行政、法律、産業、社会制度が、法的権利を実際の経済的機会へと結びつけるための整合性のある連携を欠く場合、改革の実施が困難になることを示唆している。
議会における代表性の動向
立法府において政治的リーダーシップを発揮する人々は、経済的権利の拡大を長期にわたって推進する役割を担っています。議会における女性の平等な代表性は、政治的・経済的エンパワーメントの結果であると同時に、それをさらに拡大する手段としても評価できます。このカテゴリーが、特にジェンダー平等に関して、どのように時代とともに変化してきたかを理解することは、この指標の中で最も強固な側面の一つについての洞察を与えてくれます。
グローバル・ジェンダー・ギャップ報告書は、長年にわたり、政治的エンパワーメントのサブインデックスの中で、議会における女性の割合を追跡してきました。この指標は安定しているだけでなく、持続的な進歩を遂げていることが証明されています。2006年以降、議会における男女平等は13.6パーセントポイント上昇し、逆転は見られず、世界的に立法議席を占める女性の割合が継続的かつ絶対的に増加していることを反映しています(図2.16)。
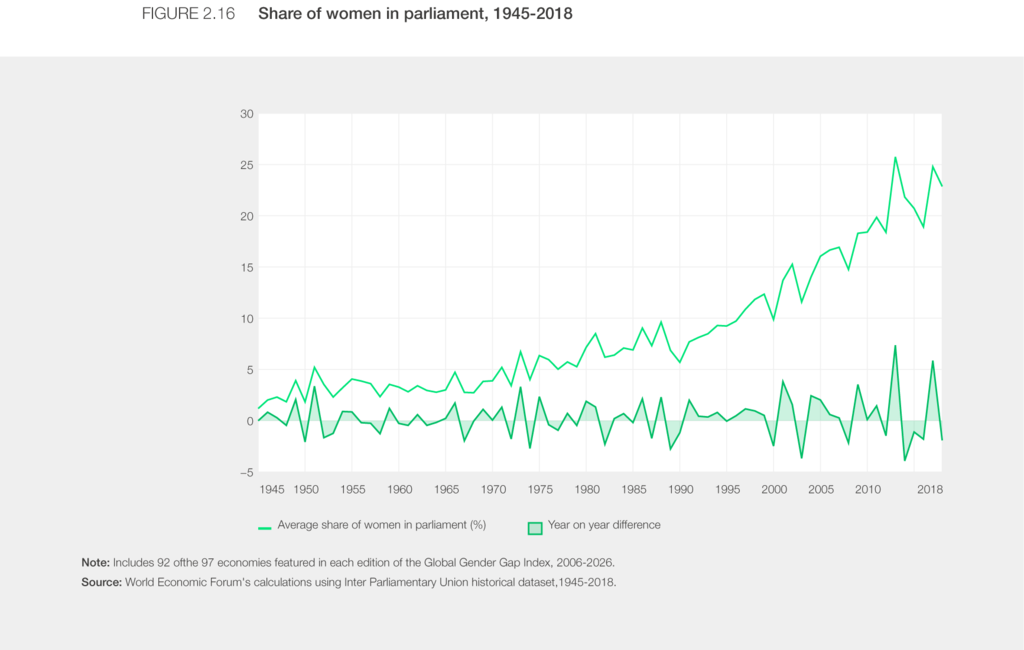
指数サンプル全体を通して、ほぼすべての経済圏で女性の議会参加率が徐々に上昇しており、この分野における男女平等の進展が漸進的かつ持続的な性質のものであることが示されています。1945年から1970年代初頭にかけて、女性が占める議席数は平均で5%未満でした。その後20年間で増加し、1997年にようやく10%の閾値を超えました。この時期は、国連の「女性の10年」(1976年~1985年)と、ジェンダー平等のための世界的なロードマップを提示した1985年の北京宣言および行動綱領の採択によって特徴づけられました。過去30年間で、変化の速度はさらに加速しました。それ以来、追跡対象となっている97の経済圏のうち82の経済圏で、法制化されたジェンダー・クォータが導入され、採用されています。
列国議会同盟の歴史的データは、特に下院における進歩のタイミングに関して、その変化の根底にある要素をさらに明らかにしている。指数が追跡している97の経済圏における1945年から2018年までの選挙間隔の分析によると、議会における女性の代表性はほぼ連続的に増加していることが明らかになった。半数以上の選挙間隔で、女性が占める議席にプラスの変化が見られ、平均連続増加率は+1.3パーセントポイントであった。さらに、1995年以降の10年間で変化はますます顕著になり、2005年までは年間平均+0.7パーセントポイント、2005年から2015年までの10年間は+0.5パーセントポイントの増加となった。これらの10年間では、女性の代表性の急増もより頻繁になった。
閣僚ポストにおける代表性の傾向
世界ジェンダーギャップ指数は、過去20年間にわたり、閣僚レベルにおける男女平等の状況も追跡調査してきました。この指標は、閣僚職に就いている女性の割合を示しており、国家の優先事項が設定され、資源が配分され、産業活動が促進される重要な統治システムにおいて、女性がどの程度政治的に代表されているかを反映しています。
2025年版の報告書では、女性大臣が率いる担当分野を対象とした、この指標に関する補足的な評価が行われました。今年の分析では、政治の舞台における存在感だけでなく、主要な政策分野における大臣としての影響力という形で発揮される権力を主張するため、分析対象を時間軸と担当分野そのものにまで広げています。
分析対象としたデータは、国連女性機関と列国議会同盟が毎年発表する「政治における女性」マップから抽出したもので、具体的には、2008年から2026年までの連続版における女性大臣が担当する職務に関するデータポイントである。
全体的な調査結果によると、2008年以降、女性大臣が率いるポートフォリオの数は全体で26%増加しており、時間の経過とともに政策分野における女性の代表性が拡大していることが示唆されています。しかし、このデータは、2016年から2026年の間に大臣の男女平等が逆転したことも反映しており、図2.17に示すように、女性が率いるポートフォリオの数は、2020年に最高値を記録して以来、わずかに減少しています。
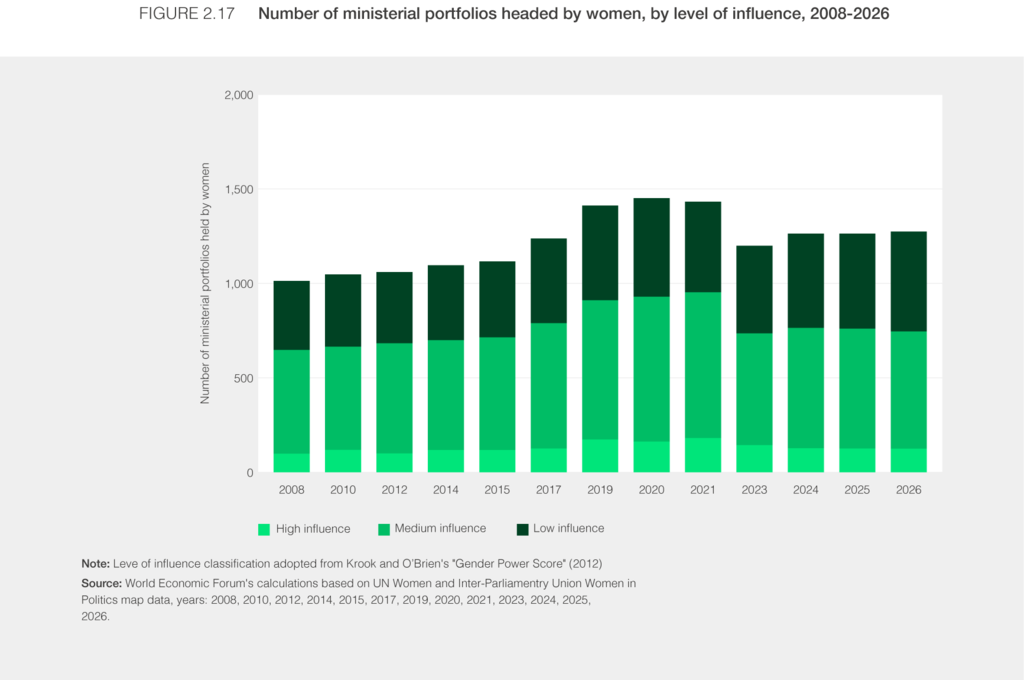
女性が率いるポートフォリオの種類を考慮すると、全体的な長期的な利益も控えめです。認知度、予算シェア、人員とリソース、および執行権力との近さに基づいて分類すると、2008 年に女性大臣が主導したポートフォリオのほぼ半分は中程度の影響力であり、女性が保持するポートフォリオのうち影響力が高いものは 10 分の 1 にすぎませんでした。約 20 年後、女性が率いるポートフォリオの絶対数は増加しているにもかかわらず、分布は実質的に変化していません (図 2.17)。2026 年、男性大臣が保持する中程度の影響力のポートフォリオの割合は、女性が保持する割合とほぼ同じで 63.2% ですが、男性大臣が率いる高い権威のポートフォリオは、それと比較してほぼ 2 倍 (17.5%) あります。
使用されている分類法では、影響力の低いカテゴリーのポートフォリオの数は影響力の高いカテゴリーの2倍以上であるが、影響力の低いカテゴリーのポートフォリオの平均増加数は、影響力の高いカテゴリーの3倍近く、影響力の中程度のカテゴリーの4倍以上であった。長年にわたって、女性主導のポートフォリオが最も増加したのは社会問題で、次いでエネルギー・鉱業、観光であった。対照的に、女性主導のポートフォリオが減少したのは、貿易、地方自治、司法であった。これは、図2.3に示すように、企業部門におけるトップレベルの女性リーダーシップのパターンと同様に、内閣が政府の影響力の低い分野での代表を拡大していることを示唆している。
閣僚級リーダーシップに見られる変化は、時期と性質の両面において、企業の上級幹部に見られる変化とある程度類似している。どちらも新型コロナウイルス感染症のパンデミックに至るまでの数年間、そしてパンデミックの第一波を通して起こり、どちらの傾向においても、公的部門と民間部門の両方で女性のリーダーシップが拡大した。公的部門と民間部門の両方において、女性はより多くの役割を担うようになったものの、必ずしも影響力が高まったわけではない。これは、男女平等への障壁は人材やリーダーシップの不足ではなく、人材の配分にあることを示唆している。
国家元首レベルでの代表者の動向
世界の経済・統治システムが大きな変革期を迎える中、最終章では、女性が政府の最高レベルにおいて、今後の方向性を形作る上でどれほど重要な役割を担っているかを示すことを試みる。
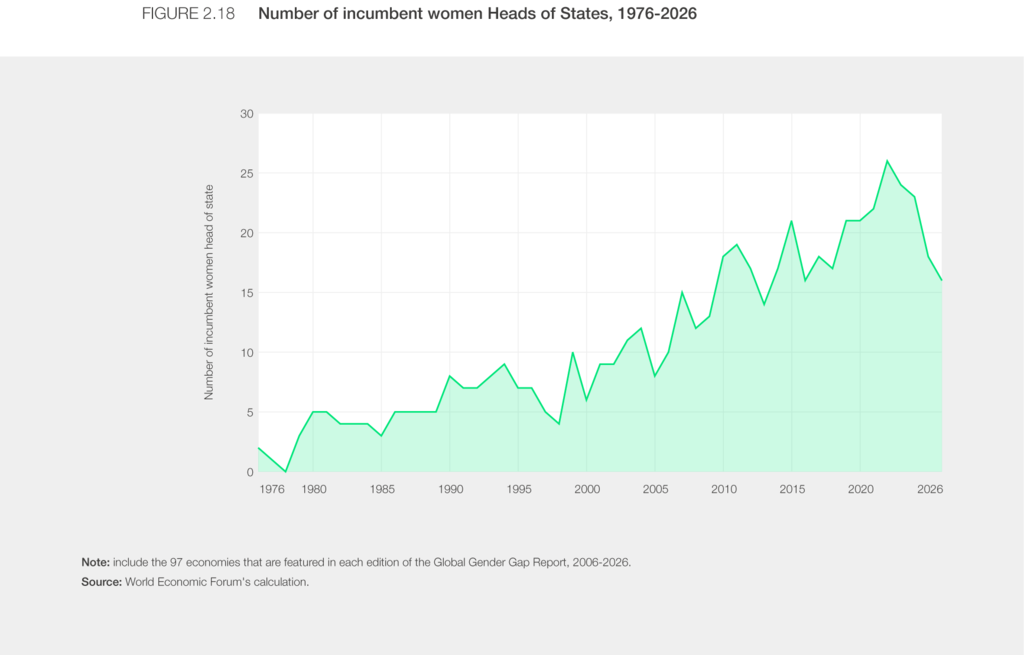
過去 50 年間、経済を率いる女性の数と割合はともに増加傾向にあり、最高レベルの政治的地位における女性の代表性を高めてきました。しかし、全体的な傾向は、長年にわたる重要な変動を隠しています。これは、同じ 50 年間において、国家元首の地位で女性が達成した政治的代表性の最高レベルが 2022 年の 27% であり、指数が継続的に追跡している経済圏全体で世界の指導者の 3 人に 1 人未満であったことを考慮すると特に重要です。2016 年から 2022 年の間に、国家元首の地位にある女性の数は上記のピークに達しましたが、その後数年間で急激に減少し、2016 年に報告されたのと同じレベルに戻りました。これは、10 年以内に完全に逆転したことを意味します (図 2.18)。
この傾向は、女性の企業トップリーダーシップへの登用傾向の逆転に関する、前述のセクションで提示された調査結果と一致している。どちらの傾向も、注意深く見守る必要があるだろう。
世界経済フォーラムの寄稿文は、クリエイティブ・コモンズ表示-非営利-改変禁止 4.0 国際ライセンスおよび同フォーラムの利用規約に従い、再掲載が可能です。