関税は外部委託(アウトソーシング)を止める唯一の手段なのか。米国が中国、メキシコ、カナダと貿易戦争を繰り広げる中、この見方は広く議論されてきた。しかし、企業が実際にどのように調達を決定しているか、そして決定にあたって企業が自然に国益をどのように考慮しているかという現実の多くは無視されている――ウォートン校で運営・情報・意思決定を専門とするモリス・A・コーエン教授が、本オピニオン記事でそう論じている。
我々は今、激しい世界経済の戦争の只中にある。米国は中国、欧州連合、メキシコ、カナダと貿易紛争を抱えている。我々はこれまで、貿易はゼロサムゲームであり、一国の利益は別の国の損失を犠牲にして得られるものだと教えられてきた。そして、貿易戦争が差し迫っているのだと。
この見方に欠けているのは、国境を越える物品の流れを決定するのは国家ではなく、企業であるという事実だ。政府は税制や関税などの措置によって企業の判断に影響を与えようとする。しかし最終的に、製品をどこでどのように製造し、流通させるかを決めるのは個々の企業である。企業は政府の政策の影響を受けるが、自社の利益と成長目標を追求する必要がある。国民の利益を守るための国家の行動が、企業と国家の双方がより不利な立場に置かれる「双方敗北」の結果につながりかねない、という議論もなされている。
これは、労働者と消費者の双方に影響を及ぼす、利害の大きい政治的に爆発性のあるゲームである。製造製品の調達の継続的な変化は、経済的混乱をもたらしてきた。世界のサプライチェーンの大規模な再編が現在進行中である。
我々は最近、100社を超える製造企業からの回答を得た2件のベンチマーク調査を実施した(Cohen et al [2018])。これは、実際に何が起きているのか、そして企業の判断の背後にある理由を明らかにするためであった。本調査で収集したデータは、世界中の製造拠点の立地、生産能力、能力および稼働率に関する、企業の最近の判断に基づくものである。その結果、サプライチェーンのグローバル化が継続していることが確認された。製造製品の原産地は、世界中のサプライヤーから調達された部品や構成部品を一般的に含んでいる。企業は、複数の国に工場や施設を持つ、複雑なグローバル基盤を運営している。ある企業が製造活動をある拠点から別の拠点へ移す判断を下すたびに、サプライヤー、流通業者、サービス提供者からなる関連ネットワークが、消費者とともに影響を受ける。
本調査で観察された事柄の多くは、予想どおりのものであった。中国は、生産調達の地域として依然として最も魅力的である(調査対象企業の45%が中国での製造投資を行ったと報告している)。ただし、コストだけが唯一の推進力だったわけではない。市場へのアクセス、品質、サプライチェーンのパフォーマンスが、中国での生産量拡大の主要な推進力として浮上した。しかし、人件費によって、一部の企業(調査サンプルの11%)が中国からベトナムなど他のアジアの拠点へ移転している。
「国家ではなく、企業が、国境を越える物品の流れを決定する判断を下している。」
東欧・ロシアの新興経済国は、オフショアリングの対象地域として二番目に魅力的であった。西欧諸国は、近隣諸国を活用して、ニアショアリングによるコスト優位性を得ている。西欧は生産の流出が最も大きい地域である一方、北米では生産量が緩やかに増加し、撤退する企業よりも投資する企業の方が多かった。これらの投資の多くは、米国外に本社を置く企業によるものである。
企業の視点
ここで、この問題を企業の視点から考えてみよう。企業は、事業を行う(または行いうる)国々が課すインセンティブ、制約、罰則に対応しながら、世界全体でのパフォーマンスを最大化しようとする。企業がそうする方法の一つは、製品をどこでどのように製造するかについて判断を下すことであり、すなわち、グローバルな調達問題を解決しなければならない。グローバルな生産サプライチェーンが相互に結びつき、統合されるにつれて、選択肢の範囲や、製造をある管轄区域から別の管轄区域へ移すことによる影響は、より複雑になり、分析が困難になっている。
企業は、製造の調達に関する判断が長期的な戦略的影響を持ち、複雑なトレードオフとリスクを伴うことを認識している。企業は、技術、市場、サプライチェーン、政府の措置によって課される制約の下で、税引後利益、所得、市場シェア、成長などの指標に基づいて、世界全体でのパフォーマンスを最大化する戦略を採用しようとする。そのために、高度に統合された世界のサプライチェーンを運用しているのである。
しばらくの間起きている製造調達の変化の主要な推進力は、ドイツや米国などの先進経済国と、中国やインドなどの発展途上国との間の人件費の大きな格差である。しかし、人件費の変化の速度は変わりつつある。例えば、中国の人件費は米国よりもはるかに急速に上昇している。アジアへのオフショアリングの経済的優位性はまもなく消失すると予測する向きもある。我々が観察した調達能力の移動のパターンと、報告された推進要因の範囲は、グローバルな調達がもはや「考えるまでもない(no brainer)」ものではないことを示している。すなわち、企業は群れのように、人件費削減という単一の支配的な理由に基づいて選択を行っているわけではない。
「ある企業が製造活動をある拠点から別の拠点へ移す判断を下すたびに、サプライヤー、流通業者、サービス提供者からなる関連ネットワークが、消費者とともに影響を受ける。」
一方、国家は、国内で事業を行う企業の判断に影響を与え、管理するために、幅広い政策手段を用いることができる。すなわち、法人税、関税、輸入税、割当、現地調達要件、資本流動規制、投資、罰金、あるいはこれらの措置を導入するという単なる威嚇などである。国家の行動モデルは、国民の福祉を最大化する政策を策定することである。これには、グローバルな調達の競争において「敗者」となった国民、すなわち解雇された人や経済的見通しが悪化した人々へのセーフティネットと救済の提供が含まれる。国民レベルでの「勝者」は、低コストで高品質な製品に、企業が運営するグローバルサプライチェーンによって生産・配送・サポートされた製品の利用者・消費者として、アクセスできる私たち全員である。国家レベルでの「勝者」は、製造と輸出を拡大してきた国々である。我々の調査が裏付けるように、中国はしばらくの間明らかに勝者であり、先進経済国は敗者となってきた。
「自然なヘッジ」の役割
低い人件費を追い求めることに代わるものとして、多くの企業が採用している一般的な戦略は、人の労働を自動化に置き換えることである。このアプローチを後押ししている技術の進展には、ロボット、人工知能、ビッグデータ、3D製造、そして「スマートにつながる製品」に基づくモノのインターネットが含まれる。我々は現在、新たな産業革命(実際には第四次)の只中にあり、製造自動化の全体的な戦略として「インダストリー4.0」として知られるものにつながっていることは、一般に受け入れられている。我々は、これらの技術への投資があらゆる産業とあらゆる国で行われており、遍在していることを観察してきた。
我々の研究から浮かび上がった最も重要な観察は、「自然なヘッジ(natural hedging)」と呼ぶ意思決定のパターンである。これは、生産量と販売量の割合が均衡しているとき、すなわち生産活動と販売活動が一つの地域に共存しているときに起きる。完全な自然なヘッジは、各地域の企業にとって、現地生産が現地販売と等しいときに成立する。
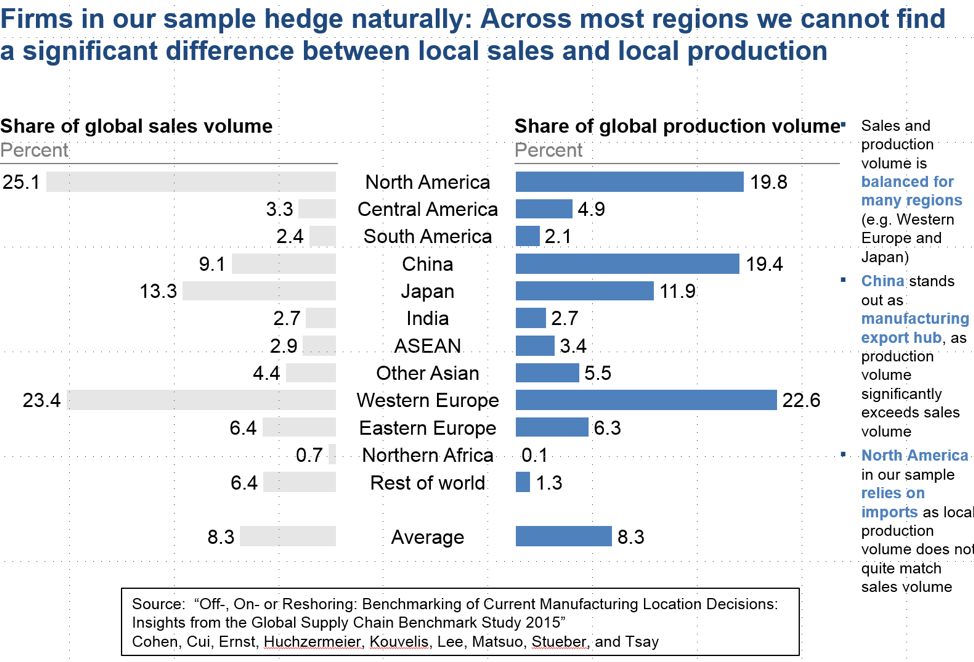
下の図に示すように、ほとんどの地域(例:西欧、日本)では、生産量と販売量の割合は均衡していた(調査対象企業の全回答者による、販売と生産の世界的な分布に関する回答の平均に基づく)。例えば平均して、北米では生産の20%が行われる一方で、製品の25%が北米市場で販売されており、そのずれはわずか5%である。しかし中国では、現地の生産量は現地の販売量の2倍以上である。調査対象企業が中国で生産するもののかなりの部分は輸出されていた。この結果は、過去数十年間のオフショアリング活動と一致している。同様に、多くの北米企業が早くから中国への大規模な製造オフショアリングに取り組んできたことを考えると、北米では生産量より販売量の方が多いことは驚くことではない。さらに詳細な(企業)レベルでは、調査サンプルの企業はすべて、規模の大小を問わず国際事業を行っているにもかかわらず、多くの企業が販売と生産の両面で、自社の本拠地域(事業単位の本社が所在する地域と定義)に大きく依存していることを我々は観察した。
サンプル全体を通して、企業の本拠地域は、ほとんどの場合、最大の市場であるだけでなく、最大の製造供給源でもあることが観察された。事業単位の本社が所在する地域は、平均して販売の44%~64%、生産量の31%~77%を占めている。北米企業は、現地市場への依存度が最も低いように見える。北米では販売の44%が行われる一方で、世界の生産量のうち本国で製造されるのはわずか31%であることを観察した。対照的に、欧州は欧州企業の販売量の52%、世界の生産量の62%を占めている。欧州の比較的高い要素コストを考えると、これは生産に関して高い数字であるが、世界の製造の近年の歴史とは一致している。米国企業は過去数十年間に生産を急速に中国へ移しており、その割合は北米の生産の30%を占めている。一方、欧州企業はそうすることにより慎重であり、国内製造を保護する政策の導入により成功してきた。
「平均して、北米では生産の20%が行われる一方で、製品の25%が北米市場で販売されており、そのずれはわずか5%である。」
企業レベルで自然なヘッジのバランスを維持することには、様々な利点がある。その利点には、通貨変動によるリスクの低減、現地市場へのリードタイムの短縮による柔軟性と対応力の向上、現地での存在がもたらす潜在的なマーケティング価値、そして、自然なヘッジの戦略を実施せず、「良き企業市民」として行動していない企業を罰するような規則を政府が制定したり、インセンティブを導入したりする可能性の低下が含まれる。考えられる欠点は、自然なヘッジは、自動化や市場浸透に基づく戦略と比べて、企業にとって最適とは言えない、洗練度の低いグローバル調達戦略であるということである。
我々の観察から示唆される一つの結論は、現在の見出しから受ける印象とは異なり、企業は多くの場合、政府から課される政策目標にかなりの程度適応しており、生産の調達をめぐる厳しい経済戦争に勝利しようとしながらも、自発的に自然なヘッジの政策を採用してきた、ということである。国家と国益は企業に影響を与え、多くの企業は、複数の国の優先事項に適合しながら、自社のパフォーマンスを最適化する方法を模索している。これは、政府による過度な措置や懲罰的な措置を課すことなく、企業の自発的な調達判断を通じて利益の調和を実現できる、というより楽観的な結論へと我々を導く。企業がグローバルな製造と販売のバランスを取ることで自然なヘッジを追求するにつれ、グローバル調達のゲームにおいて、究極的なウィン・ウィンの解決策が生まれうる。




