IMFによると、中央銀行が保有する米ドル準備の割合は59%に低下し、25年ぶりの最低水準となった。
一部のアナリストは、これは世界経済における米ドルの役割の低下を一部反映していると指摘している。
これは、中央銀行が国際取引に用いる他の通貨との競合によるものである。
新興市場国や開発途上国の中央銀行がさらなる分散化を進めることから、世界の準備に占める米ドルの割合は今後も低下し続けると見る向きもある。
IMFの「公的外貨準備の通貨構成(COFER)」調査によると、2020年第4四半期に、中央銀行が保有する米ドル準備の割合は59%に低下し、25年ぶりの最低水準となった。公的外貨準備の通貨構成 (COFER)調査。一部のアナリストは、中央銀行が国際取引に用いる他の通貨との競合を背景に、世界経済における米ドルの役割の低下がこれを一部反映していると指摘している。中央銀行の準備の変動が十分に大きい場合、通貨市場および債券市場に影響を及ぼしうる。
今週のチャートでは、今回発表されたデータを長期的な視点から見ている。それによると、ユーロが1999年に導入されて以降、中央銀行の準備に占める米ドル資産の割合は71%から59%へと12ポイント低下している(上段パネル)。途中には顕著な変動もあった(青い線)。一方、ユーロの割合は約20%の水準で変動しており、オーストラリアドル、カナダドル、人民元などを含むその他の通貨の割合は、第4四半期に9%まで上昇した(緑の線)。
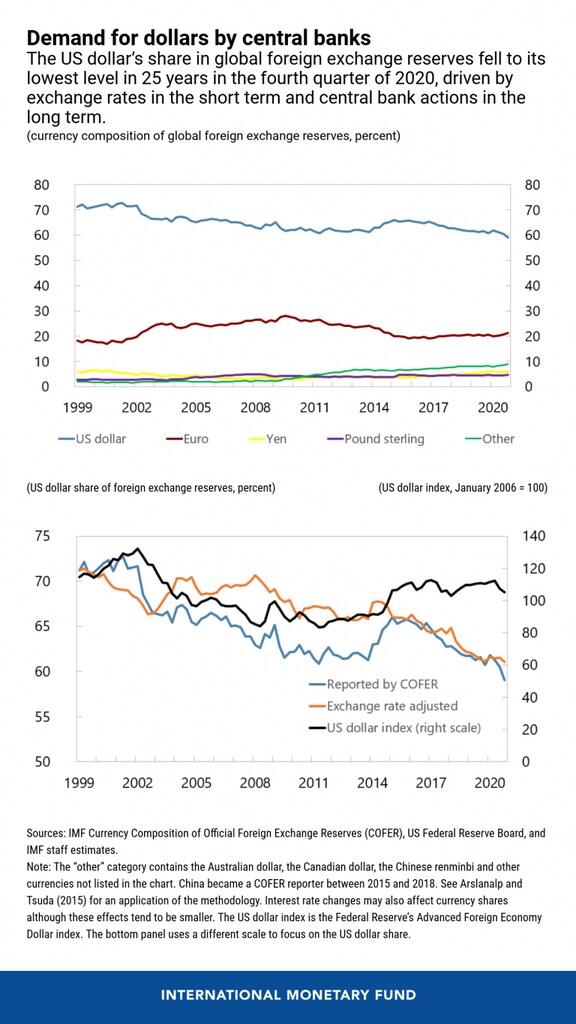
為替レートの変動は、中央銀行の準備ポートフォリオの通貨構成に大きな影響を与えうる。異なる政府証券の相対的価値の変化も影響を及ぼしうるが、主要通貨の債券利回りは通常連動して動くため、この影響は小さくなる傾向がある。主要通貨に対して米ドルが弱含む時期には、他の通貨建て準備の米ドル換算額が増加するため、世界の準備に占める米ドルの割合は一般に低下する(米ドルが強含む時期はその逆となる)。また米ドルの為替レートは、米国と他の経済圏の経済の発展経路の乖離、金融・財政政策の違い、中央銀行による外国為替の売買など、複数の要因の影響を受けうる。
下段パネルは、主要通貨に対する米ドルの価値(黒い線)が過去20年間おおむね横ばいであることを示している。ただしその間には大きな変動もあり、1999年以降の米ドルの世界準備シェアの短期(四半期)変動の約80%を説明しうる。残りの20%の短期変動は、主に自国通貨を支えるための中央銀行による積極的な売買判断によって説明されうる。
直近の1年間に目を向けると、為替レートの変動の影響を考慮すると(オレンジの線)、準備に占める米ドルの割合はおおむね横ばいであったことがわかる。しかし、より長期的に見ると、米ドルの価値がおおむね横ばいである一方で、世界の準備に占める米ドルの割合は低下していることから、中央銀行が実際に米ドルから徐々に離れつつあることが示唆される。
新興市場国や開発途上国の中央銀行が準備の通貨構成のさらなる分散化を進めることから、世界の準備に占める米ドルの割合は今後も低下し続けるとの見方がある。ロシアなど一部の国は、すでにそうした方針を表明している。
過去60年にわたり国際通貨制度には大きな構造変化があったものの、米ドルは依然として支配的な国際準備通貨である。今週のチャートが示すように、米ドルの地位に対する変化は、長期的には起こる可能性が高い。




