グローバルな統合は近年数十年にわたり急速に進み、為替レートの均衡に関する基本理論は見直しの時期を迎えている。本コラムでは、先進的な小規模開放経済であるイスラエルと米国の事例を用いて、購買力平価と非カバー金利平価という二つの理論を検証する。その結果、必要な条件が満たされる場合には、購買力平価と非カバー金利平価の関係が短期においても引き続き成り立つことが示された。
金融政策の有効性とその影響については、世界金融危機の発生以降、議論が続いている。Forbes(2018)は近年、国内インフレおよびフィリップス曲線に対するグローバル要因の影響が強まっていることを強調した。一方、中央銀行は自国経済の為替レートの動向に対する関心を一層強めた。一部の中央銀行は、通貨の増価を防ぐために外国為替市場に介入した。グローバル経済統合の進展と為替レートへの関心の高まりは、為替レートの均衡に関する基本理論、すなわち購買力平価(PPP)と非カバー金利平価(UIP)を見直す必要性を示している。
PPPとUIPは名目為替レートの均衡条件である。基本的なPPPの関係は経常収支に関するものであり、競争的な国際市場では、国内で販売される貿易財の価格は、海外での価格に為替レートを乗じた額と等しくなるはずであると述べている。UIPの関係は資本収支に関するものであり、資本移動が自由で為替レートが変動的であれば、国内債券の名目金利は、同程度の外国債券の金利に、債券の満期までの名目為替レートの予想変化率を加えたものと等しくなるはずであると述べている。
PPPの関係は、『エコノミスト』誌のビッグマック指数によって世界的に広く知られるようになった。PPPとUIPの関係の実証的妥当性は、さまざまな仕様とサンプルを用いて検証されてきた。Taylor and Taylor(2006)によるサーベイでは、PPPは「長期」においては成り立ち、短期的な乖離はPPPへと回帰する傾向があると結論付けられた。Chinn(2004)は、長期の満期を持つ債券を用いて検証した場合、UIPも「長期」において成り立つことを示す証拠を提供している。Engel(2016)は近年、短期金利についてはUIPが成り立たないことを明らかにした。取引コスト、税金、その他の摩擦があるため、PPPはしばしば変化率の観点から表現される。合理的期待の下では、これは名目為替レートの予想変化率が、国内と海外の予想インフレ率の差に等しいことを意味する。
PPPとUIPの均衡条件は、裁定取引が存在しないという基本的な前提に基づいているため、魅力的である。このため、教科書でも広く扱われている。しかし、これらの条件を満たすことは困難である。PPPとUIPは貿易財における完全競争を必要とし、UIPの条件はさらに、深い金融市場と自由な資本移動を必要とする。経常収支と資本収支に関連する名目為替レートの動きを同時に検証するためには、変動為替相場制も必要である。これらの条件により、教科書的な経済条件の妥当性を検討できる事例は限られる。われわれは、(金融面で)先進的な小規模開放経済であり、変動為替相場制を採用している国を探している。
先進的な小規模開放経済におけるPPPとUIPの検証
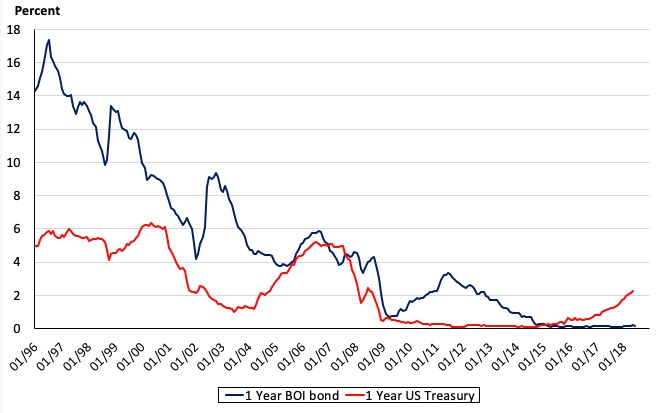
われわれの実証的戦略では、これらの裁定不在条件の前提にできる限り適合するデータを選択する必要がある。特に、頻繁に用いられる後ろ向きのデータではなく、前向きのデータが必要である。われわれの貢献は、グローバルな消費財および金融市場において価格受容者とみなせる、小規模で先進的かつ開放的な経済であるイスラエルのデータを用いる点にある。高インフレの歴史を背景に、短期のインフレ連動債は比較的深い市場で取引されている。これにより、12か月先の市場ベースの期待インフレ率(ブレークイーブン・インフレ率)という前向きのデータを用いることが可能となる。これらはイスラエル銀行から一般に入手可能である。図1では、後ろ向きのインフレ格差が前向きの格差と大きく異なることを示している。この違いは、為替レートの予想変化率を固定するうえで、前向きのインフレ格差を用いることの重要性を裏付けている。イスラエル銀行は12か月物の名目手形(Makam)を発行している。われわれはこれを用いて、12か月物の固定満期米国財務省短期証券との金利格差を算出した。幸いにも、金融危機の期間中、12か月物の名目利回りは大きく変動した(図2参照)。これにより、12か月物の米国債利回りがあまり変動しなかった期間において、より長い時系列を活用することが可能となる。
図1 イスラエルと米国の間の前向きおよび後ろ向きの予想インフレ格差、1996~2018年
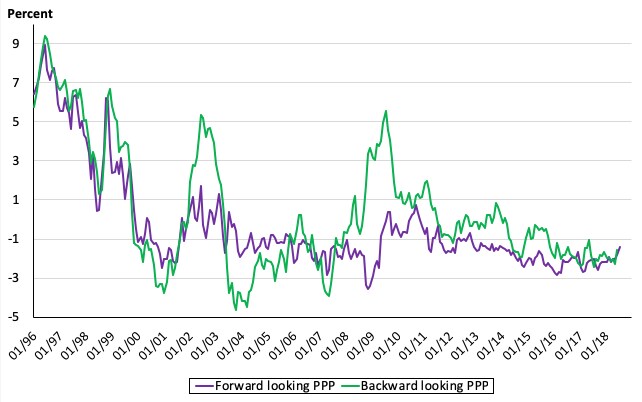
図2 1年物イスラエル銀行債券の利回りと1年物米国債の利回り、1996~2018年
先進的な小規模開放経済においてPPPとUIPが成り立つ
われわれは、12か月の期間におけるイスラエル新シェケルと米ドルの間の変化率を、期間開始時点におけるイスラエルと米国の12か月インフレ期待格差の関数として推定した。OLSと二段階最小二乗法の両方を用いた。前向きのインフレ期待に基づく相対PPPが成り立つという仮説を棄却できなかった。理論どおり、予想インフレ率格差の係数は1に等しい。文献の知見と同様に、実際のインフレ率を用いてこの式を推定すると、相対PPPの仮説は棄却できる。均衡への収束を検証するため、相対PPPの関係についてベクトル誤差修正モデルを推定した。ショックの後、為替レートが均衡水準に回帰するまでには平均で1年を要することが分かった。
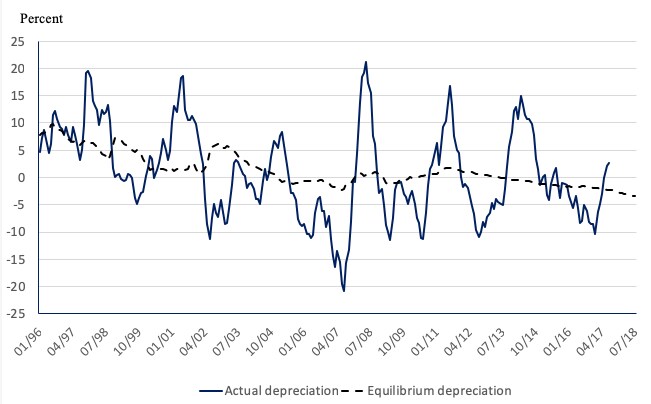
第二段階として、UIPの関係を推定した。イスラエル銀行手形と米国債の利回り格差を、為替レートの予想変化率に回帰させた。さまざまな仕様で検証した結果、UIPは係数1で成り立つことが示された。この結果は、金利格差を為替レートの先渡し変化率に回帰させる単純なOLS回帰によって得られた。PPPとUIPが同時に決定されているかを検証するため、為替レートの予想変化率を、(PPP式から得た)予想インフレ格差で置き換えてUIPの関係を推定した。最後に、二段階最小二乗推定により均衡条件を同時に推定した。第一段階はPPPの関係、第二段階はUIPの関係とした。ここでも係数1が得られた。図3は、この推定結果を示している。UIPの関係についてベクトル誤差修正方程式を推定したところ、為替レートは1年以内に均衡関係へ回帰することが分かった。注目すべき点として、イスラエル銀行による外国為替介入は、これらの動きに直接的な大きな影響を与えなかった。
図3 イスラエルにおける1996~2018年の均衡減価について、実際の値とUIPによる予測値の比較
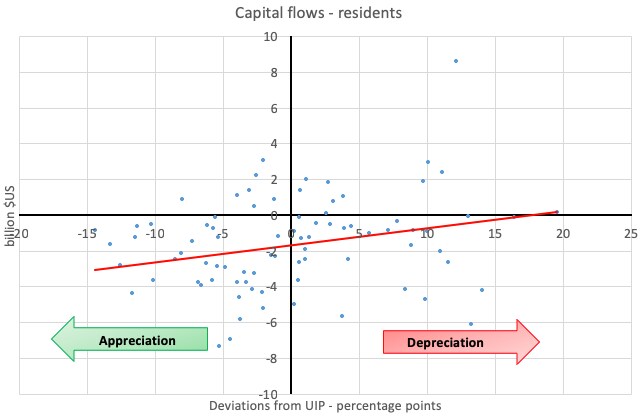
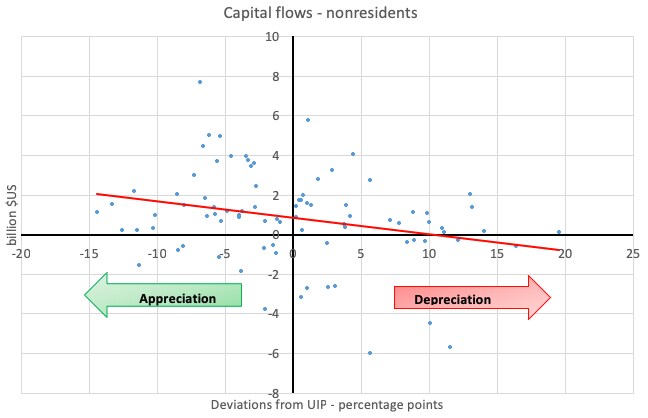
Plantin and Shin(2018)は、UIPからの乖離がバランスシート効果を生じさせ、経済を不安定化させる可能性があると主張している。われわれは、均衡UIPの関係からの乖離が国際収支の証券投資およびその他の投資勘定に影響を与えるかを検証した。その結果、為替レートがUIPが示唆する水準を下回って乖離する場合、非居住者はイスラエルへの投資を増やすことが分かった。これは不安定化の要因とみなせる。一方、居住者はこれとは逆の方向に反応し、不安定化の動きとは協調していないようである(図4)。非居住者の乖離への反応は、居住者よりも速いことも分かった。両タイプの投資家の相互作用は、純投資フローがUIPからの乖離の影響を受けていないことを示唆している。バランスシート効果は、自由な資本移動とイスラエルの機関投資家による安定化の動きのため、有意ではなかった可能性がある。
図4 UIPからの乖離によるバランスシート効果、イスラエル、1997~2018年
政策的含意
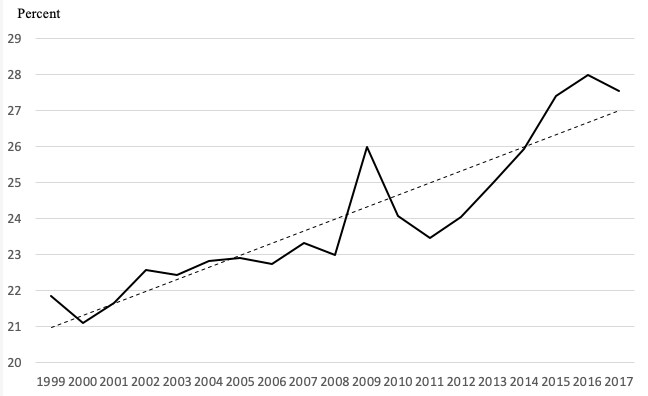
イスラエルのデータを用いると、その存在に必要な条件が満たされる場合、PPPとUIPの均衡関係は短期において成り立つことが示される。これらの制約には、価格受容的な行動、国際的な財および金融市場の統合、そして短期におけるインフレ期待の市場の存在が含まれる。PPPとUIPの存在に必要な条件は、今後より多くの経済において満たされる可能性が高い。これは、発展途上経済におけるインフレ率の相関の高まりから推測できる。世界市場の統合の進展は、部分的には技術革新によって推進されている。そうした革新の一つが国際的なオンラインショッピングであり、その一例がOECDのGDPに占めるAmazonの売上高の比率である(図5)。市場統合は、財貿易に対するサービス貿易の比率の上昇というより広い形でも表れている(図6)。実際、最近の研究においてCavallo et al.(2018)はオンラインプラットフォーム上の個別の財の価格を分析し、PPPを支持する証拠を提示している。最後に、金融の深化は、世界中に投資する確定拠出型年金基金の増加や、小規模先進経済の金融市場におけるインフレ・スワップの普及が拡大していることにも表れている。
図5 OECDのGDPに対するAmazonの売上高
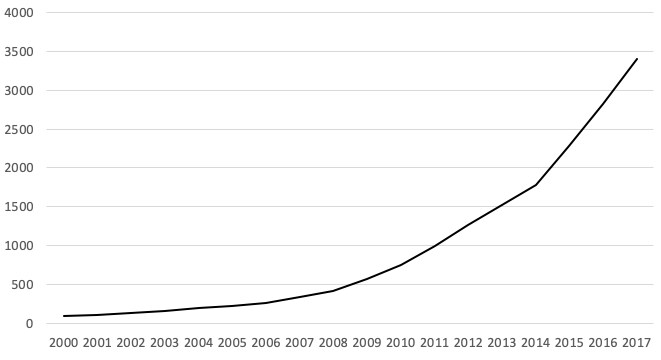
図6 G7におけるサービス輸出の全輸出に占める比率、1999~2017年
短期のUIPとPPPが存在することは、価格の粘着性と変動為替相場制を前提とすると、小規模な先進開放経済における金融政策は、古典的なマンデル=フレミング・モデルにおけるように、支出切替えの経路を通じてショックを平準化する重要な役割を果たすことを意味する。また、かなりの短期的乖離があるにもかかわらず、名目為替レートは、インフレ期待と対応する短期金利を通じて金融制度によって固定されていることも分かった。したがって、信頼性の高いインフレ目標政策は為替レートを安定させる。バランスシート効果がない場合、外国為替介入は為替レートの動きのみに直接影響を与える。金融政策は、短期金利とインフレ期待への影響を通じて、為替レートの動きにも影響を与えることができる。特に、金融政策の失敗は、為替レートとインフレの乖離を招き、金融安定性を損ない、経済を不安定化させるおそれがある。(実効下限において)インフレ目標の信頼性を維持し、バランスシート効果を最小限に抑える上での外国為替介入の間接的な役割は、今後の研究に委ねられる。
編集者注:本コラムの見解は執筆者個人のものであり、必ずしも所属機関の見解を反映するものではない。




