保護主義者や貿易懐疑派の皆さん、ご心配なく。これは新たな貿易協定ではありません。
「貿易金融」は奇跡をもたらす秘策というより、危険な組み合わせのように聞こえるかもしれません。しかし、国境を越えるビジネス取引の大半を支える生命線です。こうした取引では、輸出業者は販売する商品やサービスの代金を適切に受け取る必要があり、輸入業者は購入した商品やサービスが予定どおりに届き、状態にも満足できるという保証を必要とします。
なぜ貿易金融に関心を持つべきなのでしょうか。簡単に言えば、貿易金融は誰にとっても機会を生み出すからです。貿易の恩恵が均等に分配されていない世界において、これは明るい知らせです。自分の事業を立ち上げて製品を海外に販売したい場合も、単により幅広い商品にアクセスしたい場合も、貿易金融に関心を持つべきです。
ラングーンから手織りの織物を輸出したいビルマの起業家の立場になって考えてみてください。事業を支える何らかの資金調達が必要です。最初の課題は、地元の銀行が融資できないか、できても非常に高い費用がかかることです。二つ目の課題は現行の規制です。時代遅れの規制により、製品の受領時に代金を前払いで受け取るといった有用な措置が禁じられています。さらに、大企業なら実行できても、あなたにはできないという問題もあります。これほど多くの課題に直面すれば、別の道を追求したほうがよいと思うかもしれません。ただし、貿易金融を利用する場合は別です。
ここでいうのは、ある市場から製品が出荷されてから、別の市場に到着して検査されるまでの時間差を埋めるうえで不可欠な資金調達の仕組みです。この遅れを縮めれば信頼の構築につながり、複雑な取引に伴う、代金の支払い遅延、為替変動、商品やサービスの劣化・紛失など、多くのリスクを軽減できます。
貿易金融は信用状、保証、保険などの形で提供されることが多く、通常は銀行や金融機関などの仲介機関が担います。近年よく見られる形態の一つが銀行間取引です。ある銀行が別の銀行に口座や関連サービスを提供する関係は、コルレス銀行業務と呼ばれます。
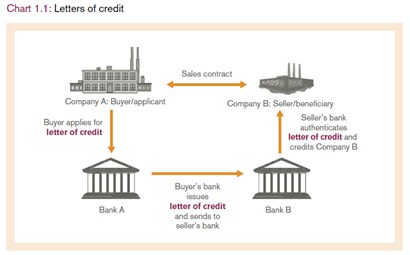
アジア開発銀行研究所の論文によると、十分で信頼できる貿易金融は輸出機会を生み出します。「そうでなければリスクが高すぎると見なされる企業も、拡大するグローバル・バリューチェーンに加わり、雇用と生産性の向上に貢献できるようになる」のです。貿易はもはや大企業だけのものではありません。
すべてはアクセスの問題
すべてが簡単そうに見えますが、貿易金融を利用できるかどうかはまた別の話です。
金融危機やテロ事件など市場を混乱させる一連の出来事を受け、規制が強化され、銀行は金融管理の強化、デューデリジェンス要件の拡充、リスク評価の実施を迫られました。コンプライアンス費用の増大に加え、国境を越える貿易に内在するリスク、絶えず変化する規制環境が重なり、コルレス銀行関係を含む多くの貿易金融活動が停止に追い込まれています。
新興国や途上国が貿易金融を利用できないことは、こうした規制の目まぐるしい変化がもたらした主要な結果の一つです。
世界各地の企業、とりわけ中小企業は、国際貿易活動を拡大・強化する能力を妨げる大きな障壁として、貿易金融へのアクセス不足をしばしば挙げます。また、これは輸出を最も妨げる三つの要因の一つでもあり、バリューチェーンへの参入や上位への移行、競争力向上の可能性に影響します。
国際通貨基金(2016年)、世界銀行(2015年)、米州銀行監督者協会(2015年)の調査によると、アフリカ、カリブ海地域、中央アジア、欧州の国々が最も大きな打撃を受けています。
貿易金融2.0?
しかし、この状況はいつまでも続くわけではありません。最近発表された世界経済フォーラムとNew Markets Labによる共同白書は、貿易・金融・開発に関するE15イニシアチブ・グループが示した政策提言を反映し、地域の(回答側)銀行の規制対応力とデューデリジェンス能力を強化する、現場主導で開発を重視した一連の施策を提案しています。また、地域の関係者のニーズを考慮した、制度レベルでの対話の確立も提案しています。
この白書が示す、もう一つの異例な提言は、テクノロジーに目を向けることです。高度な技術を活用した金融サービスの革新は、数年前、既存の大手銀行への脅威と見なされ、大きな注目を集めました。まだ潜在力を十分に発揮していませんが、いまこそ本領を発揮する時なのでしょうか。
「ICC銀行委員会報告書2017」は次のように述べています。「FinTechと貿易金融のデジタル化は、もはや単なる言葉や流行語ではないことが明らかになった」。つまり、スマートコントラクト、ロボアドバイザー、暗号資産、ブロックチェーン、国境を越えた送金アプリ、RegTech、InsurTechといった用語に慣れておきましょう。日常的に使いこなす必要があるからです。
FinTechの一分野であるブロックチェーン、すなわち分散型台帳技術は、現在最も注目を集め、称賛されることも多い一方で、理解されているとは限りません。少し踏み込んで知りたい方には、こちらに興味深い解説があります。それ以外の方には、わかりやすいTEDxのプレゼンテーションが、この概念を理解する助けとなるでしょう。
実際にはどのように機能するのでしょうか。FinTechソリューションは、書類の山に頼る代わりに、資金の需要者と提供者をつなぐ信頼できるプラットフォームを提供することで、銀行のデューデリジェンス審査に伴う透明性やリスク関連のプロセス、取引費用、手数料の一部を解消できる可能性があります。
明るい兆しとして、いくつかの取り組みが始まっています。たとえば、米国やシンガポールのFinTech企業の一部は、ウェブベースのプラットフォームの提供を開始し、利用者が資産を掲載して流通させ、取引を交渉し、関連書類を管理できるようにしています。
FinTechソリューションは、金融分野でついに独自の役割を見いだし、一石二鳥の成果をもたらすかもしれません。一方では、長らく埋もれていた革新的なスタートアップの成長を可能にし、市場とつながる新たな機会を生み出せます。他方では、スマートフォンから利用できる使いやすいプラットフォームを通じて、より簡単かつ低コストで資金調達できるようにします。ビルマの起業家にとっては、銀行口座を開設するより携帯電話を買うほうが確実に簡単でしょう。
ここで少し、楽観的な見方を脇に置き、ほろ苦さを感じてみてください。どんな喜びにも暗い側面があります。FinTechはまだ黎明期にあり、規制の枠組みは依然として不確かで、知的財産やデータ保護に関する懸念もこれから表面化する可能性があります。そのため、一部の企業はこうしたソリューションの導入をためらい、安全性の向上、リスクやコストの削減、迅速化などの利点を得られないかもしれません。




