トランプ政権による最近の関税引き上げは、戦間期の関税史との比較を招いている。本コラムではこの時期の関税を検証し、米国とその貿易相手国に対するマクロ経済への影響から教訓を引き出す。報復によって関税水準が極端に引き上げられない限り、最近の関税が景気後退に及ぼす影響は、戦間期に課された関税よりも小規模で、広範囲に及ぶ可能性は低いと考えられる。
各国の関税スケジュールは必然的に詳細で複雑であるが、徴収された関税額を課税対象輸入額で割った比率を用いれば、大まかなマクロ経済の全体像を描くことができる。図1は1895年から2000年までのこの指標を示している。上段は、米国の一方的な立法措置が行われた初期の時期を対象としている。下段は、その後に続いた正式な多国間貿易協定の時期、すなわち関税及び貿易に関する一般協定(GATT)とWTOの時期を対象としている。
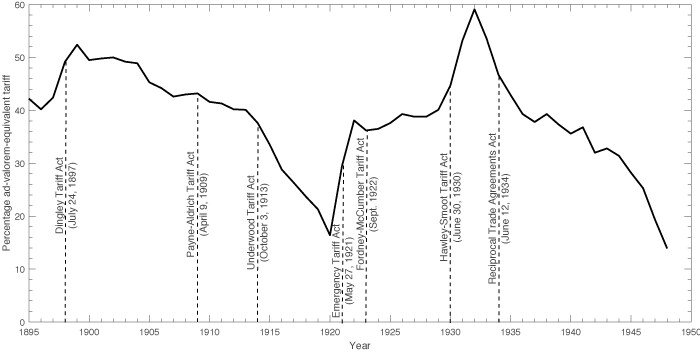
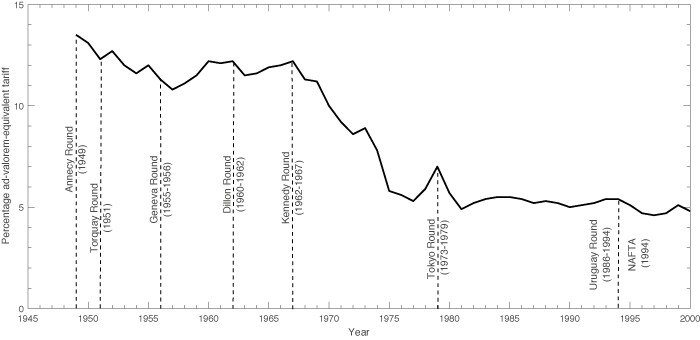
初期の時期の平均関税率は38.6%と非常に高く、現代の8.3%とは対照的である。初期の時期には、関税率が歴史的平均を大きく上回ったり下回ったりして激しく変動しており、1920年の13.9%から1933年の59.1%までの振れ幅があったのに対し、現代では関税率は13.5%から4.6%へと着実に低下してきた。その原因は何だろうか。
初期の時期には、議会が民主党多数から共和党多数に変わり、その結果、(大部分において)自由主義から保護主義へと転換したため、立法上の反転がしばしば見られた。初期の関税設定のより微妙な側面については、Harrison(2018)が精密な分析の対象としている。1926年から1933年までの5,000以上の品目別米国関税からなる新規の公文書アーカイブのパネルデータを用いて、同氏は、1930年のホーリー・スムート関税法と1933年の「スカイスクレイパー関税」の間における総合従価換算関税の上昇の大部分は、多くの関税が従量税(例:1ポンドあたり10セント)であり、1930年代初頭の米国における大幅な物価デフレの結果として引き上げられたことによるものであることを示している。以前の論文(Crucini 1994)では、著者の一人が1903年までさかのぼる32品目のパネルデータを用いて、第一次世界大戦期のインフレが逆の効果をもたらし、1921年及び1922年の緊急関税法及びフォードニー・マッカンバー関税法による高率関税の成立まで、従量税の実質価値を侵食していたことを示した。1934年の互恵通商協定法により大統領は互恵主義の原則に基づく二国間貿易協定を開始できるようになり、GATTとWTOに特徴的な多国間関税引き下げの時期を迎える一助となった。
教訓1
この初期の時代における関税変動の超周期は、主に名目物価水準の変動と、名目上硬直的な法定関税構造との相互作用によって生じた。この関税構造の一つの帰結として、戦間期には保護主義の顕著な景気順応性が生まれ、拙劣な金融政策と緩い金融規制の悪影響を増幅させた。これは、米国経済が堅調に回復し、連邦準備制度が政策金利を歴史的低水準付近に維持している今日の状況とは対照的である。つまり、これらの通商政策に伴うマクロ経済の追い風は、戦間期よりも今日においてさらに特定することが難しい可能性があり、この点について次に検討する。
景気循環への示唆
経済学者は以前から、恒久的な政策変更と一時的な政策変更を同じ方法でモデル化することは不適切であると認識してきた。現代における関税改定の大部分は、より自由な貿易の方向への恒久的かつ多国間的な動きであった。経済学者は通常、これらの恒久的な関税変更の影響を長期的な効果に基づいて評価する。これに対し、初期の時期は、比較的短期間に一連の政策の反転が見られたことが特徴である。時間の経過によって特定の関税体制がどれだけ長く有効であったかは明らかになるが、消費者や企業は、リアルタイムの意思決定の過程では将来の関税水準とその予想継続期間について不確実性に直面していた。この不安定な政策環境に対処するため、Crucini and Kahn(1996)は二地域・多部門の動学的確率的一般均衡貿易モデルを構築した。一方の地域は米国であり、もう一方の地域は戦間期の主要な貿易相手国の貿易加重平均である。
図2は、関税水準の実際の歴史的推移を与えた場合の、米国GDPの推移に関するモデルの予測である。GDPの変動は、消費者と企業が観測された関税変更に対応して消費と投資の決定を調整した結果を反映しており、消費者と企業はこの関税変更が極めて持続的であると理解していた。図が示すように、戦間期の関税水準の循環的な性質が景気循環を生み出している。景気循環のピーク(1929年)から谷(1933年)までの間に、GDPは低関税シナリオと高関税シナリオでそれぞれ0.5%から1.5%減少し、1932年または1933年(大恐慌の底)から回復が始まっている。なお、マクロ経済への影響は、より小規模で貿易依存度の高い経済において、はるかに大きくなる可能性が高い(例えばイタリアについては、Perri and Quadrini 2002を参照)。
図2 Crucini-Kahnモデルによる米国GDPのシミュレーション推移
注記:実際の線形トレンド除去後の米国GDP(実線)、低関税シナリオ(点線)、高関税シナリオ(破線)。実際の米国GDP成長率の偏差は0.1倍されている。
教訓2
関税水準が数年間の中で高水準と低水準の間を振動すると、景気後退と好況を生み出す可能性がある。これらのマクロ経済効果は、貿易フローが中間財によって支配され、国内の代替品が乏しいことに依存する。鉄鋼とアルミニウムはまさにこの条件に当てはまり、最近の25%の関税引き上げは、歴史的に観測された最大規模の引き上げのいくつかに匹敵する。異なるのは、現在の米国および外国の関税引き上げが、戦間期に比べてはるかに小さな割合の世界貿易に影響を与えているという点である。さらに、戦間期とは異なり、同種製品の主要な外国供給者は除外されており、これにより米国企業は、関税優遇国に向けてサプライチェーンを調整する余地を得ている。その結果、関税が米国内の投入コストと全体的な効率性に及ぼす影響は小さくなっている。
異質な関税がもたらすマクロ経済効果
米国は、すべての輸入品に同一の税率を課してきたわけではなく、また現在も課していない。しかしながら、特定の財については、関税は主要貿易相手国すべてにおおむね均一に課されていた。米国の関税規則には文字通り数千の品目があり、歴史的に見ると、純粋な従価税、従量税(すなわち、輸入される物理的数量単位あたりの名目上固定された金額)、そしてその両者の組み合わせが含まれてきた。
Bond et al.(2013)は、3つの時点における品目別関税のアーカイブを作成した。その時点とは、1930年のホーリー・スムート関税の施行前後各6か月と、1933年の暦年(戦間期の大規模デフレの終わり)である。これらの品目は、自由貿易と比較した関税の歪みによる効率性への影響を評価することを目的として、1929年のレオンチェフの産業連関表に対応させるため41の部門に集約された。
図3 業種別関税ウェッジ(1に従価換算関税率を加えたもの)
注記:ホーリー・スムート関税法成立前(点線)、同法成立後(破線)、1933年(実線)。
図3は、ホーリー・スムート関税法成立前の水準に従って並べた、3時点における41の部門別関税ウェッジを示している。まず注目すべきは、財ごとに関税ウェッジが一様でないことであり、これは総合関税指数(図1)の使用に疑問を投げかける。関税ウェッジは、1(1930年の革靴に対するゼロ関税率)から2.5を超える(砂糖に対する150%の関税率)までの範囲にわたる。ウェッジのもう一つの注目すべき特徴は、デフレに起因する上昇(実線が破線より上にある場合に明らかである)が、ホーリー・スムート関税法による立法上の変更に直接起因する上昇(点線と破線の間の差)よりも、しばしば大きいという点である。
教訓3
関税水準の異質性と、上流の生産における中間投入の利用強度の違いが組み合わさることで、投入産出行列において部門別の関税品目を慎重に整合させることが必要となる。ホーリー・スムート関税法による関税引き上げは、その後のデフレによる上昇と組み合わさることで、1.7%の総合的な非効率性(自由貿易と比較して)をもたらしたことが分かった。さらに、このマクロ経済的非効率性の水準は、政府がすべての課税対象輸入品に68%の均一関税を課したことと理論的に整合的である。観測された部門横断の平均(45%)を、この反事実的な均一関税と比較することは、不均一な関税が存在する場合に部門別の投入産出構造をモデル化することの重要性を表す一つの方法である(これも図3を参照)。現代においてこの仕組みと整合的なものとして、Kasahara and Rodrigue(2008)は、チリの企業による輸入中間投入財が効率性を高める効果について、工場レベルの証拠を提供している。
戦間期と今日の状況には類似点と相違点がある。フーバー大統領は、第一次世界大戦後の農産物価格の暴落に苦しむ農家を支援するという選挙公約を果たそうとしていた。一方、トランプ大統領は、新興国である中国との競争による製造業の雇用喪失を強調した。最近の関税引き上げは、相当な規模ではあるものの、戦間期と比べると、現時点では中間財の狭い範囲に課されている。したがって、関税水準が戦間期に見られた水準へと大幅に引き上げられない限り、景気後退への影響は小規模で、より限定的になる可能性が高い。




