米中貿易摩擦は、両国の多くの生産者だけでなく消費者にも悪影響を及ぼしている。関税によって米中間の貿易は縮小したが、二国間の貿易赤字はおおむね変わっていない。現時点では世界の成長への影響は比較的限定的であるものの、今回のさらなる激化は企業や金融市場のセンチメントを大きく損ない、世界のサプライチェーンを混乱させ、2019年に見込まれていた世界経済の回復を危うくしかねない。
米中間の貿易の推移
5月10日、米国は年間2,000億ドル相当の中国からの輸入品に対する関税を25%に引き上げ、これに中国が報復措置を発表したことも相まって、米中貿易摩擦がさらに激化している。
米国がこれまでに課した関税と、それに続く中国の報復措置の影響は、すでに貿易統計に表れている。直接の当事国である両国と、その貿易相手国はいずれも、関税の引き上げによる影響を受けている。
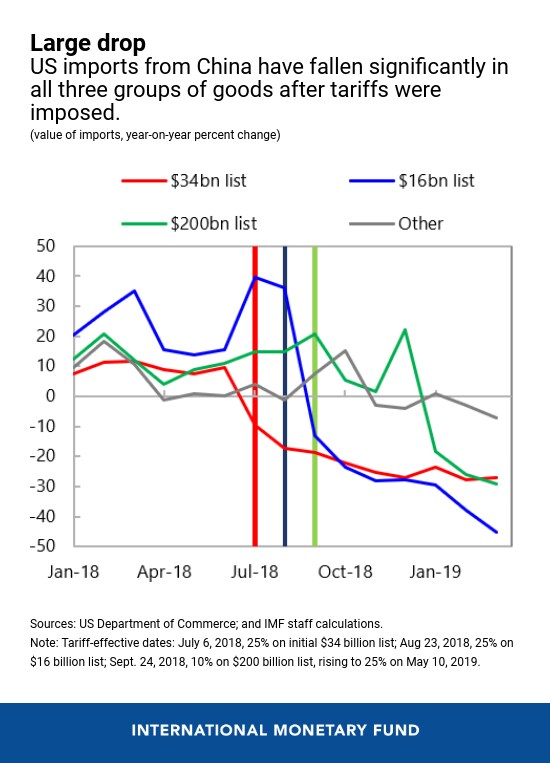
2018年、米国は中国産品について3つの「リスト」に分けて順次関税を課した。まず年間340億ドル相当の輸入品を対象とし、次いでさらに160億ドル、最後に追加で2,000億ドルが対象となった。その結果、関税が課されたいずれの品目群においても、米国の中国からの輸入は大幅に減少している。
関税の発表から実施までに時間差があった場合(160億ドルと2,000億ドルのリストの場合)や、関税引き上げを段階的に行う計画があった場合(2,000億ドルのリストの場合)には、発効日の前に輸入が増加したことが確認されている。これは、輸入業者が関税の前に在庫を積み増したことを示唆しており、その後の輸入の急減の要因となっている。
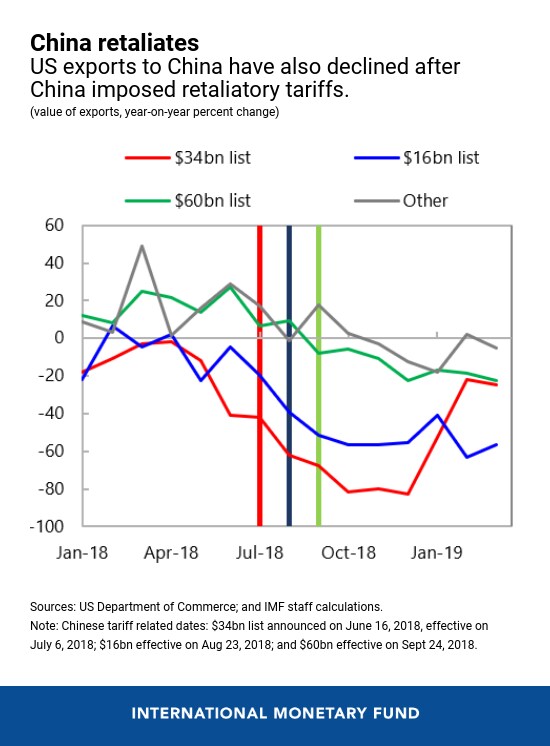
中国が報復関税を課したことで、米国の対中輸出も減少した。今回のケースでは前倒し需要の動きは見られないものの、貿易摩擦が始まって以来、米国の対中輸出の伸びは全般的に弱含んでいる。
消費者への影響
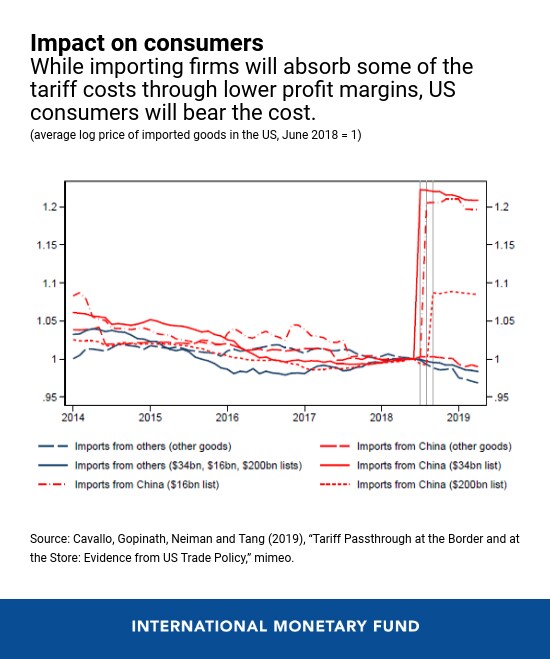
米中両国の消費者は、貿易摩擦の明白な敗者である。Cavallo、Gopinath、Neiman、Tangによる研究は、中国からの輸入品に関する米国労働統計局の価格データを用いて、徴収された関税収入のほぼ全額が米国の輸入業者によって負担されていることを明らかにしている。中国からの輸入品の(関税を除く)国境価格にはほとんど変化がなかった一方で、関税後の輸入価格は関税額と同程度に急上昇した。
これらの関税の一部は洗濯機のように米国の消費者に転嫁された一方、その他は輸入企業が利益率の低下によって吸収した。今後さらに関税が引き上げられれば、同様に消費者へ転嫁される可能性が高い。関税が物価に直接与える影響は小さいかもしれないが、国内競合企業の価格引き上げを通じて、より広範な影響につながる可能性がある。
生産者への影響
生産者への影響はより複雑であり、勝者もいれば多くの敗者も存在する。関税の影響を受ける輸入品と国内市場で競合する財を生産する米国および中国の生産者、ならびに競合する第三国の輸出業者は、潜在的な勝者である。一方で、関税の対象となる財を生産する米国および中国の生産者、ならびにそれらの財を中間投入財として使用する生産者は、潜在的な敗者である。
貿易転換は、生産者が影響を受ける一つの経路である。米国の二国間集計データからは、中国からの輸入減少が他国からの輸入増加によって相殺されたことから、貿易転換が生じていることが示唆される。
例えば、米国が関税を課した一部の品目では、メキシコからの米国の輸入が大幅に増加した。8月に160億ドルのリストが実施された後、中国からの輸入はほぼ8億5,000万ドル近く急減したが、メキシコからの約8億5,000万ドルの増加によってほぼ相殺され、米国の輸入全体はおおむね変わらなかった。日本、韓国、カナダなどの他国については、2017年9~11月の水準と比べて米国の輸入増加はより小幅にとどまっている。もちろん、集計データは、在庫の利用など、二国間の貿易パターンを左右する他の要因を覆い隠している可能性もある。例えば、感光性半導体素子については、第三国からの輸入にほとんどまたは全く変化がなかった。
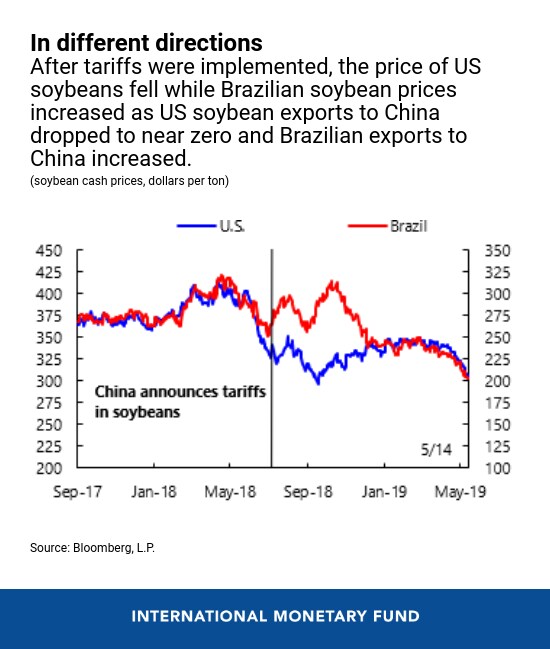
生産者が影響を受けうるもう一つの経路は、貿易財の価格における市場の分断である。これは大豆の事例で最も明確に観察された。中国が関税を課した後、2018年に米国の対中大豆輸出は急減した。2017年には、米国はブラジルとともに中国の主要な大豆供給国であった。関税の影響で、米国産大豆の価格は下落した一方、ブラジル産大豆の価格は上昇し、米国の対中輸出はほぼゼロまで落ち込み、ブラジルの対中輸出は上昇傾向をたどった。その後価格は再び収斂し、中国向け大豆輸出はある程度再開したものの、米国の大豆農家は打撃を受け、ブラジルの生産者は貿易転換と市場の分断から利益を得た。
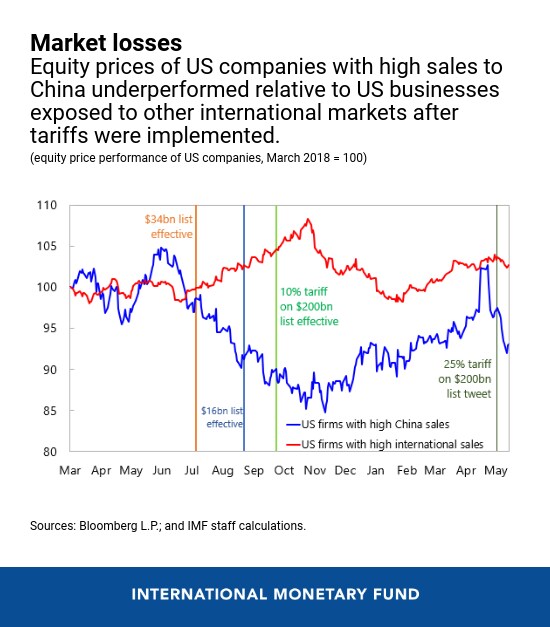
中国市場への大きなエクスポージャーを持つ米国の生産者への影響は、株式市場の評価にも表れている。例えば、中国による340億ドルの報復リストに関連する関税が実施された後、対中売上高の大きい米国企業の株価パフォーマンスは、他の海外市場にさらされている米国企業と比べて劣後した。
2019年初頭に貿易休戦が成立したことで、この格差は縮小した。しかし、2,000億ドルのリストに対する米国の関税を25%に引き上げることがTwitter上で発表された後、再び格差が拡大した。
マクロ経済への影響
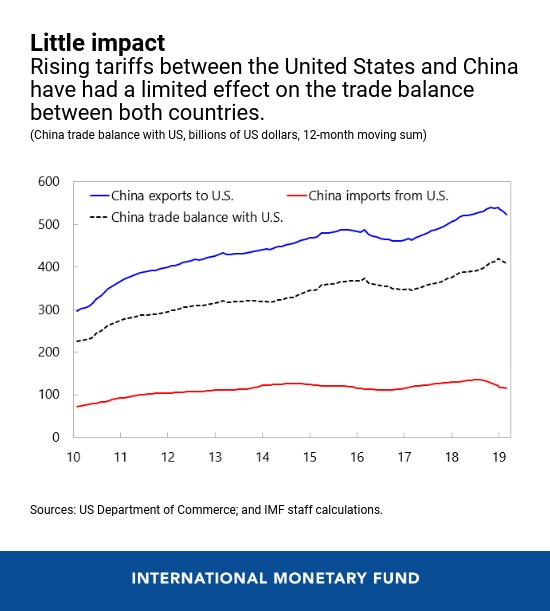
米中間の二国間関税の引き上げが、両国間の貿易収支に与えた影響は限定的であった。実際、2018年には中国からの輸入が増加したことから米国の貿易赤字は拡大したが、これは前倒し需要によって一部説明される。2019年3月時点では小幅な減少が見られるものの、米国の対中輸出も減少している。
実のところ、マクロ経済的要因――相手国の総需要と総供給の相対的な水準、およびその背後にある要因を含む――は、二国間の貿易収支を決定する上で、関税よりもはるかに大きな役割を果たしている。
世界全体のレベルでは、近時発表され、今後想定されている米中間の新たな関税は、両国間のすべての貿易に及ぶ見込みであり、その追加的影響により、短期的に世界GDPを約0.3%押し下げると見込まれる。そのうち半分は企業と市場の信頼感への影響によるものである。IMFが6月初旬に公表予定のG20サーベイランス・ノートでは、さらに詳細が示される予定である。これらの影響は、現時点では比較的限定的であるものの、2018年にすでに実施された関税に上乗せされるものである。
さらに、貿易上の相違が解決されず、自動車産業など、複数の国々に及びうる他分野で対立が一段と激化すれば、企業や金融市場のセンチメントをさらに損ない、新興市場の債券スプレッドや通貨に悪影響を及ぼし、投資と貿易を鈍化させかねない。
加えて、貿易障壁の引き上げは世界のサプライチェーンを混乱させ、新技術の普及を遅らせることで、最終的には世界の生産性と厚生を低下させる。また、輸入規制の強化は取引可能な消費財の手頃さを損ない、低所得世帯により大きな打撃を与える。このようなシナリオは、2019年を世界経済にとって繊細な年と呼んだ理由の一つでもある。




