トランプ政権は、2018年7月10日に中国産品2,000億ドル分に対する10%の関税を提案し、すでに正式に課されていた500億ドル分の関税に上乗せすることで、中国との貿易紛争における争点をさらにエスカレートさせた。中国商務部は直ちに、同様の報復措置を講じる可能性があると警告して対抗した。IMFの最新の『世界経済見通し』(IMF(2018a))およびG20サーベイランス・ノート(IMF 2018b)において、IMFは、米国、中国、欧州、メキシコ、日本、カナダが検討中とされる各種関税が実施された場合、2020年までに世界経済が0.5%(約4,300億ドル)縮小すると推計している。
グローバル・バリューチェーンの世界では、企業は投入・産出関係によって密接に結びついている。関税は国内における外国企業との競争を弱める一方で、国内企業が輸入する中間財のコストも引き上げるため、逆効果となり得る。外国で生産された財への依存度が高い国内の消費者や企業が最も大きな打撃を受ける。さらに、関税によって生じた投入コストの上昇が、最終段階で財が消費者に販売されるまでサプライチェーンを通じて累積していくため、輸入関税が生産に及ぼすコストは増幅され得る。したがって、グローバル・バリューチェーンの世界において関税による保護が全体として経済にどのような影響を与えるかは予測が困難である。
では、貿易戦争のコストはどのようなものか。近年の議論の多くは、主に貿易フローと貿易政策に焦点を当てている(Crowley et al. 2017、Bown 2017、2018、Frankel 2018)。最近の論文(Huang et al. 2018)において、我々はその代わりに、2018年に米国と中国の両政府が、相互に輸入する幅広い品目に関税を引き上げる意向を示した各種発表に対する、企業の金融市場の反応を分析している。
図1 貿易戦争への世間の関心と株式収益率
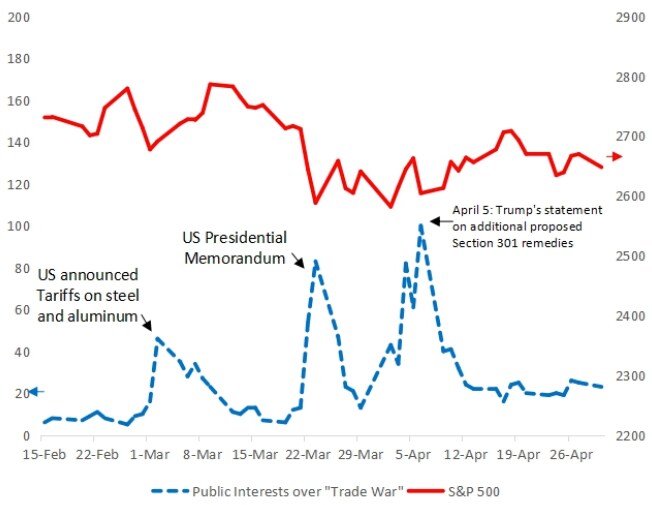
注記:赤の実線は S&P 500 指数(右軸)を示す。青の破線は、Google トレンドで測定した貿易戦争への世間の関心(左軸)を示す。Google トレンドの情報は 2018年7月11日に取得された。
図1が示すように、2018年3月22日の株価指数の急落は、中国の法律、政策、慣行または行為に関する調査(Section 301 of the に基づく大統領覚書が、ほぼ予想されていなかった出来事であったことを示唆している。3月21日から23日の間に、ダウ・ジョーンズ指数は4.7%下落し、S&P 500 指数は4.5%下落した。貿易戦争への世間の関心も3月22日にピークに達した。他の2つの発表日(4月3日および4日)についても、S&P 500 指数の同様の下落と、それに対応する世間の関心の急上昇が観察されている。
金融市場からの証拠
我々は、2018年3月22日に米国政府が行った、予期せぬ突然の政策発表を活用し、イベント・スタディ手法を適用して、両国の上場企業がこの発表に対して示した市場の反応を分析する。米国(中国)企業の中国(米国)からの輸入および中国(米国)への輸出に対する直接的なエクスポージャーを評価するため、いくつかの新たなデータセットを構築した。また、米国の投入・産出表と貿易データを用いて、グローバル・バリューチェーンへの関与を通じた中国との貿易に伴う米国企業の間接的なエクスポージャーも測定する。
両国の上場企業間で、関税引き上げの発表に対する反応が大きく異なることが明らかになった。トランプ政権が最初の発表を行い、両国間で一連の貿易戦争型の事象を引き起こした2018年3月22日前後において、中国との間で輸入または輸出を行っている米国企業は、相対的に低い株式収益率、弱い債券パフォーマンス、より高いデフォルトリスクを経験した。具体的には、3月22日前後の3日間のウィンドウにおいて、標準的な企業レベルの特性を考慮すると、中国向け売上高比率が10パーセントポイント上昇するごとに、平均累積収益率が0.8%低下することが確認された。一方、中国から直接的に投入財をオフショアリングしている企業は、そうでない企業と比べて平均累積収益率が0.8%低かった。加えて、貿易へのエクスポージャーが大きい企業ほど、同じ3日間において、インプライドCDSスプレッドの増加率で測定されたデフォルトリスクが高まっていた。
また、グローバル・バリューチェーンを通じた企業の間接的なエクスポージャーも重要であることが分かった。特に、上流産業における輸入シェアの平均値が10%高い産業は、平均累積の生の収益率が1.2%低いことと関連しており、(知覚された)関税によって引き起こされた投入コストの上昇による間接的な影響が大きいことが示唆される。
中国の金融市場にも同様に顕著な影響が見られた。米国への売上への依存度が高い中国の上場企業は、3月22日前後の累積収益率が低い傾向にあった。具体的には、標準的な企業特性を考慮すると、2013年時点で総売上高に占める対米輸出の比率が10パーセントポイント上昇するごとに、3日間のイベント・ウィンドウにおける企業の累積収益率の下落幅が0.4%大きくなることと関連している。ただし、米国から投入財を輸入している中国企業は株式収益率の低下を経験していない。両国の株式市場では、中国製品に対する追加関税引き上げについての米国政府による6月18日の発表に対しても、企業ごとの異なる市場反応について同じパターンが見られた。
グローバリゼーション2.0における勝者と敗者
我々の研究結果は、米中貿易戦争において企業が勝者となるか敗者となるかは、両国が共有するグローバル・バリューチェーンへの関与の度合いによって決まることを示している。輸入品の価格引き上げは、外国企業から国内企業へ利益を移転させ得るが、本研究は、この利益が(知覚された)投入コストの増加によってはるかに上回られることを示している。米中貿易の複雑な構造を踏まえると、両国のほとんどの企業は、こうした負のコストショックから免れることはないだろう。




