世界金融危機後、公的部門の借入は大幅に増加した。公的債務残高の総額は、2007年の35兆ドルから2018年末には70兆ドルへと倍増した。同じ期間に、先進国では公的債務がGDP比70%から102%に、新興国・発展途上国では35%から50%に増加した。
政府債務の急増を受け、公的部門の借入が経済活動に及ぼす影響の推定を目的とした研究が数多く発表された。Reinhart and Rogoff(2010)の影響力ある研究に続き、多くの論文が国別データを用いて、政府債務と経済成長、投資のそれぞれとの間に負の相関があることを示した(例:Cecchetti et al. 2011、Checherita-Westphal and Rother 2012、Kumar and Woo 2015)。一方で、国によって大きな異質性があることも明らかにされ(Eberhardt and Presbitero, 2015、Kourtellos et al. 2013)、債務の閾値が存在するという見方には異論が提起された(Chudik et al. 2017)。
債務が経済成長や投資と負の相関にあることを示す強い証拠はあるものの(Fatás et al. 2019)、公的債務から経済成長や投資へ向かう因果関係の立証について、国際比較研究は十分な成果を上げていない(Panizza and Presbitero, 2014)。
債務と成長、投資のそれぞれとの関係を研究するうえで、逆因果は特に重要な問題である。伝統的なケインズ政策と最適政策に関する新古典派モデルは、景気の悪い時期には各国が財政赤字を出して債務を積み上げ、好況時には財政黒字を計上すべきだと示唆する。成長へのショックが持続する場合(Cerra and Saxena, 2008)、反循環的な財政政策によって、債務と成長の間に長期的な負の相関が生じうる。その場合、高い債務をもたらすのは低成長であり、その逆ではない。
財政政策が経済全体の活動に及ぼす影響について経済学者の見解は一致していないが(Perotti, 2008)、大半のマクロ経済モデルは、総需要全体に占める割合で測った場合、財政赤字とそれに続く公的債務の増加が民間投資を減少させると予測する。この見解は広く共有されているものの、国際比較データを用いて相関関係を超え、公的債務が民間投資に因果的な影響を与えることを示すのは難しい。
最近の研究(Huang et al. 2018)では、1998~2014年の69か国、約55万社のデータを用い、経済学の文献で論じられてきたクラウディングアウト効果を直接検証した。
中国の各都市における地方政府債務と企業投資の関係を扱ったHuang et al.(2019)の研究を踏まえ、企業投資の動向を分析し、公的債務が経済活動に直接影響を及ぼす経路を明らかにする。政府債務は、民間企業が直面する信用制約を強めることで企業投資に影響することを示す。
標準的なクラウディングアウトのモデルは金利経路に着目する。政府支出が増えると金利に上昇圧力がかかり、その結果、民間投資が減少する。公的債務が民間投資を押しのける仕組みは、価格ではなく数量を通じて働く場合もある。信用割当や金融摩擦が存在するなかでは、信用へのアクセスが限られている企業にとって、政府債務は特に有害となりうる。
公的債務によるクラウディングアウト効果が、信用制約を受けている可能性の高い企業、すなわち非上場企業、中小企業、若い企業でより強いかどうかを調べ、この仮説を検証する。
まず、国民経済計算のデータに見られる投資と公的債務の負の相関が、企業レベルのデータから得た集計値で投資を測定しても頑健であることを示す(図1)。
図1 公的債務と企業投資の相関
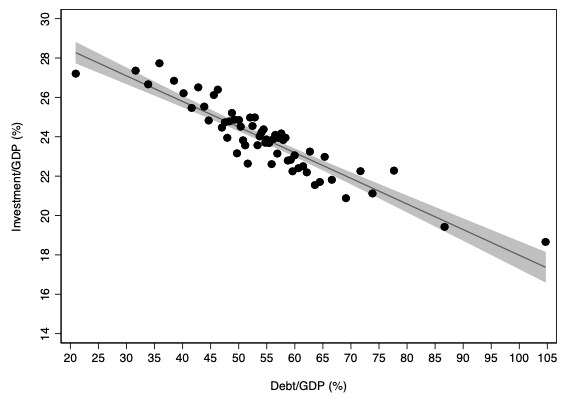
注: 国および年の固定効果を統制したビン分け散布図(60区分)。
出典: IMF「世界経済見通し」に基づく独自分析
相関関係を超えて内生性の懸念に対処するため、まずRajan and Zingales(1998)に基づく実証手法を用い、技術的な理由から外部資金をより多く必要とする産業は、政府債務の水準が高いと特に大きな打撃を受けることを示す。次に、Love(2003)およびHuang et al.(2019)を踏まえ、企業レベルのデータを用いて、政府債務の水準が高いほど投資の内部資金に対する感応度が高まることを示す。
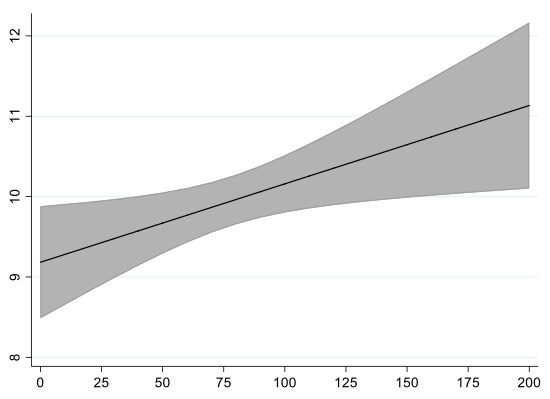
図2が示すように、公的債務がGDP比25%のとき、投資とキャッシュフローの相関は9%をわずかに上回るが、公的債務がGDP比100%を超えると、この相関は10%を大幅に上回る。この結果は、公的債務の水準が高いほど民間企業が直面する信用制約が強まるという考え方と整合的である。
図2 公的債務の水準別に見た投資とキャッシュフローの相関
実証手法では国・年内の変動に焦点を当てるため、公的債務と投資の双方に影響しうるすべてのマクロ経済ショックを統制できる。また、景気後退期に政府が財政赤字を出して債務を積み上げると決める可能性に関連する逆因果の懸念も排除できる。
公的債務の水準が高まると、信用制約を受けている可能性が高い企業、すなわち非上場企業、小規模企業、若い企業に限り、投資とキャッシュフローの相関が強まることを示す。一方、上場しており、事業基盤が確立された大企業、つまり厳しい信用制約に直面する可能性が低い企業では、公的債務は現金と投資の相関に影響しないことが分かった。
したがって、内生性やモデルの特定に関する懸念の大半に対処し、債務から民間投資への因果関係を示すだけでなく、信用制約を受ける企業に公的債務が特に大きな打撃を与えることを示すことで、信用割当経路の存在も検証できる。
留意点が二つある。第一に、債務の因果的影響を特定する能力と、経済全体への総合的な影響を推定する能力との間にはトレードオフがある。
図1は投資と公的債務の間に負の相関があることを示すが、これは単純な相関関係であり、因果関係については何も明らかにできない。国・年の固定効果を統制する回帰分析は、より明確な識別戦略となり、特定の種類のクラウディングアウトを検証できる。しかし、この回帰分析では国・年内の差異しか観察できず、マクロ経済への影響がすべて固定効果に取り込まれるため、債務が投資総額に及ぼす影響については何も言えない。したがって、債務水準の上昇によってすべての産業や企業で投資が増える一方、信用制約に直面する可能性が高い企業では投資の増加幅が相対的に小さい可能性もある。Demirci et al.(2018)も同様の見方を示している。
第二に、総需要の一つの構成要素だけに焦点を当てている。そのため、世界金融危機後に実施された財政拡大が望ましかったか、またケインズ政策全般が望ましいかについては何も述べられない。
著者注:本稿で示された見解は著者のものであり、IMF、その理事会、またはIMF経営陣の見解を必ずしも代表するものではない。
参考文献
Cecchetti, S G, M S Mohanty, and F Zampolli(2011)、「財政不均衡のなかで成長を実現する:債務の実質的影響」、経済政策シンポジウム議事録―ジャクソンホール、カンザスシティ連邦準備銀行、145-196頁。
Cerra, V, and S Chaman Saxena(2008)、「成長の動態:経済回復という神話」、American Economic Review 98(1): 439-57。
Checherita-Westphal, C, and P Rother(2012)、「政府債務の高水準が経済成長に及ぼす影響とその経路:ユーロ圏を対象とする実証分析」、European Economic Review 56(7): 1392-1405。
Chudik, A, K Mohaddes, M H Pesaran, and M Raissi(2017)、「債務の閾値は産出成長に影響するか?」、Review of Economics and Statistics 99(1): 135-150。
Demirci, I and, J Huang and C Sialm(2018)、「政府債務と企業のレバレッジ:国際的な証拠」、Journal of Financial Economics(刊行予定)
Eberhardt, M, and A Presbitero(2015)、「公的債務と成長:異質性と非線形性」、 Journal of International Economics 97(1): 45-58。
Fatás, A, A Ghosh, U Panizza, and A F Presbitero(2019)、「借入の動機」、CEPRディスカッション・ペーパー13735。
Huang, Y, M Pagano, and U Panizza(2019)、「中国における地域レベルのクラウディングアウト」、Journal of Finance(刊行予定)
Huang, Y, U Panizza, and R Varghese(2018)、「公的債務は企業投資を押しのけるか?国際的な証拠」、CEPRディスカッション・ペーパー12931。
Kourtellos, A, T Stengos, and C M Tan(2013)、「複数のレジームにおける公的債務の成長への影響」、Journal of Macroeconomics 38: 35-43。
Kumar, M S, and J Woo(2015)、「公的債務と成長」、Economica 82: 705-739。
Love, I(2003)、「金融発展と資金調達制約:構造投資モデルに基づく国際的な証拠」、The Review of Financial Studies 16(3): 765-791。
Panizza, U, and A F Presbiter(2014)、「公的債務と経済成長:因果関係はあるのか?」、Journal of Macroeconomics 41: 21-41。
Perotti, R(2008)、「財政政策の伝達メカニズムを探る」、D Acemoglu, K Rogoff, and M Woodford(編)、NBERマクロ経済学年報、第22巻:169 – 226、シカゴ大学出版局
Rajan, R, and L Zingales(1998)、「金融依存と成長」、American Economic Review 88(3): 559-86。
Reinhart, C M, and K S Rogoff(2010)、「債務の時代の成長」、American Economic Review P&P 100(2): 573-78(Voxの論考も参照)。