不動産業界は気候変動に影響を与えると同時に、気候変動から影響を受けています。
排出量を削減し、気候への影響を緩和するための解決策を特定しなければなりません。
このアプローチは、財務的な利益だけでなく、道義的な利益ももたらす可能性があります。
不動産業界は気候変動に深刻な影響を与えています。建物は世界の温室効果ガス排出量の約3分の1を占めており、世界のエネルギーの40%を消費しています。
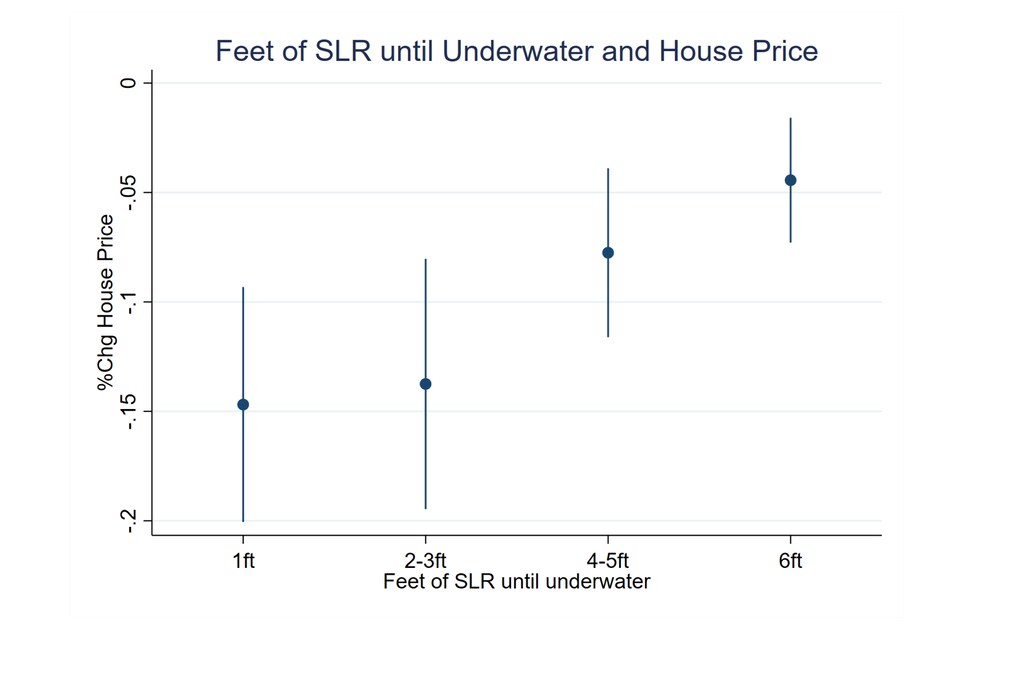
さらに、気候変動の結果として、極端な気象現象がより頻繁に発生しており、それが不動産価格に大きな影響を及ぼしています。米国では、海面上昇にさらされている住宅は、ビーチから離れた、同等の条件で被害を受けていない物件と比べて約7%安く売却されています。欧州では、商業用、住宅用、オフィス用の建物が、洪水や強風にますます頻繁にさらされています。例えば、2015年から2016年にかけての英国の冬の暴風雨では、不動産関連の経済的損害が約9億ポンド(11.8億ドル)に上りました。
総じて、これは世界レベルの統治機関による早急な介入を必要としており、それらの機関は不動産が気候変動に与える影響を管理するための潜在的な解決策を今定めなければなりません。
パリ協定の実施に向けた幅広い取り組みの一環として、2016年に国連環境計画金融イニシアティブ(UNEP FI)とその協力者は、次の文書を作成しました:「持続可能な不動産投資-パリ気候協定の実施」、これは、不動産セクターが低炭素目標を達成するのを直接支援する最初の枠組みです。これは転換点でした。不動産資産の所有者、投資家、利害関係者は、環境、社会、ガバナンス(ESG)および気候関連のリスクを理解し、積極的に管理することが、事業の考え方、実務、経営プロセスの日常的な構成要素であるという明確な受託者責任があることを、今や認識しなければなりません。
今日、多くの投資家は、不動産企業の使命、戦略、経営の質を理解するうえで、ESG情報が極めて重要であると認識しています。気候関連の損失を防ぐだけでなく、不動産の専門家は現在、より責任ある手法を用いてどのように利益を生み出すかに重点を移しつつあります。実際、ESGは、従来は財務分析の一部ではなかったものの、財務上の重要性を持つ可能性のある幅広い問題を対象としています。
業界が気候に与える影響を低減することの重要性にもかかわらず、業界の収益性を維持するとともに、投資家に公正なリターンを確保することも依然として重要です。ESG投資の仕組みを導入することで、業界の財務実績を、向上させないまでも維持できるという考えを裏付けるいくつかの要素があります:
1. リスク管理の推進力としてのレジリエンス 業界は、投資判断に気候変動への強靭性(レジリエンス)をどのように組み込むかを理解することに熱心です。ある最近の報告書によると、REIT物件の約35%が気候関連の災害にさらされていると推定されています。ただし、気候変動に関連するリスクは、建物への直接的な物理的損害にとどまらず、保険料の再設定、経済的および人口動態上の損害、そして最もリスクの高い場所の放棄などを含みます。したがって、レジリエンスは投資リスクを評価するうえでの要因となります。2017年のCFA協会の調査によると、投資家の65%がESG課題を考慮に入れるよう動かされた。政府も、エネルギーおよび水のベンチマーク要件などの分野で規制を適応させ、エネルギー消費や気候変動の課題に対処しようとしています。ESG戦略とデータ管理プラットフォームを備えたポートフォリオは、市場に先んじる立場にあり、安全な地域の物件を特定したり、地域の環境規制の遵守基準を満たしたりすることができ、それに応じて投資判断に反映させることができます。
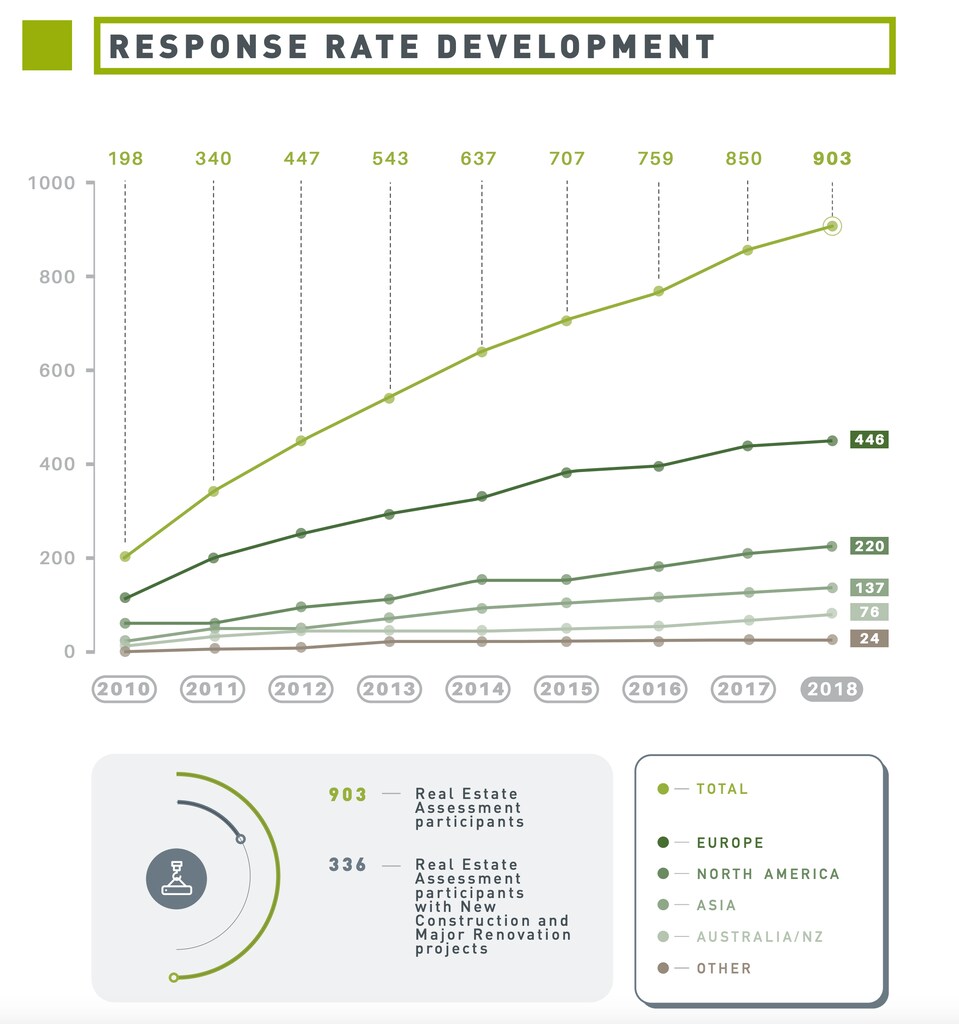
2. 投資家は透明性を求めている。 不動産ファンドや投資信託に資本を配分するために、投資家がESG評価を求める、あるいは将来その評価を実施することを約束することを求めるのは一般的です。責任投資原則(PRI)は、ESGパフォーマンスに基づいて企業をランク付けする署名プログラムおよび年次調査であり、現在、1,900を超える署名機関があり、運用資産残高は817億ドルを超えています。CDPは、企業が温室効果ガス排出量や気候変動緩和戦略について報告することを可能にする年次調査であり、2013年以降、参加者数は33%増加しました。また、CDPへ報告している企業は、現在、世界の時価総額の56%を占めています。グローバル不動産サステナビリティ・ベンチマーク(GRESB)は、業界で最も重要なESG評価の一つであり、2010年の創設以来、参加者数は着実に増加しています。2018年には、903の事業体が参加し、7万9,000を超える資産と、36億ドルを超える総資産価値を管理しています(下図参照)。
3. 財務実績と市場配分の見通し。不動産業界では、財務実績と持続可能性の間で適切なバランスが見出されているようです。MSCIワールドSRI指数によると、社会的責任投資ファンドは、2007年以降、年率換算の総利回り6.27%を達成しており、一方、負の社会的または環境的影響を持つ担保を組み入れたファンドは5.56%でした。さらに、グリーン認証を取得した建物は、非グリーン建物と比べて、一般的に売却および賃貸のプレミアムが高くなっています。また、運営コストは最大14%低く、稼働率は9%高くなっています。また、持続可能な住宅の改修は、財務上のリターンを最大化できると思われます。投資家の需要にとどまらず、環境パフォーマンスは、不動産企業が、効率的で健康的かつグリーン認証を取得した建物をますます求める、収益性の高いテナントを惹きつけるのに役立ちます。これらの要素を取り入れることで、物件価値の向上、テナントの獲得と維持、投資収益率の改善を通じて、収益性の向上につながる可能性があります。この傾向は今後も強まるでしょう。最近の調査では、調査対象となったミレニアル世代の投資家の95%が持続可能な投資に関心を持っています。
市場の需要、気候変動、都市化の進展、そして財務実績への要求の組み合わせは、ESG投資と不動産との間に強い相関関係があることを裏付けています。これらの新しい投資形態は、質の高いソリューションへの需要の高まりを追いかけているか、あるいはそれを牽引しています。投資におけるリスク・リターンの計算や分散投資の検討の一環として、さまざまなESG分析を組み込むことができ、地球規模の変化との闘いは、今後数年間における道義的な義務であり、また不動産投資の財務的な柱ともなっています。