トランプ政権の初期には、米国とEUの間で優遇協定である環大西洋貿易投資パートナーシップ(TTIP)に関する交渉は棚上げとなり、代わりに両貿易相手国間の二国間輸入関税が引き上げられました。両者の大統領が、両貿易相手国間で関税および非関税措置をゼロにすることを目指す意向を表明したのは、ごく最近のことです(欧州委員会 2018)。1 これらの声明は、オバマ政権下で準備されていた協定よりも野心的ではない計画を伴うように見えますが、EUと米国の間で貿易をさらに自由化する政治的意思を示しています。2
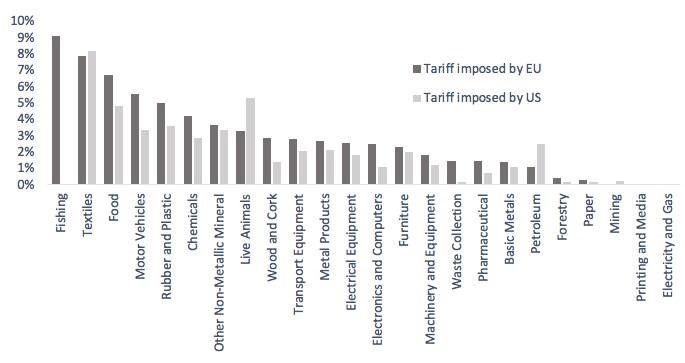
現在では輸入関税と、米国とEUの間の財およびサービスに対する非関税措置の引き下げのみを対象とするこのようなmini-TTIPによる潜在的な利益とは何でしょうか?図1に示すとおり、二国間関税はすでに十分低い水準にあります。2014年には、EU製品に対する米国の単純平均従価関税率は約2.1%、米国製品に対するEUの平均従価関税率は6.4%でした(Vandenbussche et al. 2018)。サービス貿易には関税は適用されません。したがって、さらなる自由化による潜在的な利益は、その他すべての貿易歪曲要因を含み、EU・米国間貿易における主要な障壁である非関税措置(NTMs)から生じると考えられます。3
Acemoglu(2012)およびJohnson(2014)は、TTIPやmini-TTIPのような貿易政策や自由貿易協定の評価においては、二国間貿易の流れのみではなく、世界中のグローバル・バリューチェーンと生産ネットワークを考慮すべきであると指摘しています。この考えを基に、新たな研究では、米国とEUの間の自由貿易などの異なる貿易政策ショックを評価する新たな方法論を開発しました(Vandenbussche et al. 2018)。我々は、二国間の貿易相手国間の貿易は単独で考えることはできず、第三国との貿易も含むグローバル・バリューチェーンの一部として考慮すべきだと主張します。自動車セクターを例に挙げます。米国の鉄鋼セクターがメキシコのタイヤメーカーに投入財を供給し、それがさらにドイツの自動車組立メーカーに中間投入財として出荷される場合、米国のドイツ車に対する関税は、ドイツから米国への輸出に影響するだけでなく、米国からメキシコへの輸出にも影響します。したがって、EUとの二国間貿易自由化が米国にもたらす影響を十分に評価するには、第三国のセクターを含むすべてのセクター間に存在するグローバルな産業連関を分析する必要があります。この例は、EU製自動車に対する米国の輸入関税をゼロにすると、ドイツの自動車セクターにおけるメキシコ製タイヤの需要増加に伴い、米国からメキシコへの輸出にも間接的に影響することを示しています。したがって、従来の二国間引力モデル分析では、米国とEUの間の関税引き下げの影響を評価するには不十分であり、直接貿易だけでは、こうした多くの間接的な生産の連関を捉えることができないと考えられます。
貿易政策ショック、特にTTIPに関する従来の研究の多くは、完全に柔軟な労働市場と完全雇用を前提とした単一セクターの一般均衡モデルのシミュレーションに依拠しています。これらの研究は国レベルでの長期的な推計を行う上では非常に有用ですが、短期的な影響については示唆がほとんどありません。4 短期では、賃金の調整やサプライヤーネットワークの変更に時間がかかるため、経済が新たな貿易均衡へ移行するのには時間がかかります。労働市場は完全には調整されず、失業も存在します。したがって、EUと米国が長期的な新たな均衡への移行過程で経験すると考えられる短期的な影響を明らかにする研究には余地があるように思われます。短期的な影響評価は、雇用の増減についての推計を可能にします。以下では、EUと米国の間の自由貿易の拡大、すなわちmini-TTIPに相当する短期研究の結果を説明します。我々は、このような事象が両側にもたらす潜在的な雇用への影響を明らかにします。
貿易のネットワークモデル
我々は、セクター・レベルの産業連関を組み込んだDixit-Stiglitzの「多様性への愛好」型貿易モデルを構築します。これにより、グローバルなセクター間の産業連関をすべて取り込んだ付加価値貿易のネットワークモデルが生成されます。このアプローチは複数セクター型であり、貿易自由化の短期的な影響に焦点を当てています。
産業連関データを用いる利点は、レオンチェフ逆行列係数が利用可能であることです。これにより、上流の投入財の連関をすべて追跡し、セクターの国内由来と海外由来の内容を明確に区別できます。レオンチェフ係数は、他のTTIP研究でしばしば用いられ、最初の上流の生産段階からの投入財の出所のみを示す技術係数とは大きく異なります。
我々は、関税に関する投入産出レオンチェフ係数6の導出に基づく閉じた形の解析解を提示します。分析の短期的な焦点は、長期的に発生する可能性が高い生産性の伸びや技術革新を除外することを意味し、代わりに他の条件を一定とした上で、短期的な貿易創出効果に焦点を当てます。また、短期的な焦点は、短期的な影響を強化または緩和する可能性のある移住、海外直接投資、サプライヤーの切り替え、貿易転換を考慮しないことも意味します。貿易転換に関する既存の実証研究は、その緩和効果が貿易創出効果と比べて小さいことを示唆しています。したがって、我々の結果は、調整効果の大部分を捉えているはずです。ネットワーク貿易モデルは、世界投入産出データベース(WIOD)の2016年版を用いて較正されています。このデータベースには、43か国、56セクターが含まれ、そのうち約30がサービス・セクターです。
我々の方法論は、いくつかの点で既存の文献を補完するものです。
第一に、TTIPの下で各国が移行過程で直面する短期的な生産と雇用への影響を明らかにします。文献における代替モデルの多くは、賃金が調整され、労働市場が完全に柔軟であると仮定する長期的アプローチを採用しているため、必然的に生じる雇用への影響については論じることができません。我々は、TTIPの雇用への影響について、より短期的で実用的なアプローチを採用します。労働市場を明示的にモデル化するのではなく、文献からセクター・レベルの既存の雇用弾力性に依拠することで、EU・米国の自由貿易の下での短期的な雇用の反応を得ます。モデルはEU・米国の自由貿易がもたらす生産の変化を予測する一方で、セクター・レベルの雇用弾力性は、雇用が生産の変化にどのように反応するかの推計を提供します。7 賃金は短期的には固定されていると考えられ、追加の雇用が充足されるよう、失業が存在すると仮定します。
第二に、本分析では、セクター間の産業連関によるグローバル・バリューチェーンの連関を伴う複数のセクターを含めています。これは、すべてのセクターの調整がすでに完了していると仮定する多くの単一セクターモデルとは対照的です。複数セクター型のアプローチにより、セクター固有の関税と貿易弾力性を用いて、セクター別の雇用への影響を明らかにすることができます。8
第三に、二国間の生産の連関は通常セクターによって大きく異なるため、我々のセクター別アプローチは、貿易ショックの間接的なネットワーク効果と、一つのセクターの関税が国内外の他のセクターに生産の波及効果をもたらす仕組みについて、より精緻な評価をもたらします。これは上記の自動車セクターの例で示したとおりです。
米EU間の貿易自由化の結果
mini-TTIPは、浅い貿易協定と深い貿易協定のいずれの場合も、EUと米国の間の二国間貿易を押し上げ、付加価値ベースの生産と雇用を恒久的に増加させることができることがわかりました。浅い貿易自由化は、非関税措置を現状のまま維持したうえで、関税をゼロにすることを想定しています。深い貿易自由化は、既存の非関税措置をさらに50%削減することを想定しています。これは、言語や文化の違いから生じ、変わる可能性が低い非関税措置があるため、すべての非関税措置を削減することはできないという考えに基づいています。9 浅いmini-TTIPと深いmini-TTIPの下でのEU・米国間の自由貿易拡大の結果は、表1にまとめられています。
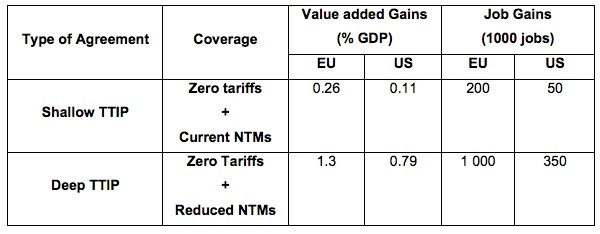
先行文献と比べると、表1に示す短期的な影響は、初期の文献で示された長期的な推計(Felbermayer 2016)よりもやや小さくなっています。短期的には、深いmini-TTIPの場合、EUではGDPが1.3%、米国では0.79%増加すると予想されます。他の研究では、TTIPによる利益はEUでGDPの約2%、米国でもほぼ同じ2%のGDPになると平均的に示されています。短期的な利益は調整の大部分をすでに捉えているように見えますが、長期研究の利益は、技術の更新や技術革新、海外直接投資の流れ、移住、貿易転換も考慮しているため、やや高くなっており、これらはすべて短期的な利益を強化しうることを考えると、論理的です。
深い自由貿易のシナリオでは、短期的な雇用増加は、米国で約35万件、EUで約100万件と予測されます。複数セクターの投入産出アプローチによると、EU28全体としては、浅いTTIPと深いTTIPのいずれの場合も、米国よりも相対的に多くの利益を得ると見られます。この結果の主な根本的な理由の一つは、EU28の生産ネットワークが、セクター間および国家間で、より緊密に統合されていることです。これは、複数セクターのアプローチによってのみ前面に示すことができます。
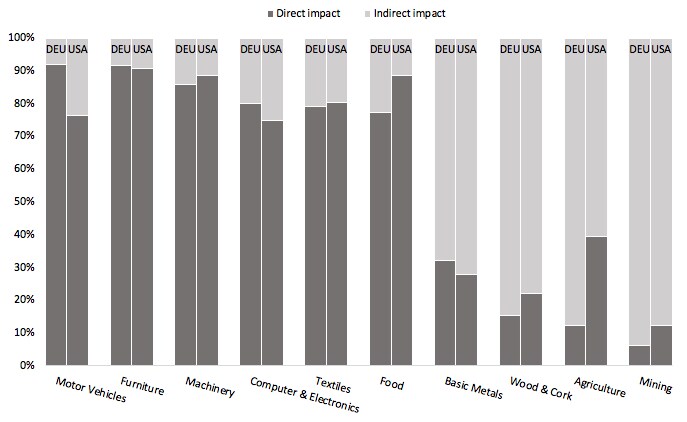
我々の研究から得られた新たな知見は、あるセクターがより上流にあるほど、間接的な生産効果が強くなるということです。これは図2に示されており、そこではEU・米国間の自由貿易による利益を、ドイツと米国の2か国について、直接効果と間接効果に分解しています。直接的な生産利益は、そのセクターの直接輸出に対する関税引き下げによる、そのセクターの国内生産の増加として定義されます。間接的な生産利益は、より下流のセクターにおける関税引き下げから生じます。図2は、ドイツの非鉄金属のような上流セクターについて、貿易自由化による生産利益は、米国がドイツからの輸入非鉄金属に課す関税を30%引き下げることから生じる一方で、ドイツの非鉄金属の生産利益の70%は、それが供給するドイツ国内または他のEU諸国の下流セクターにおける貿易自由化から間接的に生じていることを示しています。米国の上流の非鉄金属セクターにも同様のことが当てはまります。
対照的に、ドイツの自動車のようなより下流のセクターでは、生産利益の大部分は米国による自動車関税の引き下げから生じています。ドイツの自動車セクターは、自らのセクター以外のセクターにおける貿易自由化からはあまり利益を得ていません。
従来の引力モデル分析を用いて二国間の自由貿易を評価する場合、これらの間接的な生産効果は、分析がセクター間の産業連関を捨象するため、考慮されません。したがって、TTIPのような二国間自由貿易協定による経済的利益を評価するために従来の引力モデル分析を用いることで生じる測定バイアスは、あるセクターが価値連鎖においてより上流にあり、他の多くのセクターに供給している場合(例:非鉄金属セクターの事例)に、より大きくなることを示しています。
EU加盟国の中で、TTIPから(相対的に)最も大きな利益を得ると見られるのはアイルランドであり、続いてドイツ、ベルギー、オランダとなっています。この異質性は、これらの経済の部門構成と、EUの生産ネットワークにおける主要セクターの中心性に由来します。これは、ネットワークの中心性がセクターの影響を決定し、産業連関ネットワークにおける連鎖効果を通じて集計的なショックの影響を左右すると主張する、Acemoglu et al.(2012)らの結果を裏付けるものです。大幅な関税引き下げに直面するセクターでも、他のセクターと十分に結びついていなければ集計的な影響は大きくならない可能性があり、一方で、小幅な関税変更に直面するセクターでも、経済の中心に位置し多くのセクターに供給している場合は、大きな集計的影響をもたらすことがあります。したがって、マクロ的な観点から見ると、この自由貿易協定へのきめ細かなアプローチは重要です。




