リショアリング、ニアショアリング、海外直接投資は、ラテンアメリカ・カリブ海地域に大きな恩恵をもたらし、経済成長の促進に寄与しうる。
ラテンアメリカ・カリブ海地域の各国は、ニアショアリングと海外直接投資がもたらしうる潜在力を十分に引き出すため、依然として必要な能力開発、インフラ投資、貿易政策の改革を進める必要がある。
この地域では海外直接投資の伸びが現在低水準にあるが、それを押し上げるための的を絞った政策が存在する。アジアや、ラテンアメリカ・カリブ海地域の一部の国々には、その実例がある。
2023年末、ラテンアメリカの国家元首との会合において、米国のジャネット・イエレン財務長官は、「フレンドショアリング」に関する構想を改めて示した。すなわち、「信頼できるパートナーや同盟国の幅広い集団へとサプライチェーンを多様化すること」であり、これは「ラテンアメリカ・カリブ海地域の成長を促進する、大きな潜在的恩恵」をもたらしうるという見方である。
しかしながら、ラテンアメリカ・カリブ海地域の国々は、ニアショアリングの流れに乗ることにも、海外直接投資から最大限の開発効果を引き出す戦略を全般的に策定することにも、遅れをとってきた。この両方が、こうした機会を逃さないために不可欠である。
戦略的な立ち位置
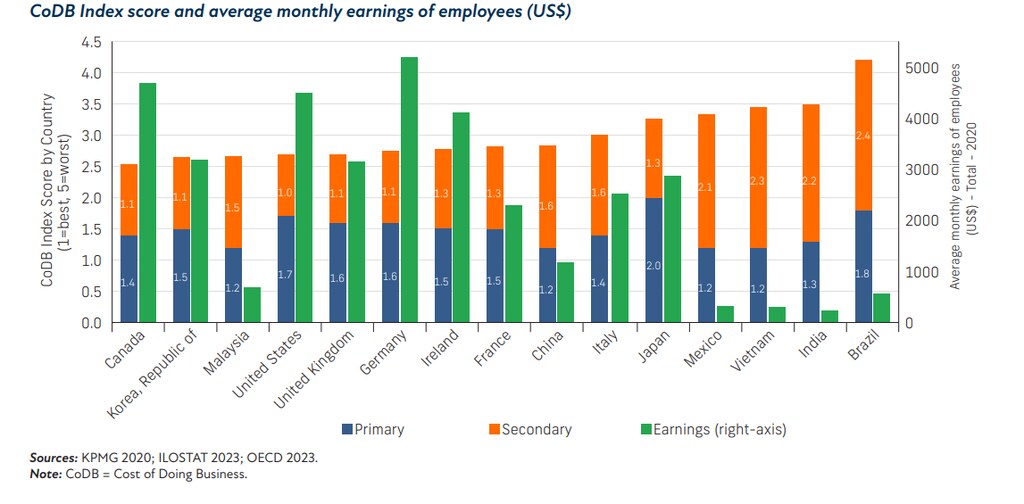
この地域が海外直接投資やグローバル・バリューチェーンの一部をより多く呼び込むための好条件は、ますます揃いつつあるように見える。かつては中国の低賃金の魅力が、言語、文化、時差の面でのラテンアメリカ・カリブ海地域の近接性に勝っていたが、今や中国の賃金はブラジルやメキシコの賃金を上回っている。COVID-19パンデミック期のサプライチェーンの脆弱性と、深刻化する米中間の地政戦略的対立により、投資家はリスクを地理的に分散させようとしており、この傾向は続くと見込まれている。
さらに、この地域の非常に環境に配慮したエネルギー網は、エネルギーの50%が再生可能エネルギーによって生み出されている ことから、石炭依存度の高いアジアの輸出品と競争する上で有利な立場にある。欧州連合(EU)による潜在的な炭素国境調整措置への対応においても有利な立場にある。
この地域には、確かに資本と技術の注入が必要である。その成長率は2~2.5%と控えめであり、これは他の新興市場のおよそ半分の水準である。この低成長は、それに見合う控えめな設備・機械投資と、生産性を高める技術革新によって規定されている。インフラを含む公共投資は、国内総生産(GDP)に占める割合でみると、アジアやアフリカの半分の水準にとどまっている。COVID-19の期間中に蓄積された債務は、近い将来における新規事業のための財政余力を制約している。これまで海外直接投資が担ってきたGDPの3~4%に相当する水準まで押し上げることができれば、大きな貢献となるだろう。
障壁への対応
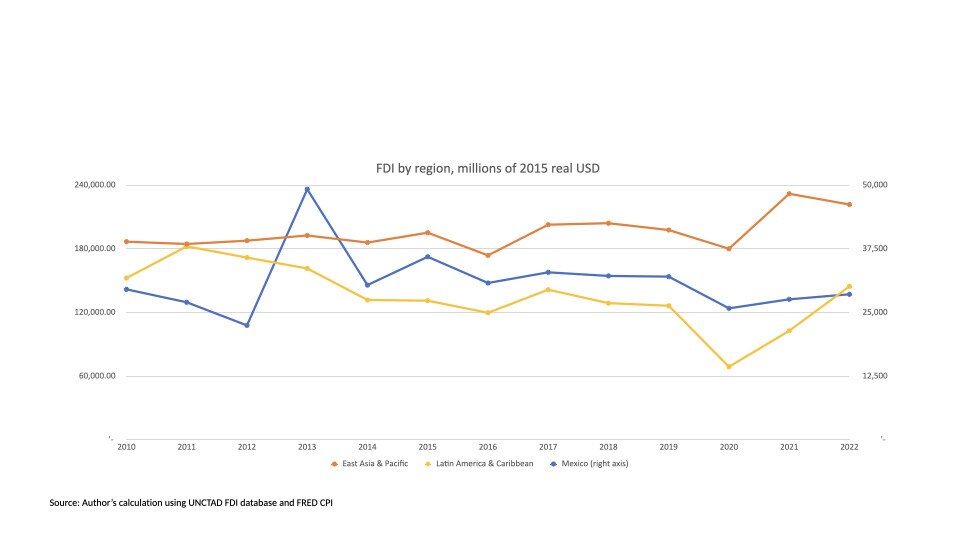
しかし、好条件がそろっているかどうかにかかわらず、ラテンアメリカ・カリブ海地域の国々がニアショアリングの流れに乗れているとは言い難い。中国の賃金が絶えず上昇しているにもかかわらず、2018年の中国に対するトランプ政権による関税や、リスク削減の動きが続いているにもかかわらず、2022年にパンデミック後の回復として同地域への海外直接投資の流入が増加したものの、それは10年にわたる減少の後のことであり、依然として2010年の水準を大きく下回っている。さらに、海外直接投資は、例えばベトナムなど、賃金が依然として競争力のあるアジアの国々へと流れてきたように見える。
賃金以外にも、他の面でのコストの高さが、この地域の競争力を損なっている。最近の調査によると、KPMGとManufacturing Instituteは、税金や資金調達などの他の主要な一次的コストの高さを指摘している。さらに、インフラ、物流、労働力の質、政策の安定性といった二次的コストを考慮に入れると、例えばブラジルと比べて、カナダ、韓国、米国、さらにはドイツが優位に立っている。
世界銀行によるその他の研究も、ラテンアメリカ・カリブ海地域が競争力を高めうることを裏付けている。世界銀行物流パフォーマンス指数では、ラテンアメリカ・カリブ海地域は、ランキングに含まれる139か国のちょうど中位に位置づけられている。開発途上地域の中でも、ラテンアメリカ・カリブ海地域はGDPに占めるインフラへの投資が最も少ない部類に属しており、その水準は東アジアのおよそ3分の1にすぎない。また、この支出はより効率的である必要がある。
世界銀行の企業サーベイによると、企業の29%が、成長の障害として適格な労働者の不足を挙げている。これはアジアの15%と比べて高い水準である。北米自由貿易協定の締結から長年が経過した今でも、メキシコ北部の工業団地は、電力と水の不足を主要なボトルネックとして不満を訴えている。
政策の道筋
こうした課題は決定的な障害となるものではなく、政策によって的を絞って対処することができる。中国では、地方政府による積極的な政策が、海外直接投資を誘致し、その成功を促すために活用された。例えば、企業が地域の制度を理解できるよう支援し、ボトルネックを解消することなどがその例である。
同様に、シンガポール経済開発庁は、非常に歓迎的な事業環境の中にあってさえ、海外直接投資を呼び込み、より高度な業務へと段階的に移行するよう促すうえで極めて重要な要素とみなされており、ラテンアメリカ・カリブ海地域の国々も恩恵を受けうるものである。
より広く見れば、シンガポールとアジアの新興四小龍(香港、シンガポール、韓国、台湾)は、現地企業の能力と現地のイノベーション・システムの向上に積極的に取り組んでおり、その結果、より高度な業務が国内に移され、サプライヤー・ネットワークが有機的かつ効率的に形成されるようになっている。
多様なアプローチ
現在の好機を活かすための計画は、ラテンアメリカ・カリブ海地域において、いまだ確かな形で打ち出されていない。メキシコは曖昧な姿勢をとっており、その中には、海外直接投資の促進機関を廃止したことや、観測筋は、現在の海外直接投資の流入額の数倍を逃していると懸念している。
一方、コスタリカは、2022年のCHIPS・科学法の恩恵を得るために米国と協力し、そのエンジニアリング能力と熟練労働力を活かして、今後2年間で12億ドルのインテルの新規投資を誘致してきた。コロンビアも慎重ながら前向きな一歩を踏み出し、最近は米国のCEOをカリとキブドの各都市に招いた。ただし、こうした取り組みは、さらに強化されうる余地がある。
この国は、両岸に港を有しており、メデジンやボゴタなどの確立された製造拠点や、比較的穏やかなコーヒー地帯の都市(良好なインフラと教育を備えている)を有している。その中には、カルダス県のマニサレスのように、マサチューセッツ工科大学と積極的に協力して起業環境の改善に取り組んでいる都市も含まれる。シンガポール型の取り組みは、これらの地域と潜在的なパートナーとのマッチングに役立ちうる。
機会から投資へ
近接性だけでは、海外直接投資を保証することも、過去の時代よりも動的な開発効果を確実にすることもできない。より意図的かつ精力的な取り組みとビジョンがあれば、この地域を成長の停滞から脱却させる助けとなりうる。
ラテンアメリカ・カリブ海地域が、商品を含め、ニアショアリングおよびグリーン移行に関連する海外直接投資を受け入れ、それを雇用や税収の源泉としてよりも、国家の学習の要としてとらえるならば、この二つの動きは変革をもたらしうるものとなるだろう。
そのためには、貿易円滑化と港湾効率の改善、現地の状況への対応の支援、そしてより深い貿易協定が必要となる。しかし同時に、能力の開発、すなわち、基礎教育と技術教育、経営能力と工学的能力が、アジアで見られた成功に不可欠であったことを踏まえ、これらを整備することも必要となる。




