新型コロナウイルス感染症(COVID-19)は、世界各地に甚大な経済的混乱をもたらした。
政策担当者は、企業や労働者を支援するため、財政政策の実施を余儀なくされた。
グレート・ロックダウンが終わるまで、財政政策の柔軟性を保ち、適切に運営することが極めて重要だと、IMFのエコノミスト2人は述べる。
長引く新型コロナウイルス感染症(COVID-19)のパンデミックを受け、世界ではすでに前例のない規模となる約11兆ドルの財政政策が実施された。しかし、確認された感染者数と死者数が急速に増え続けるなか、政策担当者は公衆衛生対策を最優先に据えつつ、支援的で柔軟な財政政策を維持し、経済の変革に備えなければならない。
政策担当者は、将来のショックによりよく備えるため、深刻化する貧困と格差、そして危機によって露呈した構造的な弱点に取り組むべきだ。
ビクトル・ガスパール
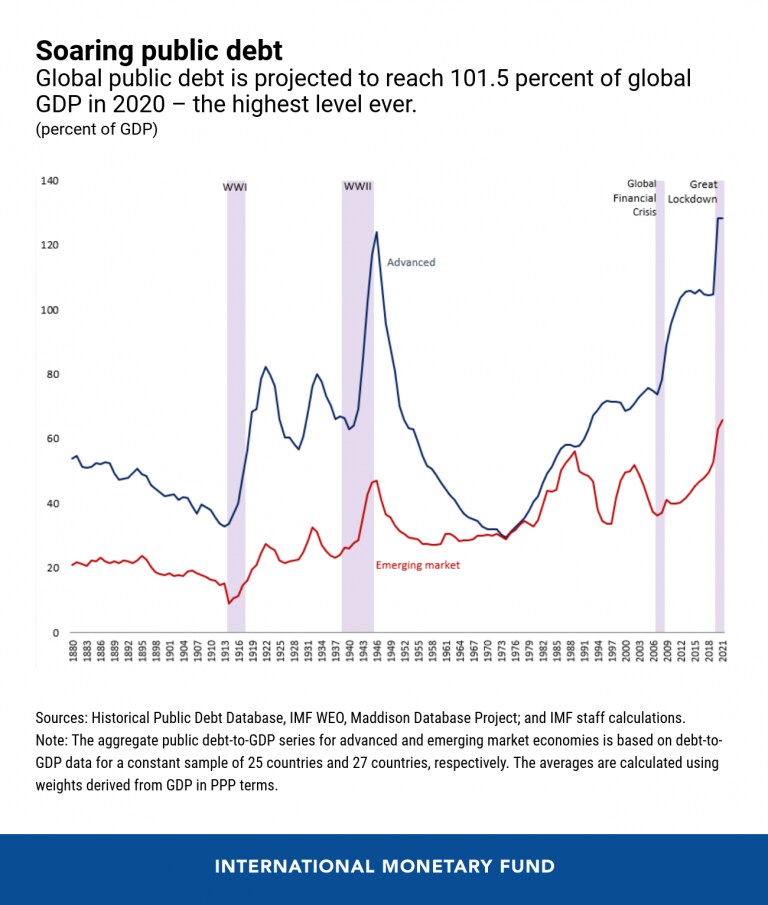
世界の生産が急減するなか、医療体制の強化、失われた家計所得の補填、大規模な倒産の防止に向けて、大規模な財政対応が必要となった。しかし、政策対応の結果、世界の公的債務は記録史上最高水準に達し、世界GDPの100%を超え、第二次世界大戦後のピークを上回った。
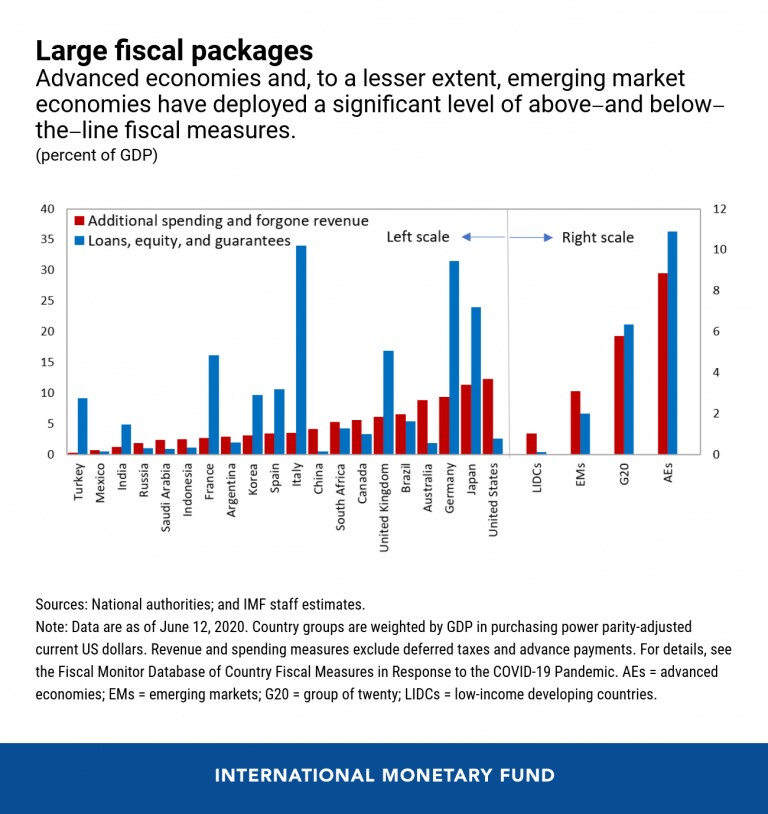
新型コロナウイルス感染症(COVID-19)のパンデミックに対応した各国の財政措置をまとめた「財政モニター」のデータベースによると、50か国を超える代表的な標本を対象とした場合、これまでの世界全体の財政支援総額は、収入や支出に直接影響する措置(納税猶予や現金給付など)である「ライン上」の支援と、公的部門による融資、株式注入、政府保証を含む「ライン下」の支援とに、ほぼ均等に分かれている。
グレート・ロックダウンからの段階的な再開に向けた財政政策
財政措置の必要性はここで終わるわけではなく、危機を脱したとは言えない。多くの国が慎重にグレート・ロックダウンからの脱却を始めているが、保健危機の解決策がないなか、景気回復の道筋には大きな不確実性が残っている。
公衆衛生は依然として最優先事項である。健康上のリスクを抑える政策は、信頼と信用の回復に大きく寄与し、それによって経済活動と雇用を支え、財政への圧力を和らげる。今後は、早期かつ対象を絞った封じ込め措置を講じれば、一般的なロックダウンに比べ、経済的・財政的コストを大幅に抑えられる。正確で、適時かつ包括的な健康と社会経済的成果に関するデータは、感染の発生状況を監視して迅速に対応し、将来の感染拡大にも対処できるという安心感を人々に与えるうえで不可欠である。
第二に、危機から安全かつ持続的に脱却できるまで、財政政策は支援的で柔軟な姿勢を保つ必要がある。逆風シナリオでは公的債務がさらに増加する可能性がある一方、時期尚早な財政引き締めは、景気回復を頓挫させ、将来の財政コストをより大きくするリスクをさらに高める。政策担当者は、感染の再発に伴う保健、経済、財政上のリスクに対処できるよう、柔軟に規模を調整できる緊急時対応計画を準備すべきだ。対象を絞った支援の実施が遅れないよう、新世代の自動安定化装置が必要となる可能性がある。
第三に、この危機は経済を大きく変える。危機で失われた雇用の多くは、おそらく戻らない。航空旅行のように恒久的に縮小する可能性のある分野から、デジタルサービスのように拡大する分野へ、資源の移動を促す必要がある。支援の重点を雇用の維持から、人々が再訓練を受けたり、分野を越えて移動したりする際の支援へと移すべきだ。流動性は不足していても支払い能力のある企業と、支払い不能の企業を区別する必要がある。政府は、転換社債の活用や、戦略上重要でシステム上の影響が大きい企業への株式注入(あるいは一時的な国有化)など、さらなる措置を講じる可能性がある。多くの国では、債務超過の解消と長期的な経済的損傷の防止に向け、法的な仕組みを改善するための迅速で断固とした行動も必要となる。
債務水準の持続可能性を保つ
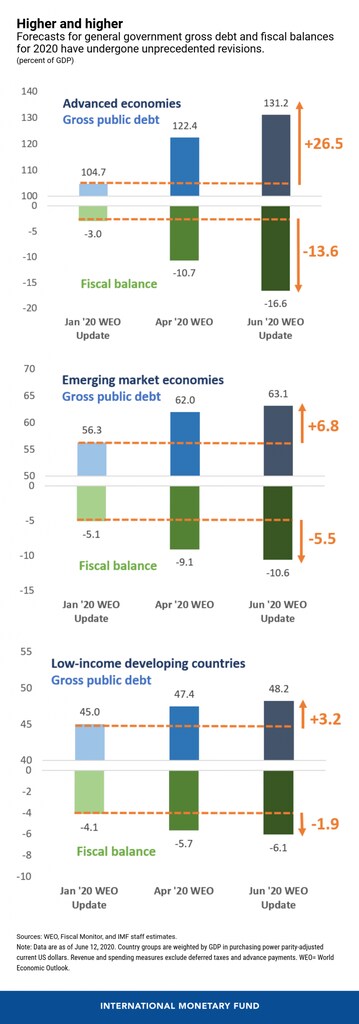
財政支援を継続する必要性は明らかだが、債務を持続不可能な水準にせず、各国がそれをどう賄えるのかという問題が生じる。2020年の財政赤字は、2020年1月の世界経済見通しと比べ、先進国(AE)では5倍を超え、新興市場国・地域(EME)では2倍を超えると予想されており、その結果、公的債務はGDP比でそれぞれ26ポイント、7ポイントという前例のない増加となる。
危機によって予備的貯蓄が増え、投資需要が弱まるなか、多くの政府は歴史的な低水準にあり、長期間その水準が続くと予想される借入コストの恩恵を受ける。さらに、当面は経済が潜在力を下回って推移すると予想されるため、インフレ圧力は抑えられ、中央銀行が金利を引き上げる必要性も低い。基準シナリオでは、低金利と経済活動の力強い回復予測に後押しされ、公的債務は2021年に安定すると見込まれる(米国と中国を除く)。
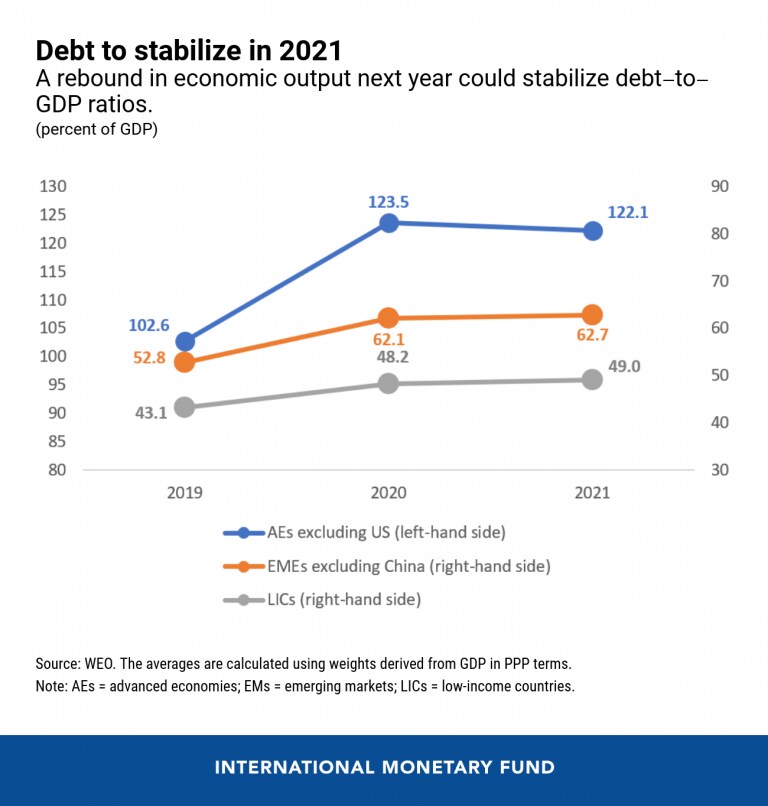
それでも、慎重な対応が求められる。債務水準や資金調達能力は国によって大きく異なり、予測をめぐる不確実性も高い。3月にそうだったように、特に新興国やフロンティア市場では借入コストが急上昇する可能性がある。すでに債務が高く、成長率が低い状態でこの危機を迎えた国々にとっても、持続可能な財政収支に戻る道筋を確保することが鍵となる。各国政府は、歳入動員の改善に基づく信頼性の高い中期財政計画を進める必要がある。その計画には、租税回避の最小化、一部の国における税の累進性強化、炭素価格付け、歳出効率の向上(例えば化石燃料補助金の撤廃)などが含まれる。計画を透明性をもって伝えることで、移行期における国債市場の潜在的な変動を抑えられる。さらに、国際機関は、自己実現的な市場のパニックによって国際流動性へのアクセスが妨げられないようにしなければならない。
国際社会はまた、医療体制を支え、人々の生活を支えるための資源が不足している脆弱な低所得途上国(LIDC)が、譲許的融資を受けられるようにし、場合によっては無償資金を提供しなければならない。すでに72か国がIMFの緊急支援を受けているが、二国間・多国間の支援はさらに大幅に拡大する必要がある。より貧しい国々には、G20の債務支払猶予イニシアティブなどを通じて、債務救済の継続が必要となる場合もある。
COVID-19後の財政政策
新型コロナウイルス感染症(COVID-19)に対する有効なワクチンと治療薬が広く利用できるようになれば、私たちはポストCOVIDの世界に入り、グレート・ロックダウンから真に脱却することになる。それが可能となるのは、国際的な連帯によって、先進国と途上国を問わず、すべての人が治療とワクチンを利用できる場合に限られる。その段階で各国政府は、強靱で持続可能かつ包摂的な成長に向けて、財政政策の方向を転換すべきだ。
政策担当者は、将来のショックによりよく備えるため、深刻化する貧困と格差、そして危機によって露呈した構造的な弱点に取り組むべきだ。そのためには、より強固な医療制度、資源を拡充した社会的セーフティネット、デジタル化への投資が含まれる。当局は、より環境に配慮し、雇用創出力が高く、イノベーション主導の成長を促す、気候に優しい投資を積極的に支援すべきだ。財政政策は、医療と教育への普遍的なアクセスを目指す支出や累進課税制度を通じて、格差にも対処しなければならない。
ポストCOVID-19の世界がどのような姿になるかを高い確信をもって予測することはできない。変革が深遠なものとなることは確かだ。将来がどのような姿であれ、構造変化を促し、格差に対処し、より環境に優しい未来への移行を支える柔軟な財政政策が必要となる。




