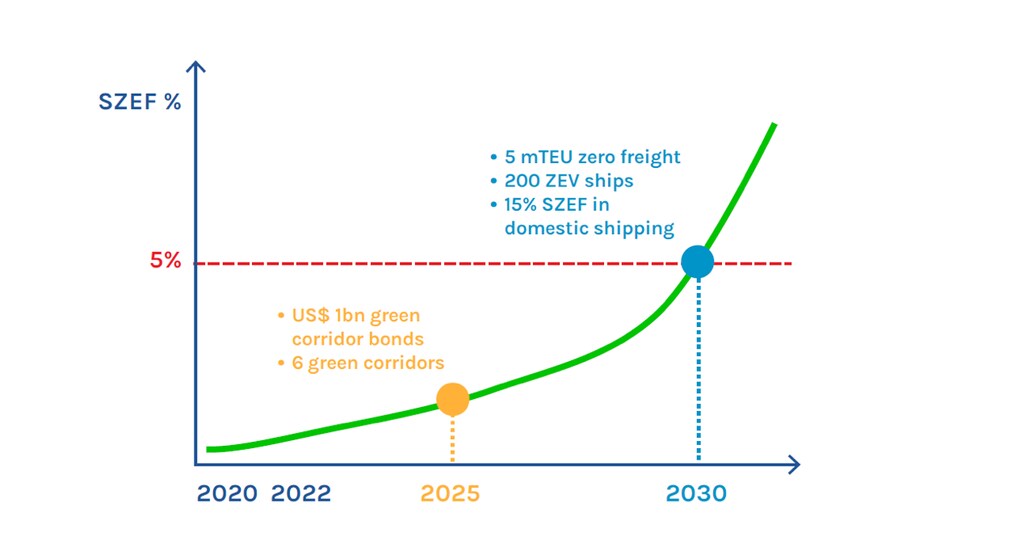
海運業界は、パリ協定に沿って摂氏1.5度の経路に合わせることを目指しており、これには2030年までに国際海運燃料の5%をゼロエミッション燃料が占めることが求められます。
海運業界の2030年における技術的ブレークスルー目標は、技術供給の拡大、資金動員、政策面での支援、拡張可能なゼロエミッション燃料に対する需要の集約、そして真にグローバルな移行を確保する公平なアプローチに依存しています。
業界の5%に向けた進捗を継続的に追跡することは、現在のギャップと課題を特定し、行動を促すのに役立ちます。
海運業界は、世界の温室効果ガス排出量のほぼ3%を占めており、年間で排出しています。もしこれが一国であれば、世界第6位の排出国とみなされることになります。しかしながら、この輸送手段は物流の中核を担っており、世界貿易の約90%は船舶によって運ばれており、民間および公共のステークホルダーは、その持続可能性を高める方法を模索しています。
海運業界がパリ協定に沿った摂氏1.5度の目標を達成するには、業界は2030年のブレークスルー目標、すなわち国際海運燃料構成においてスケール可能なゼロエミッション燃料が5%を占めることを達成しなければなりません。2030年が目前に迫る中、この目標に向けた進捗について、透明性と説明責任の強化が求められています。2021年、UMASは海運におけるゼロエミッション燃料の供給に向けた行動計画を取りまとめました。現在、UNFCCC気候変動ハイレベル・チャンピオンズ・チームおよびUMASは、Getting to Zero Coalitionの支援を受けて、進捗報告書を公表しました。同報告書によれば、業界は部分的に軌道に乗っているものの、影響力を高めるためには取り組むべきいくつかのボトルネックがあります。
海運のエネルギー移行を支える5つの変革レバー
この燃料移行は3つの段階に分けることができます。初期段階は出現であり、イノベーションによって新燃料の市場性が高まる段階です。次に普及の段階では、既存の選択肢と比べて新燃料の市場シェアと価格競争力が高まります。そして最後に再編の段階では、新燃料が市場で支配的な地位を獲得します。海運は現在出現段階にあり、出現から普及、再編へと進展させるために、5つの異なる変革レバーのセットが支援となります。
新燃料に関連する技術・供給および需要に関して、さまざまな主体による行動が必要です。これには、バンカリング(燃料補給)インフラの整備、燃料生産、船上推進技術の革新、ゼロカーボン貨物需要の統合が含まれます。また、移行を支援できる資金および政策メカニズム、そして最後に、海運の脱炭素化に対する代表性、緊急性、認知度を高めるための個人および組織による市民社会の行動も含まれます。
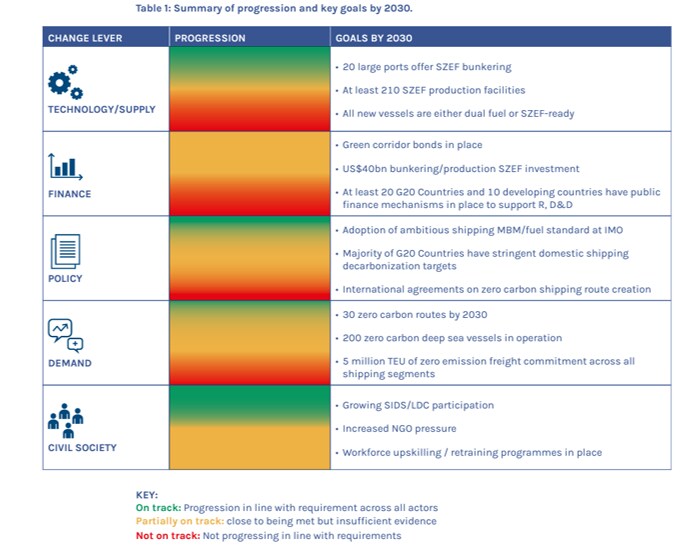
5つのレバーはいずれも部分的に軌道に乗っており、一部では既に進展が見られますが、進展が必要な領域は依然として多く残されています。需要と技術・供給に関しては、国際的に少なくとも203件の海運脱炭素化のパイロットおよび実証プロジェクトが既にパイプラインに入っています。バンカリングおよび安全ガイドラインに関しても進展が見られています。
現在の主要な課題は、コミットメントから投資およびインフラ開発へと移行することです。資金面では、ポセイドン原則など、コミットメントが拡大しています。同原則は海運の債務融資の50%以上を占めていますが、燃料生産およびバンカリングインフラに対する財政的コミットメントについては、さらなる進展が必要です。
政策面でも進展があり、IMOは短期的な措置および温室効果ガス排出価格設定に関する取り組みを進めています。同様に、市民社会の取り組みも、いくつかのイニシアチブの認知度向上により活発化していますが、新興経済国においてより多くの機会を活用すべきです。
海運およびその他のステークホルダーへの影響
過去2年間で、すべてのバリューチェーンの主体が共通目標の下に結集し、確固たる基盤を築くことで、2030年目標に向けた整合性の面で大きな進展が見られました。しかしながら、私たちは岐路に立っています。これらのコミットメントや誓約を実行可能なソリューションへと転換するには、さらなる努力が必要です。
エネルギー企業は、グリーンエネルギー開発プロジェクトを計画する際、海運部門からの想定需要に対してより大きな確信を持つ必要があります。貨物所有者は、サプライチェーン横断的な協力や投資に参加するよう動員される必要があり、それには貨物運賃の対応する割合について、ゼロエミッション燃料に対するプレミアムを支払うことも含まれます。投資家は、バリューチェーン全体で必要な投資額を定量化する必要があります。海運会社は、新造船および改造への計画と投資に対する確信を持つ必要があります。そして規制当局は、移行を可能にするための公正な競争条件が整っていることを確保する必要があります。
どの行動が順調に進んでおり、どの行動が遅れているのかを把握することは、最も影響力のある分野に取り組みを動員するうえで不可欠です。IMOにおける国際的な行動が必要です。これがなければ、5%目標の達成は困難になります。2040年代に必要とされるゼロカーボン燃料を迅速かつ広範に普及させるためには、大規模導入の鍵となる、部門全体の脱炭素化政策が不可欠です。
さらに、世界的な脱炭素化の動向を加速させるため、IMOおよび複数国間のレベルでの国際的な政策展開が必要です。これには、5%のSZEF採用および2050年までの完全な脱炭素化に沿った、短期および中期的措置のIMOによる適時の採択が含まれるべきです。

国内政策は、国内海運の脱炭素化に必要な生産およびバンカリングインフラを支えるうえで中心的な役割を果たします。加えて、海運業界全体にわたる幅広い業界の行動が必要です。これには、10以上の生産施設を伴うSZEF生産経路の開発への投資、そして少なくとも主要港20におけるSZEFの供給可能性、ならびに船上で使用するための投資技術が含まれます。
貨物購入者も、2030年までに少なくとも5 百万TEUのゼロエミッション貨物の導入に取り組む必要があります。船主も、ゼロエミッション対応船舶のみを発注することにコミットする必要があります。最後に、短期的に実証プロジェクト、パイロット、研究開発への業界の参加は、ベストプラクティスの形成とバリューチェーン横断的な関与の拡大に役立ちます。
さらなる行動の機会
これは、COP27に向けた道のりにおける重要な節目です。非国家主体および国家主体を含むすべての関係者を巻き込み、真の変化を推進するためには、実行への真の転換が必要であることを示しています。ただし、この転換は、あらゆるレベルで必要な変革を推進するために、海運のバリューチェーン全体にわたる抜本的な協力と、官民パートナーシップの価値を通じた連携なしには実現できません。
2030年の5%のブレークスルー目標は下限であり、上限ではありません。今この10年間に排出量の大幅な削減に向けた早期行動を取らなければ、移行はより混乱を招き、将来的にはより高コストになるでしょう。COP27は、障壁を取り除き続け、業界で生まれている解決策の取り組みを可能にし、急速に拡大させるためのプラットフォームを提供します。
海運業界が、ゼロカーボンの世界への公正で健全かつ強靭な移行において主導的な役割を果たす意向であることは明らかです。私たちは、この目標に向けた進捗を引き続き監視・追跡し、これを協力を強化し、ペースを加速させ、コミットメントを行動へと転換するためのシグナルとして捉えなければなりません。




