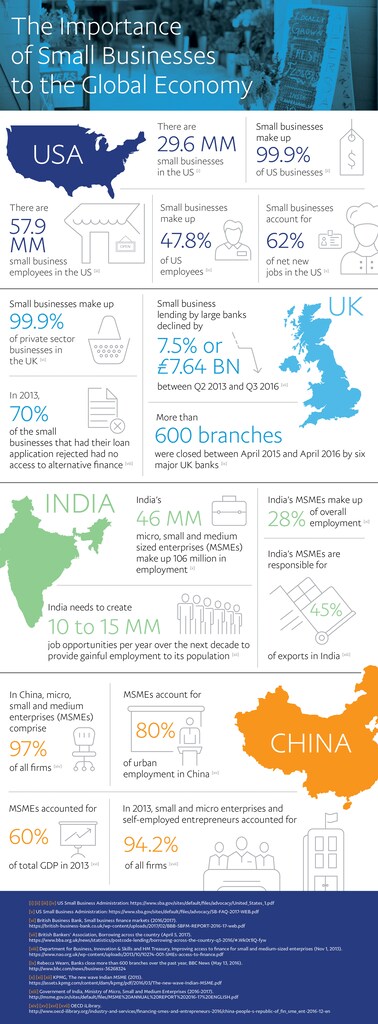
中小企業は、経済的な機会や多様性を生み出し、地域社会全体の健全性を支えるなど、世界経済において重要な役割を果たしている。しかし、現在の傾向が続けば、近いうちにこうした企業の多くが廃業し、最も規模の大きいごく少数の企業だけが営業を続ける世界で目覚めることになるかもしれない。
これは、イノベーションや雇用、拡大する所得格差、そして世界中の地域社会に大きな影響を及ぼす可能性がある。しかし、官民および社会セクターが協力すれば、あらゆる規模の企業が成長し、繁栄できるよう、手頃なツールを誰もが利用できるようにすることができる。それによって活力ある経済と、より多様で包摂的な世界を育むことができる。
世界的に進む商業の集約化
店舗を閉鎖し、人員を削減し、破産を申請する企業がすでに現れ始めている。新たな商業環境で競争できないためだ。こうして商業の集約化が進んでいる。
この傾向は世界中の市場に影響を及ぼしている。米国では、小売業の雇用が毎月約1万件失われていると推計されており、2017年には8,600店を超える店舗が閉鎖した。これは記録上最多の数である。また、最近のエコノミスト誌の調査によると、経済センサスの対象となった900業種のうち、ほぼ3分の2で、1997年より2012年のほうが市場の集中度が高かった。
この集約化は中小企業にとりわけ大きな打撃を与えている。OECD(経済協力開発機構)加盟国の大半で、中小企業が雇用の60~70%を占め、新規純増雇用に占める割合も不釣り合いなほど大きいことを考えると、懸念すべき状況だ。
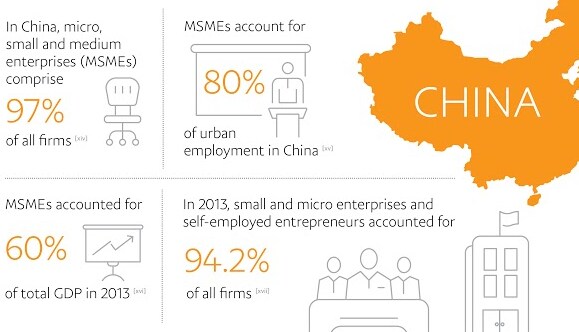
インドでは、零細・小規模・中規模企業(MSME)4,600万社が、同国の総雇用の約30%を占めると報告されている。また、近年の調査によると、中国ではMSMEが全企業の97%、都市部雇用の80%、国内総生産(GDP)全体の60%を占める。これらの企業の成功は、地域社会の経済的な健全性にとって欠かせない。
テクノロジーとパートナーシップ
この集約化にはいくつかの要因が寄与している。たとえば、テクノロジーを活用した規模の経済により、最大手の一部企業は、小規模企業には到底かなわない商品やサービスを提供できる。しかし、多様な企業を支えるために、イノベーションと連携を進められる分野が3つある。
1. モバイルテクノロジーとシームレスな商取引ツールを誰もが利用できるようにする
近年見られる集約化を招いた重要な要因のひとつは、モバイルテクノロジーの急速な普及と定着だ。消費者は、商取引を行う主な手段としてモバイル端末を使うようになっている。モバイルへの移行は、身近なところで進んでいる。たとえば、人口の半数以上が携帯電話で支払いをしたことがあると報告するケニアから、急速にキャッシュレス経済へ移行しているスウェーデンまで。スマートフォンの普及がインターネット接続と利用の拡大を促すなか、この傾向はさらに加速する。
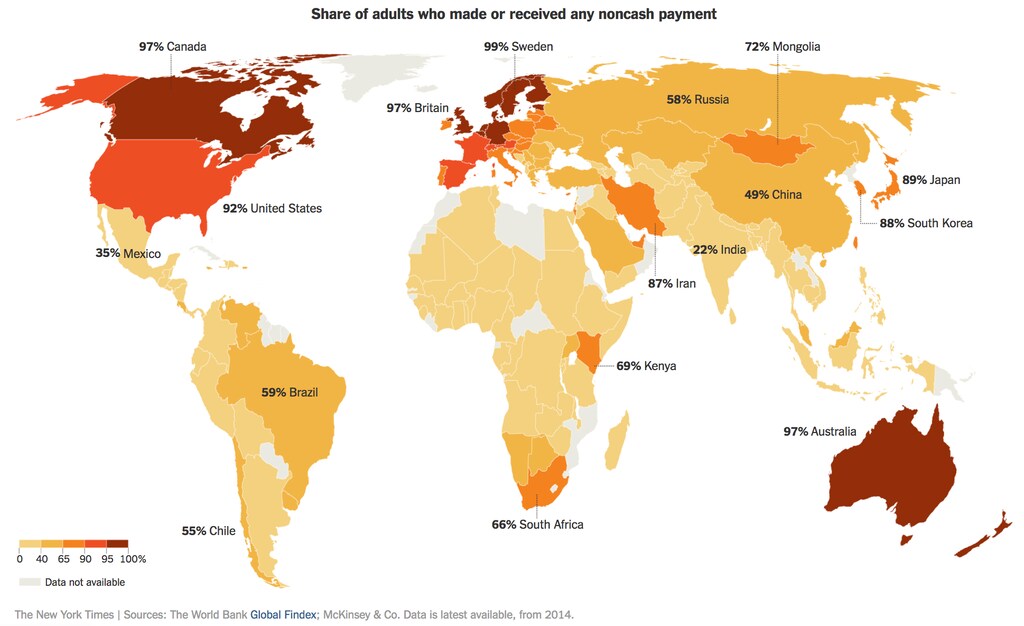
今後数年間で、このモバイルへの移行により、世界の商取引に占めるモバイルの割合はますます高まるだろう。モバイルは新たな機会を切り開き、商品やサービスを見つけたその場で企業と消費者がつながることを可能にしている。一方で、世界規模でシームレスな商取引体験を構築する資源を持つ一部の企業に、商取引を集中させてもいる。ビジネスの場がモバイルからソーシャルメディア、さらには仮想現実や拡張現実などへと広がるにつれ、この集約化はさらに進む可能性が高い。
たとえば、PayPalやFacebookなどの企業は、ソーシャルメディアのような新たな場でデジタル商取引を可能にするため、提携している。こうした連携を通じて、最も小規模な企業でさえ、商取引が生まれつつある新たな場で世界中の消費者に門戸を開くことができる。テクノロジー分野と金融分野が協力すれば、あらゆる規模の企業に機会をもたらすツールを誰もが利用できるようにできる。
2. 小規模企業が手頃な資金調達を利用できるようにする
世界金融危機以降、銀行は小規模企業向け融資の件数と融資額を減らしてきた。そのため、起業家や小規模企業にとって、創業し、成長し、規模を拡大することが一段と難しくなっている。調査によると、融資の減少は集約化をさらに進める要因となりうる。一方、テクノロジーやビッグデータの進歩に加え、信用力を評価する新たな手法が登場したことで、官民セクターや個人が企業に融資しやすくなり、安全性が高まり、費用対効果も向上している。
こうした資金調達の減少を受け、フィンテック企業は銀行と提携することも多く、企業が自社に再投資し、ひいては地域社会にも投資できるよう、手頃な資金へのアクセスを提供している。キヴァのような非営利団体は、世界中の起業家や小規模企業にマイクロローンと機会を届ける支援をしている。また、ミルケン研究所のようなシンクタンクは、世界銀行などの国際機関と連携し、途上国の小規模企業に資金を提供して雇用を創出している。それでも、できることはまだ多くある。
3. 小規模企業の越境ビジネスへの転換を支援する
今日の実店舗型ビジネスが顧客として獲得できる範囲には限りがある。一方、独自の商品や競争力のある価格を求め、国境を越えて買い物をする人は増えているという報告がある。フォレスターによると、越境ショッピングは電子商取引全体の20%を占めるようになると、今後5年以内に予測されている。
それにもかかわらず、世界銀行の報告によると、低所得国でオンライン販売を行うのは、わずか小規模企業の約9%、中規模企業の16%にすぎない。高中所得国でさえ、オンライン販売を行う小規模企業は30%未満、中規模企業は40%未満だ。
小規模企業には、世界中の顧客にリーチできるデジタルツールが必要だ。小規模企業の世界市場への参入を支援する金融、テクノロジー、物流のツールは、すでに存在する。連携によって、こうしたツールをより利用しやすくできる。
公共部門と業界団体は協力して、事業のデジタル化と国際販売の重要性について、地域の起業家を教育するために投資できる。成長の道を模索する地域企業、社会的に有益なプロジェクトへの資金提供に関心を持つインパクト投資家、そして必要なテクノロジーと金融のツールを提供できるフィンテック企業が連携し、こうした能力へのアクセスを広げるべきだ。これにより、経済成長と雇用の大きな部分を担う何百万もの中小企業に商取引をもたらすことができる。
起業家の創業意欲を促し、小規模企業の成長を支える、より活力に満ちた包摂的な経済を築く機会がある。金融サービスのエコシステム、各国政府、多国間機関、非営利団体、シンクタンクが連携すれば、モバイル商取引の機能を誰もが利用できるようにし、手頃な資金調達へのアクセスを広げ、企業が世界の舞台で競争するために必要なツールを整えることができる。
力を合わせれば、経済発展を促進し、より包摂的な社会を実現できる。それが世界の成長、繁栄、平等を後押しする。