世界のグリーン貿易産業は、すでに数兆ドル規模の成長エンジンとなっており、2030年までに7兆ドルの規模に達すると見込まれています。
バリューチェーンと貿易回廊全体に持続可能性を組み込むことで、中国は経済成長を、より広範な気候および開発目標と整合させつつあります。
グローバル貿易などの分野において、有望なアイデアをどのように拡大し、影響力を高めるかは、世界経済フォーラムの「新興経済のリーダーズ年次総会」(「サマー・ダボス」とも呼ばれます)の主要な焦点の一つであり、2026年6月23日から25日まで中国で開催されます。
コストの上昇、貿易障壁、技術競争、気候リスクがグローバル・バリューチェーンを再編する中、不確実な規制環境を乗り越え、持続可能な形で成長する能力が、経済競争力を決定づける特徴になりつつあります。
同時に、世界のグリーン経済は数兆ドル規模の成長エンジンとなりました。2024年に5兆ドルの価値を上回った後、2030年までに7兆ドルを超えると予測されており、グリーン貿易は技術に次ぐ、世界で最も成長が見込まれる二大産業の一つとなっています。
これは、持続可能な貿易と産業変革にとって、数多くの新たな機会を生み出すことになります。
実際、持続可能性に基づく成長の経済性はすでに実証されています。世界経済フォーラムの「CEO気候リーダー連合」は、130社以上の企業を代表し、4兆ドルの売上高と1,200万人の従業員を擁しています。2019年から2023年にかけて、その加盟企業は総排出量を12%削減し、同時に20%の売上成長を実現しました。
中国では、グリーン貿易は2022年に1.08兆ドルに達し、世界全体の12.2%を占めました。また、中国の第15次五カ年計画(FYP)のもとで、グリーン貿易は産業の高度化、環境ガバナンス、長期的な競争力を推進する立場にあります。
バリューチェーンと貿易回廊全体に持続可能性を組み込むことで、中国は経済成長を、より広範な気候および開発目標と整合させる方法を示しています。
中国は、重要分野でどのように貿易を行っているのでしょうか?
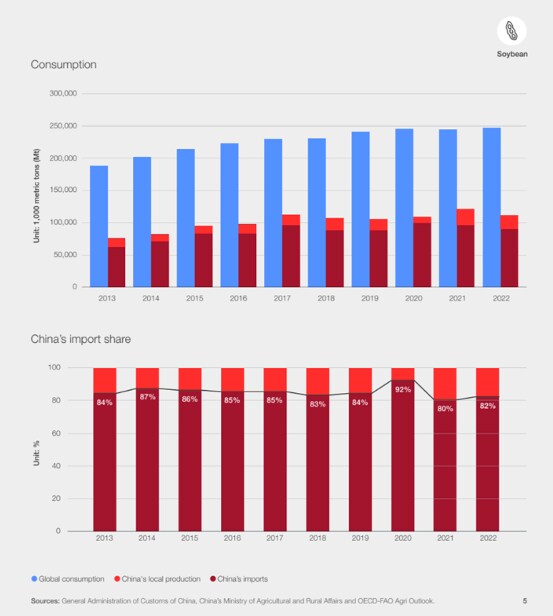
中国は世界最大の大豆輸入国であり、2025年の輸入量は1億1,183万メトリックトンと過去最高を記録し、前年比で6.5%増加しました。一方、第15次五カ年計画の農業計画では、「農産物輸入の多角化と、貿易と国内生産のより良い整合」を求めるとともに、輸入品が環境に与える影響を管理することを掲げています。
これを受けて、中国最大の食品企業であるCOFCO International(中糧国際)とModern Farming Group(現代農業グループ)は、協定に署名しました。2023年には、取引相手とともに、ブラジルの持続可能な生産地域から産出される大豆を供給・受け入れることに合意しています。
この取引の規模は3,000万ドル超であり、中国初の森林破壊・転換フリー(DCF)条項を含む大豆契約です。これにより、同社はグローバルな大豆およびトウモロコシのサプライチェーンから森林破壊を排除し、科学に基づく目標イニシアチブ(SBTi)の1.5°C排出削減目標に沿うことを目指しています。
また、電気自動車(EV)、データセンター、送電網の拡張などのグリーン技術の急速な成長が、銅、アルミニウム、希土類元素に対する前例のない需要を生み出しています。その結果、重要鉱物がグリーン貿易の新たな基盤となりつつあります。
中国の第15次五カ年計画は、希少金属および超硬材料における競争優位性を継続的に強化し、グリーン貿易の取り組みを強化することを目指しています。グリーン鉱業と鉱物は、もう一つの重要分野であり、中国は、アフリカおよび後発開発途上国の工業化を支援するG20イニシアチブの実施を約束しています。
中国の自由貿易区におけるグリーン貿易
グリーン貿易は単なるコンプライアンスの問題ではなく、産業政策、技術開発、税制、財政・金融規制に支えられた成長エンジンでもあります。中国の23の自由貿易区(FTZ)は、例えば、グリーン貿易に注力することが奨励されています。
例えば上海の臨港特別区は、より一層の開放を推進しており、オフショア金融の分野で、若い人材の育成に不可欠な教育、医療、その他の分野への資金と資源の配分を拡大しています。また、広東省のは、国内で先駆的なカーボンフットプリント表示制度を導入し、甘粛省でも同様の取り組みが広がっています。甘粛省は中国でも発展が比較的遅れた地域の一つです。厦門では、自由貿易区が港湾物流の包括的なグリーン化と、海運業務の急速なデジタル化を推進しています。
中国の第15次五カ年計画は、先導的な自由貿易区に対し、より広範かつ地域特化型の戦略の一環として、分野別のグリーン転換ロードマップの策定も義務付けています。その結果、内モンゴル自治区は、新エネルギーの設備容量、石炭生産能力、20種類の主要鉱物の埋蔵量において全国をリードしています。風力および太陽光エネルギー資源は、それぞれ全国の約57%および21%を占めています。内モンゴル自治区の先導的自由貿易区は、風力および太陽光発電設備のリサイクルシステムの構築も計画しています。
産業のイノベーションは政策とどのように相互作用するのでしょうか?
中国のグリーン貿易政策へのアプローチは、産業界がリアルタイムで市場の貿易動向と相互作用し、それを形作ることを奨励しています。中国の先進企業がクリーン技術、トレーサビリティツール、循環型モデルを試行する中で、そこから生まれるデータは国家基準、認証制度、貿易ルールに直接反映されます。工場の現場から政策に至るこの双方向のループが、グリーン貿易のレジリエンスを高めています。
グリーン貿易は、投資および生産の意思決定にもますます影響を与えつつあります。例えば、中国の大手鉄鋼メーカーは、への投資を行いました。EUの炭素国境調整メカニズム(CBAM)に対応し、低炭素生産プロセス、排出量モニタリングシステム、製品レベルの炭素会計機能に投資しています。
同社は、検証可能な排出データを輸出戦略に組み込むことで、海外のバイヤーに対して製品の炭素性能を示す能力を強化するとともに、業務効率の改善も進めています。
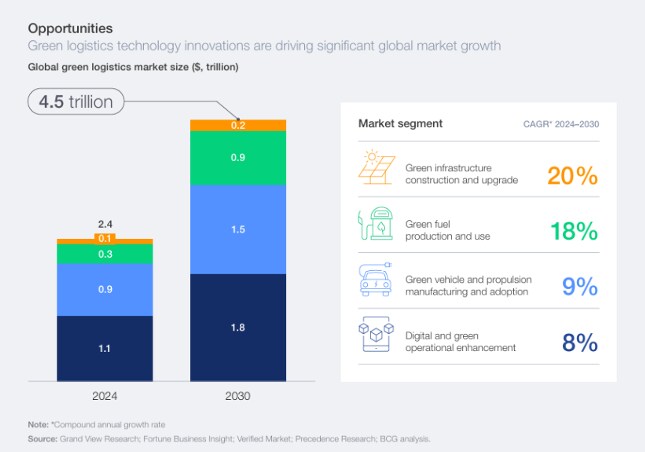
グリーン貿易の変革は、生産にとどまらず、物流ネットワークにも広がっています。世界経済フォーラムの「新興市場のためのグリーン物流イノベーション:競争力と共有価値の創出」 報告書によれば、2030年までに世界のグリーン物流市場は4.5兆ドルに達する見込みです。
報告書で詳述されているように、中国最大級の物流企業の一つである京東(JD)物流は、サプライチェーン全体の排出量を追跡するデジタル炭素管理プラットフォームを構築しています。同社は、低炭素倉庫、水素動力輸送、循環型梱包システムも支えています。
グリーン貿易の機会を捉えるには
中国がグリーン貿易を発展させてきた経験から、国境を越えて応用できる重要な教訓が3つあります。
1. 政策の一貫性が鍵となる
新たな「中国生態環境法典」は、国内の環境ガバナンスへの注力から、地球規模の気候および自然に関する課題への対応へと向かう、中国の学びの歩みを示しています。
2. グリーン貿易はコンプライアンスではなく競争戦略である
価値提案を明確にし、トレーサビリティ、低炭素生産、サプライチェーンの透明性に早期に投資することで、企業は規制リスクをより適切に管理し、顧客の信頼を強化し、新興市場の機会へのアクセスを得やすくなります。
3. 金融機関は野心と実行を結び付けることができる
グリーン貿易金融、持続可能性連動型融資、低炭素貿易インフラへの投資は、この移行を加速させる助けとなります。炭素に関する考慮が世界の商取引にさらに深く組み込まれるにつれ、レジリエントで持続可能なバリューチェーンを支える組織は、長期的な成長においてより有利な立場に立つことになるでしょう。
競争優位性としてのグリーン貿易
世界経済がより複雑で分断された状況に適応する中、レジリエンスと持続可能性は、ます々同じコインの両面になりつつあります。
中国の経験は、グリーン貿易が排出削減の手段としてだけでなく、イノベーション、産業の高度化、サプライチェーン変革の触媒としても機能し得ることを示唆しています。
現在の世界経済において、競争力はコストよりも、レジリエントで透明性が高く持続可能なバリューチェーンの構築にかかっています。
フォーラムは、中国で開催される「サマー・ダボス」(2026年6月23日~25日)に向けて、イノベーションが画期的な成果から規模の拡大、そして影響力の創出へとどのように進むかに焦点を当てています。最新情報はこちら。





