2050年のネットゼロ排出目標を達成するには、投資を3倍に増やし、2030年までに世界全体の年間投資額を4兆ドルにする必要があります。
アジアは10年間の予測期間に電力消費が最も急速に伸びる地域ですが、エネルギーの70%は依然として化石燃料に由来しています。
この状況を変えるには、発電からサプライチェーン、素材・製造、既存資産の転用、貯蔵、技術に至るまで、エネルギー転換のあらゆる段階で投資が必要です。
近年の世界的なエネルギー動向を受け、エネルギー安全保障の将来とエネルギー転換のあり方が改めて検討されています。各地域が、地域の事情や資源の利用可能性を踏まえてエネルギー転換に取り組む必要がある中、レジリエンスの構築がより重視されるようになりました。各国は、負担可能性、利用可能性、現地化、準備状況の面で、それぞれ異なる出発点に立っています。
製造能力が限られ、サプライチェーンへのアクセスが制約される一方で需要が増えている状況では、公正な移行が必ずしも公正とは言えない場合があります。現在のエネルギーミックスや価格、原材料の入手可能性などが、各地域の移行のペースを左右します。エネルギー経済の脆弱性やサプライチェーン対応の複雑さが近年明らかになり、さらに2022年の原油、ガス、LNG価格の高騰も重なったことで、各国は想定より早く移行を見直し、レジリエンスを構築するよう迫られています。
アジアはエネルギー消費の大きな地域であり、10年間の予測期間に電力消費が最も急速に伸びる地域となる見込みです。アジアのエネルギーミックスは化石燃料への依存度が高く、現在、エネルギーの70%が石炭由来です。気候や負担可能性への配慮に加え、エネルギー転換に伴う雇用と経済成長も、各国がクリーンエネルギーへの取り組みを強化する強い動機となっています。
アジアがどのようにこれを実現するかは、今週開催されるFuture Energy Asiaで大きな議論のテーマとなります。5月17日から19日までバンコクで開催される同会議は、大陸各地のエネルギー分野のリーダーが集まり、アジアのエネルギー転換の議題を定める場となります。
クリーンエネルギーへの移行に向けて、世界経済フォーラムは何をしているのでしょうか?
アジアの再生可能エネルギー
中国、インド、日本、韓国の4カ国は、今後10年間にアジア地域の再生可能エネルギー投資の大部分を主導し、新たに太陽光発電容量577 GW、風力発電容量408 GWを導入する見込みです。
中東では独自のエネルギー転換の道筋があり、水素も重要な役割を果たします。GCCは豊富な資源に恵まれており、主要な炭化水素生産地域からエネルギー転換のリーダーへと効果的に移行することができます。クリーンエネルギーの生産に共通して取り組むADNOCとTAQAの提携など、主要なパートナーシップは、地域で具体的な進展が見られることを示しています。サウジアラビアは「ビジョン2030」の下、再生可能エネルギー生産の比率を高め、二酸化炭素排出量削減の義務を果たすための戦略的取り組みとして、国家再生可能エネルギープログラム(NREP)を開始しました。
エネルギー転換を支える大きな要因の一つは、エネルギーミックスの転換が必要な多くの国が、土地、太陽光、風力という豊かな自然資本の前提条件に恵まれていることです。パキスタン、スリランカ、インド、タイ、フィリピン、マレーシア、サウジアラビア、UAE、オマーンなど、多くのアジア諸国は平均を上回る太陽光発電の潜在力を有しています。同時に、日本、韓国、中国、インドなどは、気候変動緩和に関連する特許や研究の数が際立って多い国です。
エネルギー転換を可能にするには、エネルギーの消費から生産まで、幅広い分野への投資が必要です。具体的には、発電、サプライチェーンの構築、素材・製造能力、EVインフラ、貯蔵、エネルギー分野の研究開発とイノベーション、エネルギー効率などが挙げられます。現実的な脱炭素化の道筋を実現するには、送電網と送電システムへの十分な投資も欠かせません。国際エネルギー機関の分析によると、2050年のネットゼロ排出を達成するには、年間投資額を3倍に増やし、2030年までに4兆ドルにする必要があります。
世界経済フォーラムは、グリーンテクノロジーへの投資をどのように促進しているのでしょうか?
移行に向けた投資
下表は、2030年までに十分な気候変動対策を可能にするため、移行に向けた投資が必要な分野を示しています。
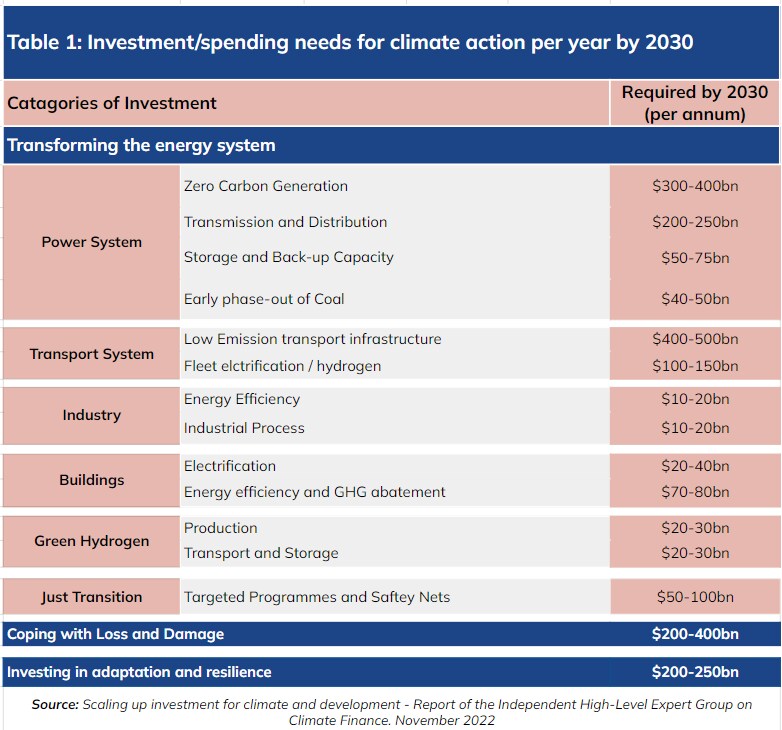
エネルギー転換に必要な投資規模は大きく、エネルギー・エコシステムや関連技術に投資する官民の資本提供者双方が真剣に取り組む必要があります。グラスゴー金融同盟(GFANZ)を通じて表明された130兆ドルのコミットメントは、間違いなく重要な一歩です。しかし、こうしたコミットメントと並行して、投資をより多く新興市場に振り向けることが重要です。新興市場では投資が切実に求められています。
アジアのエネルギー転換には、直ちに実行できる具体的な対策が必要です。まず、サプライチェーンと製造機能を強化することです。現在の世界のサプライチェーンと製造能力では、2050年のネットゼロシナリオの実現には不十分であり、この分野に多額の投資を行わなければなりません。さらに、エネルギー転換に必要な素材の管理も、リサイクルや再利用と併せて重要です。そのため、これらのプログラムへの資金提供は不可欠です。
化石燃料からの段階的撤退には、特に化石燃料プロジェクトの終了に向けた資金調達について、確実に重点を置く必要があります。アジア開発銀行のエネルギー転換メカニズムは、各国を支援する効果的なプログラムです。例えば、このメカニズムの下で、インドネシアは西ジャワ州にあるCEP所有の660メガワット発電所、チルボン1号機の早期廃止を進めています。
その他の有益な取り組みとして、資産の転用があります。新たなインフラプロジェクトを建設する場合と比べ、素材を再利用する効果的な方法となり、時間とコストの両方を節約できます。これは、より迅速で負担可能な移行に不可欠です。気候投資基金の石炭移行加速プログラム「ReACT」は、石炭資産、鉱山、発電所の転用に関する有用な指針とツールを提供しています。エネルギー安全保障への対応、公正な移行の実現、座礁資産への懸念の軽減に向けて、より迅速な解決策を示すとともに、移行に必要な官民資本のための資金調達策も提供します。
リスク低減
さらなる取り組みが必要です。プロジェクトと国のリスクを低減することが鍵となります。再生可能エネルギーの入札に関する透明性を確保するなど、実践的な解決策を実行することで対応できます。パキスタンでは、燃料転換に向けて政府が導入した再生可能エネルギープログラムで、競争入札方式が採用されています。同国は必要なエネルギーのほぼ60%を純輸入に頼っており、エネルギーの負担可能性と安全保障が損なわれてきた点に留意する必要があります。エネルギー入札の成功例として、アルゼンチンのRenovArプログラムが挙げられます。4件の国際競争入札が成功したと発表され、154件の新規再生可能エネルギープロジェクトを通じて、70億ドルと約5 GWの導入が実現しました。
アジアは最新のグリーンイノベーションを活用する必要があります。貯蔵からイノベーションに至る技術への投資は、移行プロジェクトを効果的に展開し、複雑なエネルギーシナリオに備えるために大いに求められています。また、資本コストを引き下げる保証メカニズムと枠組みを構築することも重要です。場合によっては各国政府が、またGuarantcoやMIGAなどの国際保証機関がこれを担うことができます。民間資本をエネルギー転換に呼び込むには、規制や政策上の障壁を取り除くことも重要です。
金融機関は各国経済で最大の資本配分者であるため、エネルギー転換においてその強みを生かすことが不可欠です。これには、あらゆる市場のプロジェクトに最も近い立場にある地域の金融機関の能力を高めることが含まれます。地域の金融機関は最初の資金提供者となり、市場をよりよく把握できます。また、金融機関は、銀行規制や貸借対照表に関する受託者責任が及ぼす間接的な影響を認識し、エネルギー転換に大きな効果をもたらすグリーンな手段や方針の創出に努めることも重要です。
自主的な炭素市場を拡大するための基盤を整え、その強化を図るとともに、重要な金融手段としての位置づけを高めなければなりません。最後に、エネルギー転換を促す根本的な理由があります。エネルギー分野のイノベーションと効率化は、ますます無視できない大きなビジネス機会なのです。




