デジタル化の恩恵は明らかであり、歓迎すべきものである。それでも、経済的・社会的成果を最適化するために、デジタル企業へどのように課税し規制すべきかについて、世界的に議論が高まっている。デジタル活動はしばしば国境を意識しないため、一国の措置が他国へ波及することがある。こうした措置は多くの企業の貿易・投資判断に大きな影響を与えるが、地理的に移動可能なデジタル拠点を持つ企業にとってはなおさらである。現在議論が続く6つの分野を見ていこう。
国外事業者への課税
政府が外国企業に法人税を課すには、税制上、納税者と課税管轄区域との間に「ネクサス(関連性)」、すなわち結び付きが必要とされ、通常はオフィスや従業員の配置といった物理的な拠点の存在がその形をとる。デジタルの世界では、企業は物理的に現地に拠点を設けなくとも、利用者と関わり、一国で価値を創出することができる。130を超える国が、OECD包摂的枠組みの下で新たなルールを協議しており、ネクサス要件を物理的拠点に依存しないものへと変更しようとしている。このルールは、利用者が所在する市場管轄区域に(およびその間で)一部の課税対象利益をどのように配分するかを定めるものである。OECD事務局は、2020年末までに各国が合意に至るよう、10月9日に提案を公表した。
他国の動きが遅いことを懸念し、一部の国はその間に単独で行動する必要性を感じてきた。フランスは2019年7月、フランス利用者が価値創出において能動的な役割を果たすデジタル活動から生じる収益に対し、3%のデジタルサービス税を導入した。インドは法律を改正し、2019年4月以降、国内に「著しい経済的存在」を有する国外事業者は法人税の納税義務を負うこととした。
グローバル・ミニマム課税
もう一つの懸念は、OECD包摂的枠組みの参加国が取り組んでいる課題、すなわち企業が利益を低税率の管轄区域へ移転させる可能性である。政府間の税率引き下げ競争(投資誘致のための法人税率の引き下げ)もこの問題の一因となっている。新たなルールにより、各国は、他国が合意された最低税率を下回る税率で所得に課税している場合に「取り戻し課税」する権利を得る可能性がある。同様の措置は米国の2017年減税・雇用法にも見られる。これらのルールはデジタル企業に限定されるものではないが、デジタル化した経済において重要性を増す無形資産に関連する利益に特に関係すると見られている。低い法人税率を企業誘致の手段としている国、特に小規模な国は説得が難しく、どの最低税率で合意されるかに大きく左右されるだろう。
国境を越えた電子商取引に対する消費税
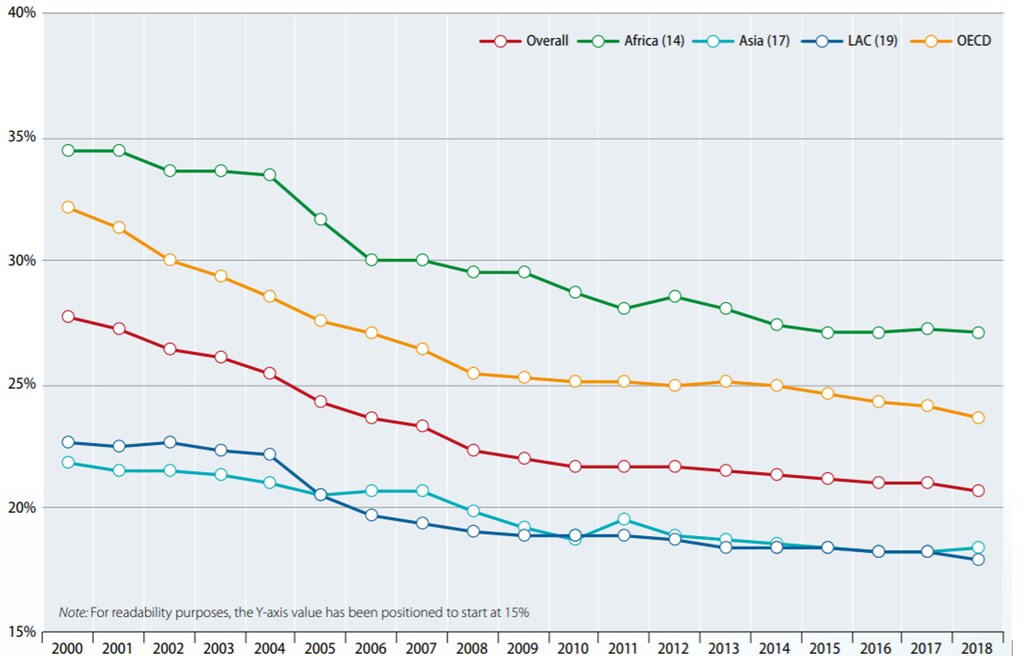
各国は、国境を越えた電子商取引に対応するため、付加価値税(VAT)や物品・サービス税(GST)などの消費税を見直している。これらは物品・サービスの購入時に課され、最終的な消費者が負担する。実物の輸入の場合、国境での徴収コストに見合わないため、各国は少額の商品を消費税の対象外としてきた。しかし、電子商取引を通じたこうした低価格の輸入量の増加により、税収減への懸念が高まっている。一部の国は、徴収に協力させるためデジタルプラットフォームの活用を検討している。オーストラリアは、オーストラリア国内の消費者への年間売上が7万5,000豪ドルを超える海外ベンダーに対し、登録およびGSTの納付を義務付ける制度を導入した。簡素化された手続きにより、予想を上回る税収がもたらされ、高い遵守率を実現し、多くの企業から支持を得ている。
デジタル関税
現在、電子書籍や映画などのデジタル製品には、世界貿易機関(WTO)加盟国間で「電子的送信」に関税を課さないとする暫定的な合意の一部もあり、関税が課されていない。このモラトリアムは12月に期限を迎えるが、直ちに更新されない可能性がある。批判派は、政府収入を犠牲にしてまでデジタル製品が特別扱いされるべき理由を問うとともに、発展途上国は先進国に比べて関税への依存度が高いと指摘している。また、3Dプリンティングのような技術の進展への対応力が制約されることも懸念している。支持派は、デジタル関税は実施が非現実的でありイノベーションを阻害し、非効率的である(他の関税と同様)と主張している。
越境データフローに関するルール
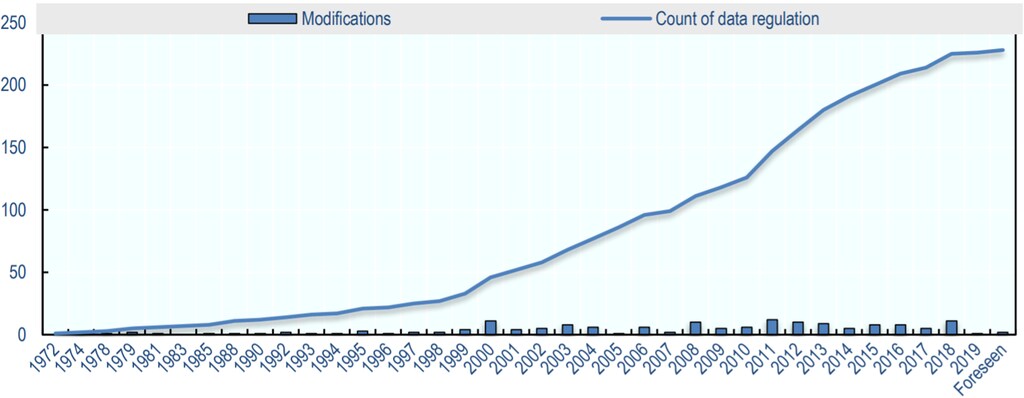
国際的なデータフローは、2014年に世界の生産額を2.8兆米ドル押し上げたと推計されており、個人の権利と自由にとっても重要である。しかし、プライバシーの保護、法執行の支援、国家安全保障の確保など、正当な理由から、これらのフローを制限する動きを見せる国もある。こうした重要な利害を踏まえ、各国はG20などを通じて、規制が過度に制限的または負担的にならず、データの適法な移転手段を提供し、保護主義的にならないよう努めてきた。
競争法および執行
デジタル企業が地球上で最大級の企業になるにつれ、競争当局の監視が強まっている。オンラインプラットフォームは消費者や他の企業に大きな価値をもたらす一方で、特に困難な課題を提起している。ネットワーク効果の恩恵を受け、サービスをゼロ価格で提供することも多く、データへの依存度が高く、利用者自身と競合する可能性もある。また、動きの速いテクノロジー分野では、主要企業による多数の買収も見られる。これは消費者により良いサービスをもたらす一方で、潜在的な競合企業を排除することにもつながる。ドイツは、より多くの取引が審査対象となるよう法律を改正した。国際的なルールの欠如と各国のアプローチの相違は、デジタルプラットフォームの国境を越える性質を踏まえると課題を生んでいる。
今後の展望
これらの各議論における政治的な力学はそれぞれ独自のものである。貿易摩擦が高まるなか、これらの問題に対する対応が分かれると、保護主義と見なされ、さらなる分断を助長する恐れがある。米国は世界の大手テック企業10社のうち8社の本拠地であり、これらの企業が不当に標的にされていると懸念を表明し、報復関税(フランス産ワインへの関税など)を示唆している。
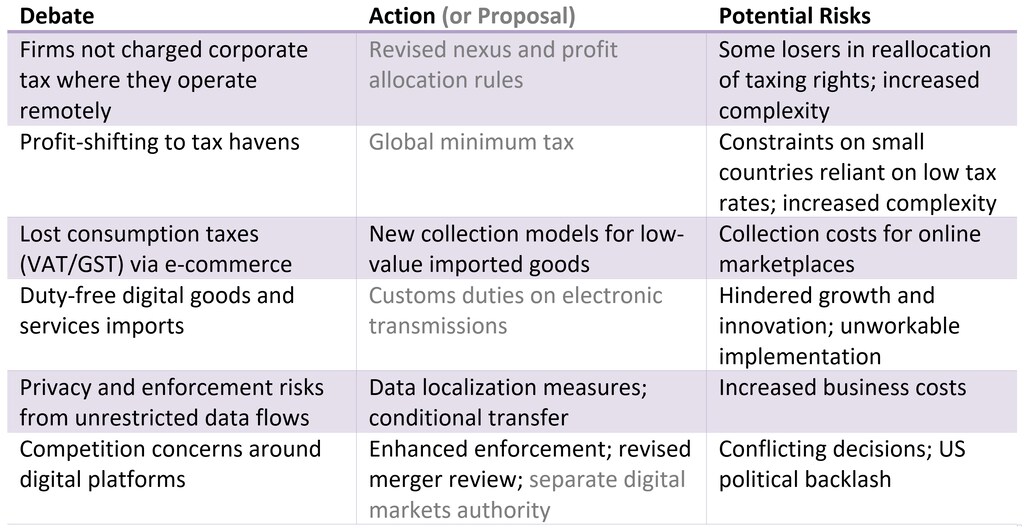
政策立案者は微妙な均衡を保つ必要がある。何もしなければ、政府の税収減、市場の集中、競争の低下、社会的不満につながりかねない。設計が不適切であったり、調整が不十分な政策を適用すれば、複雑化、報復、イノベーションの阻害を招くおそれがある。貿易は規制裁定ではなく、経済の基礎的条件によって推進されるべきである。貿易政策は、その縦割りの枠組みから脱し、技術進歩の競争を支え、私たち全員の力を高めるものとなるべきであり、対立を生むものであってはならない。
聴く世界経済フォーラムが WTO公開フォーラム2019で開催したセッション「貿易と税:デジタル化への適応」を聴く。




