米中間の技術的なデカップリングは、必ずしも脱グローバル化が進んでいることを意味するわけではありません。グリーン貿易やデジタル貿易を含む世界貿易の要素は、依然として堅調です。
北京とワシントンの関係の変化の一つとして、中国本土における米国金融機関の存在感が低下していることが挙げられます。これは、他国にとってすでに複雑な商取引環境をさらに複雑にしています。
戦略的競争の明確な分野があるものの、米中間には協力の余地が十分にあります。
武力紛争、世界で最も大きな2つの経済大国であり軍事大国でもある両国の地政学的な対立、そして社会内部での分極化の進行が再び目立つ世界において、一部のビジネスリーダーや論評者がグローバリゼーションの終焉を宣言していることも不思議ではありません。新たなサプライチェーンのボトルネックや、多数の新たな規制が財の国際貿易により、世界の商品貿易は顕著に減速しており、一部では貿易不況が短期から中期的に起きると宣言する向きもあります。
とはいえ、サービス貿易の活動は依然として堅調です。実際、2022年にはデジタル提供サービスの価値が上昇し、現在では世界全体の貿易の12%を占めています。これは、データ駆動型のグローバル経済の出現や生成AIの成長によって後押しされています。
さらに、経営者、政策立案者、投資家がカーボンニュートラルとネットゼロ目標の達成に取り組むにつれて、クリーンエネルギー革命を推進するうえで中心となる財や素材の貿易が伸びつつあります。これには、レアアース鉱物、水素、アンモニアなどが含まれるほか、バッテリーや電気自動車などの完成品も含まれます。欧州のエネルギー危機と米国のグリーン転換の中で、米国と欧州の間の物品の流れも拡大しており、欧州域内でも同様に、ロシア産の石油・ガスの代替としてノルウェーからのエネルギー輸入が増えています。クリーンテクノロジーへの需要の高まりは、エネルギー転換におけるプロジェクトや投資を支えるための人的資本、研究開発、技術の新たな交流も促進する可能性があります。
この分野における国家産業政策の復活や、気候保護主義の一時的な高まりが、エネルギー転換を進めるために必要な投入財やノウハウの国境を越えた移動を終わらせたわけではありません。また、政府や企業がグリーンとデジタルの優先課題に注力するにつれて、グローバル・バリューチェーンは変革されつつあり、「後発」の新興市場・途上経済(EMDEs)に恩恵をもたらしています。
さらに、世界金融システムにおける分断の兆候を検討すると、貿易金融における米ドルの役割は(米国による制裁の広範な利用を理由に)疑問視されてきたものの、米ドルの世界の準備通貨としての地位への挑戦はきわめて限定的です。ドルの優位性は、これまでのところ地政学によって揺らいでいません。
世界経済フォーラムは貿易円滑化に関して何を行っているのか?
デカップリング、脱グローバル化、それとも重点の見直しか?
では、何が起きており、投資家、経営者、政策立案者はそれに対して何をすべきなのでしょうか。まず、デカップリングと脱グローバル化という用語を混同すべきではありません。テクノロジー・エコシステムの一部では明確なデカップリングが米中間ですでに進んでおり、これが覆される可能性は低いと考えられます。その根底にあるのは、北京とワシントンにおける技術と国家安全保障の融合に対する根本的な懸念です。
しかし、米国だけでなくG7諸国全体で、外務省や国家安全保障当局が中国に対して取っているタカ派的な姿勢は、同じ国々の多くのビジネスリーダーの見方とは対照的です。その中には、中国で大きな利益基盤を持つ企業も含まれます。実際、技術分野のデカップリングにもかかわらず、北米、EU、英国、アジアの米国の同盟国を含む多くの主要企業は、産業・自動車、小売・消費財、商業・投資銀行、資産運用などの分野を代表しつつ、中国本土において強い存在感を維持しており、今後予測される消費支出の増加を依然として取り込むことを目指しています。ある貨幣指標によれば、中国は世界全体で最大のM2供給量を保有しており、これは本土の金融システムに、短期から中期的に起こりうるいかなる嵐にも耐えられるだけの十分な資金があることを示しています。
同時に、成長と利益の将来を冷静に見据えて、一部の企業や投資家は、中国を「重点から外す」一方で、グローバル化を続けています。純粋に経済的な観点から見ると、構造的要因(製造業からサービス志向の成長への移行など)や長期的な逆風(人口高齢化や出生率の低下など)によって、中国本土では経済の大幅な減速が生じています。
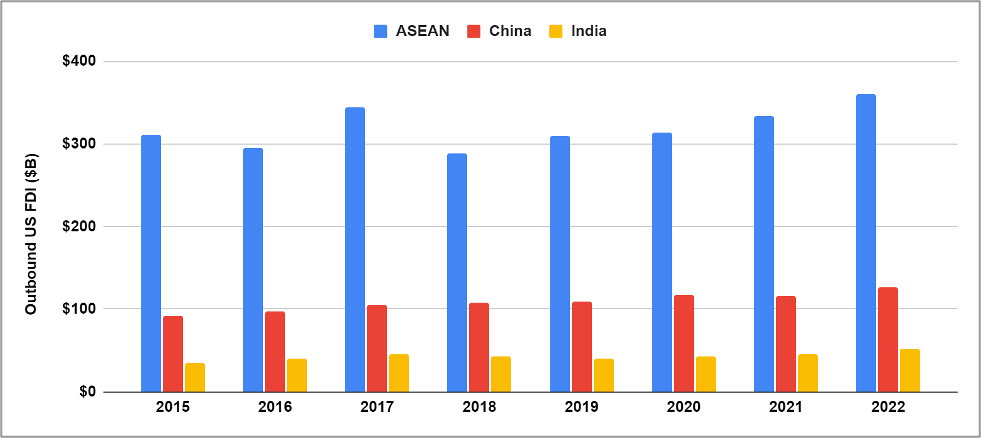
中国の経済成長の奇跡の終焉は、本土における賃金の上昇とともに、企業にASEANやインドを含む近隣地域での機会を模索するよう促しています。下図に示すように、ASEANへの米国の対外直接投資(FDI)は、中国本土への流入額のほぼ3倍にのぼります。この現象は米中間の貿易摩擦よりも前から存在しており、新興アジアにおける低賃金の見通しが、中国本土からの投資活動の転換を引き起こした主要な原動力であったことを示しています。その結果、この投資の分散はインド、シンガポール、ベトナムなどの国々に恩恵をもたらしており、これらの国々は世界で最も速い成長率を引き続き記録しています。
転換点
米中の技術デカップリング、サプライチェーンの分断、それに伴う財貿易の多角化という波の下で、一つの要素が依然として両国を結びつけています。両国を結びつけているのは金融です。北京はワシントンの最大の債権国の一つであり、米国政府債務を9,020億ドル保有しています(ただし、外国の債権者という点では、米国にとって最大の債権国は依然として日本です)。さらに、金融の結びつきを考慮すると、米国の主要なグローバルなシステム上重要な銀行(G-SIBs)や資産運用会社の多くは、北京が開始した金融改革の恩恵を受けており、この改革は国内金融市場への外国からの参加拡大を後押ししました。
しかし、ロシアによるウクライナ侵攻は、北京とワシントンの間のこの金融的な結びつきを覆す可能性があります。欧州での戦争は、南シナ海や台湾周辺での武力紛争への懸念を呼び起こしています。また、米国と欧州によるロシアへの広範な制裁(広範な金融制裁を含む)の強力な発動により、米中間で敵対的な動きが強まったり、誤算が起きたりした場合、企業が制裁の網に絡め取られるのではないかと経営者が懸念するようになっています。
こうした状況を受けて、2022年半ば以降、中国本土では一部の米国のG-SIBsや非銀行金融機関の人員が大幅に削減されており、また一部の米国(およびカナダ)の大手ファンドは新規投資を停止しています。こうした動きが、デカップリングの現実から生じたものなのか、他市場を求めた「重点の見直し」によるものなのか、あるいはウクライナ戦争がもたらした「ポワン・シャルニエール」(転換点)によるものなのかを判断することは困難です。しかし、一部の米国金融機関が中国本土へのエクスポージャーを縮小するにつれて、米中対話の重要な側面が静かに失われつつあり、それがより広範な関係に悪影響を及ぼす可能性がある点は重要です。
世界経済フォーラムはデジタル貿易に関して何を行っているのか?
真のリスク低減の方法
11月中旬のサンフランシスコでのAPEC首脳会議において、米中両国の指導部は、ますます緊張の高まる関係を安定させるための真剣な取り組みを行いました。これは、どちらの側も、相互の政治的不信が広範な経済デカップリングにつながることを容認できないと考えていることを改めて示すものでした。両国はまた、気候変動や、AIと自動化の急速な進展がもたらす社会的影響など、人類が現在直面している最大級の外部性について、開かれた対話の経路を維持することの重要性も認識しています。
世界全体は依然として危険な場所であり、互いを戦略的ライバルと見なしている国々にとってさえそうです。また、単独で行動するには事態があまりにも重大です。おそらくこれを認識することこそが、デカップリングはせずにリスクを低減するための根本的な道筋なのです。




